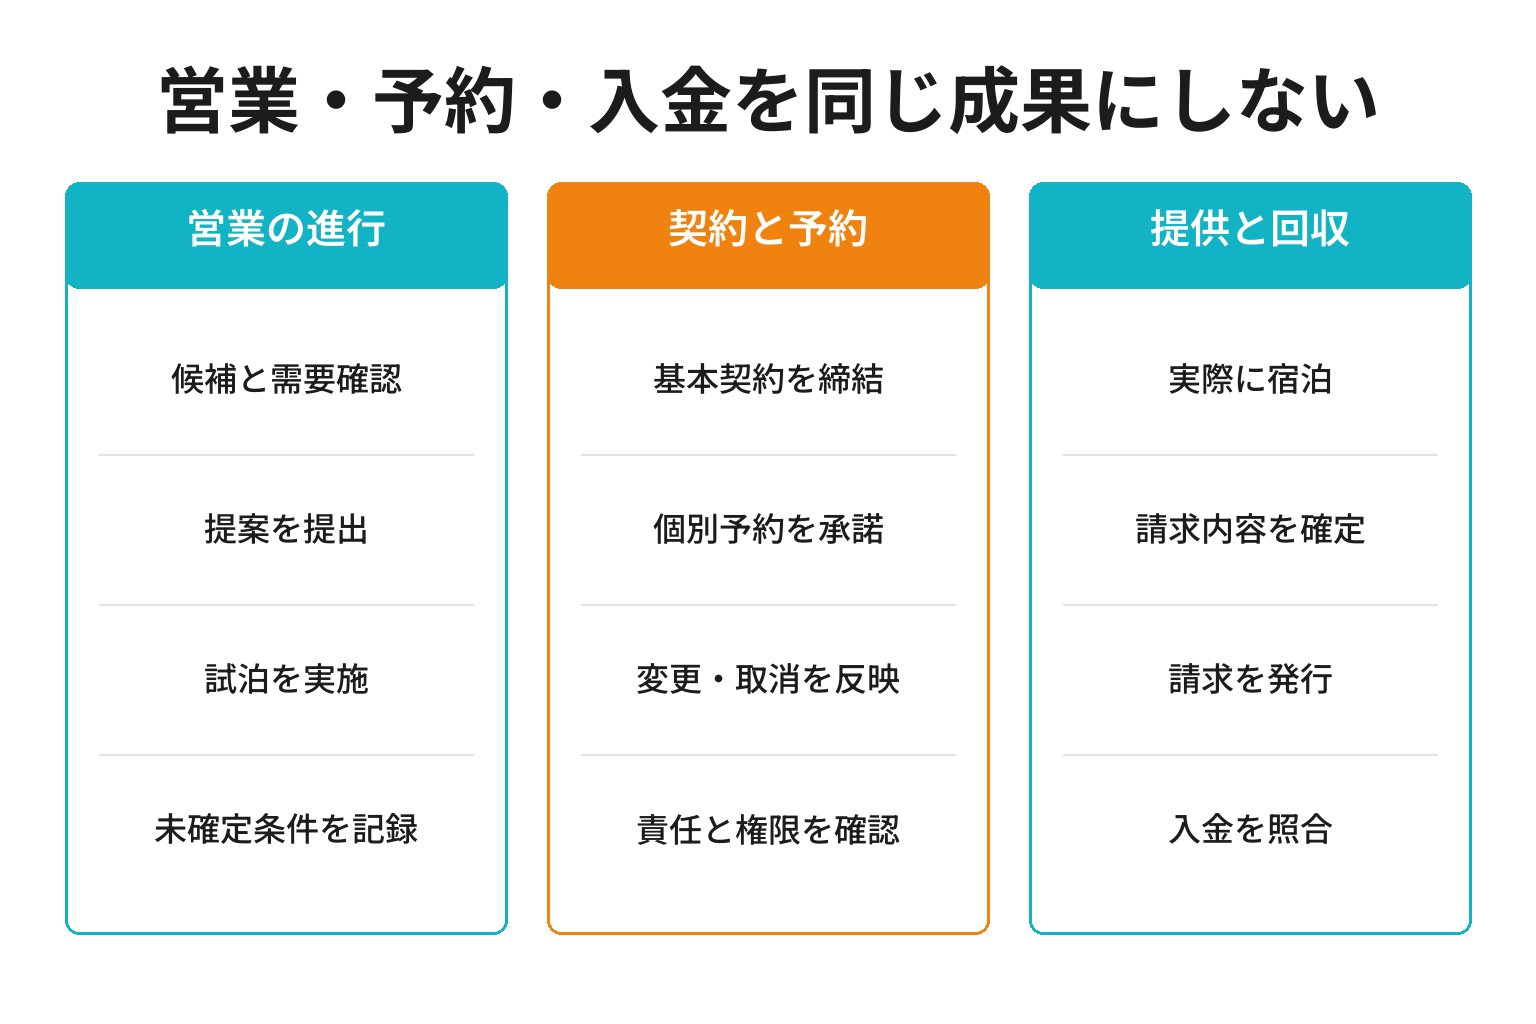
宿が法人契約を獲得するには、近隣企業へ一律の割引を案内するだけでなく、「誰が、何の仕事で、いつ泊まり、どう予約し、誰が支払うか」を確かめる必要があります。企業が困っていることが宿泊費ではなく、早朝出発、連泊の洗濯、予約承認、月ごとの請求整理である場合もあります。
小規模旅館や民宿では、契約社数を増やしても、泊数が発生しない、繁忙日だけ安い料金で埋まる、売掛金が回収できないという状態を避けたいところです。本記事では、需要源の整理、30社の候補台帳、ヒアリング、法人レート、試泊、契約と予約権限、請求・入金をつなぐ7手順を、10点のコピー可能な実務テンプレートで解説します。
公式資料の確認日は2026年9月13日です。 統計や税務上の説明は一次資料を示し、料金・泊数・期間・営業件数などの仮定例と区別します。一般的な割引率、支払サイト、稼働保証を全国共通の条件として示すものではありません。自宿の原価、資金繰り、販売日、契約内容に合わせて判断してください。
目次
- 法人契約の需要源と取引方式を見分ける
- 手順1|狙う企業の条件と需要地図を作る
- 手順2|30社の台帳で窓口と初回連絡を管理する
- 手順3|ヒアリングから法人レートと提案を作る
- 手順4|試泊で予約・宿泊・請求の流れを確認する
- 手順5|基本契約と予約権限を確定する
- 手順6|決済経路に応じて請求とインボイスを整える
- 手順7|90日間で営業と債権を見直す
- よくある質問
- Q. 小さな旅館や民宿でも法人契約を獲得できますか?
- Q. 最初はどの企業へ営業すればよいですか?
- Q. 観光庁の出張・業務の数字を法人契約の市場規模に使えますか?
- Q. 法人料金は通常料金から何%引くのがよいですか?
- Q. 基本契約を結べば一定の泊数を確保できますか?
- Q. 法人契約では月末締めの後払いが必須ですか?
- Q. 試泊は無料で提供するべきですか?
- Q. 観光庁のモデル宿泊約款だけで法人契約を作れますか?
- Q. 会社名を名乗る予約なら、会社へまとめて請求できますか?
- Q. OTAで事前決済した場合、宿はインボイスを発行しませんか?
- Q. OTAからの差引入金額を宿泊明細書に記載してよいですか?
- Q. 入湯税も消費税10%の宿泊料へ含めますか?
- Q. JCSの初期費用・月額費用無料は宿の手数料も無料という意味ですか?
- Q. 法人営業の成果は契約社数だけで評価できますか?
- 法人契約を、継続して使われ入金まで確認できる取引にする
法人契約の需要源と取引方式を見分ける
出張の統計は、直接契約で獲得できる市場規模ではない
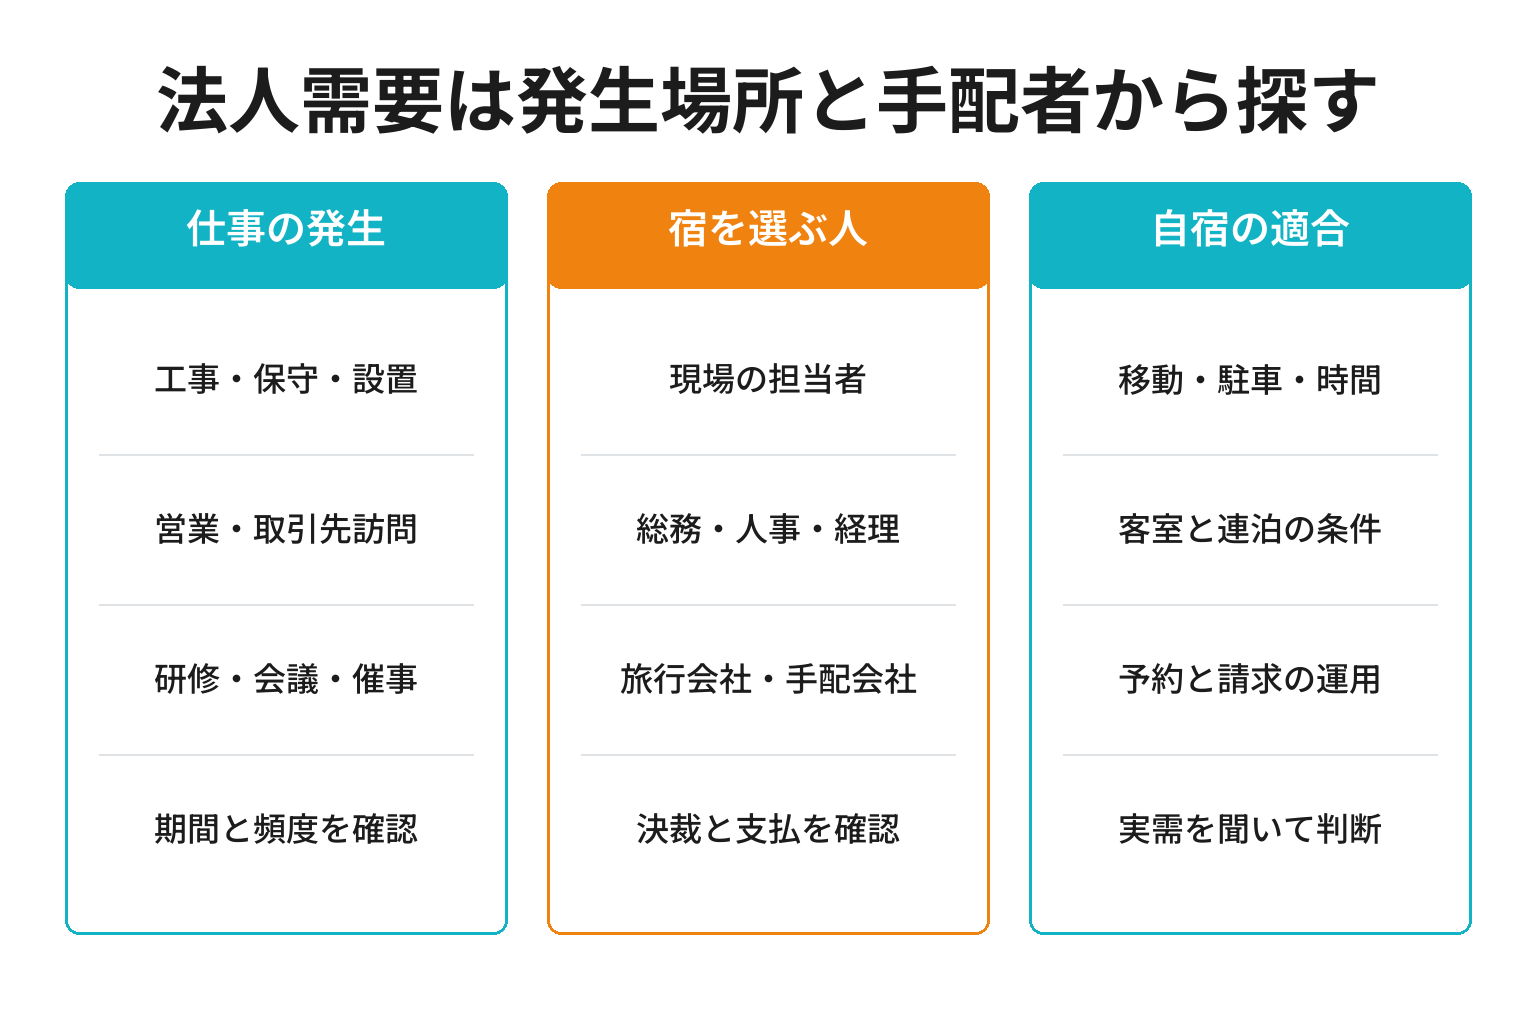
観光庁の旅行・観光消費動向調査は、日本国内居住者の旅行と消費の実態を調べる統計です。旅行目的には「出張・業務」があり、訪問、工事等の監督、研修・セミナー、会議・学会・展示会など幅広い業務目的が含まれます。法人宿泊の候補を考える際は、営業出張だけでなく、このような仕事の発生場所を見る手掛かりになります。観光庁の調査概要と結果、用語の解説・PDF2頁
ただし、出張・業務の旅行者数や旅行消費額は、宿と企業が直接の法人契約を結んだ市場の規模ではありません。個人が予約して立て替えた宿泊、旅行会社等による手配、交通やその他の支出など、集計する指標ごとに対象が異なります。旅行全体の数字を、そのまま自宿の営業対象企業数や獲得見込売上へ置き換えないでください。
この記事では、全国統計から特定の獲得率を導くのではなく、自宿から通える仕事の現場と、企業の手配方法を調べる方針を取ります。公開情報で分かるのは候補の存在や所在地までであることも多く、出張予定、予算、決裁者、年間泊数は直接確認が必要です。「大きな工場があるから毎月何泊取れる」とは決めません。
法人利用を三つの形に分ける
一つ目は、企業と宿が料金や請求等の基本条件を直接取り決め、個別の宿泊を予約する形です。二つ目は、従業員が通常の予約経路で申し込み、会社の経費として精算する形です。三つ目は、旅行会社や法人向け予約サービスを通して、企業の管理ルールに沿って手配する形です。
この三つは、顧客が仕事で泊まるという点では共通していても、取引先、予約権限、料金、精算、書類の発行方法が異なります。会社名入りの領収書を発行しただけで、継続的な法人契約を獲得したと数えないようにします。逆に、基本契約がなくても、実際の業務宿泊として貢献している取引は、宿泊実績として記録できます。
法人向け予約サービスの例として、じゃらんコーポレートサービスの現行ページには27,000社以上の導入実績という表示があります。一方、同ページの15,000以上の法人限定プランという表示には2020年6月時点の注記があります。両方を同じ時点の規模として扱わず、初期費用・月額費用無料という企業利用者向けの案内を、宿側の販売手数料がゼロという説明へ広げないでください。じゃらんコーポレートサービスの公式案内
直接契約と予約サービスのどちらがよいかは、企業の出張管理と自宿の販売・回収体制によります。既に指定サービスを使っている企業へ、安さだけを理由に別経路を求めても採用されない場合があります。先に手配ルールを聞き、対応可能な経路と実質費用を比較します。
約束するのは優待条件か、客室確保かを明確にする
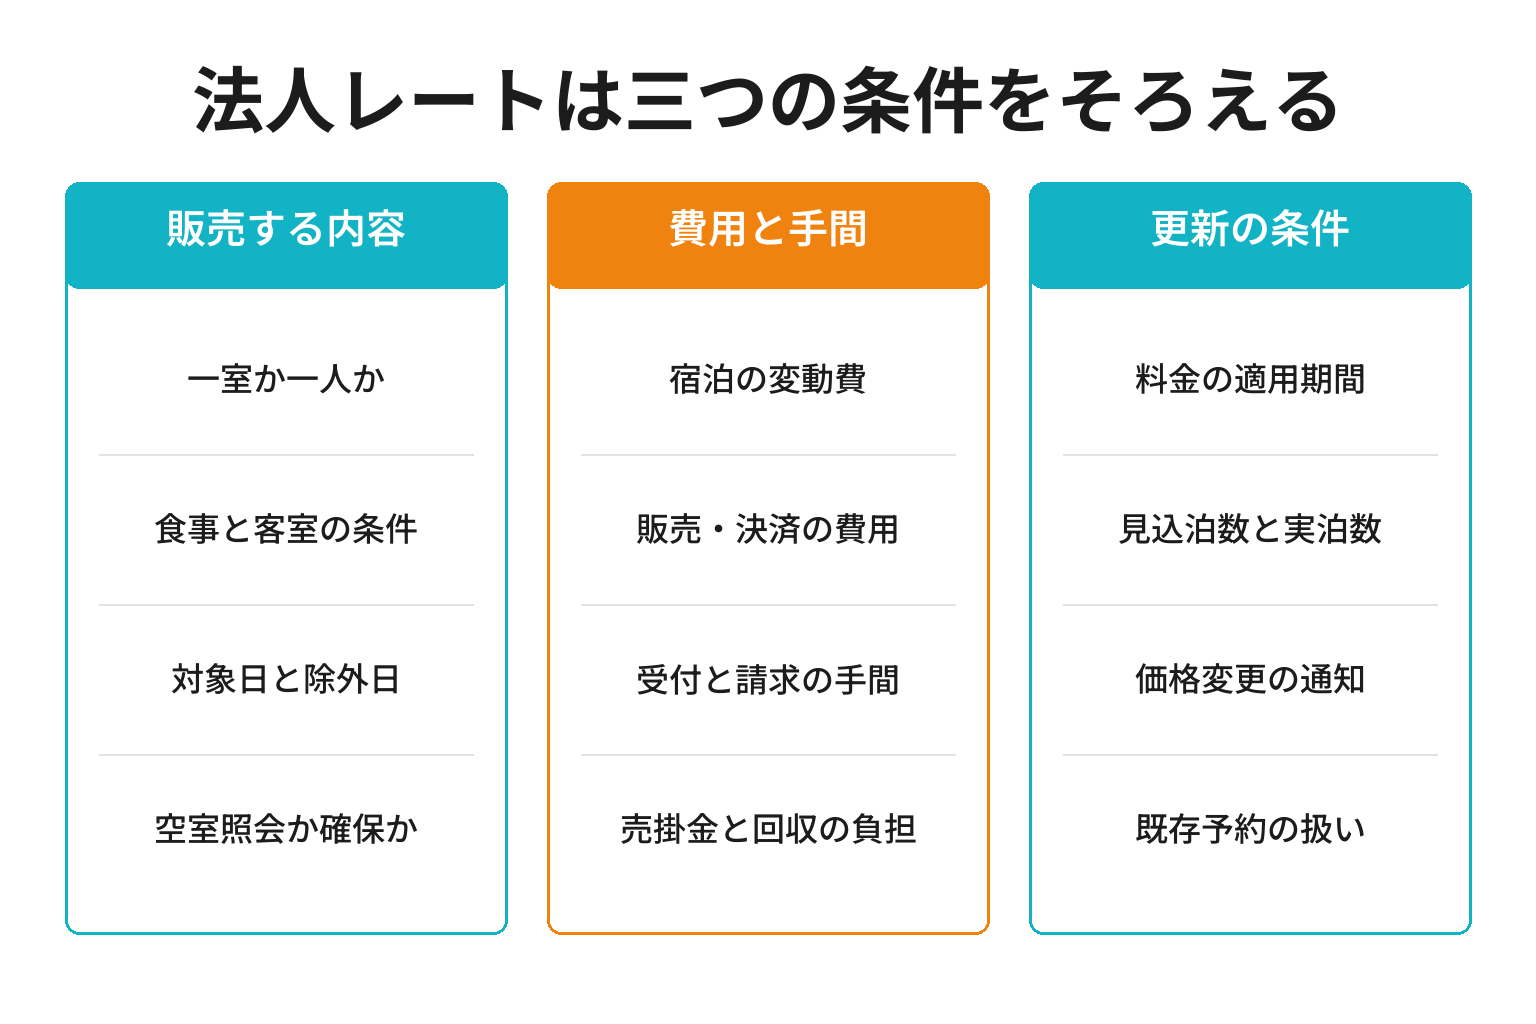
法人向けの料金登録、優先的な空室照会、一定数の客室確保は、それぞれ異なる約束です。料金表を交わしても、客室が常に確保されるとは限りません。企業が「いつでも泊まれる」と理解し、宿が「空室時だけ適用する」と考えている状態は、契約前に解消します。
特定期間に毎日数室を確保するなら、枠を開放する期限、未使用時の料金、減室、延長、休業や工期変更をどう扱うかを決めます。まだ利用日が分からない段階では、確定予約と区別して見込需要として管理します。見込泊数はヒアリング情報であり、相手が購入を約束した数量ではありません。
法人営業の目的も明確にします。平日の空室を埋めたい、冬季の連泊を増やしたい、地域の研修利用を受けたいなど、狙う日と利用形態が異なれば提案も変わります。自宿が売りたい日と企業が使いたい日が重なるかを確認するところから始めてください。
手順1|狙う企業の条件と需要地図を作る
自宿の強みを、業務で使える条件へ置き換える
法人営業で使う強みは、「落ち着いた雰囲気」「心のこもった接客」だけでは伝わりにくいことがあります。訪問先までの移動、駐車できる車の大きさ、朝食開始時刻、最終到着時刻、洗濯、机、通信、連泊中の清掃、荷物の受取りなど、仕事に支障なく使えるかを判断できる条件に置き換えます。
通信環境を案内するなら、Wi-Fiがあることだけで特定業務に十分と保証しません。客室や時間帯、同時利用数で状況が変わるため、確認した範囲と利用条件を示します。会議や研修を提案する場合も、会場の人数、机の配置、機器、利用時間、食事と宿泊の関係を具体化します。
企業側がワーケーションを検討している場合は、通常の出張とは別に、労務管理、費用負担、参加範囲、社内承認等を確認する必要があります。宿が企業の制度設計まで済んでいると考えて営業を進めないようにします。企業側の準備事項は、白浜でワーケーションを導入する企業の手順と切り分けて確認できます。
テンプレート1|受注したい法人像の整理票
理想の企業像を、業種名だけでなく利用条件で定義する票です。以下の項目を埋め、必須条件と相談可能な条件を分けます。大企業ほどよいという順位ではなく、自宿で提供し続けられるかを見ます。
法人利用の対象設定票
作成日:[年月日] 担当:[氏名] 見直し日:[年月日]
販売したい客室・日:[部屋タイプ/曜日/季節/対象外日]
想定する仕事:[保守/現場作業/訪問/研修/その他]
利用単位:[1名1室/複数名/会議と宿泊/連泊]
受入上限:[同時室数/泊数/駐車台数/食事数]
必須条件:[到着時刻/定員/車両寸法/予約期限等]
相談できる条件:[食事時刻/荷物/清掃/その他]
提供できない条件:[24時間受付/大型車/会場等]
支払方法の候補:[現地/事前/審査後の後払い等]
料金の最低条件:[計算票で確認する基準と担当]
対象企業の条件:[地域/業務拠点/手配方法/頻度]
対象から外す理由:[日程不一致/受入不能/取引条件等]
未確認事項:[内容・確認先・期限]
承認者:[氏名] 営業開始の可否:[可/条件付き/保留]
※そのままコピーして使えます
「法人なら朝食を早く出す」と決める前に、実際に何時から誰が調理できるかを確認します。人を増やす必要があるなら、その費用と、営業日以外の対応を試算します。個別対応を常設サービスへ変える際は、特定の従業員がいる日だけ成り立つ条件を明らかにします。
長期滞在については、室内設備だけでなく、寝具やタオルの交換、清掃の頻度、私物の扱い、途中帰宅中の部屋の扱いなどを決めます。月額の提示だけで、食事や清掃が毎日含まれると受け取られないようにします。生活利用が長期化する案件は、実態に応じた営業・契約上の扱いを別途確認してください。
テンプレート2|仕事の発生場所と宿泊需要の地図
地図へ候補を置き、次の票で根拠を管理します。企業名や案件名を実際に記入する際は、公開情報と相手から確認した情報を分けます。道路の距離だけでなく、想定する時間帯の移動や駐車条件も確認します。
法人宿泊の需要マップ
対象地域:[地域名] 基点:[宿の所在地]
需要源ID:[番号]
仕事の発生場所:[企業拠点/工事現場/会場/施設]
公開情報の根拠:[公式URL/公表日/確認日]
想定する業務:[訪問・設置・点検・研修等]
需要の確度:[公開予定のみ/担当者確認済み/予約済み]
宿泊する人:[社員/協力会社/講師/来訪者/未確認]
手配する組織:[本社/現場/総務/旅行会社/未確認]
発生期間と曜日:[開始・終了・反復/未確認]
予定人数と泊数:[相手の回答/推測の場合は仮説と記載]
移動条件:[距離/確認した経路・時間帯/車両・駐車]
自宿と合う点:[実際に提供できる条件]
合わない点:[移動/時間/部屋数/設備等]
次に確認すること:[質問・窓口・期限]
※そのままコピーして使えます
地元企業の従業員が宿泊するとは限りません。地域の工場へ訪れる機器メーカー、保守会社、研修講師など、外から来る人の手配主体を確認します。施設の広報担当へ宿泊契約を求めるより、来訪者を受け入れる部門や、その来訪者の所属企業へ適切につながることが重要です。
工事や催事が公表されていても、宿泊場所が既に決まっていることや、日帰りで運営されることがあります。公開情報から「宿泊需要がある」と断定せず、「宿泊手配が必要か」「誰が決めるか」を確かめる質問へ変えます。案件終了後の需要も当然に続くとは考えません。
候補に順位を付けるなら、受入条件との一致、需要の具体性、窓口の確認、時期の近さ、取引条件の見込みを別々に評価します。件数を増やすために、合わない企業まで同じ提案を送らないことが大切です。候補数30社は、この記事で最初の管理範囲をそろえるための運用例であり、獲得に必要な法則や保証ではありません。
手順2|30社の台帳で窓口と初回連絡を管理する
同じ企業への重複連絡を先に防ぐ
最初の営業リストは、企業単位と案件単位を区別して作ります。同じ会社に複数の拠点があっても、総務部がまとめて宿泊手配を管理している場合があります。逆に現場ごとに別の担当者が決める場合もあるため、会社名だけを頼りに連絡先を増やさないようにします。
過去の問い合わせ、宿泊履歴、名刺、紹介、別の担当者による営業記録を確認し、既に断られた企業や進行中の相談を重ねないようにします。担当者が交代した場合も、以前の連絡経緯と、今後の連絡可否を確かめます。初回連絡の前に既存履歴を確認する工程を固定してください。
テンプレート3|30社候補台帳の列と状態
以下の1行分の項目を、最大30社から始める台帳へ繰り返して使います。相手の個人情報を必要以上に集めず、公開窓口、紹介等の経路、相手の受付条件を確認します。企業名の表記ゆれをまとめる識別欄も設けます。
30社候補台帳/1企業・1案件の記入行
候補ID:[01~30] 企業ID:[重複判定用]
法人名・拠点:[正式名称・対象拠点]
案件IDと需要源ID:[対応する番号]
情報の根拠:[公式URL/紹介者/本人確認・確認日]
需要の仮説:[仕事・時期・宿泊条件]
担当部門・窓口:[確認できた範囲]
連絡先の確認:[公開用途/紹介の範囲/連絡可否]
既存の履歴:[宿泊/営業/紹介/断り/未確認]
現在の状態:[候補/窓口確認/会話/提案/試泊/契約]
最終接点:[年月日・経路・実施内容]
相手の回答:[事実を簡潔に記載]
次の行動:[実施者・内容・期限・連絡条件]
予約・宿泊の実績:[関連番号/未発生]
停止条件:[不要の回答/受付対象外/担当不明等]
社内担当:[氏名] 更新日時:[日時]
※そのままコピーして使えます
連絡は、相手の業務と関係のある具体的な理由から始めます。連絡先が公開されているという理由だけで、どの内容の広告も送ってよいと判断しないようにします。営業連絡の法令上の条件、窓口の用途、相手の受付方針を確認し、案内不要の意思が示されたら台帳へ反映します。
返事がない相手に一定回数送れば必ず反応するというルールは置きません。相手から次の時期を指定された場合はその条件を守り、次の接点の理由がないまま頻度だけを増やさないようにします。電話、メール、フォーム、紹介の履歴を別々に管理していると重複しやすいため、同じ企業IDへまとめます。
テンプレート4|初回の連絡文
次の文面は、連絡できる条件と相手窓口を確認したうえで、自宿の実態に合わせて使う例です。送信先の名前と地域だけを替えるのではなく、確認した需要との関係を記入します。未確認の取引や出張予定を、既に知っている事実のように書かないでください。
件名:[地域・業務拠点]でのご宿泊手配について/[宿名]

[会社名・ご担当者名]様

[宿名]の[氏名]と申します。
貴社の[対象拠点・業務]に関する情報を確認いたしました。
[対象地域]へ来訪される方の宿泊手配について、
当館でお役に立てる条件があるか伺いたく、ご連絡しました。

当館では[客室・駐車・食事時刻・連泊等の具体的な条件]に
対応しています。法人向けには、ご利用日と手配方法を確認し、
料金、予約窓口、支払方法をまとめてご案内できます。

現在、[地域]でのご宿泊手配が発生することはありますか。
ご相談が可能でしたら、必要な条件とご担当窓口を
ご教示いただけますと幸いです。

料金や客室確保は、ご利用条件と空室を確認して回答します。
ご案内が不要でしたら、その旨お知らせください。

[宿名/運営法人名]
[担当氏名/所在地/連絡先/公式サイト]
※そのままコピーして使えます
初回から契約書や長い料金表を送り付けるより、まず需要と担当窓口を確認します。ただし相手が具体的な日程を示して見積を求めている場合は、聞き直しを増やさず、その条件を整理して回答してください。営業手順を機械的に当てはめず、既に分かっている情報を使います。
平日利用を案内する短い動画や写真は、客室、机、駐車、移動などを見せる補助資料として使えます。動画の再生数を法人契約の獲得数と混同せず、資料を見た後にどの窓口へ相談できるかをそろえます。宿泊施設の平日集客で短い動画を使う方法では、公開コンテンツから予約へつなぐ導線を扱っています。
手順3|ヒアリングから法人レートと提案を作る
泊数だけでなく、予約・決裁・支払いの流れを聞く
法人営業のヒアリングでは、年間の見込泊数だけを聞いて終えないようにします。誰が予約を申請し、誰が承認し、どの費用を会社が負担し、どの書類がいつ必要なのかを確認します。利用者が満足していても、社内の手配方法や精算規程に合わなければ、継続利用へ進まないことがあります。
見込泊数には、回答の根拠を付けます。前年の実績、確定した案件、担当者の概算、まだ日程のない構想では、確度が異なります。「年100泊くらい」という言葉を、最低利用保証として契約へ書き込まないようにします。数量の約束を求める場合は、別の取引条件として協議します。
テンプレート5|法人宿泊のヒアリング票
法人宿泊ヒアリング票
企業・拠点:[名称] 実施日:[年月日]
参加者と役割:[利用者/手配/承認/契約/経理]
利用目的:[訪問/工事・保守/研修/催事/その他]
利用地と移動:[訪問先・経路・出発到着時刻]
期間・曜日:[確定日程/見込期間/繰返しの有無]
人数・室数・泊数:[1回分・月間等の単位を明記]
数字の根拠:[前年実績/案件計画/概算/未確認]
客室と設備:[1室人数・机・通信・洗濯・駐車等]
食事と清掃:[内容・時刻・頻度・除外日]
予算の条件:[税込上限/税等別途の扱い/食事の範囲]
予約方法:[社員個人/総務/現場/旅行会社等]
予約と変更の権限:[申込者・承認者・連絡方法]
会社負担と個人負担:[宿泊・食事・追加飲食・税等]
支払方法の希望:[現地/事前/一括後払い等]
請求条件:[宛先・明細・締日・必着日・支払期日]
必要書類:[見積・契約・登録情報・インボイス等]
採用する基準:[立地/設備/手配/料金/社内規程等]
比較中の手配方法:[回答を得られた範囲]
試泊の目的と承認:[確認事項・費用負担・決裁者]
未確認事項:[質問・回答者・期限]
次の合意事項:[宿と企業の各担当・期限]
※そのままコピーして使えます
相手の予算が「1泊1万円まで」なら、税込か税抜きか、朝食を含むか、入湯税や駐車料金等を別に扱えるかを確認します。宿が税抜きの部屋代だけで上限内と考えても、会社が支払総額で判断していれば条件に合いません。会社の規程にある単位と、宿の料金表示の単位をそろえます。
支払希望が月末締めであっても、締日だけでは資金繰りを判断できません。請求書の提出期限、検収や承認の手順、支払日、休日の場合の取扱い、締めに間に合わなかった場合を確認します。これらは交渉して決める条件であり、すべての企業に共通する「標準サイト」があると断定しません。
法人レートは、値引き率ではなく残る金額で比べる
料金を下げる代わりに予約手数料が減っても、法人対応の手間や決済費用が増えることがあります。売上から宿泊の変動費、販売・決済費用、追加対応費を差し引き、比較する条件を明らかにします。ここではこの差額を「管理用貢献額」と呼び、固定費を含めた営業利益や会計上の粗利とは区別します。
以下は、1名1室1泊、同じ食事と客室を提供する場合の、すべて税抜きの仮定例です。実在施設の実績、手数料相場、推奨割引率ではありません。法人の直接取引は販売仲介料が発生しない設定、通常販売は仮の料率12%に決済費用も含まれる設定で置いています。実際は契約ごとに確認してください。
| 項目 | 通常販売の仮定 | 法人直接取引の仮定 |
|---|---|---|
| 1室1泊の売上 | 10,000円 | 9,300円 |
| 宿泊に伴う変動費 | 2,700円 | 2,700円 |
| 販売・決済等の手数料 | 1,200円 | 100円 |
| 法人受付・請求の追加費用 | 0円 | 600円 |
| 管理用貢献額 | 6,100円 | 5,900円 |
計算は、通常販売が10,000円-2,700円-1,200円=6,100円、法人直接取引が9,300円-2,700円-100円-600円=5,900円です。売上は7%下がり、比較上の貢献額は200円減ります。手数料が小さくなったことだけでは、有利と判断できない例です。
この仮定の費用が1室1泊当たり固定されるなら、法人料金9,500円で9,500円-2,700円-100円-600円=6,100円となり、通常販売の貢献額と同じになります。ただし費用が人数、泊数、売上に応じて変われば、同じ計算にはなりません。また、通常販売で売れなかった客室を埋められるか、繁忙日に通常販売を置き換えるかでも評価が変わります。
追加費用600円は、仮に当該対応のため実際に増える費用を1室1泊へ配分した設定です。既存従業員の固定給を時間原価として配賦する場合は、実際に増える現金支出と別の列で管理し、同じ人件費を重ねて引かないようにします。固定費の負担、未回収のリスク、客室確保による販売機会の減少は、この表の外で別に確認します。
販売経路を比較するときは、料率だけでなく、ポイント、決済、追加の販売施策、直接予約の受付費用も実契約で確認します。OTAと直接予約の実質負担の比較方法も参照しながら、自宿の数字で同じ単位の比較表を作ってください。
テンプレート6|1枚提案書と法人レートカード
提案書は、企業が社内へ回しやすいよう、必要条件と未確定事項を一枚に整理します。以下の金額欄には、社内で原価と提供条件を確認した料金を記入します。内部用の原価はそのまま顧客へ送らず、顧客向けの料金と提供内容を完成させてください。
法人宿泊のご提案/[宿名]
提案先:[正式法人名・部門] 提案日:[年月日]
提案番号・有効期限:[番号/年月日]
ご相談の背景:[相手から確認した目的・課題]
ご利用条件:[対象日・人数・室数・泊数・用途]

【当館で提供する内容】
客室:[部屋タイプ/1室人数/寝具/設備]
食事:[回数・内容・時刻]
駐車・移動:[台数・寸法・利用条件]
連泊・清掃:[頻度・交換・私物の扱い]
その他:[確認済みの対応]
提供しない内容:[設備・時間帯・サービス等]

【法人レート】
料金の単位:[1室1泊/1名1泊/その他]
基本料金:[税込金額と税区分/対象プラン]
別途料金:[入湯税等/駐車/追加食事/その他]
対象日・除外日:[曜日・期間・具体的な除外日]
適用条件:[利用対象者/人数/予約経路]
客室の扱い:[空室照会制/別途合意した確保枠]
見込数量:[相手の申告値/保証ではない旨]
保証する数量等:[別途合意する場合のみ具体化]

【予約・支払い】
申込窓口と承諾方法:[窓口/受付時間/確定連絡]
変更・取消:[条件・連絡先・適用時点]
支払方法:[確定した条件/審査中の場合はその旨]
請求書等:[宛先・明細・発行主体・送付方法]
試泊:[目的・日程・費用負担・確認する項目]
未確定事項:[確認内容/担当/回答期限]
次の手順:[企業と宿の担当・期限]
[運営法人名/宿名/担当/所在地/連絡先]
※そのままコピーして使えます
企業向けでも、見積の税込総額と別途必要な費用が分かるようにします。入湯税などは自治体や利用者の条件を確認して扱い、この記事の金額を全国共通の税額として使わないでください。月額料金を出す場合も、対象期間、泊数、休日前後、食事のない日などを特定します。
通年の固定料金は企業が予算を組みやすい一方、宿の繁忙日の販売機会に影響します。曜日別や季節別、対象外日を設ける方法、通常の販売料金に連動させる方法などを比較します。率で割り引くなら、基準料金、対象となるプラン、他の割引との併用、変更時の通知を明記します。
値引き以外の条件を交換する
相手が安い料金を希望したとき、即座に全日一律で下げるのではなく、何をそろえられるかを相談します。たとえば予約窓口の一本化、人数確定の期限、請求単位の統一、利用日の分散などが、宿の手間や見通しへどう影響するかを確認します。条件の交換が成立するかは相手次第で、必ず受け入れられるとは限りません。
同じ部屋を長期間確保する場合も、清掃を減らすだけで安くできると決めないようにします。客室に入れない時間、修繕、衛生管理、備品交換、販売停止中の機会損失を考慮します。長期滞在の途中で帰宅する日を課金するかどうかも、部屋の確保状態と一致させて合意してください。
提案後は「検討中」という状態を放置せず、何を確認すれば判断できるかを聞きます。料金、設備、社内規程、決裁時期のどれが課題なのかを分け、必要な資料を一つずつ返します。理由が分からないまま見積を値下げして送り直すと、解決すべき課題が残る場合があります。
手順4|試泊で予約・宿泊・請求の流れを確認する
試泊の目的と費用負担を先に合意する
試泊は、担当者を招待したという営業実績ではなく、企業利用の条件が実際に機能するかを確認する機会として設計します。宿泊する人、評価する人、正式契約を判断する人が同じとは限りません。誰が何を確認し、その結果を誰へ渡すかを決めてから日程を組みます。
試泊を無料にする必要があるとは限らず、通常料金、試泊料金、別の費用負担などを協議します。企業によって接待や贈答の規程があるため、先方が参加できる条件かを確認します。無料の場合も、食事・税・追加利用・交通等の費用をどう扱うか、請求や書類発行の実務をどう確かめるかを明確にします。
予約確認や請求書のテストだけを行う場合は、実際の宿泊・課税取引が発生した書類と混同しないようにします。見本には見本であることが分かる表示をし、架空の売上を実績へ加えません。実泊を伴う試泊は、適用した料金や提供した内容を実際の取引として記録します。
テンプレート7|試泊の設計と評価票
法人利用の試泊設計票
企業名:[名称] 試泊番号:[番号]
目的:[現地移動/客室/食事時刻/予約請求等]
実施日・人数・室数:[日程と対象者]
企業側の承認者:[部門・氏名]
宿側の担当:[受付・清掃・食事・経理の担当]
費用負担:[宿泊・食事・税・追加利用・交通等]
料金と取消条件:[書面で確定した内容]
確認する予約経路:[窓口・権限・承諾方法]
確認する宿泊条件:[到着・出発・設備・駐車・清掃]
確認する請求条件:[宛先・明細・発行・送付・支払]
事前に説明する制約:[提供できない内容等]

【実施後の評価】
予約手続き:[問題なし/修正事項/未確認]
現地の利用:[問題なし/修正事項/未確認]
請求・精算:[問題なし/修正事項/未確認]
追加作業と原価:[実測時間・実支出・想定との差]
企業からの回答:[確認できた事実と要望]
宿が変更できる点:[内容・担当・期限]
変更できない点:[理由と代替案]
次の判断:[契約協議/条件変更後再確認/終了]
判断担当と予定日:[企業・宿それぞれ]
実宿泊・請求・入金の関連番号:[該当する場合]
※そのままコピーして使えます
試泊では、普段の運用から外れた特別対応をしすぎないようにします。担当者が試泊の日だけ深夜対応し、その後は同じ時間に対応できないなら、誤った期待を作ります。正式契約で提供する条件を体験してもらい、例外で対応したものは例外と明示します。
評価は「気に入っていただけた」だけでなく、業務の出発時刻に間に合ったか、駐車場所に収まったか、予約情報が清掃へ届いたか、請求先へ必要な明細を渡せたかなど、確認可能な項目にします。通信や設備の評価も、使った場所・日時・条件を記録し、将来の全利用を保証する表現にしません。
試泊後に相手から改善要望があったら、費用と提供範囲を再確認します。設備の購入や人員配置を行う前に、企業が何を条件として正式な利用へ進むのかを確認してください。試泊の実施は、継続契約や最低泊数の約束ではありません。
契約へ進まない場合も理由を残す
試泊後に正式契約へ進まなかった場合、設備不足、時期の変更、会社の予算、既存サービスの指定など理由を分けます。担当者の印象だけで失注理由を決めず、相手が回答した範囲と宿の推測を区別します。需要がなくなった案件へ、条件変更の提案を繰り返さないことも大切です。
一方、基本契約を急がず、まず数回の通常予約で使う方針になることもあります。その場合は通常の宿泊条件を確認し、試泊、通常利用、基本契約を別々に記録します。契約という名前にこだわり、採算の合う実際の利用を見落とさないようにします。
手順5|基本契約と予約権限を確定する
モデル宿泊約款を、法人基本契約の完成版として使わない
観光庁が公開するモデル宿泊約款は、最終改正が2023年12月13日と記載されています。宿泊契約の申込みや成立、利用、支払い等を整理する参考資料ですが、法人の予約権限、売掛限度、月次請求、複数拠点の利用、企業情報の変更等を網羅した法人基本契約一式ではありません。観光庁のモデル宿泊約款
また、同資料の別表第2にあるホテル用・旅館用の違約金表は、率を記入する欄が空欄です。自宿で決めていないキャンセル料を「観光庁の標準で何%」として案内しないようにします。モデルの条文や表をそのまま使う場合でも、自宿の約款、法人との特約、実際の販売条件が整合しているかを確認してください。
法人基本契約で定める条件と、個別の宿泊予約で定める条件の役割を分けます。基本契約には対象者、予約窓口、料金の適用方法、請求・支払、契約期間等を置き、個別予約で日付、部屋、人数、食事、実際の料金を確定する方法が考えられます。どの文書を優先するかも、当事者間で整理します。
この記事のチェック票は、交渉事項を漏らさないための整理用です。そのまま締結できる完全な契約書や、個別条項の有効性を保証するものではありません。責任分担、解除、賠償、準拠法等の個別判断が必要な場合は、実際の取引内容を示して専門家へ確認します。
テンプレート8|法人基本契約の確認項目
法人基本契約チェック票
文書番号・版:[番号・版・日付]
宿の契約当事者:[運営法人/屋号との関係/所在地]
企業の契約当事者:[正式名称/本社・拠点/契約権限]
契約対象:[宿泊/付帯サービス/対象施設]
利用対象者:[社員/役員/出向者/来訪者/家族等]
利用対象の確認方法:[企業による承認・識別方法]
基本契約の成立条件:[合意を確認する方法・適用開始日]
個別宿泊の成立条件:[申込み・承諾・確定通知]
料金の適用:[レートカード・対象日・除外日・税等]
客室確保:[確約の有無・室数・開放期限・未使用時]
予約権限:[申込・変更・取消・追加注文の権限]
会社負担の範囲:[宿泊・食事・税・追加利用等]
個人負担の範囲:[現地精算する内容と確認方法]
請求:[宛名・明細・締日・送付先・提出期限]
支払い:[期日・方法・手数料・入金確認]
与信と限度:[後払いの可否・上限・見直し条件]
変更・取消・不泊:[対象・計算基準・連絡・例外承認]
利用中のルール:[清掃・駐車・設備・安全等]
情報の扱い:[取得目的・共有範囲・保存・削除等]
事故・苦情:[連絡窓口・初動・責任確認]
料金等の改定:[通知方法・期間・既存予約の扱い]
契約期間・更新:[開始・終了・更新・終了後の精算]
支払遅延・解除等:[条件・通知・既存予約の扱い]
文書間の関係:[宿泊約款・基本契約・個別予約・見積]
未解決事項:[内容・担当・期限]
最終確認:[企業側・宿側の権限ある確認者と日付]
※そのままコピーして使えます
運営法人名と宿の屋号が異なる場合は、契約、請求書、振込口座、インボイスの情報を照合します。企業側も、宿泊する社員の所属拠点と、請求を受ける法人が異なる場合があります。相手の口頭の通称だけで登録せず、正式名称と支払義務を負う相手を確認してください。
利用対象者を「社員」とだけ定めると、協力会社、講師、採用候補者、家族同伴の利用で判断が分かれることがあります。対象に含める範囲と、会社負担の範囲を分けて合意します。会社が予約したから、現地で追加したすべての費用も当然に会社負担になるとは考えません。
契約期間中の料金変更は、価格の見直しが可能か、どの方法でいつ通知するか、既に確定した予約をどう扱うかを明らかにします。販売画面の料金だけを書き換えて、既存契約や予約へ自動的に適用できると決めないようにします。企業側の担当交代や組織変更を受ける窓口も設定します。
予約を申し込める人と、会社負担を承認できる人を分ける
法人コードを知っている人なら誰でも後払いで予約できる運用は、企業の承認範囲と合わないおそれがあります。予約申込者、変更・取消の担当者、追加費用を承認できる人、請求書を受け取る人を区別します。同じ人が兼ねる場合も、その役割を記録します。
予約コードや専用ページを使う場合は、誰に配布し、退職や委託終了時にどう変更するかを決めます。コード自体を、利用資格や支払承認の唯一の根拠にしないようにします。電話予約で企業名を告げられた場合の確認方法も、現場へ共有してください。
一般の顧客情報と同様に、業務で必要な範囲で情報を扱います。従業員の私的な利用や、会社負担ではない追加利用の詳細を、当然に会社へすべて共有してよいとは考えません。予約・精算の目的と当事者間の条件に合わせ、どの明細を誰へ渡すかを確定します。
テンプレート9|予約権限・変更・取消の運用票
法人予約の受付・変更・取消票
企業ID:[番号] 契約・レートの版:[番号]
予約番号:[番号] 申込受付日時:[日時]
申込者:[氏名・部門・確認した権限]
宿泊者:[必要な名簿情報・人数]
宿泊日・客室・食事:[日別の内容]
適用料金:[単位・税込総額・別途料金]
空室照会の状態:[希望受付/確認中/承諾済み]
宿の承諾連絡:[日時・方法・担当]
会社負担分:[内容・承認者]
個人負担分:[内容・本人への案内・精算方法]
請求先:[法人・部門・送付先・案件番号]

【変更・取消があった場合】
依頼者と権限:[氏名・確認方法]
受付日時と経路:[日時・電話・メール・システム等]
変更内容:[日程/人数/部屋/食事/泊数]
適用条件:[予約時の版・計算基準・対象金額]
発生する料金:[内訳と根拠/確認中はその旨]
例外対応:[内容・理由・承認者]
顧客への回答:[日時・方法・確定内容]
在庫・厨房・清掃への反映:[各確認者と時刻]
請求台帳への反映:[取消料・返金・相殺等の確認]
未確定事項:[内容・担当・期限]
※そのままコピーして使えます
出張予定の変更では、全取消だけでなく、一部の社員の不泊、泊数の短縮、到着日の変更、客室の減数が起こります。誰がいつ連絡したかを記録し、どの予約条件を適用するかを確認します。基本契約の料金と、個別予約の取消条件が食い違ったまま請求しないようにします。
無断不泊の場合も、まず実際の到着状況と連絡履歴を確認します。取消依頼が別の担当者へ届いていた、会社が旅行会社側で変更したつもりだったなど、経路の不一致があるかもしれません。受け取っていない連絡を受領済みと記録したり、請求根拠が未確認の金額を確定扱いにしたりしないでください。
キャンセル料の設計や例外運用は、小さな宿のキャンセルポリシーの作り方で別に扱っています。法人だから常に無制限の違約金を設定できる、担当者が合意したと言えばどの請求も認められる、という一律の説明は避け、実際の契約当事者と取引内容を確認します。
契約締結と個別予約の状態を独立させる
基本契約が合意済みでも、まだ宿泊日が決まっていなければ、客室が売れた状態ではありません。反対に、基本契約の協議中に通常の条件で個別予約が成立している場合もあります。台帳では、契約の状態と予約の状態を別の欄に持ちます。
モデル宿泊約款では、申込みに対する宿の承諾を宿泊契約の成立に結び付けています。実際の予約では、自宿が採用した約款や基本契約、予約経路の条件を確認し、自動返信、仮受付、確定通知の意味をそろえます。請求処理の都合で、既に成立した予約を未確定と扱うような運用にしないでください。
手順6|決済経路に応じて請求とインボイスを整える
書類の名前より、取引と記載事項を確認する
法人契約の提案時に「請求書払いできます」と答えるだけでは、企業が必要とする書類を出せるかは分かりません。支払条件としての後払い、代金を受け取った事実を示す領収書、仕入税額控除に使う適格請求書等は、役割を分けて確認します。
国税庁のインボイスQ&Aは、2026年5月改訂版を確認します。問25は、適格請求書の様式は法令等で固定されておらず、必要な記載事項を満たせば書類の名称を問わないと説明しています。請求書、領収書、明細書という名称だけで、インボイスとして使えるかを判定しないでください。国税庁インボイスQ&A・問25/PDF65頁
適格請求書発行事業者としての登録状況を確認したうえで、登録番号、取引年月日、取引内容、税率ごとに区分した対象金額、消費税額等、必要な宛名等を確認します。適格請求書と適格簡易請求書では必要事項に違いがあるため、宿で採用する書式を一つの言葉でまとめず、該当する要件に沿って点検します。
宿が登録事業者かどうかは、提案段階で企業へ正確に伝えます。登録していない宿が、登録番号の空欄を残した書式だけで適格請求書を発行できるわけではありません。一方、登録していなければ法人との取引そのものが全国一律に禁止されるという説明も適切ではありません。企業の調達・経理上の要件と、税務上の取扱いを分けて相談します。
直販・手配旅行・企画旅行を先に分ける
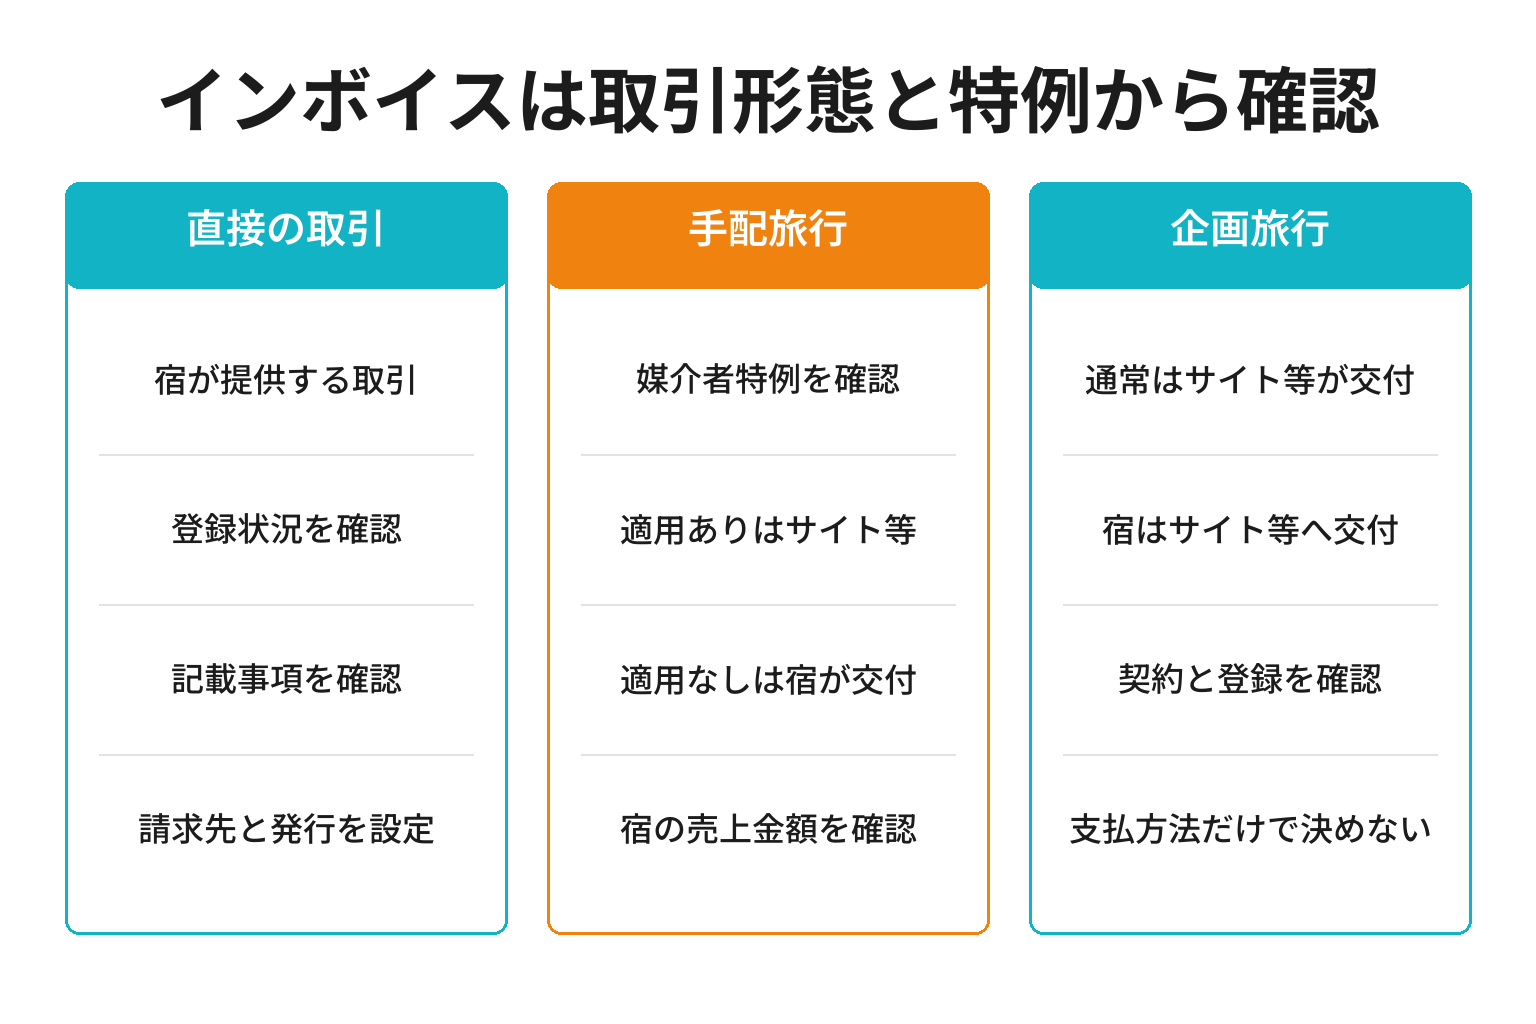
宿のインボイス対応では、現地で現金を受け取ったかどうかだけで発行主体を決めないことが重要です。予約サイト等を利用した場合は、どの当事者が宿泊サービス等を提供する取引なのか、媒介者交付特例を適用しているかを確認します。
国税庁Q&A問49-3は、予約サイト等で事前決済された宿泊について、宿泊明細書等の適宜の書式で適格簡易請求書を交付する方法を示しています。手配旅行と企画旅行を区別し、手配旅行では媒介者交付特例の適用の有無で交付する主体が変わること、企画旅行では通常、予約サイト等が宿泊客へ交付することを説明しています。国税庁インボイスQ&A・問49-3/PDF96~97頁
次の表は、確認の入口をまとめたものです。各当事者の登録状況や取引の要件を満たすことを前提に、個別のサービス契約と照合して使います。OTA経由ならすべて旅行会社が発行する、事前決済なら宿は発行しない、と一律には扱いません。
| 取引の形 | まず確認する事項 | 交付主体の整理 |
|---|---|---|
| 宿と企業等の直接取引 | 宿の登録状況、取引と記載事項、請求先 | 宿が行う取引として適格請求書等を検討 |
| 手配旅行・特例適用あり | 媒介者交付特例の適用と対象取引 | 予約サイト等が交付する整理 |
| 手配旅行・特例適用なし | 宿の取引金額と登録状況 | 宿が交付する整理 |
| 企画旅行 | 予約サイト等が提供する旅行サービスか | 通常は予約サイト等が客へ、宿は予約サイト等へ交付 |
| 法人一括決済 | 上記の取引形態と契約、代金の流れ | 一括決済という名称だけでは決めない |
差引入金額を、そのまま宿泊料金として書かない
問49-3では、宿が課税売上げとして認識している金額が記載金額になると説明されています。予約サイト等との精算で手数料が差し引かれても、原則としてその手数料差引前の金額を確認します。銀行口座へ入った金額だけから、宿泊明細書の課税対象額を作らないようにします。
仮に宿の課税売上げとして認識する税込宿泊料が11,000円、予約サイトとの精算で差し引かれる手数料が1,100円なら、入金9,900円をそのまま宿泊料として記載する、という計算にはなりません。この数字は仕組みを示す仮定例で、実際の手数料率や消費税処理の推奨値ではありません。手数料自体の税区分や請求書は別に確認します。
さらに、予約サイトが客から独自の手数料を受け取る場合や、値引き販売を行う場合、宿が記載する宿泊代金と、客がサイトへ支払った総額が異なることもあるとQ&Aは説明しています。差があることだけで書類を誤りと断定せず、誰の取引の対価かを照合します。企業から差額の説明を求められる場合に備え、宿が説明できる範囲とサイト側へ確認する範囲を決めておきます。
再交付と二重請求を区別する
問49-2では、媒介者交付特例によって予約サイト等が適格請求書を交付した場合、その時点で交付義務を果たしていると説明されています。その後、宿が改めて適格請求書を交付することは、消費税法上妨げられないともされています。したがって「OTAで出ているので宿は絶対に出せない」という一律の案内は避けます。国税庁インボイスQ&A・問49-2/PDF95頁
再交付する場合は、元の書類と取引、記載金額、再交付の理由を確認し、新たな売上や追加の請求として二重計上しない運用にします。複数の適格請求書を受け取ったとしても、一つの課税仕入れへの控除は一回です。企業側へ渡す説明も、書類の再交付と追加料金の請求を区別します。
代金を直接受け取っていないため領収書を出していない場合にも、必要事項を満たす別の名称の書類による対応が考えられます。支払を受け取った事実がないのに受領済みの領収書を作るのではなく、取引実態に合う書類を選んでください。実際の経路が分からない場合は、予約情報と精算条件を確認してから回答します。
入湯税を課税宿泊料の小計へ含めない
国税庁Q&A問58-2は、旅館が手書きの領収書を適格簡易請求書とする例と、入湯税を含めて受け取る場合の書き方を示しています。適格簡易請求書を交付できる要件と必要事項を確認したうえで、課税対象外の金額を税率別の宿泊料小計から除きます。国税庁インボイスQ&A・問58-2/PDF112~113頁
同Q&Aの例では、税込宿泊料16,500円と入湯税150円を受け取ったとき、受領総額は16,650円としつつ、10%対象の税込金額は16,500円です。入湯税150円を加えた16,650円全体を10%対象額にしません。150円はこの出典の例示であり、すべての自治体・利用者に適用する税額ではありません。
法人の月次請求でも、宿泊料、会社が負担する追加費用、個人が現地で精算した費用、入湯税等を混ぜないようにします。請求総額と税率別対象額が一致しない理由を、明細で追えるようにします。宿泊料に飲食や付帯サービスを含める場合も、実際の提供内容に応じた税区分を確認し、便宜上すべて同じ率にまとめないでください。
月次請求は、予約実績と発行書類と入金を照合する
請求前に、企業ID、宿泊日、予約番号、利用内容、取消や返金、会社負担額、個人精算額を確認します。企業の案件番号や部署名を請求書へ求められる場合は、予約時から記録すると後から調べ直す負担が減ります。請求書番号と対象期間、元の宿泊明細の対応も残してください。
発行後は、指定先へ送った状態、相手が受領して内容確認した状態、支払期日、入金を確認した状態を分けます。メールを送信できたことは、請求が承認された証拠でも入金の証拠でもありません。返送、宛先変更、差戻しがあれば、内容と対応予定を台帳へ反映します。
電子で受け取る・交付する書類や元データは、自宿に適用される保存要件に沿って扱います。この記事の台帳を作れば電子帳簿保存法対応まで完了すると判断せず、会計担当と保存方法を確認してください。また、取引先の仕入税額控除の経過措置は、宿泊の予約方法とは別の論点です。インボイス経過措置の時期と確認事項を参照する場合も、対象取引と取引時点を確認して扱います。
手順7|90日間で営業と債権を見直す
契約社数と稼働した契約社数を分ける
法人営業の報告では、候補企業数、会話した企業数、提案数、試泊数、基本契約数、予約数、実宿泊数、請求額、入金額を分けます。基本契約が増えたことは関係構築の進捗ですが、宿泊売上や現金収入が発生した証拠ではありません。
さらに、契約企業のうち一定期間内に予約した企業、実際に宿泊した企業、入金が確認できた企業を分けて見ると、どこで止まっているかが分かります。契約後に利用が始まらない理由が、社内への案内不足なのか、対象日がないのか、予約方法が難しいのかを確認します。契約書を送り終えた時点で担当を外さないようにします。
指標の期間もそろえます。今月結んだ契約から来月の予約が入った場合、今月の契約数と今月の実宿泊数を単純に割って「利用率」としても、契約の稼働状況は分かりません。契約した企業の集団を追う方法と、各月の宿泊実績を集める方法を区別して使います。
テンプレート10|営業・宿泊・債権のKPI票
法人契約の営業・宿泊・債権KPI票
対象期間:[開始日~終了日] 集計日:[年月日]
営業担当:[氏名] 宿泊担当:[氏名] 経理担当:[氏名]

【営業の進行】
候補企業:[社数・重複を除く基準]
需要を確認できた企業:[社数・確認内容]
提案済み:[社数・件数・提案番号]
試泊済み:[社数・件数・実施内容]
基本契約済み:[社数・成立を確認した証拠]
保留・終了:[社数・理由・再連絡条件]
次の行動:[企業ID・担当・内容・期限]

【予約と実宿泊】
予約をした契約企業:[社数・予約日基準]
実宿泊した契約企業:[社数・宿泊日基準]
予約された室泊数:[室数×泊数・対象宿泊期間]
実際の室泊数:[室数×泊数・取消と不泊は分離]
取消・減室・不泊:[件数・室泊数・理由]
宿泊売上:[同じ税区分と計上基準で集計]
管理用貢献額:[定義した費用を控除・合計と単位]
追加対応時間:[工程別合計・1予約当たり等]
未解決の運用課題:[内容・担当・期限]

【請求と入金】
未請求:[対象宿泊・金額・原因・発行予定]
請求済み:[請求書番号・金額・送付先・送付日]
支払期日前:[金額・期日]
支払期日超過:[金額・超過日数・相手の回答]
入金確認済み:[日付・金額・対象請求書番号]
未消込入金:[金額・照合する情報]
差戻し・相殺・返金:[内容・根拠・承認者]
売掛残高:[期首+請求等-入金等の照合]
取引継続の判断:[継続/条件変更/新規受付の見直し]
判断理由と対応:[営業・経理・責任者の確認]
※そのままコピーして使えます
この票では、企業数と予約件数と室泊数の単位を混ぜません。同じ企業が2名を1室ずつ3泊予約し、全員が宿泊した場合、企業数は1社、実宿泊の室泊数は2室×3泊=6室泊です。延べ人数の人泊と同じ数になるのは、この例では1室1名だからです。複数名1室の研修利用へ、その関係をそのまま当てはめないでください。
営業の歩留まりは、同じ候補集団で比較する
仮に最初の候補30社のうち12社と需要の会話ができ、6社へ提案し、3社と基本契約を結んだとします。この場合、候補から需要会話への割合は12÷30=40%、提案先から基本契約への割合は3÷6=50%です。数字は計算の仮定例で、宿泊業の平均や本記事による獲得実績ではありません。
そこへ、以前からの紹介で結んだ2社を追加するときは、同じ30社の成果として分子へ入れないようにします。また、基本契約の3社のうち実宿泊した企業が1社なら、契約3社をすべて利用中と報告しません。契約後の観察期間も付け、まだ利用予定日が来ていない企業と、予定がない企業を分けます。
歩留まりが低いときは、営業量を増やす前に止まった理由を見ます。候補の業務と宿泊需要が合っていなかった、窓口が違った、請求方法が企業の規程に合わなかった、といった原因により、直す箇所は異なります。広告や営業文を変えても、提供条件の不足が残れば前へ進まない場合があります。
売掛金は、支払期日と確認状況で分ける
後払いを始める際は、請求額の合計だけでなく、どこまで未回収で、いつ支払われる予定かを見ます。企業ごとの残高、期日、未請求額、照合できていない入金を分け、予約を追加で受けた場合に未回収額がどの程度まで増えるかを確認します。
仮に期首の売掛残高が100,000円、当期の請求計上が300,000円、確認して消し込んだ入金が250,000円、訂正・相殺等がなければ、期末の残高は100,000円+300,000円-250,000円=150,000円です。この150,000円には、期日前の請求と期日超過が混在する可能性があります。全額を滞納と呼ばず、期日ごとの内訳を確認します。
入金があっても振込名義や金額が一致しない場合、別の請求へ誤って消し込まないようにします。振込手数料、複数請求の合算、相殺、別拠点名義など、差の理由を確認します。営業担当が「払うと言っていた」と伝えたことと、銀行で実際の入金を確認したことは区別します。
期日を過ぎた場合は、送付先の誤り、請求書の差戻し、承認待ち、金額の争い、支払処理の遅れを確認します。連絡の日時、相手の回答、支払予定、次の確認日を残します。督促の頻度や方法を担当者の感情で決めず、契約と事実に沿って責任者が対応方針を決めてください。
新しい後払い予約を受けるか、事前払いへ変更するかは、契約条件と既存予約への影響を確認して判断します。未回収があるという理由だけで、すでに成立している宿泊を一方的に取り消してよいとは決めないようにします。紛争化しそうな場合は、契約・請求・連絡の記録をそろえて専門家へ相談します。
90日間の進め方を、期限と確認事項で決める
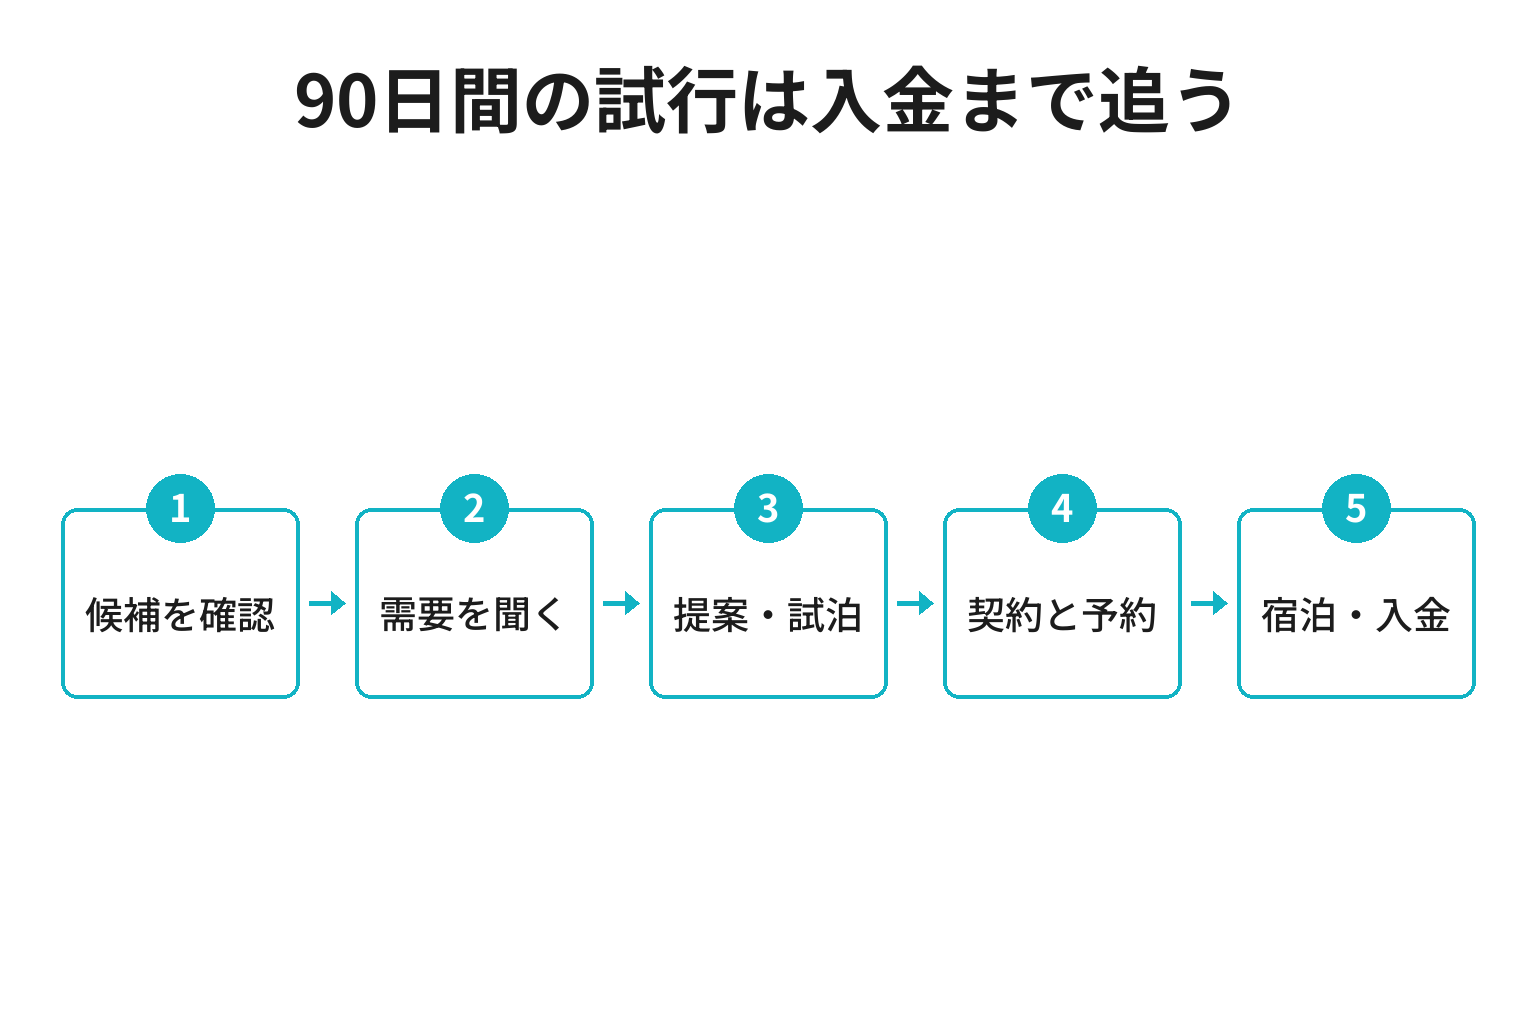
最初の1~15日は、対象となる法人像、需要マップ、料金の最低条件、対応できる支払方法を整理します。客室や受付の制約が分からないまま、営業だけを先に始めないようにします。既存の法人利用がある宿は、まずその取引でどこに手間が掛かっているかを確認してください。
16~30日は、候補企業の窓口と連絡履歴を確認し、条件に合う相手へ需要を尋ねます。30社という数を埋めること自体を目的にせず、根拠が確認できる候補から進めます。相手が多忙な時期や、案内を受けない窓口の条件も記録します。
31~60日は、具体的な需要に合わせて提案し、必要な案件では試泊や現地確認を行います。提案後の値引きに進む前に、採用条件と未解決事項を確認します。契約や請求書の書式も、利用開始前に企業側の担当者へ確認できる形に整えます。
61~90日は、合意した案件を予約・宿泊・請求へ進め、実際の作業時間と原価、請求の差戻し、入金を確認します。企業の利用時期によっては90日以内に宿泊や入金まで到達しないこともあります。その場合は未到達の理由と予定を記録し、達成済みとは報告しません。
この日程は試行用の運用案で、契約獲得までの標準日数ではありません。会社の決裁や案件の時期に合わせて調整し、相手の回答を急がせるために架空の締切や残室を示さないようにします。新規営業と実際の宿泊運営を並行するため、毎週の担当時間も計画に入れてください。
継続する契約は、利益と負担と需要の偏りで判断する
利用が多い企業でも、通常の高単価販売ができる日だけ安い料金で泊まる、請求の差戻しが多い、部屋を押さえたまま直前に減らすなど、当初の条件とずれていないかを確認します。採算を見直す際は、企業への不満として扱う前に、契約や案内の曖昧さが原因でないかを点検します。
売上の一社への集中も見ます。大きな案件が終了した場合の影響を把握し、複数の需要源や通常販売と組み合わせて運営できるかを考えます。法人需要なら景気や案件変更の影響を受けない、契約さえあれば閑散期がなくなる、といった前提を置かないことが大切です。
企業向けの予約案内は、初回の担当者だけでなく、実際に申し込む従業員が迷わず使える形へ整えます。対象者、対象日、料金、空室照会、会社負担、変更窓口を一つの案内にそろえます。予約ページ全体の整備は、南紀の宿の直接予約につなぐ情報設計と合わせて確認できます。
よくある質問
Q. 小さな旅館や民宿でも法人契約を獲得できますか?
部屋数だけで決まるものではありません。近隣の仕事や来訪者の需要、移動、到着時刻、食事、連泊、請求条件と自宿の受入条件を照合します。対応できる範囲を明示し、具体的な需要から提案する方法を取ります。
Q. 最初はどの企業へ営業すればよいですか?
自宿から利用しやすい仕事の拠点、工事・保守、取引先訪問、研修等の需要源を調べます。公開情報を宿泊需要の確定とせず、誰が来訪し、誰が宿を手配するかを確認します。既存の接点や重複連絡の有無も先に点検します。
Q. 観光庁の出張・業務の数字を法人契約の市場規模に使えますか?
そのまま直接法人契約の市場規模にはできません。旅行目的としての出張・業務には幅広い活動が含まれ、直接契約の有無や宿の売上だけを表す指標ではありません。集計対象と単位を確認し、自宿の実需は個別に確認します。
Q. 法人料金は通常料金から何%引くのがよいですか?
全国共通の推奨割引率で決めず、宿泊の変動費、販売・決済費用、受付と請求の追加負担、対象日を確認します。手数料が減っても値引き後の貢献額が小さくなる場合があります。自宿の数字と提供条件で比較します。
Q. 基本契約を結べば一定の泊数を確保できますか?
料金や請求条件の基本契約と、最低利用数量の約束は別です。見込泊数を購入保証として扱わず、数量や客室確保を約束する場合は、対象期間、未使用、減室、開放期限等を具体的に合意します。
Q. 法人契約では月末締めの後払いが必須ですか?
必須と一律には決められません。企業の手配・経理条件と宿の与信、資金繰りを踏まえて、現地払い、事前払い、審査後の後払い等を協議します。締日だけでなく、請求の提出期限と支払期日まで確認します。
Q. 試泊は無料で提供するべきですか?
無料が必須ではありません。確認する目的、参加者、企業の規程、費用負担を先に合意します。実泊した事実と、見本による予約・請求の確認を分け、試泊を継続契約や最低泊数の確約として数えないようにします。
Q. 観光庁のモデル宿泊約款だけで法人契約を作れますか?
モデル宿泊約款は宿泊契約の参考資料で、法人の予約権限、与信、月次請求等を網羅した基本契約一式ではありません。最終改正は2023年12月13日で、別表第2の取消率欄は空欄です。自宿の条件と必要な特約を確認します。
Q. 会社名を名乗る予約なら、会社へまとめて請求できますか?
会社名だけで後払いの権限や負担範囲を判断しません。利用資格、申込者と承認者、会社負担と個人負担、請求先を確認します。追加飲食や私的利用まで当然に会社負担とせず、予約時と現地で条件を照合します。
Q. OTAで事前決済した場合、宿はインボイスを発行しませんか?
事前決済という理由だけでは決まりません。手配旅行か企画旅行か、媒介者交付特例の適用、登録状況、宿の売上金額を確認します。手配旅行で特例がない場合は宿が交付する整理があり、領収書以外の適切な書類も検討できます。
Q. OTAからの差引入金額を宿泊明細書に記載してよいですか?
入金額だけで決めません。国税庁Q&Aは宿が課税売上げとして認識する金額を確認し、手数料が差し引かれる場合は差引前の金額を扱うと説明しています。サイト独自の手数料や値引き等で客の支払総額と異なる場合も、取引関係を照合します。
Q. 入湯税も消費税10%の宿泊料へ含めますか?
入湯税など課税対象外の金額は、税率別の課税宿泊料小計から除いて記載します。受領総額へ含めて表示する場合も内訳を分けます。実際の入湯税額や対象者は自治体等の条件を確認し、全国一律の金額として扱いません。
Q. JCSの初期費用・月額費用無料は宿の手数料も無料という意味ですか?
企業利用者向けの無料案内から、宿側の販売手数料や決済費用までゼロとは判断できません。宿の契約、販売条件、精算方法を確認します。サービスの導入企業数や掲載プラン数も、表示時点と注記をそろえて読みます。
Q. 法人営業の成果は契約社数だけで評価できますか?
契約社数だけでは実際の稼働や回収は分かりません。提案、試泊、基本契約、個別予約、実宿泊、請求、入金を別の状態で記録します。対象期間と企業の集団をそろえ、売上、追加負担、未回収、次の利用予定まで確認します。
法人契約を、継続して使われ入金まで確認できる取引にする
宿の法人契約は、契約書を交わすことだけを目的にすると、その後の予約や請求でつまずく場合があります。相手の仕事と利用条件を確かめ、料金、客室確保、予約権限、支払いを一つにつなげて初めて、現場が提供できる取引になります。
最初に進めることは、自宿が売りたい日と受け入れられる条件を整理し、需要の根拠がある候補を台帳へ記入することです。相手の窓口と連絡条件を確かめ、確認できた需要へ一枚の提案を作ります。値引きに進む前に、手配や請求の不便を解消できるか、原価と作業負担に見合うかを確認してください。
試泊や初回利用では、特別な接待を増やすより、通常の受付、客室、食事、請求の流れを確かめます。未確定の条件は担当者と期限を付け、合意した条件を現場が確認できる形へ整えます。契約後も、企業内の案内、予約の発生、請求の受領、入金まで追うことが大切です。
90日間の記録があれば、候補の選び方、提案の内容、価格、受付、債権管理のどこを直すかを判断しやすくなります。自宿の仕事を圧迫する条件は見直し、継続利用に合う条件を明確にします。契約獲得と実泊と入金を分けて評価することが、法人営業を続けられる土台になります。
株式会社Tipでは、宿泊施設の提供条件を整理し、法人向け提案書、料金案内、予約ページのつながりを見直すご相談を受け付けています。現在の料金表、客室と受入条件、過去の法人利用で困ったことを整理すると、改善する箇所を具体化できます。個別契約の有効性や税務処理は、実際の取引情報をそろえ、必要な専門確認と分けて進めます。
本記事で確認した一次資料
資料の確認日は2026年9月13日です。調査の対象、資料の改訂日、サービス表示の時点を区別して使用しています。本文の営業件数、期間、料金、費用、計算例、運用票は、自宿で設計するための仮定・記入例です。
- 観光庁「旅行・観光消費動向調査」:調査対象、旅行目的、集計資料の位置付け。出張・業務を直接法人契約の市場統計としないための確認。
- 観光庁「旅行・観光消費動向調査 用語の解説」:PDF2頁の出張・業務の定義。業務の種類と取引・予約経路を区別。
- 観光庁「モデル宿泊約款」:最終改正2023年12月13日。第1~3条等の契約関係と、PDF8頁の別表第2の率欄が空欄であることを確認。
- 国税庁「適格請求書等保存方式に関するQ&A」2026年5月改訂版:問25・PDF65頁、問49-2・PDF95頁、問49-3・PDF96~97頁、問58-2・PDF112~113頁。書類の名称、交付主体、再交付、記載金額、入湯税の区分。
- じゃらんコーポレートサービス公式案内:現行ページの27,000社以上の表示、15,000以上の法人限定プランに付された2020年6月時点の注記、企業向け初期・月額費用の案内。宿の手数料や獲得成果へ拡張しないための確認。