結論: 免税事業者などから仕入れたときの「8割控除」は、2026年(令和8年)9月30日で終わります。ただし10月1日からの割合は50%ではなく70%です。令和8年度税制改正で経過措置が2年延長され、70%→50%→30%と段階的に下がる形に見直されました。50%になるのは2028年(令和10年)10月1日からです。9月中にやるべきことは、免税事業者との取引の洗い出しと、会計ソフトの区分設定の確認の2つです。
この記事の要点 対象読者: 和歌山県(特に南紀)で消費税を本則課税で申告している中小事業者・法人経営者と、宿泊・観光・飲食・小売・農水産の現場責任者 読了後にできること: 自社に免税事業者の取引先が何社あり、10月から負担がいくら増えるかを金額で把握し、9月中に会計処理と取引先との話し合いの段取りをつけられる状態になる
「インボイスの8割控除、10月で終わり」——9月に入って、こうした見出しを目にした方は多いはずです。そして多くの記事や社内資料に、「10月から控除は50%になる」と書かれています。
ここが今回いちばん大事な点です。その「50%」は、改正前のスケジュールです。
制度が始まった2023年10月の時点では、確かに「3年間80%→次の3年間50%→その後は控除なし」という予定でした。ところが令和8年度税制改正で、この予定が見直されました。国税庁が公表している令和8年度税制改正特集(インボイス制度)によれば、2026年10月からの2年間は70%、50%になるのはその次の2028年10月からです。
つまり、10月からの負担増は、多くの人が身構えていたほど急ではありません。しかし「何もしなくていい」わけでもありません。割合が変わる以上、帳簿の書き方も会計ソフトの設定も、10月1日をまたぐ請求書の扱いも、実務は確実に切り替わります。そして取引条件を見直すなら、そのやり方には法律上の決まったルールがあります。
この記事では、①今回の改正で何がどう変わったのか、②和歌山・南紀の業種ごとにどこが効いてくるのか、③9月中に終わらせる5ステップとコピペで使える7本のプロンプト、④「やってはいけない4つの対応」と5つの誤解を整理します。手元に、免税事業者かもしれない外注先の名前を思い浮かべながら読み進めてください。
目次
まず結論:控除割合は「80%→70%→50%→30%→0%」の5段階になった
最初に全体像です。免税事業者や消費者など、インボイス(適格請求書)を出せない相手から仕入れたときに、消費税の仕入税額控除ができる割合は、次のスケジュールで下がっていきます。
| 課税仕入れを行った日 | 控除できる割合 | 期間の長さ |
|---|---|---|
| 2023年10月1日〜2026年9月30日 | 80% | 3年間(もうすぐ終了) |
| 2026年10月1日〜2028年9月30日 | 70% | 2年間(ここが今回の変更点) |
| 2028年10月1日〜2030年9月30日 | 50% | 2年間 |
| 2030年10月1日〜2031年9月30日 | 30% | 1年間 |
| 2031年10月1日以降 | 0%(控除なし) | — |
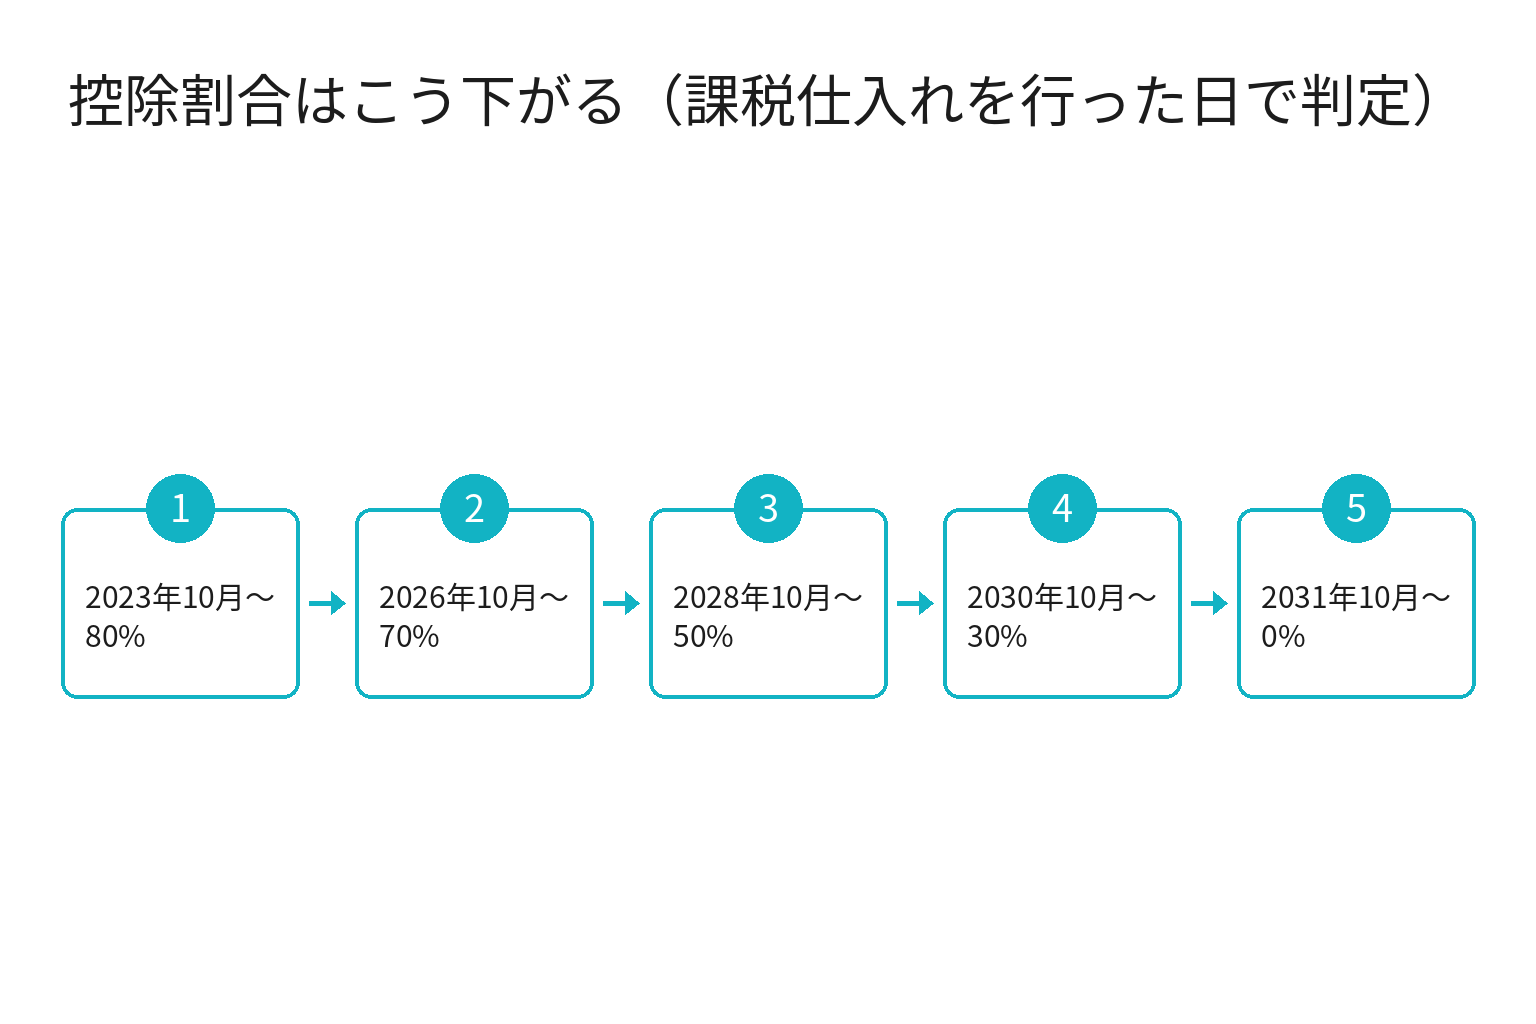
ポイントは3つです。1つ目、10月からの割合は70%であって50%ではないこと。2つ目、経過措置そのものが2031年9月30日まで2年延ばされたこと。3つ目、下げ幅が「80→50」の一気に30ポイントではなく、「80→70→50→30」と刻まれたことです。改正前より、事業者にとっては緩やかな方向の見直しです。
ただし、割合が変わる日は待ってくれません。2026年9月30日までの仕入れは80%、10月1日以降の仕入れは70%。この線引きが、来月から毎日の伝票に発生します。
何が起きたか|令和8年度税制改正による4つの変更点
ここからは、国税庁が公表している内容に沿って、変更点を1つずつ確認します。以下はすべて2026年9月7日時点で国税庁の「令和8年度 税制改正特集」に掲載されている内容です。これ以上の将来の見通しは、現時点では公表されていません。
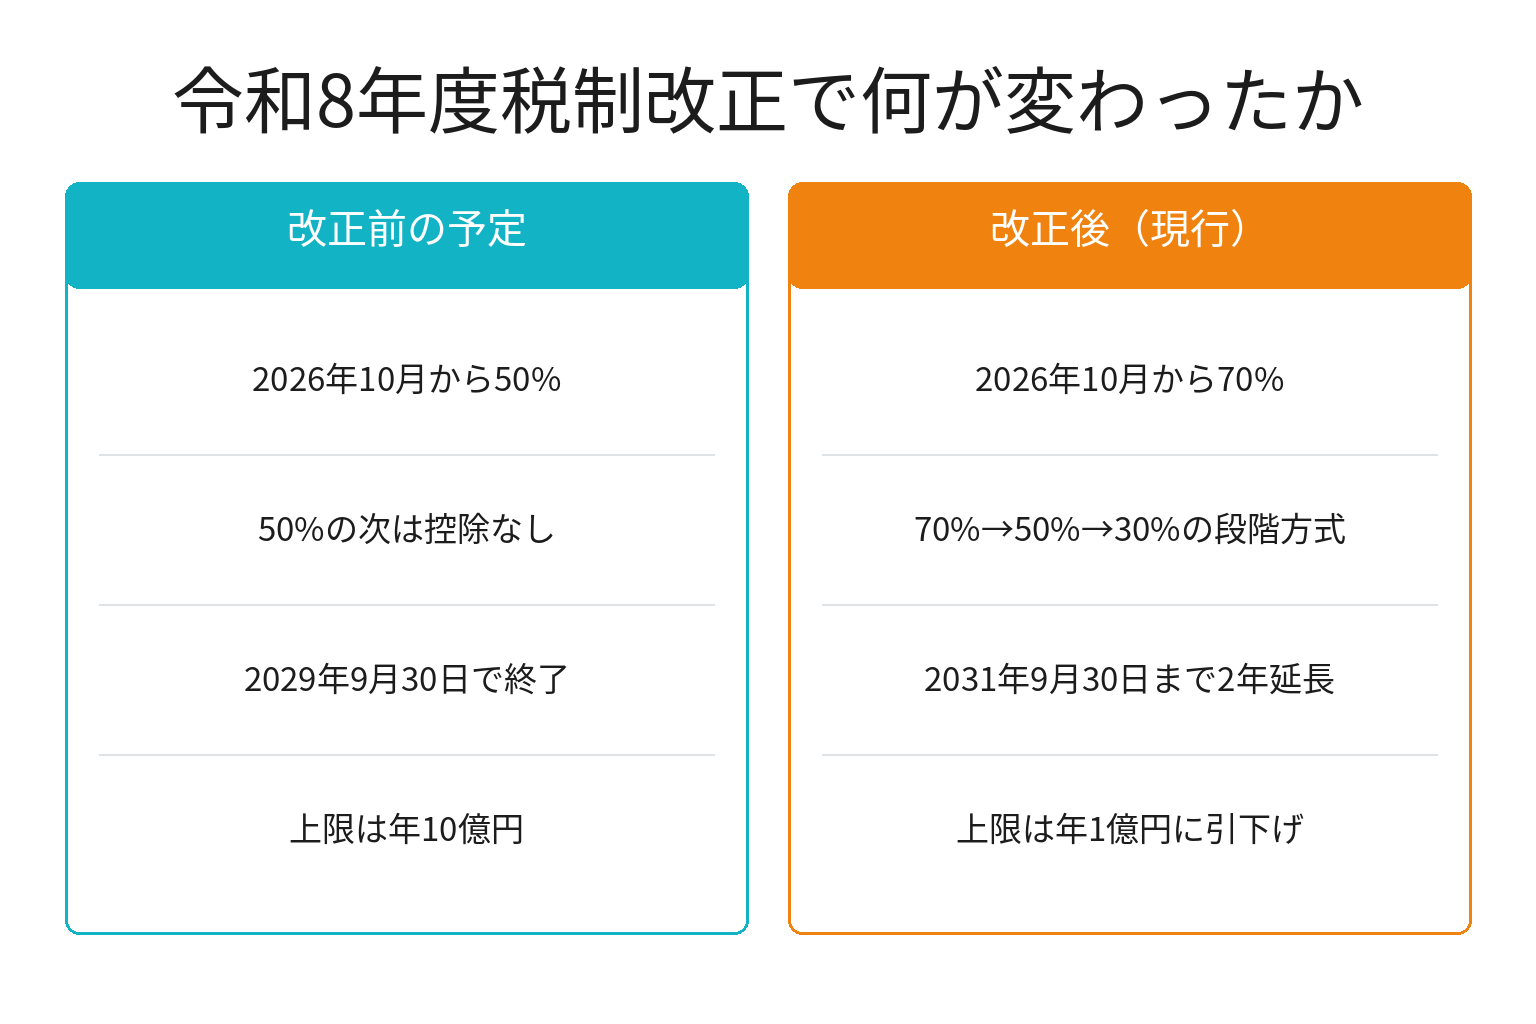
変更点1: 控除割合が「7割・5割・3割」の段階方式になった
改正前は、2026年10月1日から一律50%になる予定でした。改正後は、2026年10月から2年間が70%、2028年10月から2年間が50%、2030年10月から1年間が30%です。国税庁の資料では「7・5・3割控除」と呼ばれています。
変更点2: 経過措置の期限が2031年9月30日まで2年延長された
改正前の終了予定は2029年9月30日でした。改正後は2031年9月30日まで使えます。逆にいえば、2031年10月1日以降は、インボイスのない仕入れの消費税は1円も控除できません。5年後の話ですが、取引先の構成を長期的にどうするかは、この日付を前提に考えることになります。
変更点3: 経過措置が使える上限が「10億円」から「1億円」に下がった
国税庁の資料では、「一のインボイス発行事業者以外の者からの課税仕入れの合計額(税込み)が、その年又は事業年度で1億円(改正前:10億円)を超える場合には、その超えた部分の課税仕入れについて適用できません」とされています。適用は2026年10月1日以後に開始する課税期間からです。
判定は「取引先1者ごと」「年または事業年度ごと」です。1者への年間支払が税込1億円を超える規模の外注先がある事業者は限られますが、建設や運送で特定の協力会社に集中発注しているケースでは確認が必要です。
変更点4: 2割特例が終わり、個人事業者に「3割特例」ができた
ここは、売り手側(免税事業者からインボイス発行事業者になった側)の話です。
売上にかかる消費税の2割だけを納めればよい「2割特例」は、2026年9月30日が属する課税期間までの適用で終了します。個人事業者なら、2026年分(2026年12月31日まで)が最後です。
その代わり、個人事業者に限り「3割特例」が新設されました。国税庁の資料によれば、基準期間の課税売上高が1,000万円以下であることなどを要件に、令和9年分(2027年分)・令和10年分(2028年分)の確定申告で、納付税額を売上税額の3割とすることができる特例です。法人には3割特例がない点に注意してください。
あわせて、2割特例・3割特例を使った翌課税期間に限り、簡易課税制度の届出書をその課税期間の申告期限までに出せば適用を受けられる移行措置も設けられています。
いくら負担が増えるのか|税込110万円あたりの計算
抽象論では動けないので、金額に直します。ここでは消費税率10%、本則課税(実額で仕入税額控除を計算する方式)、課税売上割合95%以上を前提にした単純計算です。
免税事業者への年間の支払が税込110万円だとすると、そこに含まれる消費税相当額は10万円です。
| 控除割合 | 控除できる額 | 自社が負担する額 | 80%のときとの差 |
|---|---|---|---|
| 80%(2026年9月30日まで) | 8万円 | 2万円 | — |
| 70%(2026年10月1日〜) | 7万円 | 3万円 | +1万円 |
| 50%(2028年10月1日〜) | 5万円 | 5万円 | +3万円 |
| 30%(2030年10月1日〜) | 3万円 | 7万円 | +5万円 |
| 0%(2031年10月1日〜) | 0円 | 10万円 | +8万円 |
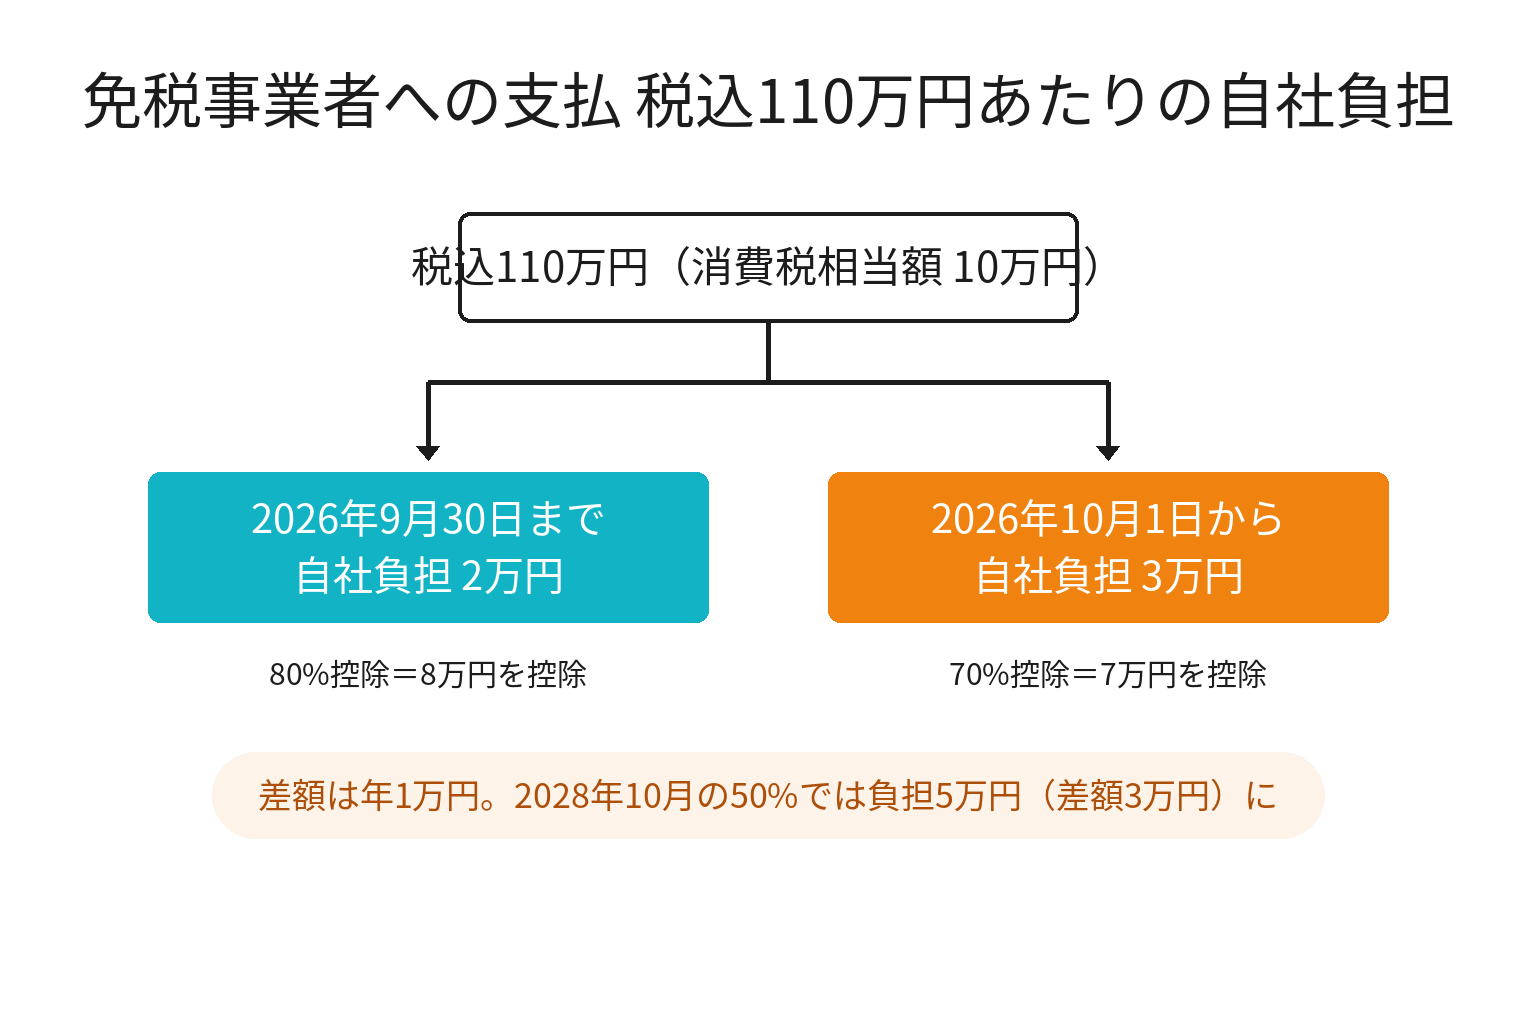
覚え方はかんたんです。免税事業者への年間支払が税込110万円ごとに、10月から年1万円ずつ負担が増える。これだけです。
自分の宿や店に置き換えてみてください。客室清掃を個人事業主に月11万円(税込)で頼んでいるなら、年132万円。増える負担は年1万2,000円です。ガイドや送迎ドライバー3人に年間合計330万円を払っているなら、増えるのは年3万円。値上げ交渉をひっくり返すほどの金額ではない、という規模感が見えてくるはずです。
一方、2028年10月に50%へ下がると、80%のときと比べた差は税込110万円あたり年3万円に広がります。今回の10月は「70%への小さな一段」であり、本番は2年後という理解が、いちばん実態に近い受け止め方です。
和歌山・南紀の事業者への影響|どの取引が対象になるか
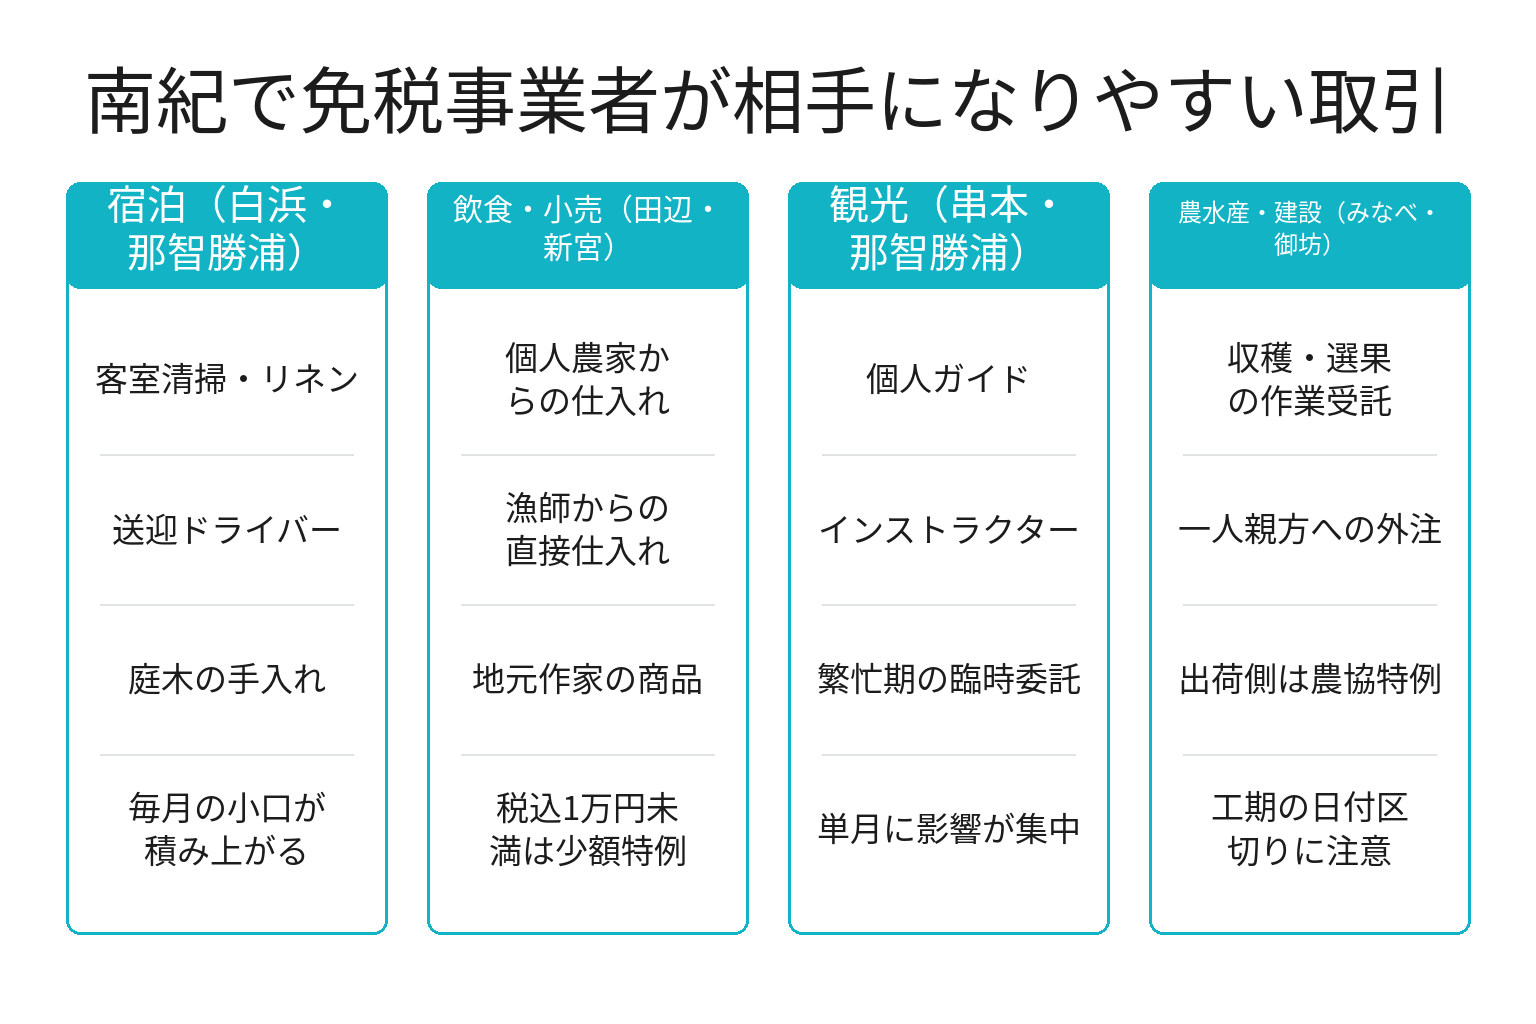
南紀(田辺・白浜・新宮・みなべ・串本・那智勝浦・御坊)の事業者にとって、免税事業者との取引は珍しいものではありません。むしろ、地域の仕事の多くが個人事業主との継続的な関係で回っています。
| 業種 | 免税事業者が相手になりやすい取引 | 10月からの効き方 |
|---|---|---|
| 宿泊(白浜・田辺・那智勝浦) | 客室清掃、送迎、リネン回収、庭木の手入れ、写真撮影 | 月額の外注が多く、毎月じわりと効く |
| 飲食・小売(田辺・新宮・串本) | 個人農家・漁師からの直接仕入れ、地元作家の商品仕入れ | 1回あたり税込1万円未満なら影響しない場合がある |
| 観光アクティビティ(串本・那智勝浦) | 個人ガイド、インストラクター、繁忙期の臨時ドライバー | 外注が繁忙期に集中する分、単月の影響が大きい |
| 農水産(みなべ・田辺) | 収穫・選果の作業受託、資材の個人業者 | 出荷側(売り手)は農協特例で扱いが異なる |
| 建設・修繕(御坊・田辺) | 一人親方への外注 | 工期が10月をまたぐ工事は日付の区切りに注意 |
宿泊・観光: 「毎月・少額・長期」の外注が積み上がる
宿の場合、影響は1件の大きな取引ではなく、清掃・送迎・洗濯・庭木といった毎月の小口外注の合計として現れます。単価が小さいので見落としやすい一方、年間で足せばまとまった金額になります。まず洗い出すべきは、毎月同じ相手に、同じくらいの金額を振り込んでいる先です。
なお、直接予約を増やす取り組みとは違い、これは「売上を増やす」話ではなく「取りこぼしを防ぐ」話です。宿の売上側の打ち手は南紀の宿が直予約を増やす方法|白浜・田辺・串本の実情に合わせた7ステップ【2026年8月】で扱っていますので、あわせてご覧ください。
飲食・小売: 「税込1万円未満」なら影響しない場合がある
ここは朗報です。少額特例という別の経過措置があります。国税庁の資料によれば、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者は、税込1万円未満の課税仕入れについて、インボイスの保存がなくても帳簿の保存だけで満額の仕入税額控除ができます。適用期間は2023年10月1日から2029年9月30日までです。
1万円未満かどうかは「1回の取引ごと」で判定します。近所の農家さんから7,000円分の野菜を仕入れる、といった取引は、今回の70%への引き下げの影響を受けません。売上規模が1億円以下の飲食店・小売店にとっては、この特例が事実上の防波堤になります。
農水産: 出荷する側は「農協特例」で扱いが変わる
みなべ・田辺の梅農家、勝浦や串本の漁業者のように、自分が売り手として農協・漁協や卸売市場に出荷している場合は、話が違います。無条件委託方式・共同計算方式で農協等に委託販売しているときは、生産者側のインボイス交付義務が免除され、買い手側は農協等が交付する書類の保存で仕入税額控除ができる仕組み(農協特例)があります。卸売市場を通じた出荷にも同様の特例があります。
ただし、農協等に出荷していれば自動的に対象になるわけではなく、委託方式の要件を満たしていることが条件です。ご自身の出荷形態が該当するかは、組合の担当窓口と国税庁のQ&Aで必ず確認してください。
建設・運送: 10月をまたぐ工事の「日付の区切り」に注意
控除割合は「課税仕入れを行った日」、つまり物やサービスの提供を受けた日で判定します。請求日でも支払日でもありません。9月に完了した工事の請求書が10月に届いても、その仕入れは80%です。逆に10月に着工した分は70%です。工期が月をまたぐ工事では、9月30日までの出来高と10月1日以降の出来高を分けて記録しておくと、後で慌てずに済みます。
今週やること|9月中に終わらせる5ステップ
ここからが実務です。各ステップのプロンプトは、ChatGPTなどの対話型AIにそのまま貼り付けて使えます。( )の中を自社の情報に書き換えてください。
ステップ1: 免税事業者の取引先を洗い出す
最初にやることは、値上げ交渉でも会計ソフトの設定でもなく、「誰がインボイスを出せていないか」を一覧にすることです。判定方法はシンプルで、受け取った請求書・領収書に「T」で始まる13桁の登録番号があるかどうかを見ます。番号があれば、国税庁インボイス制度適格請求書発行事業者公表サイトで実在と氏名・名称を確認できます。
会計ソフトを使っている場合は、多くの製品で「経過措置対象の仕入れ」を抽出するレポートが出せます。過去12か月分を出力して、金額の大きい順に並べてください。
あなたは中小企業の経理実務に詳しいアシスタントです。以下の材料から、インボイス経過措置の影響を受ける取引先の棚卸し表を作ってください。

【材料】
・当社の業種と規模: (例: 和歌山県田辺市の旅館・客室12室・年商8,000万円)
・消費税の申告方式: (本則課税/簡易課税/2割特例のいずれか。不明なら「不明」)
・登録番号のない請求書を出してくる取引先と年間支払額(税込):
 - (例: 清掃 山田さん/年132万円)
 - (例: 送迎ドライバー/年60万円)
 - (例: 庭木の手入れ/年22万円)

出力: ①取引先を年間支払額の大きい順に並べた表(取引先/年間支払額(税込)/含まれる消費税相当額/2026年9月まで(80%)の自社負担/2026年10月から(70%)の自社負担/差額) ②差額の合計 ③金額の大きい順に、確認すべき論点を3つ。
計算の前提(税率10%・本則課税)を必ず明記し、材料にない取引先は追加しないでください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
このステップだけで、多くの事業者は「思ったより小さい」か「1社だけ突出している」のどちらかに気づきます。どちらの結論でも、次の打ち手が変わるので価値があります。
ステップ2: 自社が「そもそも影響を受ける立場か」を確認する
意外に多いのが、自社に関係がないのに対応しようとしているケースです。今回の経過措置が関係するのは、消費税を本則課税で申告している買い手だけです。
- 簡易課税制度を選んでいる → 仕入れの実額で控除を計算しないため、影響なし
- 2割特例を使っている → 同じく売上ベースで納税額を計算するため、影響なし
- 免税事業者である(売上1,000万円以下で消費税を納めていない) → そもそも仕入税額控除をしないため、影響なし
自社がどれに当たるか分からない場合は、直近の消費税申告書を出してください。「簡易課税」の欄に記載があるか、付表の様式が簡易課税用かで判別できます。判断がつかないときは、顧問税理士か所轄の税務署に確認するのが確実です。地域の相談先としては、商工会議所の税務相談・記帳指導も使えます(田辺商工会議所の入会と会費|年会費9,000円からの内訳と手続き7ステップ【2026年9月】で会員サービスの範囲を整理しています)。
あなたは中小企業の経理実務に詳しいアシスタントです。以下の材料から、当社がインボイスの経過措置(80%→70%)の影響を受ける立場かどうかを整理してください。

【材料】
・年間の課税売上高の目安: (例: 8,000万円)
・消費税の申告をしているか: (している/していない/不明)
・直近の消費税申告書で「簡易課税」の記載: (ある/ない/確認できていない)
・2割特例を使ったことがあるか: (ある/ない/不明)
・法人か個人事業者か:

出力: ①影響を受ける立場かどうかの整理(本則課税/簡易課税/2割特例/免税事業者のどれに当たりそうか) ②そう考える理由 ③確定させるために確認すべき書類と確認先。
断定はせず、材料から判断できない点は「税理士または所轄税務署に要確認」と明記してください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
ステップ3: 会計ソフトの区分設定と帳簿の記載を確認する
経過措置を使うには、区分記載請求書等と同じ事項が記載された請求書等の保存に加えて、帳簿に「経過措置の適用を受ける課税仕入れである旨」を記載する必要があります。国税庁のQ&Aでは、取引ごとに「80%控除対象」などと記載する方法のほか、記号や番号を付けてその意味を欄外に示す方法も認められています。
実務でやることは、次の3つです。
- 会計ソフトの税区分に、10月1日以降の「70%控除」の区分が用意されているかを確認する
- 用意されている場合、自動で切り替わるのか、手動で選び直すのかを確認する
- 10月最初の仕訳を1本入れてみて、帳簿の摘要にどう表示されるかを目で見る
3番目が肝心です。設定を「したつもり」で9月を終えると、11月の記帳でまとめて直すことになります。会計ソフトの入れ替えや設定見直しに費用がかかる場合は、和歌山県のデジタル化支援メニュー完全ガイド|使える制度と申し込み手順【2026年8月】で紹介している無料相談窓口や専門家派遣を先に使うと、判断が早くなります。
あなたは中小企業の経理担当者を支援するアシスタントです。以下の材料から、インボイス経過措置の割合変更(80%→70%)に伴う会計ソフトの設定確認手順を、チェックリスト形式で作ってください。

【材料】
・使っている会計ソフト: (例: 弥生会計/freee/マネーフォワード/その他)
・記帳している人: (例: 社長本人/経理担当1名/税理士に丸投げ)
・免税事業者からの仕入れの件数の目安: (例: 月10件程度)

出力: ①9月中に確認する項目(□つき) ②10月最初の1週間で確認する項目(□つき) ③税理士に聞くべき質問3つ。
ソフトの具体的な画面名や操作手順は、確認できない場合は「メーカーのヘルプで要確認」と明記し、推測で書かないでください。
※そのままコピーして使えます
ステップ4: 10月1日をまたぐ請求の社内ルールを1枚にする
現場が迷うのは、9月と10月の境目です。「9月分の請求書が10月10日に届いた」「9月25日納品・10月末払い」といった取引を、誰がどう判断するかを1枚にまとめておきます。
原則は先に書いたとおり、物やサービスの提供を受けた日で判定することです。この1行を社内に共有するだけで、経理への問い合わせは大きく減ります。
あなたは中小企業の社内文書を作るアシスタントです。以下の材料から、10月1日をまたぐ仕入れの処理ルールを、A4一枚に収まる社内向け文書として作ってください。

【材料】
・会社名と業種: (例: 株式会社〇〇/和歌山県白浜町の宿泊業)
・現場でよくある取引パターン: (例: 月末締め翌月払いの清掃外注、当日精算のガイド委託、工期が月をまたぐ修繕)
・判断に迷ったときの相談先: (例: 経理担当〇〇、顧問税理士〇〇事務所)

条件: 判定の原則は「課税仕入れを行った日(物やサービスの提供を受けた日)で判定する」とし、請求日・支払日ではないことを明記する。具体例を3つ入れる。専門用語には短い注釈をつける。断定できない論点は「税理士に確認」と書いてください。
※そのままコピーして使えます
A4一枚の文書を配っても読まれないのが現場です。あわせて、朝礼やスタッフ用のグループチャットにそのまま流せる短い周知文も作っておきます。
あなたは現場スタッフ向けの周知文を作るアシスタントです。以下の材料から、社内チャットに投稿する200字以内のお知らせを作ってください。

【材料】
・伝えたい変更: 2026年10月1日から、インボイス(登録番号のない請求書)の仕入れの消費税の扱いが変わること
・現場にお願いしたいこと: (例: 領収書は日付が読める状態で出す/9月中の納品分は9月中に報告する)
・質問の宛先: (例: 経理〇〇)

条件: 専門用語を使わず、現場が「自分が何をすればいいか」だけ分かる文にする。金額や税率の細かい説明は入れない。お願いは3つまでに絞ってください。
※そのままコピーして使えます
ステップ5: 取引条件を見直すなら「協議」から始める
金額を計算した結果、取引条件の見直しを考える事業者もあると思います。ここは進め方を間違えると法律違反になる領域なので、順番を守ってください。
財務省・公正取引委員会・経済産業省・中小企業庁・国土交通省が連名で出している免税事業者及びその取引先のインボイス制度への対応に関するQ&A(令和4年1月19日公表、令和8年1月30日改正)では、買い手の都合だけで著しく低い価格を設定し、免税事業者が仕入れ時に支払っていた消費税額も払えないような価格にした場合は、優越的地位の濫用として独占禁止法上問題になる、という考え方が示されています。
やるべきことは、通告ではなく協議です。「消費税の控除割合が下がるため、負担の分け方を一度ご相談したい」と持ちかけ、双方が納得できる着地を探す。この形であれば、価格を据え置くという結論でも、一部を分け合うという結論でも構いません。
あなたは中小企業の取引先向け文書を作るアシスタントです。以下の材料から、免税事業者である取引先に「協議のお願い」をする案内文を400字程度で作ってください。

【材料】
・自社名と担当者名:
・相手の取引先名と取引内容: (例: 客室清掃/月11万円(税込))
・伝えたい事実: 2026年10月1日から、インボイスのない仕入れの消費税の控除割合が80%から70%に下がること
・こちらの希望: (例: 一度話し合いの場を持ちたい/現時点で減額の要求はしない)

条件: 一方的な値下げ通告・取引打ち切りの示唆は絶対に書かない。「ご相談させてください」という協議の申し入れの体裁にする。相手を責める表現を使わない。決定事項のように書かず、決まっていないことは「ご相談したい」と書いてください。
※そのままコピーして使えます
案内を出したら、次は聞かれることへの備えです。相手も制度の変更を正確には知らないことが多いので、想定問答を用意しておくと話し合いが短く済みます。
あなたは中小企業の取引先対応を支援するアシスタントです。以下の材料から、免税事業者である取引先との話し合いで想定される質問と、こちらの回答案を10組作ってください。

【材料】
・取引内容: (例: 客室清掃/月11万円(税込)/3年継続)
・自社の方針: (例: 今年度は価格を据え置く/来年度に改めて相談したい)
・相手から出そうな不安: (例: 取引を切られるのではないか、登録を強制されるのではないか)

条件: 回答案には「登録するかどうかは御社の判断です」という趣旨を必ず含める。取引打ち切りを示唆する回答は作らない。税務上の断定(御社は課税事業者になるべき等)は避け、「税理士にご相談ください」と案内する形にしてください。
※そのままコピーして使えます
10月1日までのチェックリスト(8項目)
現在地の確認に使ってください。会計ソフトと直近の請求書を手元に置いて、当てはまるものにチェックを入れます。
- □ 登録番号(Tから始まる13桁)のない請求書を出してくる取引先の一覧がある
- □ その取引先ごとの年間支払額(税込)を把握している
- □ 70%に下がることで増える自社負担を、金額で計算した
- □ 自社が本則課税か、簡易課税・2割特例かを確認した
- □ 会計ソフトに10月1日以降の「70%控除」の税区分があることを確認した
- □ 帳簿に経過措置の適用対象である旨を記載する運用ができている
- □ 9月30日までの仕入れと10月1日以降の仕入れを日付で分けるルールを決めた
- □ 取引条件を見直す場合、通告ではなく協議の場を設ける段取りにした
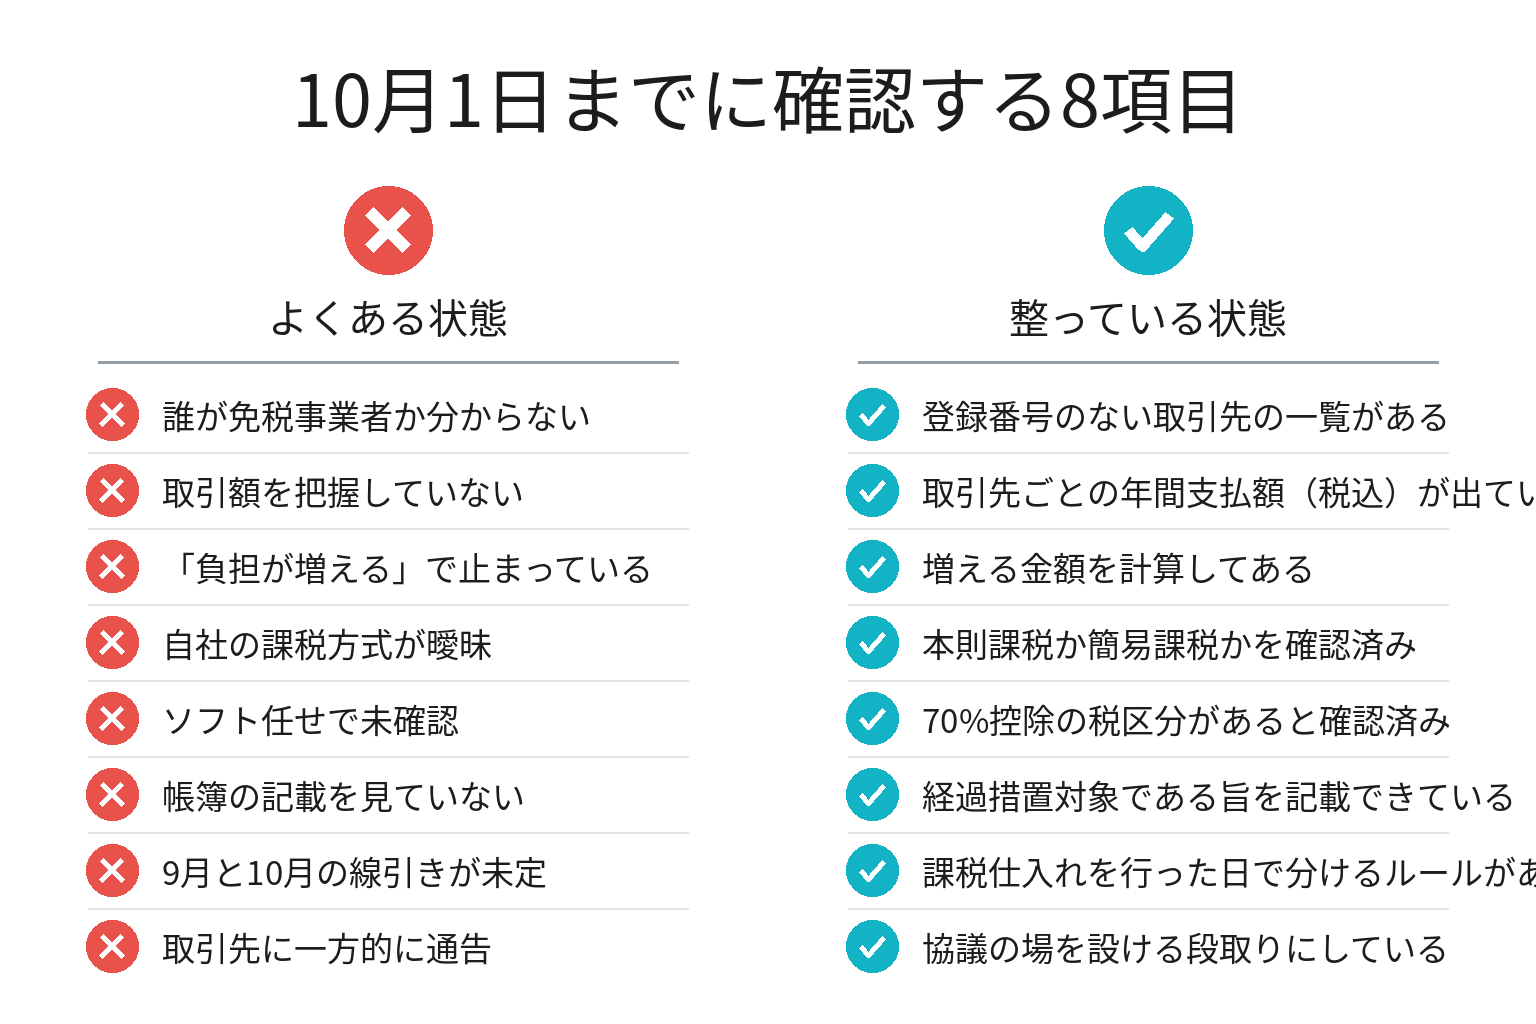
特に見落とされやすいのが4番目です。簡易課税や2割特例を選んでいれば、そもそも今回の話は自社に関係がありません。「関係あるかどうか」を先に確かめるのが、いちばん時間の節約になります。
【要注意】やってはいけない4つの対応
割合の変更そのものより、対応の仕方でつまずくほうが影響は大きくなります。順に確認してください。
失敗1: 「10月から消費税分を引きます」と一方的に通告する
❌ よくある間違い: 控除できなくなる分を、そのまま外注先への支払から差し引くと一方的に伝える。
⭕ 正しいアプローチ: 事実(10月から控除割合が70%になること)を伝えたうえで、負担の分け方を協議する。合意した内容を書面かメールで残す。
なぜ重要か: 前掲の関係省庁のQ&Aでは、買い手の都合だけで著しく低い価格を設定し、これに応じない相手との取引を停止した場合、独占禁止法上問題となるおそれがあると示されているからです。しかも2026年1月1日には下請法が改正・改称され、「中小受託取引適正化法(取適法)」として規制対象や禁止行為が広がりました(政府広報オンライン「2026年1月から下請法が『取適法』に!」)。10月からの割合変更と、1月からの新しい取引ルール。この2つが重なっているタイミングだという認識が必要です。
失敗2: 何も言わずに取引価格を据え置く
❌ よくある間違い: 話し合いが面倒なので、相手が課税事業者に転換したあとも、何も伝えないまま従来の価格で払い続ける。
⭕ 正しいアプローチ: 据え置くなら据え置くで、「今回は価格を変えません」と明示的に伝える。
なぜ重要か: 関係省庁のQ&Aでは、免税事業者が課税事業者に転換した場合に、明示的に協議することなく取引価格を据え置くことが問題となりうる、とされているからです。「黙っていれば安全」ではありません。協議したという事実を残すことが、買い手側の身を守ります。
失敗3: 「登録しないなら取引をやめる」と伝える
❌ よくある間違い: 免税事業者の外注先に、インボイス発行事業者への登録を求め、応じなければ取引を打ち切ると告げる。
⭕ 正しいアプローチ: 登録するかどうかは相手の判断であることを前提に、価格や取引条件を協議する。
なぜ重要か: 登録は義務ではなく、事業者自身の選択だからです。課税事業者になれば相手は消費税の申告・納税義務を負い、事務負担も増えます。とくに個人事業者の場合、2割特例は2026年で終わり、2027年・2028年は3割特例に切り替わるという事情もあります。相手側の負担を理解せずに登録を迫ることは、優越的地位の濫用の議論に直結します。
失敗4: 会計ソフト任せにして、帳簿の記載を確認しない
❌ よくある間違い: 「ソフトが自動でやってくれるはず」と考え、10月以降の帳簿の摘要を一度も目で見ない。
⭕ 正しいアプローチ: 10月最初の1週間で、経過措置対象の仕訳を1本出力し、割合の表示と帳簿の記載事項を確認する。
なぜ重要か: 経過措置の適用には、請求書等の保存だけでなく帳簿への記載が要件になっているからです。設定漏れに気づくのが決算期だと、修正の手間は何十倍にもなります。バックオフィスの手戻りをなくす考え方は、和歌山の中小企業の人手不足対策|採用が難しい前提で回す7ステップ【2026年8月】でも詳しく整理しています。
よくある誤解5つ|その情報、改正前のものかもしれません
今回の件は、正しかった情報が古くなったことで混乱が起きています。代表的な誤解を並べます。
- 「10月から50%になる」 → 改正前のスケジュールです。10月からは70%、50%は2028年10月からです。
- 「経過措置は2029年9月で終わる」 → 2031年9月30日まで2年延長されました。
- 「免税事業者はみんな影響を受ける」 → 影響を受けるのは、本則課税で申告している買い手です。売り手である免税事業者に直接の手続きは発生しません(取引条件の協議を求められる可能性はあります)。
- 「うちも70%の計算が必要になる」 → 簡易課税・2割特例を選んでいる事業者は、仕入れの実額で控除を計算しないため関係ありません。
- 「少額の仕入れも70%になる」 → 基準期間の課税売上高1億円以下などの要件を満たす事業者は、税込1万円未満の仕入れについて少額特例で満額控除できます(2029年9月30日まで)。
注意していただきたいのは、ウェブ上には改正前の説明が今も大量に残っていることです。国税庁のページでも、内容によって「令和7年4月1日現在の法令等に基づいて作成しています」といった基準日が異なり、更新されていないページには改正前の「80%・50%」「10億円」という記載が残っています。インボイス関連の情報を確認するときは、そのページの基準日と更新日を必ず見る習慣をつけてください。
なお、この記事の内容も2026年9月7日時点で公表されている情報に基づくものです。これより先の割合の変更や新たな特例について、現時点で公表されているものはありません。
数字で見る、いま取引先と話すべき理由
10月の切り替えと、もうひとつ重なっている動きがあります。9月は「価格交渉促進月間」です。
中小企業が原材料費・労務費・エネルギーコストの上昇を適切に価格に反映できるよう、2021年9月から毎年3月と9月が価格交渉促進月間に設定されています(経済産業省中小企業庁 適正取引支援サイト)。国が「取引先と価格の話をしてください」と旗を振っている月に、消費税の負担配分の話が乗ってくる。今年はその重なり方が例年より濃い年です。
実態はどうか。中小企業庁が2026年6月26日に公表した価格交渉促進月間(2026年3月)フォローアップ調査の結果によると、価格交渉が行われた割合は90.7%、価格転嫁率は前回から微増の54.2%でした。交渉のテーブルにはほぼ全員が着いているのに、転嫁できているのは増加分の半分程度、ということです。ひとつ前の2025年9月の調査では、コスト増加分の全額を価格転嫁できた事業者の割合は27.3%にとどまっています。
和歌山の産業構造を考えると、この「話し合いの数」は決して小さな問題ではありません。和歌山県のわかやまなんでもランキングによれば、うめの収穫量は43,000トンで全国73,900トンの約6割、みかんの収穫量は141,700トンで全国559,600トンの約4分の1を占め、いずれも全国1位です。梅もみかんも、担い手の多くは個人の生産者です。宿の清掃、ガイド、一人親方の職人も同じ構図です。南紀の事業は、免税事業者かもしれない個人事業主との関係の上に成り立っています。
だからこそ、この10月は「いくら削るか」ではなく「どう分けるか」を話す機会として使うほうが、地域の中では合理的です。白浜への移住準備で地域の事業者の方と話す中でも、南紀の取引の多くは何年も続く関係の上に成り立っていると感じます。年1万円の負担増のために、その関係を壊す判断は割に合いません。
よくある質問
Q. インボイスの経過措置は結局いつまでですか?
2031年(令和13年)9月30日までです。控除割合は2026年10月から70%、2028年10月から50%、2030年10月から30%と下がり、2031年10月1日以降はインボイスのない仕入れの消費税は控除できなくなります。
Q. なぜ「10月から50%」という情報が多いのですか?
制度開始時のスケジュールが「80%→50%」だったためです。令和8年度税制改正で70%を挟む段階方式に見直されましたが、改正前に書かれた記事や資料がウェブ上に多数残っています。基準日の新しい国税庁の令和8年度税制改正特集で確認するのが確実です。
Q. 9月30日までの仕事の請求書が10月に届いたら、80%と70%のどちらですか?
控除割合は「課税仕入れを行った日」、つまり物やサービスの提供を受けた日で判定します。9月中に提供を受けた分は、請求書や支払が10月になっても80%です。工期が月をまたぐ工事などは、出来高を日付で分けて記録しておくと確実です。個別の判断に迷う取引は、税理士か所轄税務署にご確認ください。
Q. 簡易課税を選んでいます。何か対応は必要ですか?
買い手としての対応は不要です。簡易課税は売上にかかる消費税額から一定割合で仕入税額を計算する方式で、実際の仕入れの内容にかかわらず納税額が決まるためです。ただし、自社が売り手としてインボイスを求められる場面は別の話なので、登録番号の記載漏れがないかは確認してください。
Q. 2割特例が終わったら、個人事業主はどうなりますか?
個人事業者に限り、2027年分・2028年分の申告で使える「3割特例」が新設されました。基準期間の課税売上高1,000万円以下などの要件を満たせば、納付税額を売上税額の3割にできます。法人にはこの特例がありません。2029年分以降の見通しは、現時点では公表されていません。
Q. 免税事業者の取引先に、インボイス登録をお願いしてもいいですか?
お願いすること自体は禁じられていません。問題になるのは、登録しなければ取引価格を引き下げる・取引を打ち切ると一方的に通告するような進め方です。関係省庁の免税事業者及びその取引先のインボイス制度への対応に関するQ&Aを一度読んだうえで、協議の形で進めてください。
Q. 会計ソフトを入れ替えるか迷っています。補助金は使えますか?
制度によっては、ソフトウェアや周辺機器の導入が補助対象になる場合があります。ただし公募時期・要件・対象経費は制度ごとに異なり、採択が保証されるものでもありません。まずは田辺市の事業者が使える補助金まとめ|創業・設備・販路の制度と申請手順【2026年8月】で全体像を確認し、最新の公募要領を必ず一次情報で確かめてください。
Q. 相談先が分かりません。まずどこに聞けばいいですか?
顧問税理士がいればその方が最短です。いない場合は、所轄税務署のほか、国税庁のインボイスコールセンター(0120-205-553/9:00〜17:00)、商工会議所・商工会の税務相談が使えます。会計ソフトの操作は、まずメーカーのヘルプとサポート窓口で確認するのが確実です。
まとめ:今日から始める3つのアクション
- 今日やること: 直近1か月分の請求書を見て、登録番号(Tから始まる13桁)のない取引先を書き出す
- 今週中にやること: ステップ1のプロンプトで年間の影響額を計算し、自社が本則課税か簡易課税かを確認する
- 9月中にやること: 会計ソフトの「70%控除」の税区分を確認し、10月1日をまたぐ請求の社内ルールを1枚にまとめる
10月からの変更は、多くの中小事業者にとって「税込110万円あたり年1万円」の話です。慌てて取引先に値下げを迫るような規模ではありません。ただ、帳簿と会計ソフトの切り替えだけは、9月中に手を打っておく価値があります。
参考・出典
- 国税庁「インボイス制度 令和8年度 税制改正特集」(7・5・3割控除、上限1億円、2割特例の終了、3割特例、簡易課税への移行措置) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm (参照日: 2026-09-07)
- 国税庁「インボイス制度」特設サイト(制度全体・コールセンター) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice.htm (参照日: 2026-09-07)
- 国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」(令和8年5月改訂。経過措置の帳簿記載事項、農協特例・卸売市場特例) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/01-01.pdf (参照日: 2026-09-07)
- 国税庁「『少額特例』における1万円未満の判定単位」(対象事業者の要件・適用期間) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0024003-016.pdf (参照日: 2026-09-07)
- 国税庁「インボイス制度適格請求書発行事業者公表サイト」(登録番号の確認) https://www.invoice-kohyo.nta.go.jp/ (参照日: 2026-09-07)
- 財務省・公正取引委員会・経済産業省・中小企業庁・国土交通省「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」(令和4年1月19日公表/令和8年1月30日改正) https://www.jftc.go.jp/dk/guideline/unyoukijun/invoice_qanda.html (参照日: 2026-09-07)
- 政府広報オンライン「2026年1月から下請法が『取適法』に!委託取引のルールが大きく変わります」 https://www.gov-online.go.jp/article/202511/entry-9983.html (参照日: 2026-09-07)
- 経済産業省中小企業庁「適正取引支援サイト」価格交渉促進月間(毎年3月・9月に実施/2025年9月調査で全額転嫁できた割合27.3%) https://tekitorisupport.go.jp/topics/gekkan/ (参照日: 2026-09-07)
- 経済産業省・中小企業庁「価格交渉促進月間(2026年3月)フォローアップ調査の結果を公表します」(2026年6月26日公表。価格交渉が行われた割合90.7%、価格転嫁率54.2%) https://www.meti.go.jp/press/2026/06/20260626003/20260626003.html (参照日: 2026-09-07)
- 和歌山県「わかやまなんでもランキング」(うめ収穫量43,000トン・令和7年産作物統計第1報/みかん収穫量141,700トン・令和6年産作物統計、いずれも全国1位) https://www.pref.wakayama.lg.jp/prefg/020300/kids/ranking/index.html (参照日: 2026-09-07)
あわせて読みたい
- 和歌山県のデジタル化支援メニュー完全ガイド|使える制度と申し込み手順【2026年8月】: 会計ソフトの導入や入れ替えを検討するときに、先に使える無料相談窓口と専門家派遣を整理しています
- 田辺商工会議所の入会と会費|年会費9,000円からの内訳と手続き7ステップ【2026年9月】: 税務相談・記帳指導を含む会員サービスの範囲と、入会手続きの流れをまとめています
※本記事は、2026年9月7日時点で公表されている国等の資料に基づく一般的な情報提供です。個別の税務判断・申告の可否については、顧問税理士または所轄の税務署にご確認ください。株式会社Tipは税理士事務所ではなく、税務相談・税務申告の代行は行いません。記載した実績は代表およびメンバー個人としての活動を含みます。