結論: OTA(じゃらん・楽天トラベルなどの予約サイト)の手数料は、表に出ている料率だけでは実額になりません。ポイント原資・事前カード決済・クーポン原資・広告オプション、そして税込か税抜かという計算基準まで足し合わせた「実効手数料率」を出して初めて、直販に1件あたりいくらまで使ってよいかという損益分岐点が決まります。必要なのは精算書3か月分と電卓だけです。
この記事の要点 対象読者: 4〜20室規模の民宿・ペンション・小規模旅館・一棟貸しのオーナーで、OTAの精算額と表面料率が合わない理由を確かめたい方 読了後にできること: 手元の精算書から予約経路ごとの実効手数料率を計算し、直販特典の上限原価・固定費の回収件数・値引きの上限率という3本の損益分岐点を自分の数字で出せる
「10%のはずなのに、どうして手取りがこれだけなんでしょう。」
月末に振込額を見て、電卓を二度叩いた経験はないでしょうか。精算書には送客手数料のほかに、ポイント、販促、決済、クーポンといった行が並んでいます。1行ずつは小さな金額です。けれど合計すると、頭の中の「10%」とは明らかに違う額が引かれています。
ここで多くの宿が取る行動は、「だいたい1割くらい」と丸めて次の月へ進むことです。その丸めが、あとから効いてきます。直販の特典に1件500円かけてよいのか、予約エンジンの月額5,000円を払う価値があるのか、平日だけ直販を1割引にしてよいのか——これらはすべて「OTA1件で実際にいくら引かれているか」が分からないと判断できないからです。判断できないまま年が過ぎ、翌年も同じ精算書を眺めることになります。
原因は、あなたの計算力ではありません。手数料が1つの料率ではなく、性質の違う複数の費目の合計として引かれている点にあります。しかも費目ごとに、かかる予約とかからない予約が混ざります。だから平均で見るしかなく、平均で見るには精算書の実額から逆算するしかないのです。
この記事では、観光地の宿や店舗のSNS運用・集客支援に取り組む立場から、実効手数料率を出す5ステップと、そのままコピペで使える8本のプロンプト、表計算ソフトへ貼れる2枚の計算シート、そして直販の損益分岐点3本の求め方をまとめます。本文の金額は計算方法を示すための仮定で、特定の施設の実績や地域平均ではありません。先月分の精算書を手元に置きながら読み進めてください。
目次
まず結論:OTA手数料の実効率と損益分岐点を出す5ステップ(即効テンプレ)
最初に全体像です。5つのステップを順番に進めれば、30〜60分で「うちのOTA1件は実際にいくら引かれているか」と「直販1件にいくらまで使えるか」が数字で出ます。
| ステップ | やること | 今日できる最初の一歩 |
|---|---|---|
| 1. 引かれた額を拾う | 精算書の控除行を1つ残らず書き出す | 直近1か月分の精算書を印刷する |
| 2. 実効率を出す | 控除合計÷宿泊売上で経路別の実効率を計算する | 電卓で1サイト分だけ割ってみる |
| 3. 直販コストを積む | 決済手数料・固定費・特典原価を並べる | 使っている決済サービスの料率を確認する |
| 4. 分岐点3本を計算 | 特典の上限原価・固定費の回収件数・値引き上限率を出す | 1泊2名の平均単価を書き出す |
| 5. 毎月更新する | 翌月の精算書で同じ計算を繰り返す | 月末の集計をカレンダーに入れる |
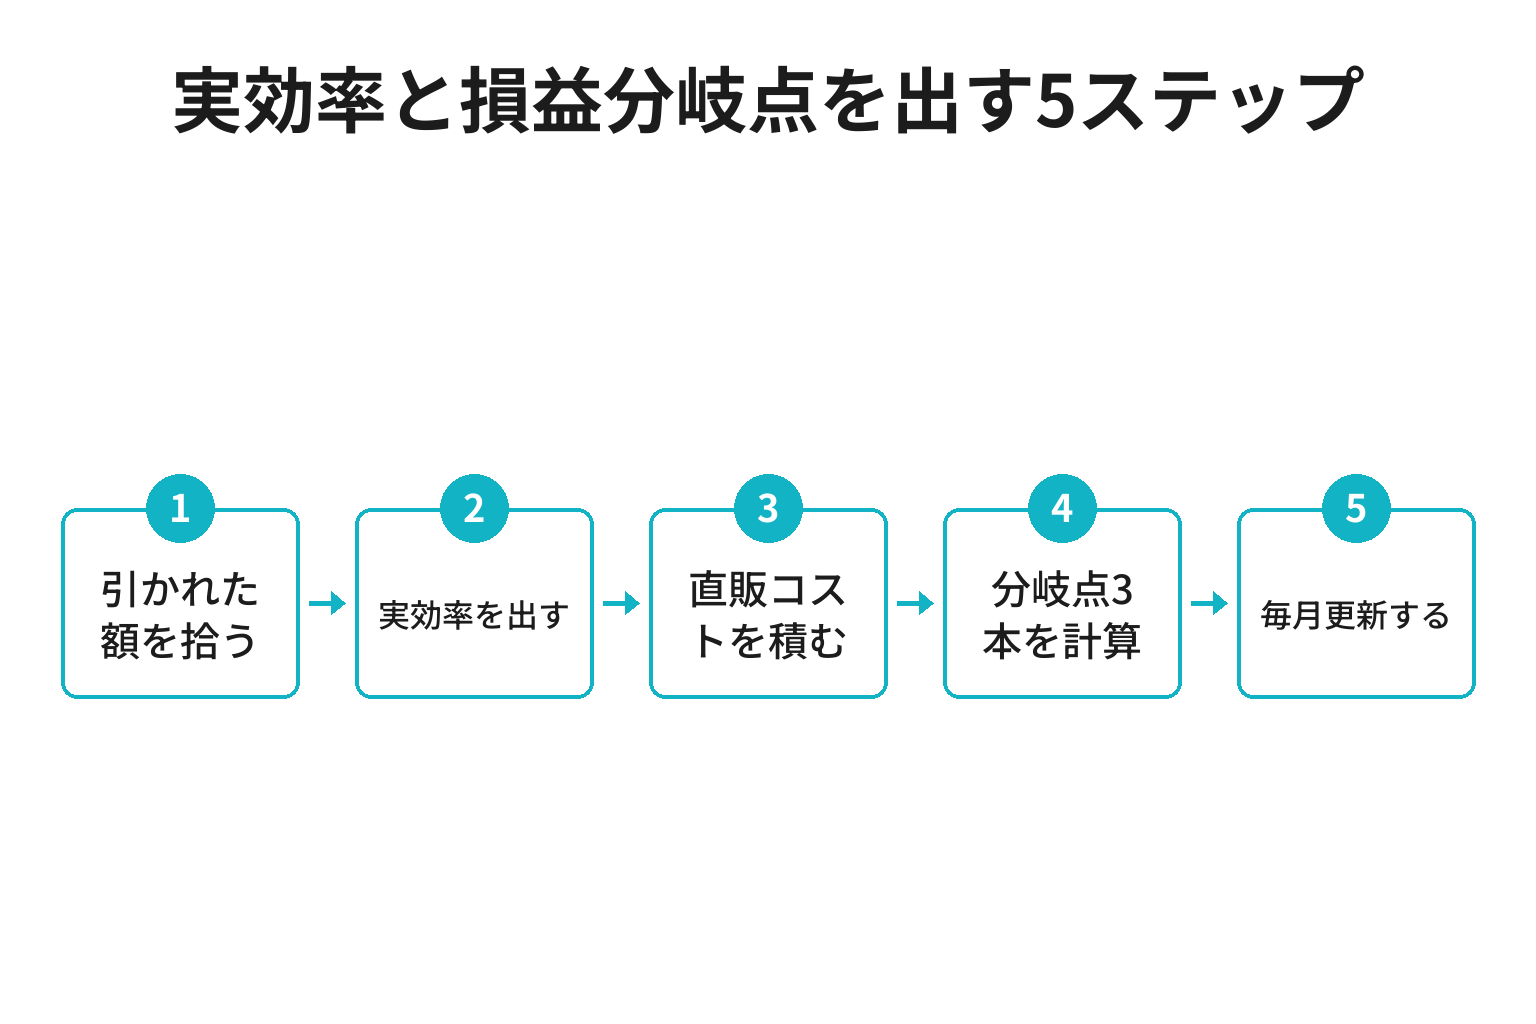
ポイントは、ステップ1を「料率の調査」から始めないことです。各社の公表料率を調べるところから入ると、必ず「自分の契約がどの条件か分からない」で止まります。先に精算書の実額から割り戻し、あとで公表料率と突き合わせて差の理由を探す。この順番なら、途中で手が止まりません。
所要時間の目安は、ステップ1〜2が30分、ステップ3〜4が20分、ステップ5は翌月以降10分の習慣です。使うのは精算書と電卓、いつものスマホと無料のAIだけで、新しいシステムは要りません。
「実効手数料率」とは|表面料率との違いと実効率をつくる6項目
実効手数料率とは、ある予約経路で実際に差し引かれた金額の合計を、その経路の宿泊売上で割った割合です。式は1本だけです。
実効手数料率(%)= その経路で引かれた額の合計 ÷ その経路の宿泊売上 × 100
1件あたり手数料額(円)= その経路で引かれた額の合計 ÷ その経路の予約件数
※そのままコピーして使えます
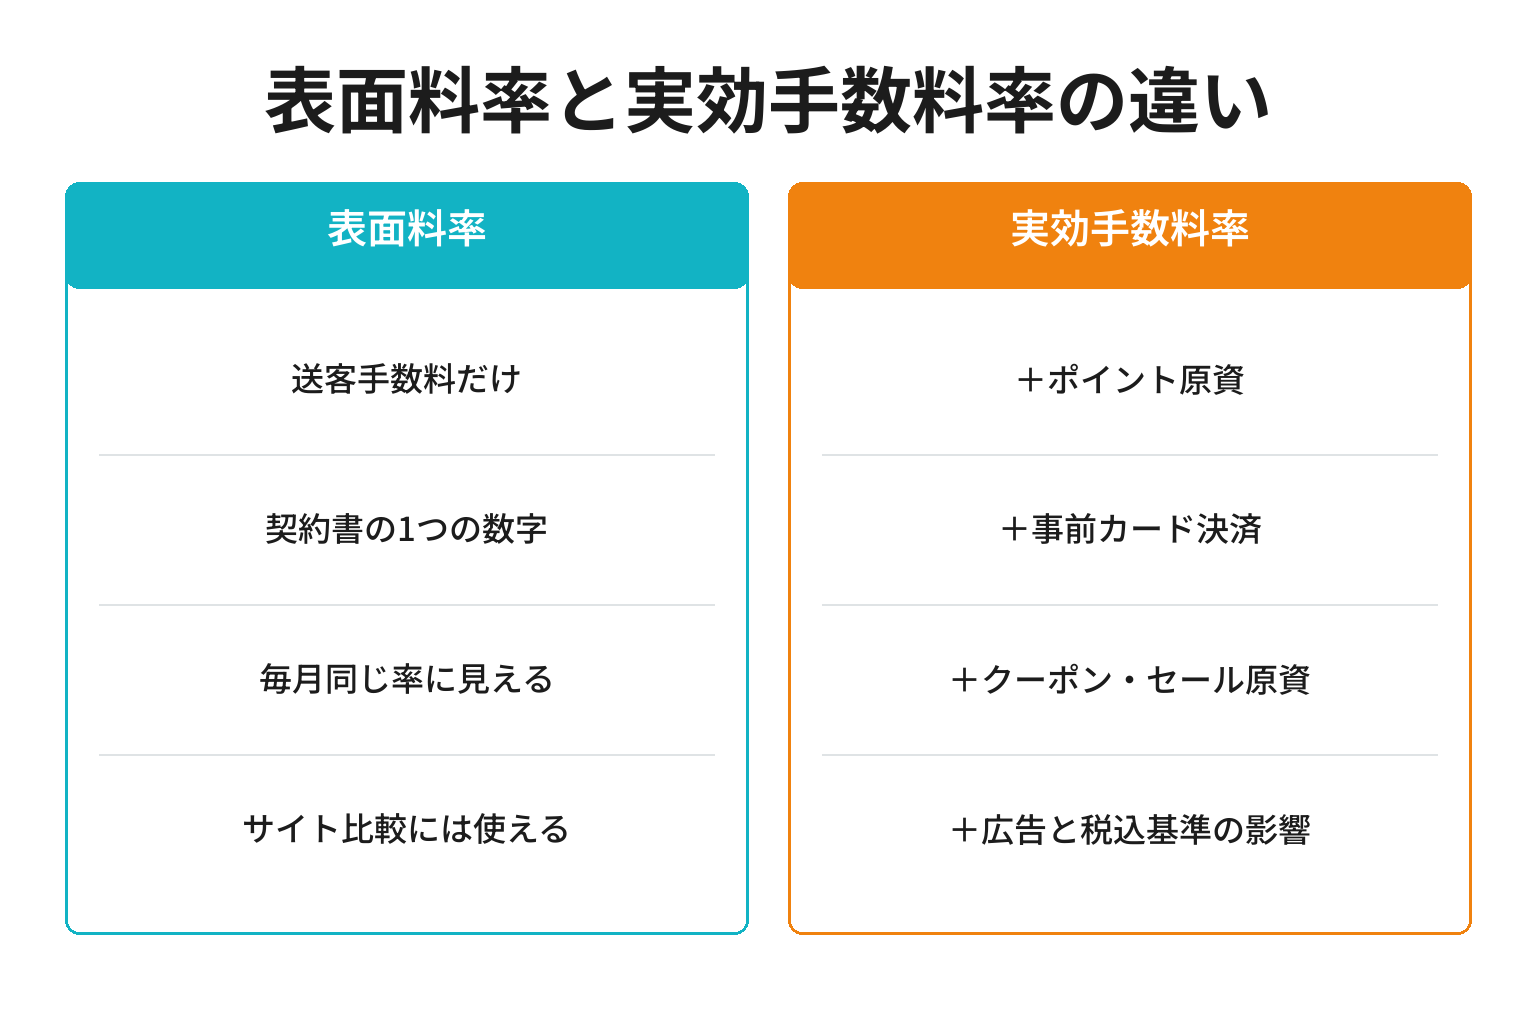
表面料率との違いは、次のとおりです。
- 表面料率: 契約書や案内資料に書かれた送客手数料(システム利用料)の率。1つの数字で示される
- 実効率: 送客手数料に加えて、ポイント原資・決済・販促原資・広告費まで含めた結果の率。予約の中身によって月ごとに動く
- どちらを経営判断に使うか: 投資の可否を決めるときは実効率。サイトを比較検討するときは表面料率、と使い分ける
実効率を押し上げるのは、おもに次の6項目です。
- 送客手数料(システム利用料): 予約1件ごとの基本料率
- ポイント原資の施設負担: サイトが利用者へ付与するポイントの原資のうち、施設が負担する分
- 事前カード決済手数料: 利用者がサイト上で決済した場合に上乗せされる率
- クーポン・セール原資: 自社型クーポンや企画型セールに参加した予約で負担する割引原資
- 広告・表示順位オプション: 掲載順位や特集枠などの任意オプション費用
- 手数料の計算基準: 手数料が税抜総額と税込総額のどちらを基準に計算されるか、食事・入湯税・宿泊税を含むか
6番目の「計算基準」は見落とされがちですが、効きます。じゃらんnetは2018年11月の報道時点で、手数料の計算基準を税抜料金から税込料金へ変更すると報じられており、当時の記事では税抜1万円・消費税8%の2名1室プランで施設負担が1,000円から1,080円になる計算例が示されています(観光経済新聞「じゃらんnet、手数料の基準額『税込み』に変更 宿泊施設の負担は実質増」2018年11月14日)。料率が1%も変わらなくても、基準が変われば負担額は動きます。現在あなたの契約がどの基準かは、契約書と管理画面の料金説明で必ず確認してください。
なお、この記事は「実効率を自分で出す」ことに絞っています。各サイトの表面料率を一覧で比べたい場合は、OTA手数料一覧と実質負担の計算式|旅館・民宿の直販比率の上げ方【2026年8月】に主要サイトの料率表をまとめています。
実効率と損益分岐点を計算する5ステップ(完全版)
ここからが本体です。プロンプトはChatGPTなどの対話型AIに貼り付け、( )の中を自分の宿の数字に書き換えて使います。AIが初めてでも、スマホに無料の公式アプリを入れて登録すれば3分で始められます。計算結果は必ず精算書と突き合わせ、AIの出した数字をそのまま経営判断に使わないでください。
ステップ1: 精算書から「引かれた額」を1行残らず拾う
出発点は、精算書の控除行をすべて書き出すことです。じゃらんnetなら管理画面の精算情報、楽天トラベルなら月次の精算明細から、送客手数料・ポイント関連・決済関連・販促関連・オプション費用の各行を、金額のまま拾います。ここで「これは手数料じゃない」と判断して外さないことが大切です。判断はステップ2以降でやります。
あなたは宿泊施設の経理に詳しいアドバイザーです。以下に貼る予約サイトの精算明細の行名と金額を、①送客手数料 ②ポイント原資 ③決済手数料 ④クーポン・セール原資 ⑤広告・オプション ⑥その他(返金・キャンセル料など)の6分類に振り分け、表にしてください。

【材料】
・サイト名:
・対象月:
・明細の行名と金額: (そのまま貼り付け)

条件: 分類に迷う行は「要確認」とし、理由を1行添えてください。明細にない費目を推測で足さないでください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
分類ができたら、抜けがないかを確認します。特に、月額の固定利用料や、別請求で届く広告費は精算書に載らないことがあります。
あなたは宿泊施設の経理に詳しいアドバイザーです。以下の分類済みリストを見て、予約サイト関連で計上漏れが起きやすい費目を洗い出し、確認すべき場所(管理画面・請求書・契約書のどこを見るか)とあわせて箇条書きで挙げてください。

【材料】
・分類済みリスト: (前のプロンプトの出力を貼り付け)
・利用中のサイトと契約プラン: (わかる範囲で)
・別請求で届いている費用: (あれば)

条件: 一般論として起こりやすい漏れの指摘に留め、私の契約内容を断定しないでください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、1か月分だけで結論を出さないことです。クーポンやセールは月によって参加状況が変わるため、3か月分を並べて初めて実効率の幅が見えます。最初の月は「作業の型」を作るつもりで進めてください。
ステップ2: 経路別の実効率を計算する(計算シート①)
拾った金額を、経路ごとに合計して割ります。分母は「その経路の宿泊売上」です。分子と分母の対象期間・税の扱い(税込か税抜か)を必ずそろえてください。ここがずれると、あとの分岐点がすべて狂います。
次のシートは、表計算ソフトやメモ帳へ貼り付けられるタブ区切りです。1経路1行で埋めます。
経路  予約件数    宿泊売上(税込)    送客手数料   ポイント原資  決済手数料   クーポン原資  広告・オプション    控除合計    実効率(%)  1件あたり手数料(円)
じゃらんnet __件 ______円 ______円 ______円 ______円 ______円 ______円 ______円 __.__%  ______円
楽天トラベル  __件 ______円 ______円 ______円 ______円 ______円 ______円 ______円 __.__%  ______円
海外OTA   __件 ______円 ______円 ______円 ______円 ______円 ______円 ______円 __.__%  ______円
直販(電話・LINE・自社サイト)   __件 ______円 —   —   ______円 ______円 ______円 ______円 __.__%  ______円
合計  __件 ______円 ______円 ______円 ______円 ______円 ______円 ______円 __.__%  ______円

実効率(%) = 控除合計 ÷ 宿泊売上(税込) × 100
1件あたり手数料(円) = 控除合計 ÷ 予約件数
※月額の固定利用料がある経路は、控除合計へ足したうえで「固定費込み」と備考に残す
※そのままコピーして使えます
埋め終わったら、AIに検算させます。
あなたは宿泊施設の数字に強いアナリストです。以下の経路別データから、①各経路の実効手数料率(小数第1位まで) ②1件あたり手数料額 ③表面料率との差と、その差を説明しうる費目 ④3か月分を比べたときに見るべき点を整理してください。

【材料】
・経路ごとの予約件数・宿泊売上(税込)・控除合計の内訳: (計算シート①を貼り付け)
・各サイトの表面料率として認識している数値: (例: 2名以上10.0%)

条件: 計算過程を式で示してください。材料にない費目を推測で足さず、差の説明がつかない部分は「要確認」としてください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
参考までに、公開されている料率の目安を挙げます。宿泊業向け情報サイトのプライムコンセプト「宿泊予約サイト(OTA)手数料一覧表」(2026年1月更新)では、じゃらんnetが2名以上10.0%(1名8.0%)、楽天トラベルが2名以上9.25%(1名8.0%)、一休.comとYahoo!トラベルが10.0%、Booking.comとAgodaが12.0%、Trip.comが15.0%、Expediaが18.0%と整理され、これに事前カード決済が2.0〜3.5%、クーポン手数料がじゃらん3.0%・楽天トラベル自社型3.0%/企画型5.0%として上乗せされると説明されています。表面10.0%のサイトでも、事前決済とクーポンが重なった予約は15.0%に届く計算です。あなたの実効率がこの範囲から大きく外れるなら、拾い漏れか、分母の取り方を疑ってください。
ステップ3: 直販1件のコストを積み上げる
「直販=手数料ゼロ」は誤りです。直販にも決済手数料と固定費がかかります。ここを0円と置くと、分岐点が甘くなります。
決済サービスの料率は公開されています。Stripeの料金ページでは、カード決済が3.6%、Stripe Terminalによる対面決済が3.24%、PayPayが3.98%と案内されています。Squareの料金ページでは、対面決済が年間キャッシュレス決済額3,000万円未満かつ主要カードブランドの場合に2.5%、オンライン決済が3.6%、請求書決済が3.25%、フリープランの月額は0円と案内されています(いずれも2026年9月15日参照。適用条件は各社の最新の料金ページで確認してください)。現地現金払いなら決済手数料はかかりませんが、代わりに取りこぼし(無断キャンセル)のリスクを別で見る必要があります。
あなたは小さな宿の収支に詳しいアドバイザーです。以下の材料から、直販1件あたりのコストを「変動費(1件ごとにかかる)」と「固定費(月額でかかる)」に分けて表にし、直販1件あたりの合計コスト額と、宿泊売上に対する率を計算してください。

【材料】
・平均的な1予約の宿泊売上(税込): (例: 20,000円)
・直販の決済方法と料率: (例: カード決済3.6%/現地現金0%)
・月額でかかっている費用: (例: 予約エンジン、公式サイト保守、電話回線のうち直販に紐づくもの)
・直販特典の想定原価: (例: ドリンク1杯200円)
・想定する月間直販件数: (例: 10件)

条件: 固定費は「月額÷想定件数」で1件あたりに換算し、その前提を明記してください。材料にない費用を推測で足さないでください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、オーナー自身の手間を無視しないことです。電話での予約対応やLINEの返信は無償ではありません。金額に入れないとしても、「1件あたり10分」など時間だけは記録しておくと、あとで直販を増やす判断がぶれません。
ステップ4: 損益分岐点を3本出す(計算シート②)
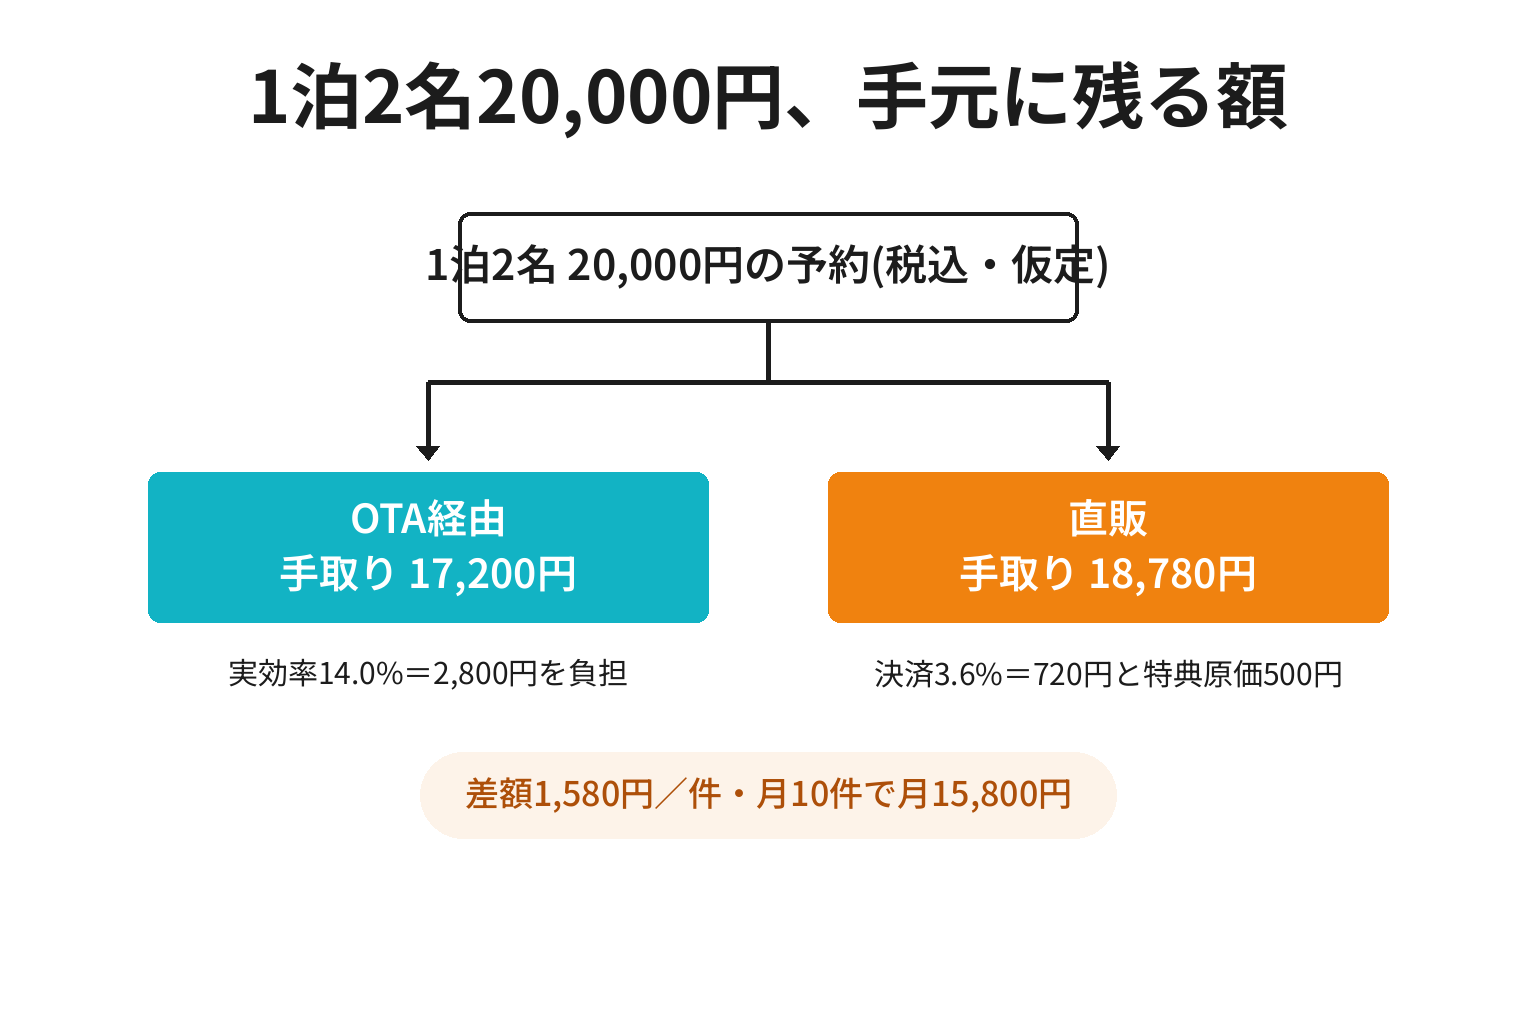
ここが本題です。実効率と直販コストが揃えば、意思決定に直結する分岐点が3本引けます。仮に、1泊2名20,000円(税込)、OTAの実効率14.0%、直販はカード決済3.6%とします(いずれも計算例のための仮定です)。
【分岐点A】直販特典に使ってよい1件あたりの上限原価
 OTA1件の手数料額 = 20,000円 × 14.0% = 2,800円
 直販1件の決済コスト = 20,000円 × 3.6% = 720円
 上限原価 = 2,800円 − 720円 = 2,080円
 → 特典の原価が2,080円未満なら、直販のほうが手元に残る

【分岐点B】直販の固定費を回収する月間件数
 1件あたりの節約額 = 2,800円 −(720円+特典原価500円)= 1,580円
 月額固定費 5,000円 ÷ 1,580円 = 3.16件
 → 月4件の直販で固定費を回収し、5件目から積み上がる

【分岐点C】直販で値引きしてよい上限率
 上限値引き率 = 実効率14.0% − 直販決済3.6% = 10.4%
 → 10.4%を超える値引きは、OTA経由より手取りが減る
 (固定費まで回収するなら、上限率はさらに下がる)
※そのままコピーして使えます
この3本を自分の数字で出すためのシートが次です。空欄を埋めるだけで結論まで届きます。
損益分岐点シート(対象期間:____年__月)
平均1予約の宿泊売上(税込):________円
OTAの実効手数料率:____.__% → 1件あたり手数料 ________円
直販1件の変動コスト(決済+消耗品):________円
直販に紐づく月額固定費:________円
想定する月間直販件数:________件

A 特典の上限原価 = OTA手数料額 − 直販変動コスト = ________円
B 固定費の回収件数 = 月額固定費 ÷(OTA手数料額 − 直販変動コスト − 実際の特典原価)= ________件
C 値引きの上限率 = 実効率 − 直販変動コスト率 = ____.__%
D 年間の見込み差額 =(OTA手数料額 − 直販変動コスト − 実際の特典原価)× 月間直販件数 × 12 = ________円
※Bの分母が0以下になる場合、その特典設計では固定費を回収できない
※税込・税抜の基準を分母とそろえたか:はい/いいえ
確認者:________ 確認日:____年__月__日
※そのままコピーして使えます
あなたは小さな宿の収支に詳しいアドバイザーです。以下の材料から、A特典の上限原価、B固定費の回収件数、C値引きの上限率、D年間の見込み差額を計算し、式と一緒に示してください。

【材料】
・平均1予約の宿泊売上(税込):
・OTAの実効手数料率:
・直販1件の変動コスト:
・直販に紐づく月額固定費:
・想定する月間直販件数:
・検討中の特典と想定原価:

条件: 端数は円単位で切り捨て、前提を各行に明記してください。Bの分母が0以下になる場合は「この設計では回収不可」と明示してください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
もう1本、感度(前提が動いたときにどれだけ結論が変わるか)も確認しておきます。
あなたは小さな宿の収支に詳しいアドバイザーです。以下の基準ケースに対して、①実効率が2ポイント下がった場合 ②平均単価が2割下がった場合 ③直販件数が半分になった場合の3通りで、特典の上限原価・固定費の回収件数・年間差額がどう変わるかを表で示してください。

【材料】
・基準ケースの数値: (分岐点シートの内容を貼り付け)

条件: 各ケースで「結論が変わるか(直販を増やす判断が維持できるか)」を1行で述べてください。材料にない前提を足さないでください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、分岐点Cの扱いです。計算上は10.4%まで値引きできても、実際に値引きしてよいかは各サイトとの契約条件によります。この点はステップ5で確認します。
ステップ5: 毎月更新し、契約条件と規約を確認する
実効率は固定値ではありません。セール参加が増えた月、海外予約が増えた月、事前決済比率が上がった月で動きます。翌月の精算書が届いたら、同じシートに1行足すだけにしてください。
あなたは宿泊施設の数字に強いアナリストです。以下の3か月分の経路別データから、実効手数料率の推移、変動の主因となった費目、来月に確認すべき点を、それぞれ3つ以内で挙げてください。

【材料】
・3か月分の経路別データ: (計算シート①を3か月分貼り付け)
・その間に行った販促: (例: 7月は企画型セールに参加)

条件: 数字から読み取れる範囲に限って述べ、原因を断定できない場合は「要確認」としてください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
そのうえで、契約条件の確認です。宿泊料金や部屋数を他の販売経路と同等以上にする、といった条件(いわゆる最安値条項・パリティ条項)は、公正取引委員会が令和元年10月25日の楽天株式会社に対する確約計画の認定で扱った論点です。同委員会の発表によれば、楽天は「楽天トラベル」へ掲載する部屋の最低数の条件と、宿泊料金および部屋数を他の販売経路と同等またはより有利にする条件を定めており、独占禁止法第19条(拘束条件付取引)に違反する疑いがあるとして確約手続通知が行われ、行為の取りやめなどを内容とする確約計画が認定されました(同認定は違反を認定したものではない旨も明記されています)。つまり、直販価格の自由度は「業界の常識」ではなく、あなたが今結んでいる契約書の条項で決まります。
あなたは契約書の読み解きを手伝うアシスタントです。以下の観点リストに沿って、宿泊施設が予約サイトとの契約・規約で確認すべき項目を、確認する場所(契約書の条項・管理画面・規約ページ)とあわせてチェックリスト形式で整理してください。

【材料】
・確認したい観点: 手数料の計算基準(税込/税抜)、ポイント原資の負担割合、事前決済手数料、クーポン・セールの原資負担、月額費用、価格や在庫に関する条件、解約予告期間
・利用中のサイト:

条件: 法的助言は行わず、確認すべき箇所を示すに留めてください。私の契約内容を推測で断定しないでください。判断に迷う点は「事業者へ問い合わせる」と明記してください。
※そのままコピーして使えます
注意点は、規約の線引きです。OTAの掲載ページやOTA経由のメッセージで直販へ誘導する行為は一般に禁止されています。案内は館内掲示・チェックアウト時の手渡し・自社のLINEなど、規約の外側で行ってください。具体的な進め方は南紀の宿が直予約を増やす方法|白浜・田辺・串本の受入条件と7つの実務【2026年】にまとめています。
予約経路別の実効率の押し上げ要因と確認どころ
同じ「手数料」でも、経路によって膨らむ費目が違います。自分の宿の予約構成に近い行から確認してください。
| 予約経路 | 実効率を押し上げやすい費目 | 精算書・管理画面で最初に見る行 |
|---|---|---|
| 国内OTA(じゃらん・楽天トラベルなど) | ポイント原資、事前カード決済、クーポン・セール原資 | ポイント関連と販促関連の行 |
| 海外OTA(Booking.com・Agodaなど) | 基本料率の高さ、通貨換算、キャンセル時の扱い | 契約上の料率と請求書の通貨 |
| 民泊プラットフォーム(Airbnbなど) | 選択しているサービス料体系 | 料金体系の設定画面 |
| 直販(電話・LINE・公式サイト) | 決済手数料、予約エンジン等の月額固定費 | 決済サービスの明細と月額請求 |
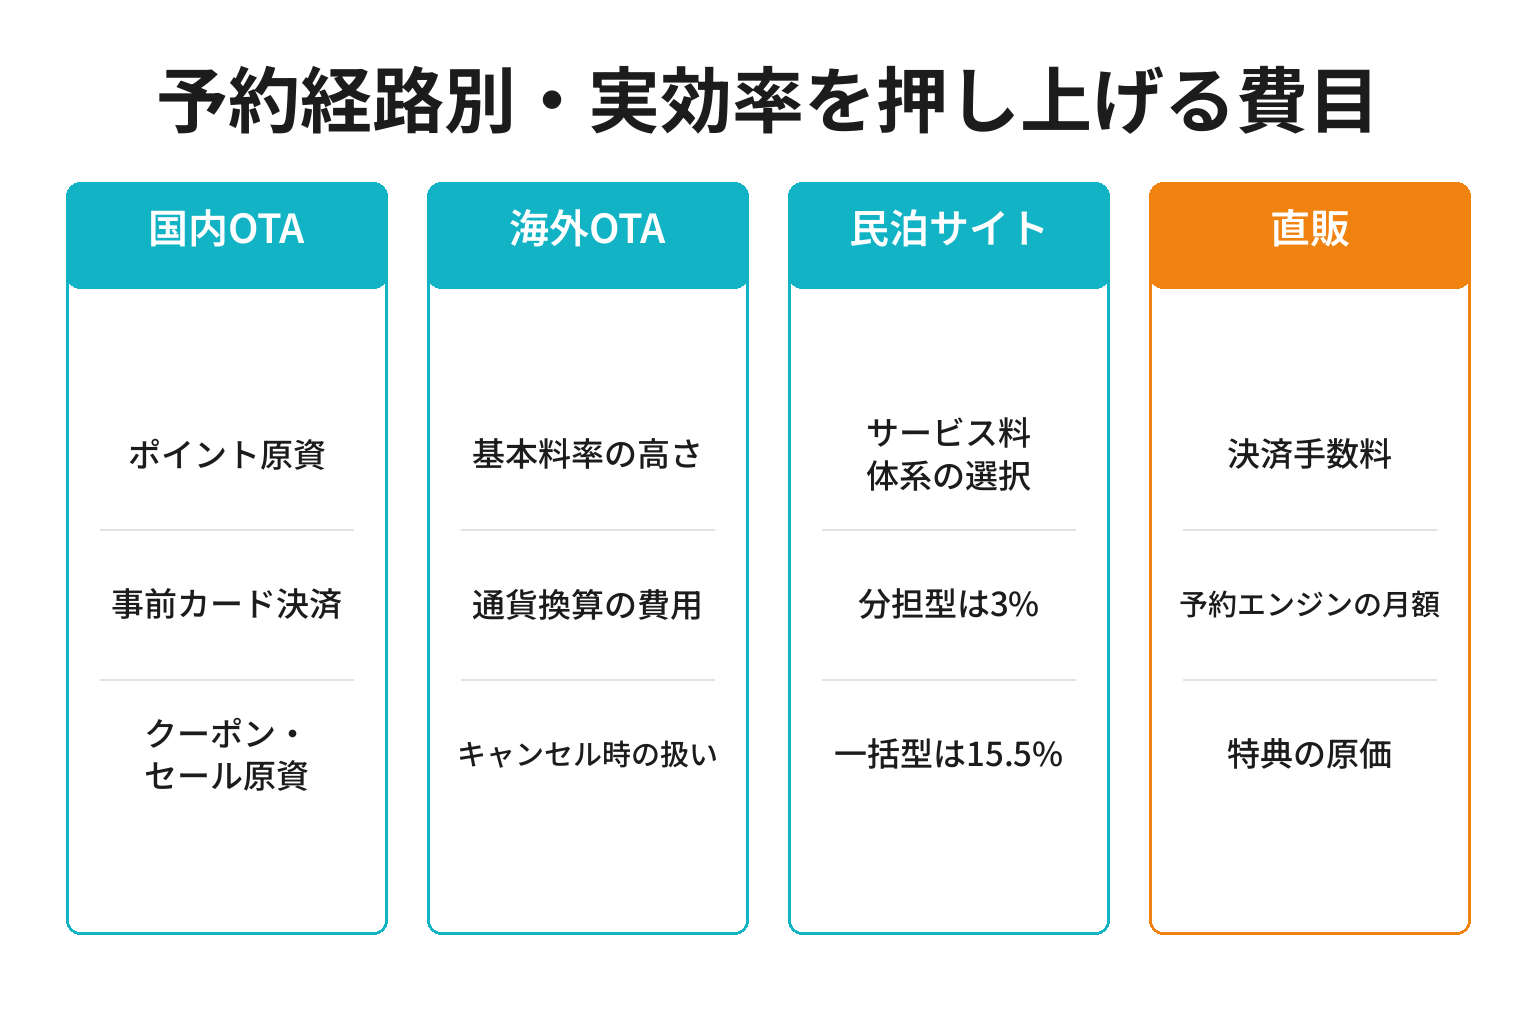
民泊プラットフォームは、体系そのものを選べる点が特徴です。Airbnbのヘルプセンター「Airbnbのサービス料」によれば、サービス料にはホストとゲストが分担する体系(ホスト側は通常3%)と、ホストがまとめて負担するシングルサービス料(通常15.5%)の2種類があり、ゲスト側のサービス料は宿泊予約で通常14.1〜16.5%と案内されています(2026年9月15日参照)。同じ施設でも、どちらの体系かで実効率は10ポイント以上変わります。自分がどちらを選んでいるか即答できない場合は、今日中に設定画面を確認する価値があります。
共通するのは、どの経路も「率」ではなく「1件あたりの円」に直すと比較できるという点です。率のままでは高い安いの印象論になりますが、円に直せば特典原価や固定費と足し引きできます。
【要注意】実効率の計算でつまずく4つの失敗パターン
計算そのものは割り算1本です。それでも結論を誤るのは、次の4つのどれかが起きているときです。
失敗1: 表面料率で計算し、精算書との差を「誤差」にする
❌ よくある間違い: 宿泊売上×10%で手数料を見積もり、実際の振込額との差を「端数だろう」と流してしまう。
⭕ 正しいアプローチ: 差額が出たら必ず行名を突き合わせる。ポイント原資・事前決済・クーポン原資は、多くの場合この差の正体です。
なぜ重要か: 差を誤差として扱うと、投資判断の材料がなくなるからです。1泊2万円の予約で実効率が10.0%か14.0%かは、1件あたり800円、月30件なら月24,000円、年間288,000円の違いになります。この額が見えるかどうかで、打ち手の選択肢がまったく変わります。
失敗2: 分母の税の扱いを月ごとに変える
❌ よくある間違い: ある月は税込の宿泊売上、別の月は税抜の売上で割り、前月比を並べてしまう。
⭕ 正しいアプローチ: 「実効率は税込売上を分母にする」と最初に決め、シートの備考欄に書いて固定する。手数料側の計算基準(税込/税抜)も、契約書で確認して記録する。
なぜ重要か: 消費税10%の差は、率にすると1ポイント前後の見かけの変動を生み、実際の改善・悪化を覆い隠すからです。前掲の観光経済新聞の報道が示すように、料率が同じでも基準が変われば負担額は変わります。比較したいなら、定義を先に固定してください。
失敗3: 直販のコストをゼロとみなす
❌ よくある間違い: 「直販なら手数料ゼロだから丸儲け」と考え、決済手数料・予約エンジンの月額・特典原価を計算に入れない。
⭕ 正しいアプローチ: 直販も1件あたりの変動費と月額固定費に分けて積む。カード決済なら3%台の料率が公開されており、固定費は想定件数で割って1件あたりに換算する。
なぜ重要か: 分岐点Bの分母が小さくなるほど、固定費の回収に必要な件数は跳ね上がるからです。1件あたりの節約額が1,580円なら月4件で回収できる固定費5,000円も、節約額が500円しかなければ月10件必要になります。件数の見通しが立たないまま固定費を増やすと、直販のほうが赤字になり得ます。
失敗4: 実効率が高い=悪、と決めてOTAを止める
❌ よくある間違い: 実効率15%という数字だけを見て、掲載をやめる判断に飛びつく。
⭕ 正しいアプローチ: 実効率は「新規のお客様1組と出会うための獲得費用」としても評価する。初回はOTA、2回目以降は直販、という役割分担で回収を設計する。
なぜ重要か: 新規獲得の入口を失うと、埋まらない部屋の損失が手数料を上回ることがあるからです。白浜への移住準備で地域の事業者の方と話す中でも、長く続いている宿ほど「入口は広く、帰り道は自前で」という設計になっていると感じます。判断材料は実効率だけではなく、経路別の新規比率とリピート率も並べてください。
数字を出すところまでは、無料の道具と30分の作業で終わります。それでも「精算書の行名が多すぎて分類で止まる」「シートを作る手が空かない」という宿があるのも事実です。株式会社Tip(※当コラムの運営元です)は白浜(和歌山)への移住準備を進めながら、観光地の宿や店舗のSNS運用・集客支援に取り組んでいます(宮古島・伊豆へも現地訪問で対応)。無料ヒアリングは最大60分、ご用意いただくのは精算書1か月分だけで、契約前提の営業はいたしません。会計・税務の判断は行わず、集計した数字を集客の打ち手につなぐ範囲でご相談ください。提案が不要なら30分の情報交換のみでも歓迎です。
実効率を管理できている宿・できていない宿の違い(チェックリスト)
現在地の確認に使ってください。精算書と管理画面を開きながら、当てはまるものにチェックを入れます。
- □ 先月のOTA経由の実効手数料率を、小数第1位まで即答できる
- □ 精算書の控除行を6分類(送客・ポイント・決済・クーポン・広告・その他)に分けている
- □ 実効率の分母を税込売上に固定し、シートの備考に書いてある
- □ 手数料の計算基準(税込/税抜)を契約書で確認したことがある
- □ 直販1件あたりの決済手数料と月額固定費を金額で把握している
- □ 直販特典の上限原価(分岐点A)を決めてから特典を設計している
- □ 固定費を回収する月間直販件数(分岐点B)を知っている
- □ 3か月以上の実効率の推移を並べて見ている
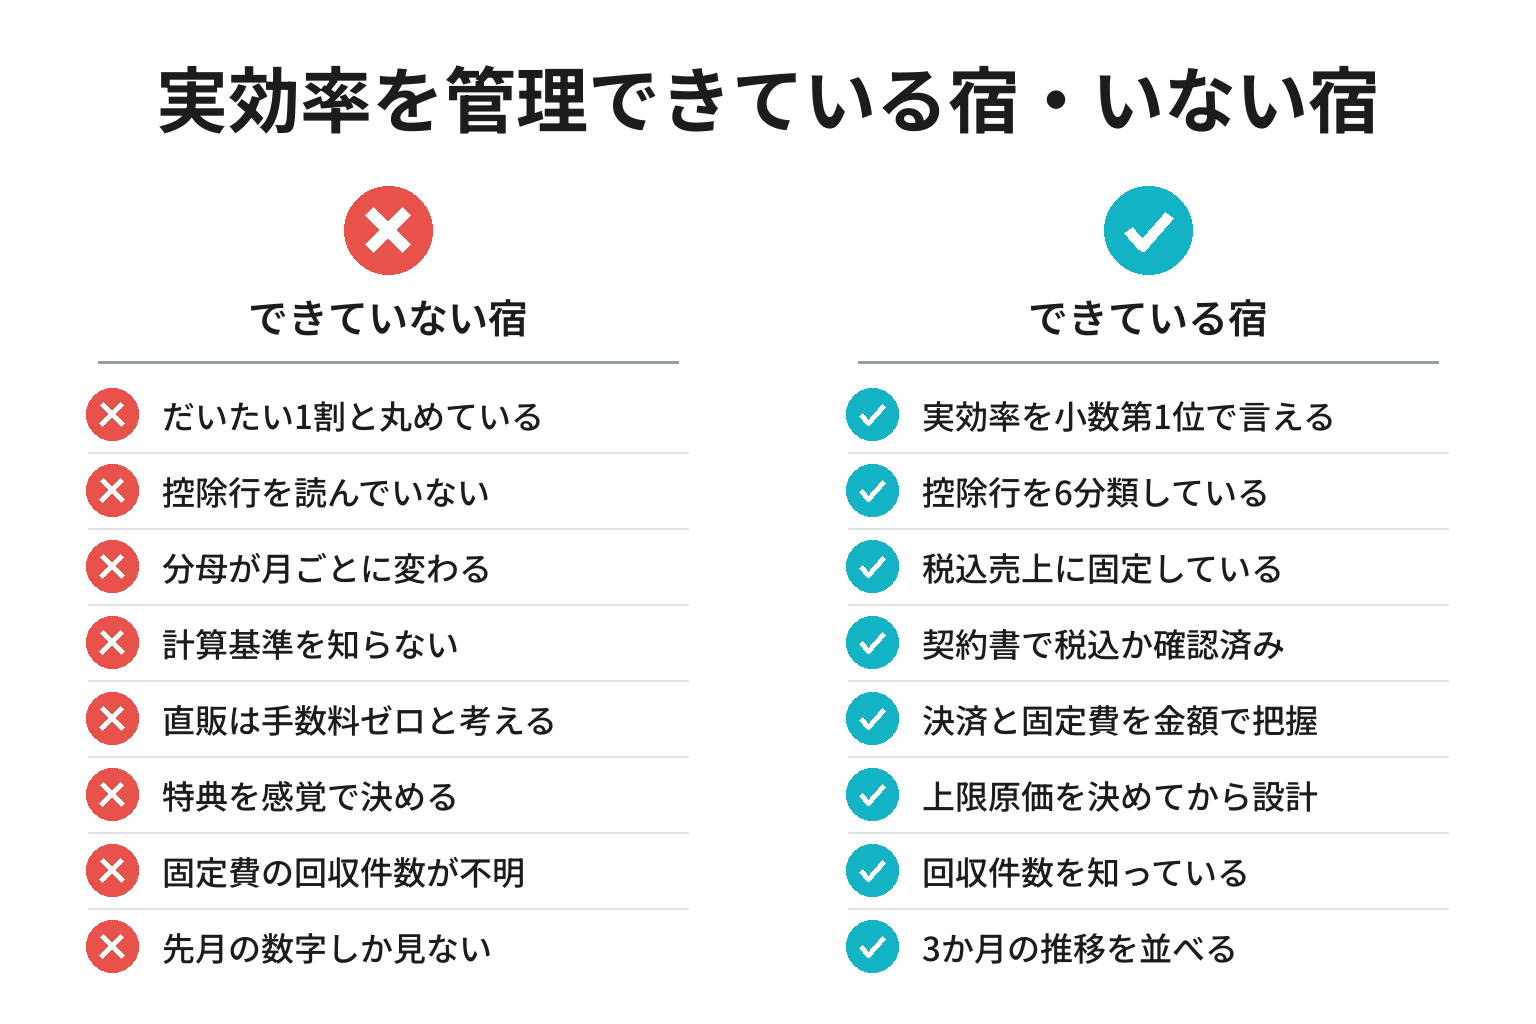
特に見落とされやすいのが、4つ目の「計算基準の確認」です。チェックが3つ未満でも心配はいりません。この記事の5ステップは、上から進めればチェックが1つずつ埋まる順番に並べてあります。
旅館の客室稼働率は38.2%|1件あたりの手取り差が効く理由
「手数料の1%を詰めるより、1組でも多く呼ぶほうが早いのでは」と感じるかもしれません。公的統計は、その両方が同じくらい難しいことを示しています。
観光庁の宿泊旅行統計調査(2025年年間値・確定値)の報道発表によると、2025年の延べ宿泊者数は6億6,111万人泊(前年比+0.3%)で、内訳は日本人4億8,118万人泊(同−2.7%)、外国人1億7,992万人泊(同+9.4%)でした。全体の客室稼働率は61.6%です。ところが施設タイプ別に見ると、ビジネスホテルが75.3%、シティホテルが74.1%である一方、旅館は38.2%、簡易宿所は29.6%、リゾートホテルは56.9%にとどまります(2026年9月15日参照)。
つまり、旅館タイプの平均像は「10室のうち4室弱しか埋まらない」という水準です。日本人の宿泊は前年から減っており、稼働で挽回する余地は大きくありません。だからこそ、すでに入っている1件の手取りをいくらにするかという問いが、そのまま年間の利益に効きます。
金額で見てみます。1泊2名20,000円、月30件のOTA予約がある宿で、実効率が14.0%なら年間の手数料は約100万円です。このうち月10件を、特典原価500円の直販へ置き換えられれば、分岐点Bの計算どおり1件1,580円、年間で約19万円が手元に残ります。新規のお客様を年間で何十組も増やす労力と比べて、どちらが現実的かという比較です。
料率の選び方そのものが効くケースもあります。前掲のAirbnbのサービス料は、分担型なら通常3%、シングルサービス料なら通常15.5%です。同じ部屋・同じ価格でも、体系の選択だけで手取りは変わります。決済手数料も同様で、Squareの対面決済は年間キャッシュレス決済額3,000万円未満かつ主要カードブランドで2.5%、オンライン決済は3.6%と、使い方で1ポイント以上の差があります。実効率の管理とは、こうした「選べる部分」を選び直す作業でもあります。
なお、1室あたりの売上を指標で追いたい場合は小さな宿のRevPAR計算|4室・7日間の記入表とADR・稼働率の検算【2026年9月】を、そもそもの価格設計を見直したい場合は民宿の料金の決め方|原価・稼働率・販売手数料から考える実務ガイド【2026年9月】を、この記事の計算とあわせて使ってください。
よくある質問
Q. OTA手数料の実効率は、どうやって計算しますか?
「その経路で引かれた額の合計 ÷ その経路の宿泊売上 × 100」で計算します。引かれた額には送客手数料だけでなく、ポイント原資・事前カード決済・クーポン原資・広告オプションを含めます。分母は税込で固定し、毎月同じ定義で出してください。
Q. 表面の料率と精算書の金額が合わないのはなぜですか?
多くの場合、送客手数料以外の費目が別行で引かれているためです。ポイント原資、事前決済手数料、クーポン・セールの原資が代表的で、これらが重なった予約は表面10.0%でも15.0%前後になります。まずは精算書の行名を6分類に振り分けてみてください。
Q. 手数料は税込・税抜のどちらを基準に計算されますか?
サイトと契約条件によって異なるため、契約書と管理画面の料金説明で確認してください。じゃらんnetについては、2018年11月の観光経済新聞の報道で、計算基準を税抜料金から税込料金へ変更する旨と、税抜1万円・消費税8%の2名1室プランで負担が1,000円から1,080円になる計算例が示されています。料率が同じでも基準が変われば負担額は動きます。
Q. 直販の損益分岐点は、どう出せばいいですか?
3本出します。A特典の上限原価=OTA1件の手数料額−直販1件の変動コスト、B固定費の回収件数=月額固定費÷1件あたりの節約額、C値引きの上限率=実効率−直販の変動コスト率です。本文の計算シート②に数字を入れるだけで出ます。特典や受け皿の設計まで進めたい場合はOTA手数料一覧と実質負担の計算式|旅館・民宿の直販比率の上げ方【2026年8月】とあわせて使ってください。
Q. 直販をOTAより安くしてもいいですか?
契約条件によります。宿泊料金や部屋数を他の販売経路と同等以上にするという条件は、公正取引委員会が2019年10月の楽天株式会社に対する確約計画の認定で扱った論点です。業界の慣習ではなく、自分が今結んでいる契約書の条項と最新の規約で確認してください。判断に迷う場合は、値引きではなく原価の小さい特典で差をつける設計が安全です。
Q. 実効率が何%を超えたら見直すべきですか?
一律の基準はありません。判断は率ではなく、分岐点Bで見ます。実効率がやや高くても、その経路が新規のお客様を連れてきていて、2回目以降を直販へ移せているなら問題は小さいからです。逆に、リピーターの予約までOTA経由のままなら、率が低くても見直す価値があります。
Q. 小さな宿でも予約エンジンを入れるべきですか?
分岐点Bで判断できます。月額固定費を1件あたりの節約額で割り、回収に必要な件数が現実的かを見てください。回収件数が現在の直販件数を大きく上回るなら、まずは電話とLINEでの直販から始め、件数が見えてから導入しても遅くありません。受け皿づくりの手順は旅館のLINE公式アカウント活用術|無料で始める5ステップと文例8本【2026年8月】にまとめています。
Q. 民泊サイトの手数料も、同じ考え方で計算できますか?
できます。ただしAirbnbのように、ホストとゲストで分担する体系(ホスト側は通常3%)と、ホストがまとめて負担するシングルサービス料(通常15.5%)を選べる場合があります。どちらの体系かで実効率が大きく変わるため、計算の前に設定画面で確認してください。
まとめ:今日から始める3つのアクション
- 今日やること: 先月の精算書を開き、控除行を6分類に振り分けて控除合計を出す
- 今週中にやること: 計算シート①で経路別の実効手数料率と1件あたり手数料額を計算する
- 今月中にやること: 計算シート②で分岐点A・B・Cを出し、直販特典の上限原価を決める
3か月続ければ、実効率の幅と変動の主因が見えてきます。そこまで来れば、特典も値付けも「勘」ではなく数字で決められます。
次回予告: 出した数字を実際の予約導線へつなぐ手順は、南紀の宿が直予約を増やす方法|白浜・田辺・串本の受入条件と7つの実務【2026年】で解説しています。
参考・出典
- 観光庁「宿泊旅行統計調査(2026年(令和8年)4月・第2次速報、2026年(令和8年)5月・第1次速報及び2025年(令和7年)年間値(確定値))」(2025年年間値確定値。延べ宿泊者数6億6,111万人泊、客室稼働率61.6%、旅館38.2%、リゾートホテル56.9%、ビジネスホテル75.3%、シティホテル74.1%、簡易宿所29.6%を確認)(参照日: 2026-09-15)
- 公正取引委員会「(令和元年10月25日)楽天株式会社から申請があった確約計画の認定について」(掲載部屋の最低数条件および宿泊料金・部屋数を他の販売経路と同等以上とする条件と、確約計画の認定内容を確認)(参照日: 2026-09-15)
- Airbnbヘルプセンター「Airbnbのサービス料」(分担型のホストサービス料3%、シングルサービス料15.5%、宿泊予約のゲストサービス料14.1〜16.5%を確認)(参照日: 2026-09-15)
- Stripe「料金」(国内カード決済3.6%、Stripe Terminalの対面決済3.24%、PayPay 3.98%を確認)(参照日: 2026-09-15)
- Square「料金プラン」(対面決済2.5%〈年間キャッシュレス決済額3,000万円未満・主要カードブランドの場合〉、オンライン決済3.6%、請求書決済3.25%、フリープラン月額0円を確認)(参照日: 2026-09-15)
- 観光経済新聞「じゃらんnet、手数料の基準額『税込み』に変更 宿泊施設の負担は実質増」(2018年11月14日)(手数料の計算基準が税抜から税込へ変更されること、税抜1万円・消費税8%の2名1室プランで負担が1,000円から1,080円になる計算例を確認)(参照日: 2026-09-15)
- プライムコンセプト「宿泊予約サイト(OTA)手数料一覧表」(2026年1月更新)(じゃらんnet・楽天トラベル・一休.com・Yahoo!トラベル・Booking.com・Agoda・Trip.com・Expediaの料率、事前カード決済手数料、クーポン手数料の目安を確認)(参照日: 2026-09-15)
あわせて読みたい
- OTA手数料一覧と実質負担の計算式|旅館・民宿の直販比率の上げ方【2026年8月】: 主要サイトの表面料率を一覧で比べ、直販比率を上げる6ステップを文例つきで解説しています
- 民宿の料金の決め方|原価・稼働率・販売手数料から考える実務ガイド【2026年9月】: この記事で出した実効率を、そのまま価格設計と1室損益に組み込む手順をまとめています
※本記事の金額・件数は、計算方法を示すための仮定です。特定の施設の実績、和歌山県や南紀の平均、目標水準ではありません。各予約サイトの料率・計算基準・規約は契約やプランにより異なるため、必ず自社の契約書と管理画面で確認してください。会計・税務上の処理は顧問税理士などの専門家へご確認ください。本記事は手数料削減額や予約数を保証するものではありません。実績は代表およびメンバー個人としての活動を含みます。