民宿の料金は、近隣の宿の金額を見て少し安くする前に、自宿の費用と売れる室数を確認し、販売手数料を引いた後に必要なお金が残るかを計算して決めます。満室になっても、食材や清掃、人手、設備維持の費用を回収できなければ、営業を続けるほど負担が増えてしまいます。
一方で、原価に希望利益を足した価格なら必ず売れるわけでもありません。誰に、どの部屋と食事を、どの日に提供するのかを明確にし、その価格で予約が入り、実際に宿泊されるかを見直す必要があります。料金決定は、一度の値付けで終わる仕事ではありません。
最初に決める六つの数字 - 一組増えると増える変動費 - 毎月の固定費と、一室に負担してもらう額 - OTAなどの販売手数料 - 決済費と予約ごとの追加費用 - 自宿が計画上残したい利益 - 営業日と販売可能室数から考える想定稼働率
この記事は、2026年9月12日に観光庁、消費者庁、国税庁の一次情報を確認して作成しました。本文の金額・手数料率・稼働率は、明示した公式情報を除き、考え方を示すための仮定です。全国共通の民宿相場や、特定の予約サイトの実際の料率を示すものではありません。
計算には「一室一泊」を使い、お客様向けの表示では「一人」「一室」「一泊」「滞在総額」を明記します。本文の原価計算は税抜の内部管理例です。公開時の税込表示、宿泊税・入湯税、会計処理は所在地や事業者の状況に応じて確認してください。内部管理の計算表を、そのまま予約ページへ載せないことが大切です。
目次
- 1.最初に「何人で、何泊して、何が含まれる料金か」を固定する
- 2.変動費は「一人」「一室」「一滞在」の単位に分ける
- 3.固定費は満室で割らず、想定する販売室泊で割る
- 4.販売手数料と決済費は、料率だけでなく計算対象を確認する
- 5.必要価格を計算し、利益が残る室数を確かめる
- 6.一人利用・子ども・食事なし・連泊は、別の原価で作る
- 7.料金カレンダーは、自宿の予約の入り方から作る
- 8.値下げ・値上げは、室数が変わった場合まで計算する
- 9.直接予約も、費用と作業を含めて手取りを確認する
- 10.公開する料金は、税込・人数・泊数・追加費用をそろえる
- 11.一か月ごとの振り返りは、予約数と利益を分けて見る
- 12.初めて料金を見直す民宿の四週間の進め方
- よくある質問
- 14.料金表を作る前に、自宿の数字と提供条件をそろえる
- 参考にした一次情報
1.最初に「何人で、何泊して、何が含まれる料金か」を固定する
料金の数字より先に、商品の条件を決める
民宿の料金表では、一人一泊二食付きが使われることもあれば、一室単位の素泊まり料金が使われることもあります。両方とも金額だけで比較すると判断を誤ります。まず、原価と手取りを計算する基準の商品を一つ決めてください。
本稿の基本例は、「同じ客室を、大人二人が一泊利用し、夕食と朝食をそれぞれ利用する」プランです。食事、寝具、清掃、追加の水道光熱費がどの単位で増えるかを、この条件に合わせて数えます。日帰り、貸切、長期滞在、特別料理は別の商品として計算します。
部屋が一つ埋まることと、お客様が一人増えることも分けます。一人利用でも客室清掃や予約対応は必要ですが、食材や寝具の使用数は二人利用と違います。二人利用の一人当たり料金を半分だけ受け取れば、一人利用でも同じ利益が残るとは限りません。
また、二泊するお客様と、一泊のお客様が二組入れ替わる場合では、退室清掃の回数や予約対応の回数が変わります。連泊割引を決める前に、実際に減る作業と毎日必要な作業を区別します。泊数を増やすほど同じ割合で費用が減る、という前提は置かないでください。
プラン名と、実際の提供内容を一対一にする
「スタンダード」「お得なプラン」といった名前だけでは、含まれる内容が分かりません。夕食の有無、朝食の提供時間、寝具、浴室やトイレの条件、チェックイン・チェックアウト、駐車場、子どもの扱いを明確にします。提供できない送迎や設備を、値上げの理由として付け足さないようにします。
観光庁の経営改善資料は、施設、業務、顧客への価値という観点から、自施設の状況を把握して取り組む流れを示しています。料金についても、売上の数字と現場の作業、宿泊客が受け取る内容を合わせて見直すために活用できます。観光庁・宿泊事業者の経営改善に役立つツール
テンプレート1:料金計算の前提・プラン定義票
【料金計算の前提】記入日: 責任者:
プラン名/管理番号:
客室タイプ:
計算単位:一室一泊・一室一滞在・その他
大人人数: 子ども人数と年齢区分:
泊数:
夕食:有・無 提供人数: 提供内容:
朝食:有・無 提供人数: 提供内容:
寝具・タオル等の提供数:
清掃の回数と内容:
含まれる設備・サービス:
含まれない物と任意の追加サービス:
チェックイン/チェックアウト:
取消条件・支払条件の参照先:
販売できる日・室数・食事数の上限:

内部計算の税の基準:税抜・税込・要確認
お客様に表示する単位:
消費税・宿泊税・入湯税等の確認担当:
対象条件が変わった場合に再計算する項目:
※そのままコピーして使えます
この票を先に作ると、料金会議で「二食付きの話だった」「一人の金額だと思った」という混乱を減らせます。現場の食事担当と予約担当が同じ内容を確認し、販売する日付や食数に制限があるなら、料金表だけでなく在庫設定にも反映してください。
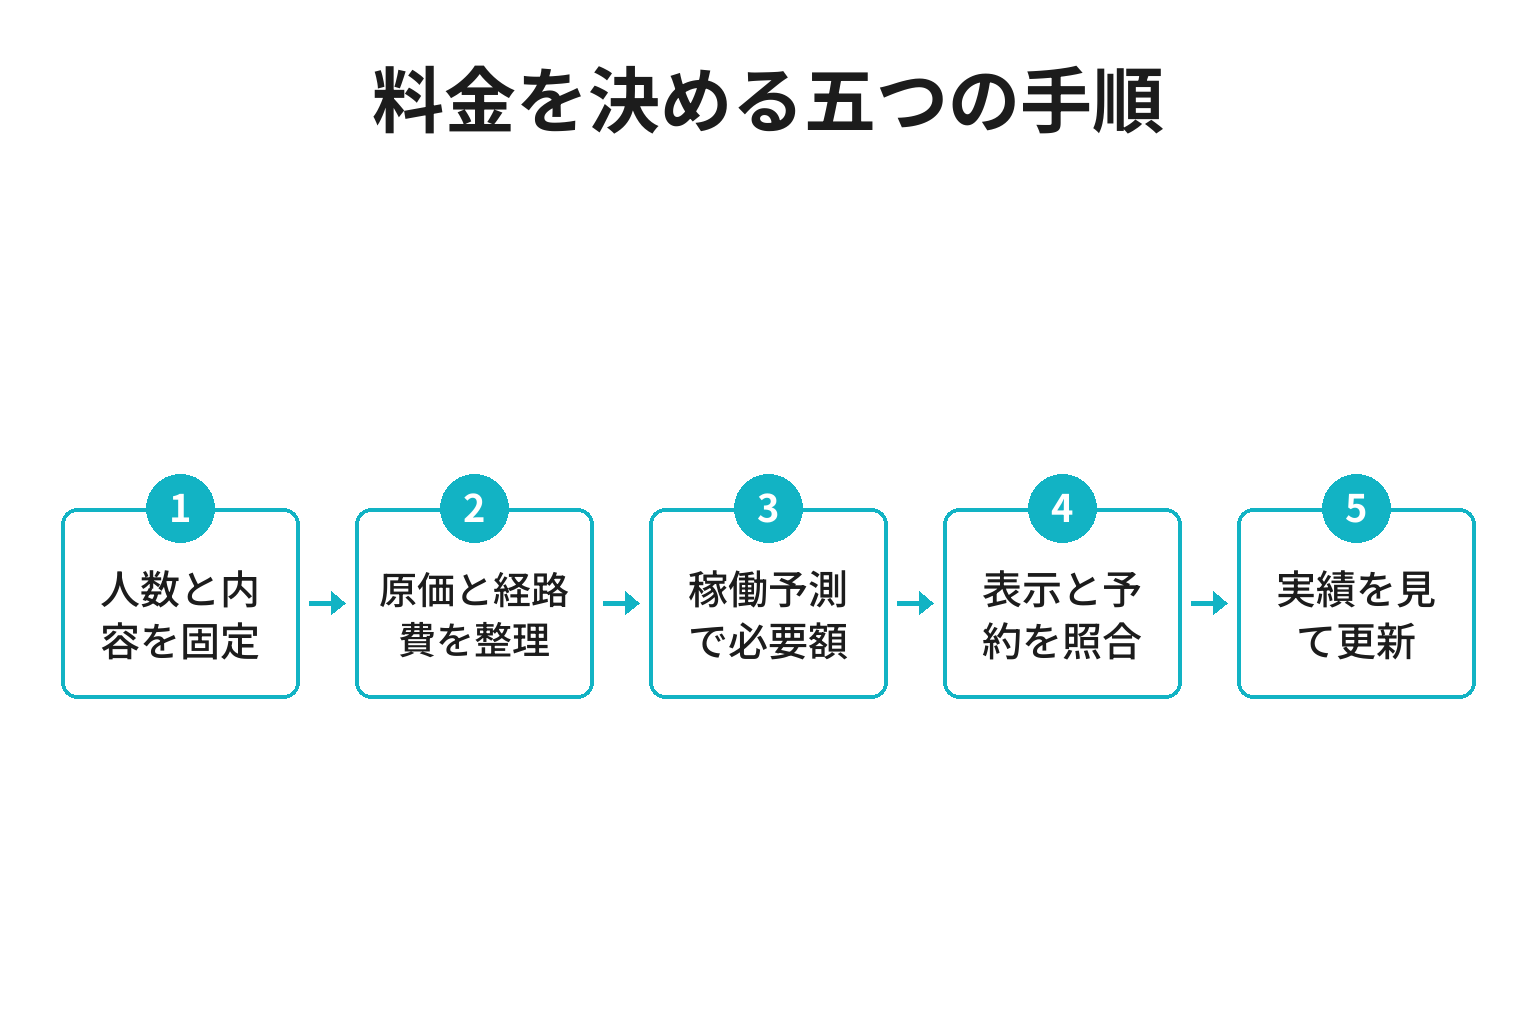
2.変動費は「一人」「一室」「一滞在」の単位に分ける
一組受け入れると増える費用を書き出す
変動費は、宿泊の受入れに伴って増える費用です。食材、消耗品、リネン、清掃の追加作業、追加の水道光熱費などを拾います。ただし、同じ名称の費用が必ずすべて変動費になるわけではありません。基本料金と従量料金、常勤者の給与と追加シフトなど、実際にどう増えるかで分けます。
領収書が一枚でも、中身は分けられます。電気料金の一部は営業の有無にかかわらず発生し、別の部分は客室や給湯の利用で増えるかもしれません。厳密な測定が難しい項目は、暫定の分け方と確認日を記録し、実績が集まったら更新します。
以下は、一室一泊・大人二人・夕朝食付きの変動費例です。地域相場ではなく、計算の単位をそろえるための税抜の仮定です。
| 項目 | 仮定した単位と金額 | 二人一室一泊の費用 |
|---|---|---|
| 夕朝食の食材 | 一人合計1,600円×二人 | 3,200円 |
| アメニティ等 | 一人200円×二人 | 400円 |
| リネン等 | 一人400円×二人 | 800円 |
| 清掃の追加作業 | 一室一滞在900円、今回は一泊 | 900円 |
| 追加の水道光熱費 | 一室一泊400円 | 400円 |
| 合計 | 上記の合計 | 5,700円 |
食材の1,600円には、この例で想定した夕食と朝食の材料だけを入れています。調理担当の追加作業費が必要なら別途加えます。通常の人件費に含めた作業を、さらに変動費にも入れると二重計上になります。反対に、家族が作業するからという理由で、人手をすべてゼロにすると継続可能な料金が見えにくくなります。
原価は、購入額だけでなく使った量を確かめる
月初に大量の食材を買った場合、購入月の支払額だけをその月の宿泊人数で割ると、原価が大きくぶれることがあります。保存分、翌月使用分、賄い、食品ロスなどを区別し、可能な範囲で提供した食事に対応する費用を整理します。会計処理とは別に、メニューの一食分の材料表を作っておくと値付けに使いやすくなります。
リネンは人数、清掃は退室回数、予約対応は予約件数というように、費用の発生単位を残してください。全項目を宿泊人数で割った平均だけにすると、一人利用や連泊の原価を見誤るおそれがあります。外注料金の改定日や最低利用料金がある場合は、その条件も控えます。
観光庁のハンドブックでも、現状を把握して優先する課題を選び、施策を実行する流れが整理されています。最初からすべてを細かく計算できなくても、金額の大きい項目や変動の大きい項目から確認できます。観光庁・生産性向上のためのハンドブック
テンプレート2:一室一泊の変動費・原価表
【変動費の原価表】プラン: 対象条件:
内部計算の税基準:

項目:
発生単位:一人・一室・一泊・一滞在・一予約
単価: 円 数量: 小計: 円
根拠:請求書・契約・材料表・実測・暫定推定
確認日:
固定費にも入れていないか:

上記の行を、食材/消耗品/リネン/追加清掃/
追加調理/水道光熱/その他について作る。

変動費合計V: 円
人数変更で動く項目:
泊数変更で動く項目:
連泊で減る作業と、毎日残る作業:
仕入価格が変わったときの更新担当:
原価の推定が大きい項目と次回確認日:
※家族労働を含む人手の評価と、会計上の費用は区別する。
※そのままコピーして使えます
3.固定費は満室で割らず、想定する販売室泊で割る
売れなかった日にも発生する費用を集める
固定費には、家賃、保険、システムの月額、通常の人件費、設備に関する費用などを整理します。実際には段階的に増減する費用もあるため、永久に一定と考えるのではなく、今回の営業規模では月いくらかを決めます。大幅な増員や営業日数の変更がある場合は、別の計画を作ります。
減価償却と、設備購入時の現金支出も区別が必要です。設備の取得額を一度に固定費へ入れ、その設備の減価償却費も同時に入れると重複します。借入金の元本返済も、通常の損益の費用とは別に資金繰りで確認します。会計と手元資金の見方が分からない項目は、税理士などに確認してください。
家族の作業を内部管理上の人件費として評価する場合は、その金額が会計上の人件費と同じとは限りません。自宿の計画で必要な作業対価を見落とさない目的と、決算書に載る費用を分けて記録します。本稿の「計画利益」は、こうした内部管理上の費用を差し引いた試算で、申告や決算の利益額を計算するものではありません。
六室の宿でも、毎日六室売れる計算にはしない
例えば、同じ条件の六室を月25日販売できるなら、販売可能室泊は6×25=150室泊です。一室を一泊売ることを一室泊と数えます。このうち90室泊が実際に売れる想定なら、社内計画上の稼働率は90÷150=60%です。
月の固定費を360,000円と仮定すると、固定費の配賦額は360,000÷90=一室泊4,000円です。150室泊すべて売れる前提で割ると一室泊2,400円になりますが、90室泊しか売れなければ、予定した固定費を回収できません。希望する満室数と、現実的な販売予測を区別してください。
販売できない休館日や改修中の部屋は、社内計画の分母から分けて把握します。ただし、成績をよく見せるために、売れなかった部屋を後から販売不可に変えてはいけません。販売可能と判断した基準を固定し、変更した場合は理由を残します。
稼働率ごとに必要額が変わることを先に見る
| 仮定した稼働率 | 販売室泊 | 月固定費360,000円の一室泊配賦 |
|---|---|---|
| 40% | 150×40%=60室泊 | 6,000円 |
| 60% | 150×60%=90室泊 | 4,000円 |
| 80% | 150×80%=120室泊 | 3,000円 |
この表は「稼働率80%にすればよい」という目標を示すものではありません。予想が外れたときに、同じ料金でどこまで費用を賄えるかを見るための表です。営業年数が短い宿は、低め・基準・高めの三つを置き、少なくとも低めのときの資金不足を確認します。
テンプレート3:月固定費と販売可能室泊の整理票
【固定費と稼働の前提】対象月:
販売する客室タイプ:
各日の販売可能室数を合計した室泊A:
休館・改修・人員制限による販売不可室泊:
販売不可とする基準・理由:

固定費の項目/月額/根拠/確認日:
人件費:
家賃・設備関係:
保険・固定の水道光熱等:
予約・通信等の月額:
その他:
固定費合計F:

家族労働の管理上の評価を含むか:
減価償却と設備支出の重複確認:
元本返済・納税・設備投資等の別途資金予定:

低め予測:稼働率 %/販売N 室泊/F÷N 円
基準予測:稼働率 %/販売N 室泊/F÷N 円
高め予測:稼働率 %/販売N 室泊/F÷N 円
予測の根拠となる自宿データ:
※Nが0のときは割り算をせず、休業・営業継続の計画を別に作る。
※そのままコピーして使えます
4.販売手数料と決済費は、料率だけでなく計算対象を確認する
予約サイトの名前だけで料率を決めない
OTAは、オンラインで宿泊予約を扱う旅行予約サイトなどを指します。同じサービスでも、契約、参加する施策、販売商品、決済方法などによって負担が異なり得ます。インターネット上の一般的な料率を、そのまま自宿の経費として固定しないでください。
確認するのは、契約書、施設管理画面、手数料の請求明細です。販売手数料がどの金額にかかるのか、税・サービス料・追加食事・現地払い分が対象か、決済費を含むか、宿負担のクーポンやポイントが別に引かれるかを確認します。取消や返金時に手数料がどう扱われるかも、通常宿泊とは別に記録します。
「販売手数料10%、決済費2%」と書いてあっても、両方が同じ売上を基準に計算されるとは限りません。また、販売手数料に決済費が含まれている場合に、別の決済率をさらに引くと二重計上になります。まず実際の請求一件を分解して、自宿で使える計算式を確認してください。
販売経路を見直す考え方は、OTAの手数料負担と直接予約の整理でも扱っています。掲載されている数字を自宿へ転用する前に、現在の契約画面と請求明細で適用料率を確認することが前提です。
手取り、限界利益、月の計画利益を分ける
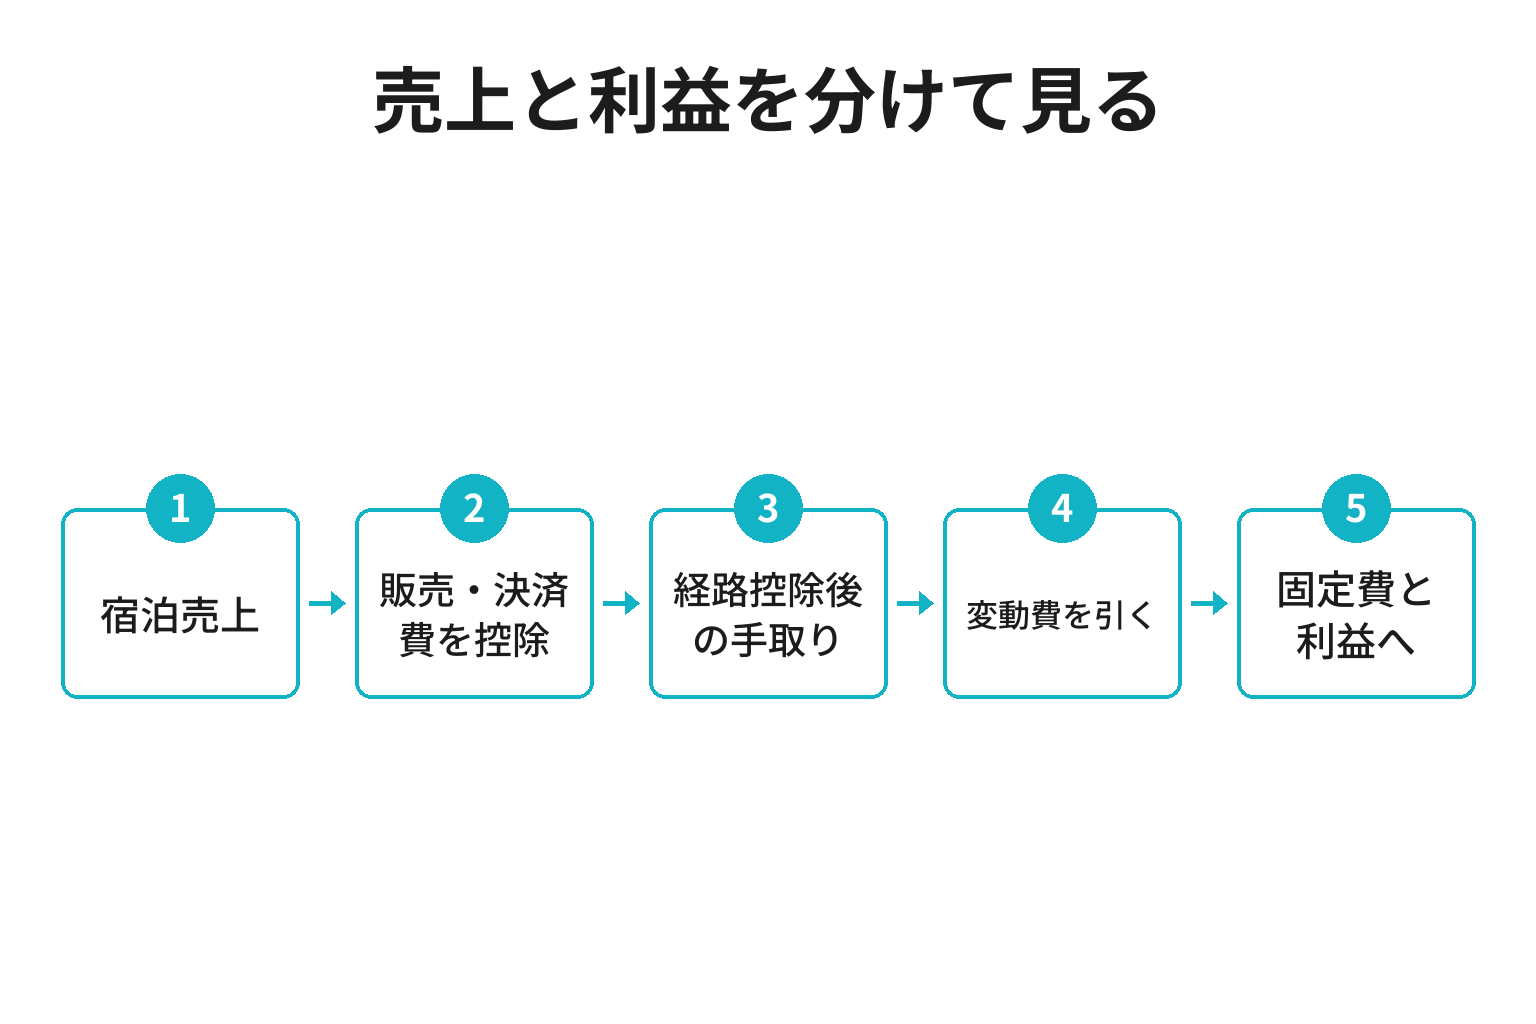
本稿では、宿泊売上から販売・決済などの経路費用を引いた額を「経路控除後の手取り」と呼びます。ここから食材や清掃などの変動費を引いた残りが、固定費と利益に回せる額です。この残りを「限界利益」と表記します。口座への実際の入金額は税や相殺、入金時期でも変わるため、ここでの手取りと必ず一致するわけではありません。
以下の計算例では、税抜の宿泊売上に対し、仮の販売手数料8%と決済費2%が同じ基準額にかかり、重複せず合計10%になると仮定します。実在するOTAの標準料金ではありません。手数料にかかる税の処理なども、内部管理上同じ税抜基準に整理できた場合の単純化した例です。
税抜13,000円で販売すると、販売手数料は1,040円、決済費は260円です。経路控除後の手取りは11,700円、変動費5,700円を引くと限界利益は6,000円となります。これだけで一室の最終利益が6,000円になるわけではなく、固定費を賄う必要があります。
テンプレート4:販売経路別の手取り確認票
【経路別手取り】経路名: 契約確認日:
対象予約・プラン・人数・泊数:
内部売上P: 税基準:

販売手数料率: %
販売手数料の計算対象額: 根拠画面・契約箇所:
決済費率: %/定額: 円
決済費の対象額/販売手数料との重複確認:
宿負担のクーポン・ポイント・販促費:
予約ごとのシステム費やその他控除:
手数料にかかる税等の整理方法:

経路費用合計:
経路控除後の手取り=P-経路費用合計:
変動費V:
限界利益=手取り-V:

固定の月額費は固定費Fに入れたか:
取消・返金時の控除と返還条件:
実際の入金明細との差の理由:
適用条件を確認した担当/次回確認日:
※そのままコピーして使えます
5.必要価格を計算し、利益が残る室数を確かめる
同じ売上にかかる比例費なら、割り戻して考える
費用をすべて足してから、その合計に手数料率を掛け足す方法では、販売価格にかかる手数料を十分に見込めない場合があります。手数料が価格そのものに比例するためです。まず販売価格から手数料を引いても、必要な費用と目標利益が残る形で計算します。
条件を単純化できる場合の式は、次のとおりです。
必要な税抜販売価格P=(一室泊変動費V+月固定費F÷想定販売室泊N+一室泊目標利益T+一室泊の定額経路費c)÷(1-合計比例費率r)
この式は、比例費が同じ税抜売上にかかると整理できる場合に使います。料率の計算対象が違う、最低手数料がある、段階料金がある場合は、先ほどの経路別表で個別に計算してください。rは小数で10%なら0.10とし、1未満であることを確認します。Nが0のときは計算できません。
本稿の例では、V=5,700円、F=360,000円、N=90室泊、T=2,000円、c=0円、r=0.10です。したがって、必要価格は(5,700+4,000+2,000)÷0.90=13,000円です。これは、この条件で目標を満たす内部試算の価格であって、その金額で予約が入る保証ではありません。
仮に費用と目標利益の合計11,700円へ10%だけ上乗せすると12,870円になります。そこから10%を控除した手取りは11,583円なので、必要な11,700円に117円足りません。手数料の見込みは、掛け足しと割り戻しを区別してください。
一室の計算を、月の計算でも確かめる
13,000円で90室泊を売ると、税抜宿泊売上は1,170,000円です。比例費10%は117,000円、変動費は5,700×90=513,000円。ここから固定費360,000円を引いた計画利益は180,000円となり、一室泊2,000円×90室泊と一致します。
| 項目 | 税抜の内部管理例 |
|---|---|
| 宿泊売上 | 13,000円×90室泊=1,170,000円 |
| 販売・決済の比例費 | 1,170,000円×10%=117,000円 |
| 変動費 | 5,700円×90室泊=513,000円 |
| 固定費 | 360,000円 |
| 計画利益 | 1,170,000-117,000-513,000-360,000=180,000円 |
この計画に入っていない費用があれば、残額は変わります。目標利益から、元本返済、納税、設備更新などの資金をどこまで賄う必要があるかも別に確認します。内部計算の黒字だけを見て、口座に同じ金額が残ると判断しないでください。
損益分岐点を見れば、想定より売れないときが分かる
同じ価格・同じ費用条件なら、一室泊の限界利益は6,000円です。月固定費360,000円を賄うには、360,000÷6,000=60室泊が必要です。販売可能150室泊に対して、社内計画上の損益分岐稼働率は40%です。
60室泊では、このモデルでの計画利益は0円です。90室泊なら180,000円、120室泊なら360,000円になります。ただし、120室泊の受入れに増員などが必要なら固定費や変動費を更新するため、このままの金額にはなりません。稼働が増えたら同じ費用で対応できるかを、予約担当だけでなく現場にも確認します。
テンプレート5:一室損益・月次損益の計算票
【必要価格と損益】同じ条件のプランに限定して計算
変動費V:
月固定費F:
想定販売室泊N:
一室泊目標利益T:
一室泊定額経路費c:
同じ売上を基準にした合計比例費率r:

必要価格P=(V+F÷N+T+c)÷(1-r)
販売用に丸めた内部価格:
丸めた価格で再計算した限界利益:
限界利益=P×(1-r)-c-V
月計画利益=限界利益×N-F
損益分岐室泊=F÷限界利益
実際に必要な室泊数は整数へ切上げ:

販売可能室泊A:
損益分岐稼働率=切上げ後の必要室泊÷A:
目標利益に必要な室泊数:
低めの販売予測で不足する金額:

Nが0、rが1以上、限界利益が0以下ならこの式で進めない。
計算対象や料率が異なる費用は個別に計算する。
公開用の税込額・税・追加料金は別途確認する。
※そのままコピーして使えます
6.一人利用・子ども・食事なし・連泊は、別の原価で作る
一人利用を、二人利用の半額にしない
一人利用では食材や寝具の一部は減っても、清掃や部屋の維持費は同じように発生します。仮に食材1,600円、消耗品200円、リネン400円、清掃900円、追加水道光熱費400円なら、変動費は3,500円です。
同じ固定費配賦4,000円、目標利益2,000円、比例費10%で計算すると、(3,500+4,000+2,000)÷0.90=約10,555.56円です。内部価格を100円単位で切り上げて10,600円とすると、計画上の一室泊利益は10,600×0.90-3,500-4,000=2,040円になります。
二人利用13,000円の半額である6,500円をそのまま一人利用へ適用すると、6,500×0.90-3,500-4,000=マイナス1,650円です。この例では固定費配賦まで賄えません。お客様に提示する一人料金と、宿が必要とする一室料金は、人数ごとに再確認してください。
子ども料金は、年齢と食事・寝具の組合せを明記する
子どもは一律半額と決める前に、提供する食事、寝具、タオル、設備利用などを整理します。食事・寝具あり、子ども食のみ、寝具のみ、添い寝など、予約で受け付ける区分が現場の準備と一致している必要があります。安全や客室定員の確認も、料金区分とは別に行います。
観光庁が公表するモデル宿泊約款には、宿泊料金等の内訳や子供料金の例が示されています。ただし、そこに載る割合がすべての民宿にそのまま適用される全国共通の料金という意味ではありません。自宿の約款、提供内容、予約条件に合わせて確認し、必要な専門確認を経て設定します。観光庁・モデル宿泊約款
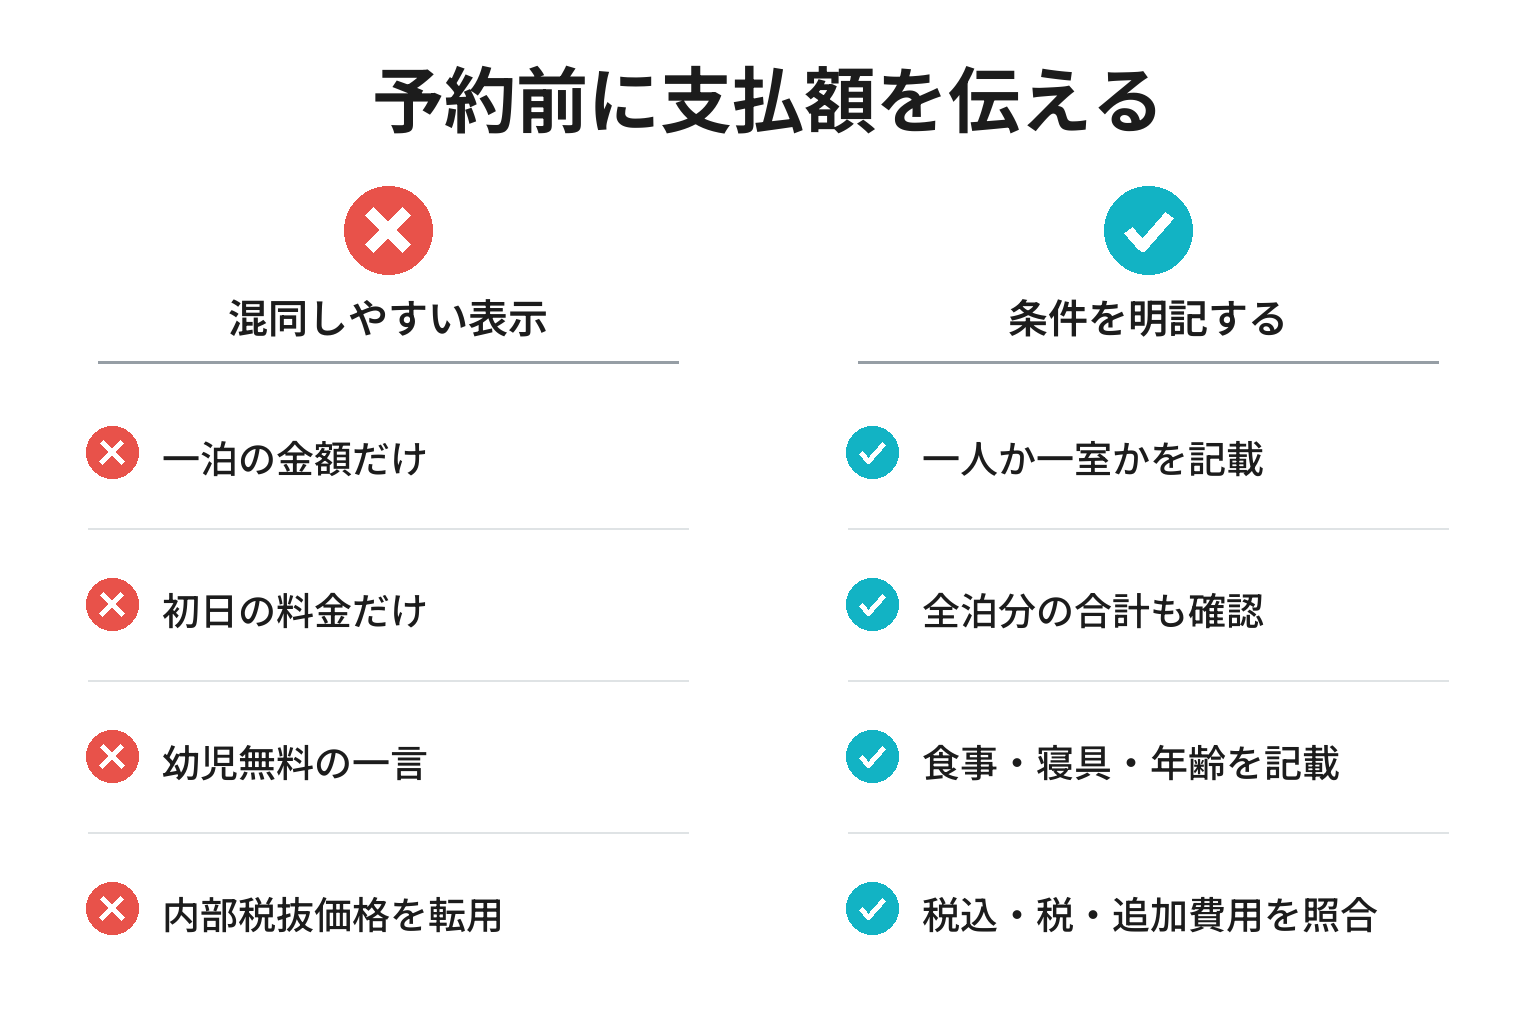
「幼児無料」だけで表示すると、食事や寝具も含むと受け取られる可能性があります。無料の範囲、年齢、人数制限、寝具や食事を追加する場合の料金、税の扱いを予約前に分かるようにします。予約サイトの選択肢と電話受付の説明が違わないかも確認してください。
食事なしや連泊は、減る費用を確かめてから設定する
素泊まりにすると食材は減りますが、予約対応、清掃、建物の維持費まですべてなくなるわけではありません。食事部門の固定人件費が変わらない場合は、食事を外した分の値引き幅を材料費だけで決めず、宿全体の受入れ方も考えます。
連泊では、退室清掃が一回減る一方、滞在中清掃やごみ回収、タオル交換が必要になることがあります。清掃を省く条件を設定するなら、実際の運用、衛生面、利用規則に沿って明示してください。清掃頻度を説明せず、予約後に初めて伝える運用は避けます。
特別料理を追加する場合は、材料費だけでなく仕入れの最低数量、仕込み時間、廃棄リスク、提供できる人数を見ます。売価を上げた分がそのまま利益になるわけではありません。事前予約が必要な料理なら、注文締切と提供条件を料金表へ加えます。
テンプレート6:人数・食事・泊数別プラン比較票
【プラン別比較】同じ部屋で条件を変えて比較
プラン名:
大人人数/子どもの年齢・人数:
食事の種類と人数:
寝具・タオルの数:
泊数/退室清掃回数/滞在中清掃の内容:

人数に応じる変動費:
部屋に応じる変動費:
滞在ごとの変動費:
泊数に応じる変動費:
固定費配賦の根拠:
販売・決済・予約ごとの費用:
目標利益/必要価格:

お客様向けの税込表示額:
表示単位:一人一泊・一室一泊・滞在総額
含まれる物/別料金の物:
子ども・添い寝の条件:
食事変更の期限/提供できる数:
取消・変更・支払条件:
現場で提供可能と確認した担当:
※比較するプランごとに一枚ずつ記入する。
※そのままコピーして使えます
7.料金カレンダーは、自宿の予約の入り方から作る
平日・休前日・繁忙期を、曜日だけで決めない
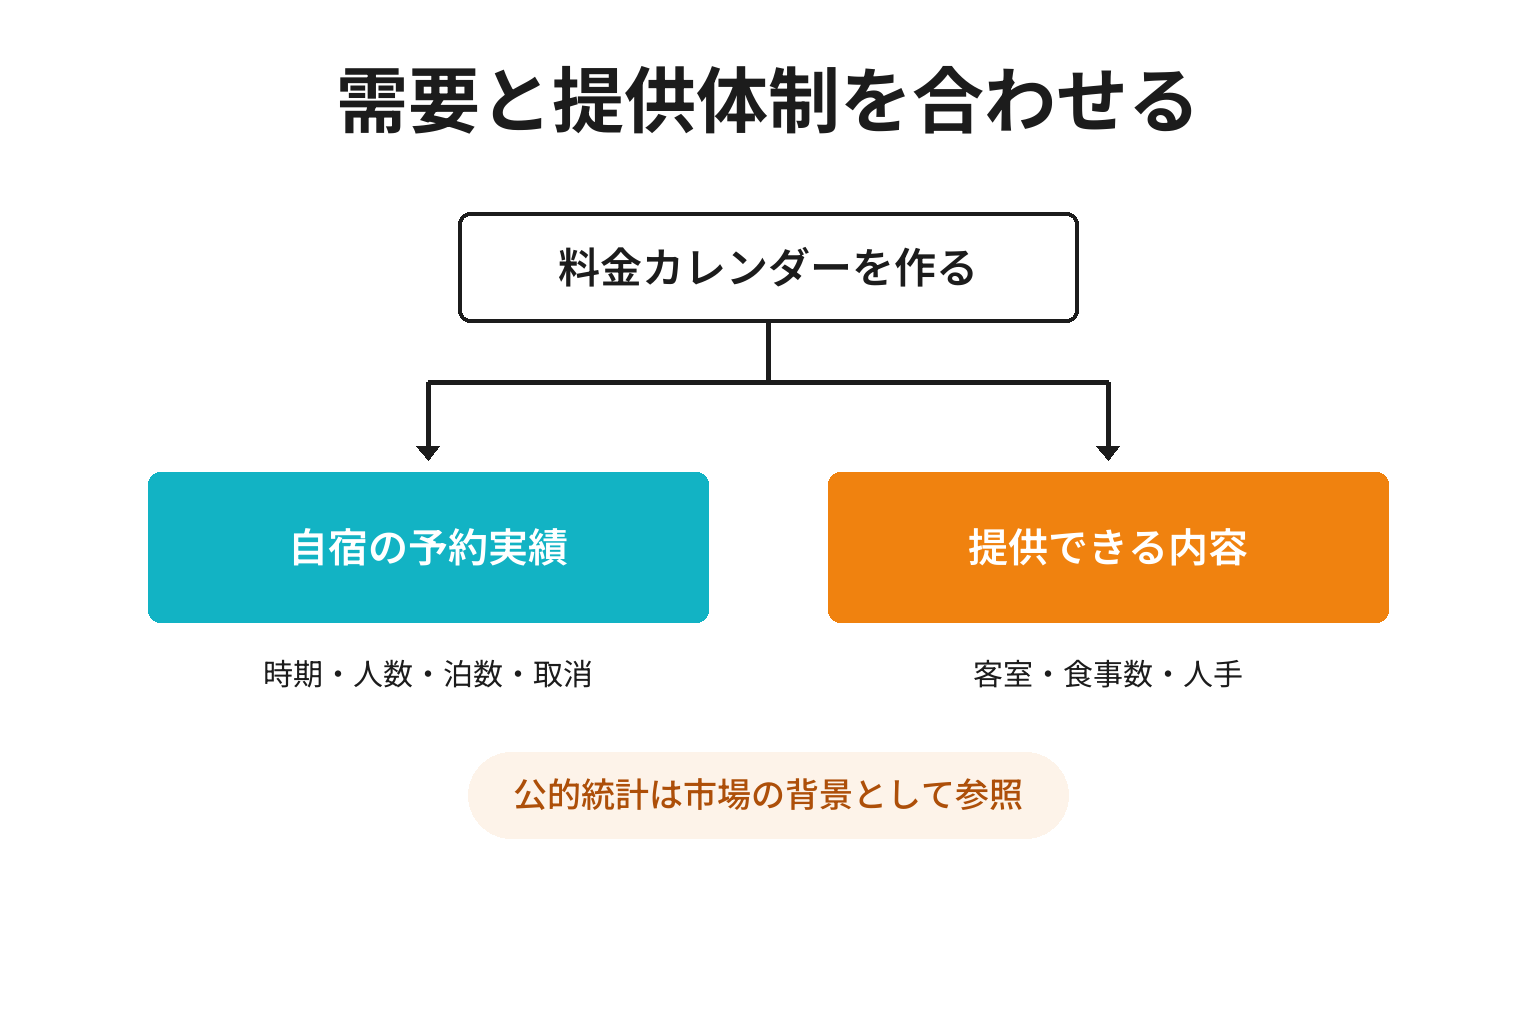
料金カレンダーは、単に土曜日だけ高くする表ではありません。自宿に予約が入る日、予約が決まる時期、泊数、人数、食事の選ばれ方、取消の発生を見て、どの日にどの条件で販売するかを決めます。地域行事や交通事情も確認しますが、行事があるから必ず宿が埋まるとは限りません。
最初は、通常日、需要を慎重に見る日、需要が強いと見込む日という少数の区分で十分です。各区分の価格と理由、見直す日を決めます。毎日細かく変えると、電話の案内、紙の料金表、予約サイトの設定が合わなくなるため、運用できる粒度から始めてください。
料金を上げる日には、提供内容と人手が維持できるかを確認します。高い価格で販売した結果、調理数や清掃量が対応能力を超えれば、宿泊体験が損なわれます。客室が空いていても食事を出せない日には、プランを制限する、販売室数を調整するなど、料金以外の対応が必要なこともあります。
公的統計は背景、自宿データは計画の根拠として分ける
観光庁の宿泊旅行統計調査は、地域や宿泊市場の動きを確認する一次資料です。2026年9月12日時点では、2026年7月の第1次速報と6月の第2次速報が公表されています。速報と確定情報を混ぜず、調査対象期間と施設区分を確認します。観光庁・宿泊旅行統計調査
公表された全国の客室稼働率を、自宿の計算表の想定稼働率へ直接入れることはしません。客室規模、施設種類、地域、営業日、販売する部屋の条件などが違うからです。地域の変化を見たうえで、自宿では前年同時期の予約、直近の予約残、販売停止日をどう考えるかを別に判断します。
なお、観光庁は2026年1月分から、調査の層化基準を従業者数から客室数へ変更したことと、前年比較にその影響が含まれる可能性を案内しています。前年比の数字を、そのまま自宿の値上げ幅や需要増減へ読み替えないようにします。観光庁・2026年7月と6月の宿泊旅行統計公表
他施設の公開料金は、条件をそろえた参考情報に限る
周辺の価格を調べる場合は、同じ宿泊日、人数、泊数、食事、客室条件、取消条件、支払条件で見る必要があります。画面上の最安表示だけを控えると、別の日の素泊まりや会員限定価格が混じる可能性があります。表示を確認した時刻や条件も残してください。
他施設の料金は、自宿の原価や需要を決める数値ではありません。客室の設備、立地、提供内容が違う以上、同じ金額にすれば同じ予約が入るわけではないためです。本稿では特定施設の比較や順位付けは行わず、自宿の条件を説明するための参考として扱います。
テンプレート7:料金カレンダーと変更判断の記録票
【料金カレンダー】対象月: 管理者:
宿泊日/曜日:
販売可能室数: 提供可能な食事数:
販売プランと人数条件:
現在の表示料金(税込、単位明記):
内部計算価格と想定限界利益:

予約済室数: 予約を確認した日:
前年同時点・同条件での予約状況:
取消見込みの根拠:
地域行事や交通等の確認済み情報:
公的統計の対象期間と使った範囲:
自宿で想定する販売室泊の根拠:

変更案/変更する理由:
既存予約への対応:
料金を変える販売開始日時:
更新する販売経路と確認担当:
次に見直す日/判断に使う数値:
※未確認の行事や希望稼働率を、確定需要として記録しない。
※そのままコピーして使えます
8.値下げ・値上げは、室数が変わった場合まで計算する
値下げで必要な販売室数がどこまで増えるかを見る
基本例の税抜13,000円を10,000円へ下げ、比例費10%と変動費5,700円が変わらないとします。一室泊の限界利益は10,000×0.90-5,700=3,300円です。月固定費360,000円を賄うには360,000÷3,300=約109.09室泊、整数では110室泊が必要になります。
販売可能150室泊に対する必要稼働率は、110÷150=約73.33%です。元の13,000円では60室泊で固定費を賄えていたものが、10,000円では110室泊必要になります。安くした分だけ予約が増えるか分からない状況で、値下げを先に決めると負担が増える可能性があります。
さらに、元の計画利益180,000円も維持したいなら、必要な限界利益総額は540,000円です。540,000÷3,300=約163.64室泊なので、整数で164室泊が必要です。この例の販売可能150室泊を超えます。最大まで売っても、同じ費用と価格では元の目標に届きません。
| 税抜販売価格の仮定 | 一室泊限界利益 | 固定費を賄う必要室泊 | 計画利益180,000円に必要な室泊 |
|---|---|---|---|
| 13,000円 | 6,000円 | 60室泊 | 90室泊 |
| 10,000円 | 3,300円 | 110室泊 | 164室泊、販売可能数超過 |
値下げするなら、対象日、室数、提供内容、期間を限定し、どの数字で終了するかを決めます。単に空室があるという理由で通常料金を下げ続けるよりも、食事なしなど提供内容の違うプランを計算し直すほうが検討しやすい場合があります。ただし、異なるプランを同一商品の値引きであるかのように表示しないでください。
値上げしても、販売数が落ちれば利益は減り得る
税抜価格を14,000円へ上げると、同じ比例費と変動費なら、一室泊の限界利益は14,000×0.90-5,700=6,900円です。しかし販売が70室泊にとどまると、月の計画利益は6,900×70-360,000=123,000円になります。元の13,000円で90室泊を売った180,000円より少なくなります。
14,000円で同じ180,000円を残すには、540,000÷6,900=約78.26室泊なので、整数で79室泊が必要です。79室泊なら計画利益は185,100円です。値上げを検討するときは、一室当たりの増益だけでなく、何室泊まで販売が減っても目標を維持できるかを見ます。
値上げ後の予約数が少ない週があっても、すぐに料金だけが原因だとは決めません。販売期間、取消条件、交通や天候、在庫の出し方、検索画面の表示などが関係する可能性があります。条件を一度に多数変えると理由を追いにくいため、変更内容を記録して振り返ります。
既存予約と、新しい販売を分けて扱う
値上げの案内では、予約受付日と宿泊日のどちらを基準にするのかを決め、既存予約の取扱いを確認します。すでに成立している予約に、新しい料金を一方的に適用できると考えないでください。契約条件や予約経路、法令に応じて確認し、不明な場合は専門家へ相談します。
このあとに示す告知例は、「変更前に成立済みの予約は予約時の料金で受け付ける」と自宿が決定した場合の文面です。実際に決めた内容に置き換え、料金表示の更新と同時に使用します。値上げの理由は、確認できる範囲で簡潔に説明し、まだ提供していない設備やサービスを約束しないでください。
テンプレート8:料金改定のお知らせと社内切替メモ
【お客様向け:宿泊料金改定のお知らせ】
いつも[宿名]をご利用いただき、ありがとうございます。
[確認できる改定理由]に伴い、宿泊料金を見直します。

新料金の予約受付開始:[年月日・時刻]
対象となる宿泊日:[年月日]以降
対象プラン・人数・食事条件:[具体的に記載]
新料金:[税込額・一人/一室・一泊/滞在の単位]
含まれる内容:[食事・寝具等]
別途必要な費用:[該当する税・必須料金と計算条件]
任意の追加サービス:[金額と申込条件]

変更前に成立済みの予約は、予約時の料金・条件で承ります。
ご不明な点は[窓口と対応時間]へお問い合わせください。
※上記の既存予約対応を自宿で決定した場合の文例です。

【社内用:公開前に削除する欄】
料金改定の承認者:
既存予約一覧の確認日:
電話・公式サイト・OTA・館内表示の更新担当:
予約画面で合計金額を確認した日:
古い料金表を差し替えた場所:
個別問い合わせ時に判断する責任者:
※そのままコピーして使えます
9.直接予約も、費用と作業を含めて手取りを確認する
OTA手数料がないことと、販売費がゼロであることは違う
電話や公式サイトから直接予約を受ける場合も、決済、予約システム、問い合わせ対応、広告、確認連絡、取消対応などの費用が発生することがあります。固定の月額は固定費へ、予約ごとの費用は経路別の計算へ入れます。予約担当が家族であっても、その作業時間を把握してください。
例として、税抜売上13,000円、同じ変動費5,700円と固定費配賦4,000円で比較します。仮のOTA経路は販売8%と決済2%、仮の直接経路は決済2%と一予約200円の費用がかかるとします。一予約で一室一泊を販売する条件に限定した比較です。
| 内部管理の項目 | 仮のOTA経路 | 仮の直接経路 |
|---|---|---|
| 税抜宿泊売上 | 13,000円 | 13,000円 |
| 販売手数料 | 1,040円 | 0円 |
| 決済費 | 260円 | 260円 |
| 予約ごとの定額費 | 0円 | 200円 |
| 経路控除後の手取り | 11,700円 | 12,540円 |
| 変動費控除後の限界利益 | 6,000円 | 6,840円 |
| 固定費配賦後の計画利益 | 2,000円 | 2,840円 |
この例の差は840円ですが、実際に予約獲得の広告費や追加の対応工数が必要なら、その分を加えて再計算します。差額をそのまま割引や特典に全部使えるという意味ではありません。経路によって宿泊人数や取消率が違う場合も、同じ一件として単純比較しないでください。
直接予約の特典は、費用と提供能力を確かめる
朝食追加、早いチェックイン、飲み物などの特典は、原価や作業が発生します。朝食を特典にすれば、材料と準備人数、提供時間が変わります。早いチェックインは清掃の順序や人手に影響するため、空室があるだけで対応できるとは限りません。
特典を付ける場合は、対象日、対象プラン、利用条件、追加原価、数量上限を決め、予約時に提示します。予約サイトとの契約に関係する条件は、契約内容に沿って確認してください。経路ごとの条件を勝手に変えると、問い合わせや現場の誤案内が増える可能性があります。
自宿でどの情報を整えるかは、民宿・ペンションの集客を整理する手順も参考になります。料金を安く見せることだけでなく、人数、食事、過ごし方、予約方法が分かる状態を作ります。
南紀の宿なら、移動、到着時刻、食事の提供時間といった受入条件も予約判断に関係します。南紀の宿が直接予約の導線を整える方法を参照し、実際に提供できる条件を料金案内と合わせて確認してください。
10.公開する料金は、税込・人数・泊数・追加費用をそろえる
内部の税抜価格と、消費者向けの表示を分ける
税抜13,000円という原価計算の結果を、そのまま「一泊13,000円」と表示すると、税込の総額や人数条件が分かりません。国税庁は、課税事業者が消費者に対してあらかじめ価格を表示する場合の総額表示について、税込価格を表示する取扱いを示しています。自宿の適用関係を確認し、広告・サイト・予約画面で見え方をそろえます。国税庁・価格表示と総額表示の取扱い
仮に税抜13,000円の宿泊商品全体に消費税10%を適用する表示例なら、税込14,300円です。「大人二人・一室一泊・夕朝食付き、二人合計14,300円(税込)」と記せば、単位が分かります。一人当たりで併記するなら7,150円で、二人合計と一致することを確認します。
これは宿泊税や入湯税、別の必須費用がないと仮定した表示例です。所在地や利用条件により別途必要な税等がある場合は、名称、対象者、金額または計算方法、徴収方法を確認して明示します。消費税込と書いただけで、すべての支払いが含まれるとは限らないためです。
地方税の有無や免税条件は、所在地の自治体の現行案内で確認します。子ども料金を無料にしたことが、税の対象外を意味するとは限りません。本稿では全国共通の宿泊税・入湯税の額を置かず、自宿の適用条件を確認する項目として扱います。
二泊なら、日ごとの料金と滞在総額を両方確認する
宿泊日で料金が変わる場合は、初日だけの料金で全滞在を説明しないでください。例えば、大人二人一室で初日14,300円、二日目15,400円の税込宿泊料金なら、二泊の宿泊料金合計は29,700円です。別途必要な税や追加サービスがあれば、それも区別して案内します。
予約確認の画面では、人数、泊数、食事、オプションを入力し、最終確認まで進んだときの額を確認します。料金表に正しい数字を書いても、予約システムの子ども区分や週末設定が違えば、お客様への請求額が変わってしまいます。公開前に代表的な予約条件で照合することが大切です。
電話予約でも、一人分の単価だけで終えず、全員分・全泊分の合計を復唱します。そのうえで、当日追加した飲食などは別精算になること、確定していない要望は回答待ちであることを区別します。お問い合わせに返答した段階と、宿が予約を承諾した段階を同じ表現にしないでください。
「通常価格から割引」は、比較する価格の根拠が必要
消費者庁は、異なる商品の価格を比較に使ったり、比較対象の価格について実際と異なる・曖昧な表示を行ったりすると、不当表示となるおそれがあると示しています。過去や将来の価格を比較対象にする場合にも条件があります。消費者庁・二重価格表示
民宿で「通常二万円を今だけ一万円」と表示するなら、その通常価格がどの商品・期間・条件の価格か、実際の販売根拠があるかを確認します。二食付きの料金と素泊まり料金を並べて、同じ内容が半額になったように見せないでください。販売実績のない高い価格を作り、値引き幅を大きく見せる運用も避けます。
「最安」「必ずお得」などの表現も、確認できる根拠なしに使いません。料金の安さを強調するより、含まれる内容、対象日、人数条件、支払い総額を具体的に示します。広告の見出しだけで誤認させ、詳しい条件を離れた場所に小さく書けば解消できるとは考えないことが重要です。
テンプレート9:料金表示と予約画面の公開前監査票
【料金表示の監査】確認日: 担当者:
対象ページ・紙面・予約経路:
客室/大人・子ども人数/泊数/食事:

一人・一室の単位が明記されている:確認・要修正
一泊・滞在総額の単位が明記されている:確認・要修正
税込額と内部税抜計算が対応する:確認・要修正
宿泊税・入湯税等の適用を確認した:確認・該当なし・要確認
必須費用と任意追加サービスを区別した:確認・要修正
子どもの年齢・食事・寝具条件が一致する:確認・要修正
日別金額の合計が滞在総額と一致する:確認・要修正
取消・変更・支払条件が予約前に分かる:確認・要修正
問い合わせ受付と予約成立の案内を区別した:確認・要修正
比較価格や割引率の根拠を保存した:確認・使用なし・要確認

実際に入力した予約条件:
予約最終画面の合計額:
電話案内と公式サイトとOTAの差異:
差異がある場合の理由と明示方法:
修正内容/確認者/公開承認日:
※料金確認だけで実在庫を予約・決済しない。
※そのままコピーして使えます
11.一か月ごとの振り返りは、予約数と利益を分けて見る
平均単価だけでなく、限界利益と作業量を見る
料金変更の結果は、売上総額だけでは分かりません。人数が増えたのか、食事付きの比率が変わったのか、直接予約が増えたのかで、費用や手取りが変わります。少なくとも販売室泊、人数、プラン、経路、変動費、固定費を同じ対象期間で集計します。
一室当たりの単価を比べる場合も、素泊まりの宿泊売上と二食付きの総額を同じ意味の平均単価として比較しないようにします。食事売上を含むなら「食事込み」と明記し、含まないなら配分方法を固定します。料金の見直しに使う数字の定義を、毎月変えないことが重要です。
宿泊した室数と、取消済みの予約も分けます。予約帳に一度入った数を全部実績にすると、実際の収入と食材使用量が合いません。宿泊実績、未宿泊の確定予約、問い合わせ、取消、返金を別に残し、将来の予約残と当月の実績を混ぜないでください。
利益の変化を、価格・室数・費用の順で確認する
基本例で計画利益が180,000円を下回った場合、まず実際の販売室泊と平均販売価格を確認します。次に手数料負担、食材や清掃費、固定費の変更を見ます。価格が同じでも、値引きや宿負担クーポンが増えれば、手取りが減ることがあります。
数字の差を見つけたら、原因を一つずつ確かめます。食材費が増えたのは単価上昇なのか、特別料理の追加なのか、食品ロスなのか。清掃費が増えたのは入替回数なのか、追加作業なのか。料金を上げる前に改善できる作業がある場合も、逆に費用増を踏まえて価格を見直す必要がある場合もあります。
料金の判断は、清掃や調理の負担とも合わせます。販売室泊が増えても家族の休みがなくなるなら、その人手を料金計画へどう入れるかを検討します。観光庁の経営改善ツールには、人材活用と業務改革に関する手引きもあるため、値付けだけで解決しない課題の整理に使えます。
テンプレート10:月次の料金・稼働・手取り振り返り票
【月次振り返り】対象月: 担当者:
販売可能室泊Aと定義:
宿泊実績室泊N: 稼働率N÷A:
大人人数/子ども人数/食事数:
宿泊売上の範囲と税基準:
平均単価の計算方法:

プラン別・経路別の売上:
販売手数料・決済費・定額経路費:
宿負担クーポン等の額:
変動費: 固定費:
計画利益:
計画との差額:
借入元本返済・納税等を含む資金繰りの別確認:

取消・返金・未宿泊予約を分けたか:
価格変更の対象期間と内容:
差の要因:価格・室数・人数・経路・原価・固定費
現場の作業時間や負担の変化:

次月に続けること:
変更すること/承認者/実施日:
変更しない条件:
次の確認日と判断基準:
※そのままコピーして使えます
12.初めて料金を見直す民宿の四週間の進め方
一週目は原価と営業条件を集める
最初の週は、新料金をすぐ公開せず、直近の請求書、予約実績、料金表、契約明細を集めます。食事付きの基本プラン一つを選び、人数と泊数を固定して原価を確認します。数字が取れない項目は、推定のままにせず、何をいつ測るかを決めます。
予約を受ける担当は、よくある人数と食事の組合せを挙げます。調理担当は、食材と仕込みの負担を確認します。清掃担当は、退室ごとの作業と滞在中の作業を分けます。経理担当は、月額と予約ごとの支払いを分けます。一人で複数の役割を担う宿でも、見る観点を分けると漏れを減らせます。
二週目は必要価格と低稼働の試算を作る
二週目は、変動費と固定費、販売経路の費用をそろえ、想定販売室泊を三段階で置きます。必要価格を出したら、現実的に提供できる内容と、その価格で選ばれる理由を確認します。式が出した価格を、そのまま唯一の正解として採用しないでください。
価格が高くなりすぎる場合は、原価の入力間違い、二重計上、想定稼働の根拠、プランの作業範囲を確認します。提供内容や運用の変更で改善できる点も検討します。ただし、必要な清掃や安全に関わる費用を削り、計算だけを成立させることは避けます。
三週目は表示と予約受付をそろえる
三週目は、税込表示、子ども区分、日別料金、追加費用、取消条件を整えます。値上げする場合は、既存予約の一覧を確認し、変更対象の予約受付日と宿泊日を明確にします。電話担当へ、どの料金を案内するか分かる表を渡します。
予約サイトや自社予約システムの設定を変えたら、大人一人、二人、子ども連れ、二泊など、代表的な条件で最終確認画面を見ます。料金表の一か所だけを直して完了にせず、実際に表示される合計額を確認してください。予約を作らずに確認できる方法で行い、実在庫の不要な確保を避けます。
四週目以降は、予約の入り方と現場の負担を確かめる
公開後は、予約件数が増えたかだけでなく、対象日に何室泊売れ、どの経路とプランで、いくら残る見込みかを確認します。まだ宿泊前の予約は見込みとして区別し、宿泊が終わった後に原価と手取りを照合します。短い期間の反応だけで成功や失敗を決めないようにします。
四週間という日程は準備の例で、四週間で予約や利益が増えるという保証ではありません。宿の販売時期や予約の先行期間に応じて、振り返る日を決めてください。大きく変える項目を絞り、判断に必要な記録を残すことが、次の料金改定を進めやすくします。
よくある質問
Q. 民宿の一泊料金は、全国共通でいくらが適正ですか?
全国共通の適正価格を一つに決めることはできません。客室、食事、人数、地域、営業日、人手、販売経路、想定稼働で必要額が変わります。まず自宿の原価と販売室泊を確認し、必要価格を出したうえで、提供内容と需要を照らして見直してください。周辺の最安価格だけを基準にしないことが大切です。
Q. 食材費に一定の倍率を掛ければ、二食付き料金を決められますか?
食材費だけでは、客室清掃、リネン、水道光熱、人件費、建物維持、販売手数料などを十分に見込めません。食事の採算を見る補助にはなっても、宿泊プラン全体の料金を決める式とは分けます。人数で変わる費用と一室で発生する費用を合計し、固定費と目標利益も確認してください。
Q. 家族経営なら、人件費を入れなくてもよいですか?
実際の支出が少なくても、家族が行う調理、清掃、予約対応の作業時間は把握したほうが、継続可能な料金を考えやすくなります。内部管理では作業の対価を評価し、会計上の経費とは区別して記録します。家族労働をすべてゼロとして値付けすると、休みや外注が必要になったときに費用を賄いにくくなります。
Q. OTAの手数料は、何%で計算すればよいですか?
自宿の現在の契約画面と請求明細で確認した料率を使います。販売手数料と決済費が別か、計算対象が同じか、クーポンや販促費が追加されるかも確認してください。この記事の8%と2%は計算用の仮定で、実在する予約サイトの料率ではありません。明細一件と計算結果が一致するかを先に確かめます。
Q. 一人利用は、二人利用の一人当たり料金と同額にできますか?
原価を計算したうえで判断します。一人でも部屋の清掃や固定費は残るため、二人利用の総額を半分にするだけでは費用を回収できない場合があります。本稿の例では一人利用の変動費を3,500円として再計算しています。実際の清掃、食事、寝具などの条件に合わせ、自宿の一室必要額を確認してください。
Q. 稼働率が低い日は、変動費を超える料金なら売ってよいですか?
変動費を超えればその予約が固定費の一部に貢献する場合はありますが、それだけで通常料金として妥当とは判断できません。追加人員、機会損失、通常料金の予約への影響、将来の期待、販売条件も考えます。限定的な判断と、月全体で固定費と目標利益を賄う料金を分けて管理してください。
Q. 値上げすれば、少ない予約数でも利益を増やせますか?
単価が上がっても販売数が減れば、月の利益が下がる場合があります。本稿の例では14,000円で70室泊の計画利益123,000円は、13,000円で90室泊の180,000円より少なくなります。値上げ後に何室泊必要か、どの費用が増えるかを計算し、実際の予約と宿泊実績で確かめます。
Q. 子ども料金は、モデル宿泊約款の割合をそのまま使うべきですか?
モデルに示された割合は、すべての民宿に一律の料金を命じるものではありません。自宿の約款、食事と寝具、年齢区分、定員、予約サイトの設定を合わせて確認します。添い寝無料とする場合も、何が含まれ、追加した場合に何が必要かを明記してください。法的な適用が不明な点は専門家に確認します。
Q. 「通常料金から半額」と表示してもよいですか?
比較する通常料金の根拠と、同じ商品・条件の比較になっているかを確認する必要があります。販売根拠のない価格を置いたり、二食付きと素泊まりを同じ商品の値引きとして見せたりする表示は避けます。消費者庁の価格表示ガイドラインを確認し、根拠が整理できない場合は、現在の料金と内容を具体的に示してください。
Q. 料金を変えたら、何を記録すればよいですか?
変更日、対象宿泊日、プラン条件、販売価格、予約経路、室泊数、取消、変動費、固定費を残します。問い合わせや未宿泊予約と、実際に宿泊された売上を分けてください。料金が理由で増減したとすぐに断定せず、販売停止や食事制限、経路費用の変化も確認すると、次の判断に使いやすくなります。
14.料金表を作る前に、自宿の数字と提供条件をそろえる
民宿の料金を決めるときは、まず基本プランの条件を固定し、変動費、固定費、経路費用をそろえます。次に、販売可能室泊と現実的な稼働予測から必要価格を計算し、値上げ・値下げで販売数が変わった場合まで確かめます。公開時は、税込額、人数、泊数、食事、子ども、別途必要な費用を一緒に確認してください。
観光庁のモデル宿泊約款は、料金や契約条件を整理する際の参照資料です。なお、国際観光ホテル整備法の登録ホテル・旅館には、料金や約款の設定・変更に関する手続きが案内されています。すべての民宿に同じ届出義務があると読み替えず、自宿の登録・許可・契約の状況に応じて確認します。観光庁・国際観光ホテル整備法の案内
最初から複雑な料金表を作る必要はありません。基本プラン一つの計算を合わせ、人数や食事条件を変えたときに、何を再計算するか分かる状態にします。担当者が代わっても、同じ条件なら同じ金額を説明できることが、料金運用の土台になります。
自宿の料金案内や予約導線を見直す前に、どの数字と提供条件を整理すべきかを相談したい方は、現在の困りごとをお聞かせください。税務・法務の個別判断は、それぞれの専門窓口で確認する事項です。
宿の情報発信や事業運営について、Tipに相談できる内容を確認したい方は事業紹介をご覧ください。料金や対応範囲は、確認した内容に基づいてご検討ください。
参考にした一次情報
2026年9月12日に確認しました。制度や掲載資料が更新された場合は、新しい案内と自宿の契約条件を確認してください。