結論: 小さな宿のRevPARは、同じ期間の「客室売上÷販売可能室泊数」で計算します。ADRは「客室売上÷販売室泊数」、OCC(客室稼働率)は「販売室泊数÷販売可能室泊数」です。4室を7日間保有する宿なら、原則の分母は4室×7日=28室泊。食事を含む総売上、宿泊人数、短期の休館日を混ぜないことが正確な計算の出発点です。
この記事の要点 対象読者: 4〜10室ほどの民宿、旅館、ペンション、ゲストハウス、一棟貸しを営み、予約台帳と帳簿から客室の数字を自分で確かめたい方 読了後にできること: 7日分の記入表へ客室売上・販売室泊数・販売可能室泊数を転記し、ADR・OCC・RevPARを2本の式で検算できる
「売上は増えたのに、RevPARを出したら先月より下がった。計算が間違っているのでしょうか」
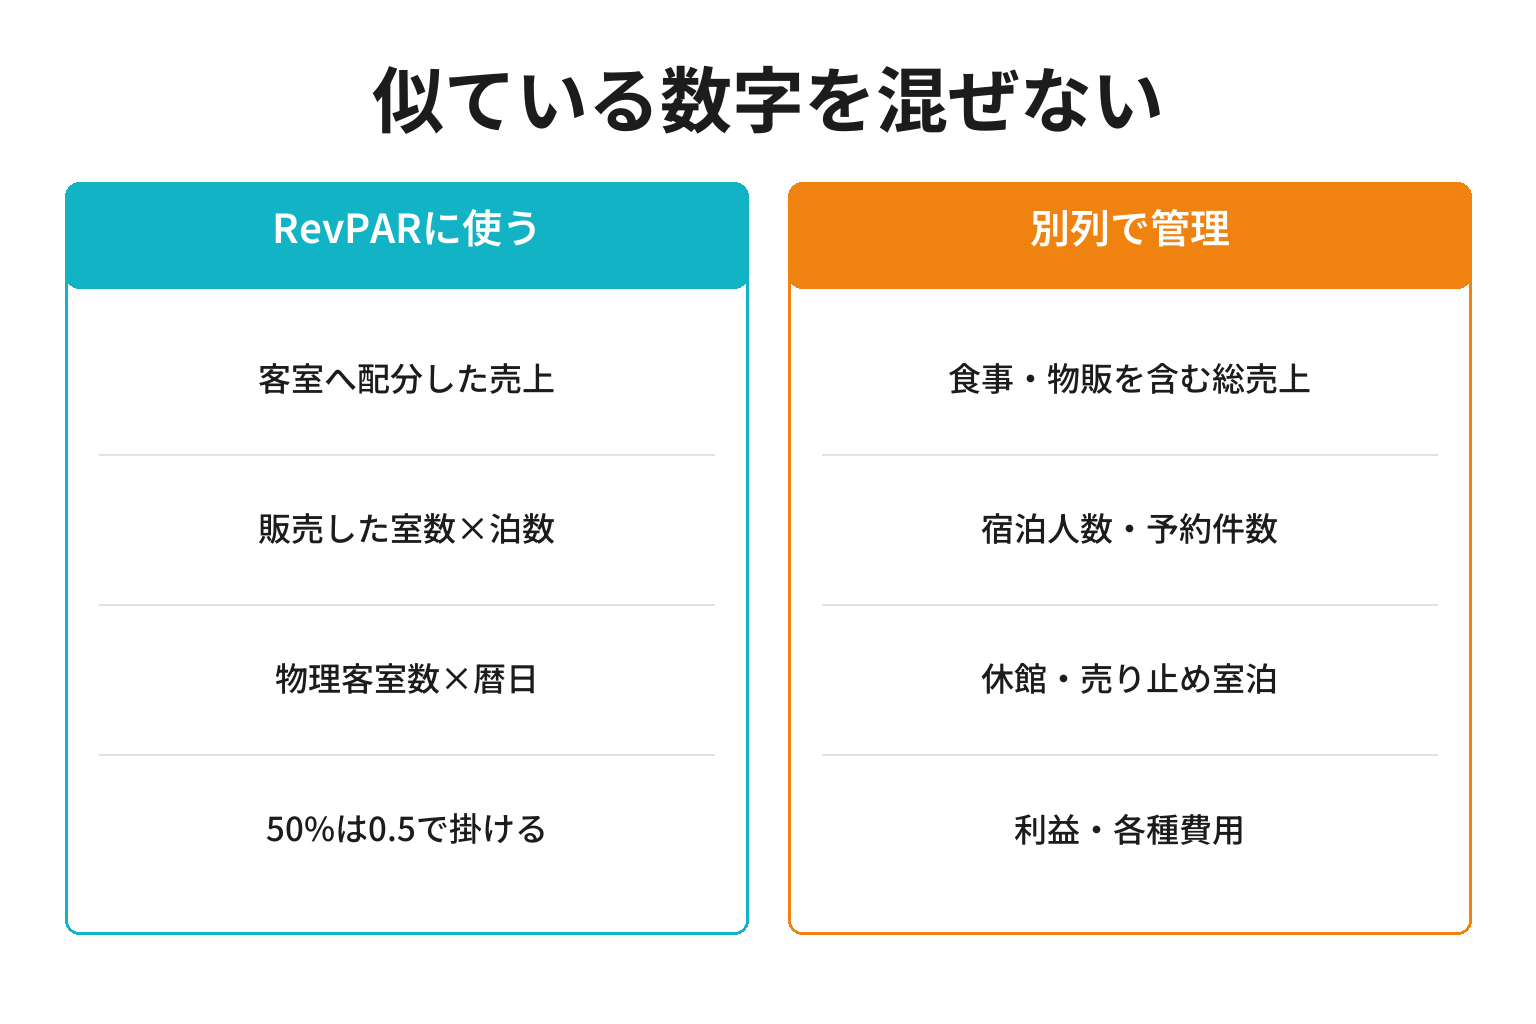
たとえば夕食付き予約が増えれば、宿全体の総売上は増えます。一方で、RevPARの分子へ入れるのは原則として客室の販売に対応する売上です。食事や物販を含む総売上を入れた月と、客室売上だけを入れた月を比べれば、式が合っていても比較は壊れます。2名1室を「2室」と数える、稼働率50%を掛け算で「50」と入力する、休館日を説明なく分母から外す、といった混同も同じです。
RevPAR(Revenue Per Available Room)は、大きなホテルだけの指標ではありません。客室が4室なら、1室の売り止めや1件の予約が数値へ大きく反映されます。だからこそ、複雑な仕組みを入れる前に、予約台帳と売上帳の数字が一本につながっているかを手計算で確かめる価値があります。
この記事では、3指標の定義、4室宿の7日間の検算例、平日・週末・休館日の分け方、毎月使える記入表、5つの間違いをまとめます。例の金額は計算方法を示すための仮定で、和歌山県や特定施設の平均・実績ではありません。直近7日分の予約台帳と売上帳を手元に置きながら読み進めてください。
目次
まず結論:RevPARを帳簿から出す3ステップ
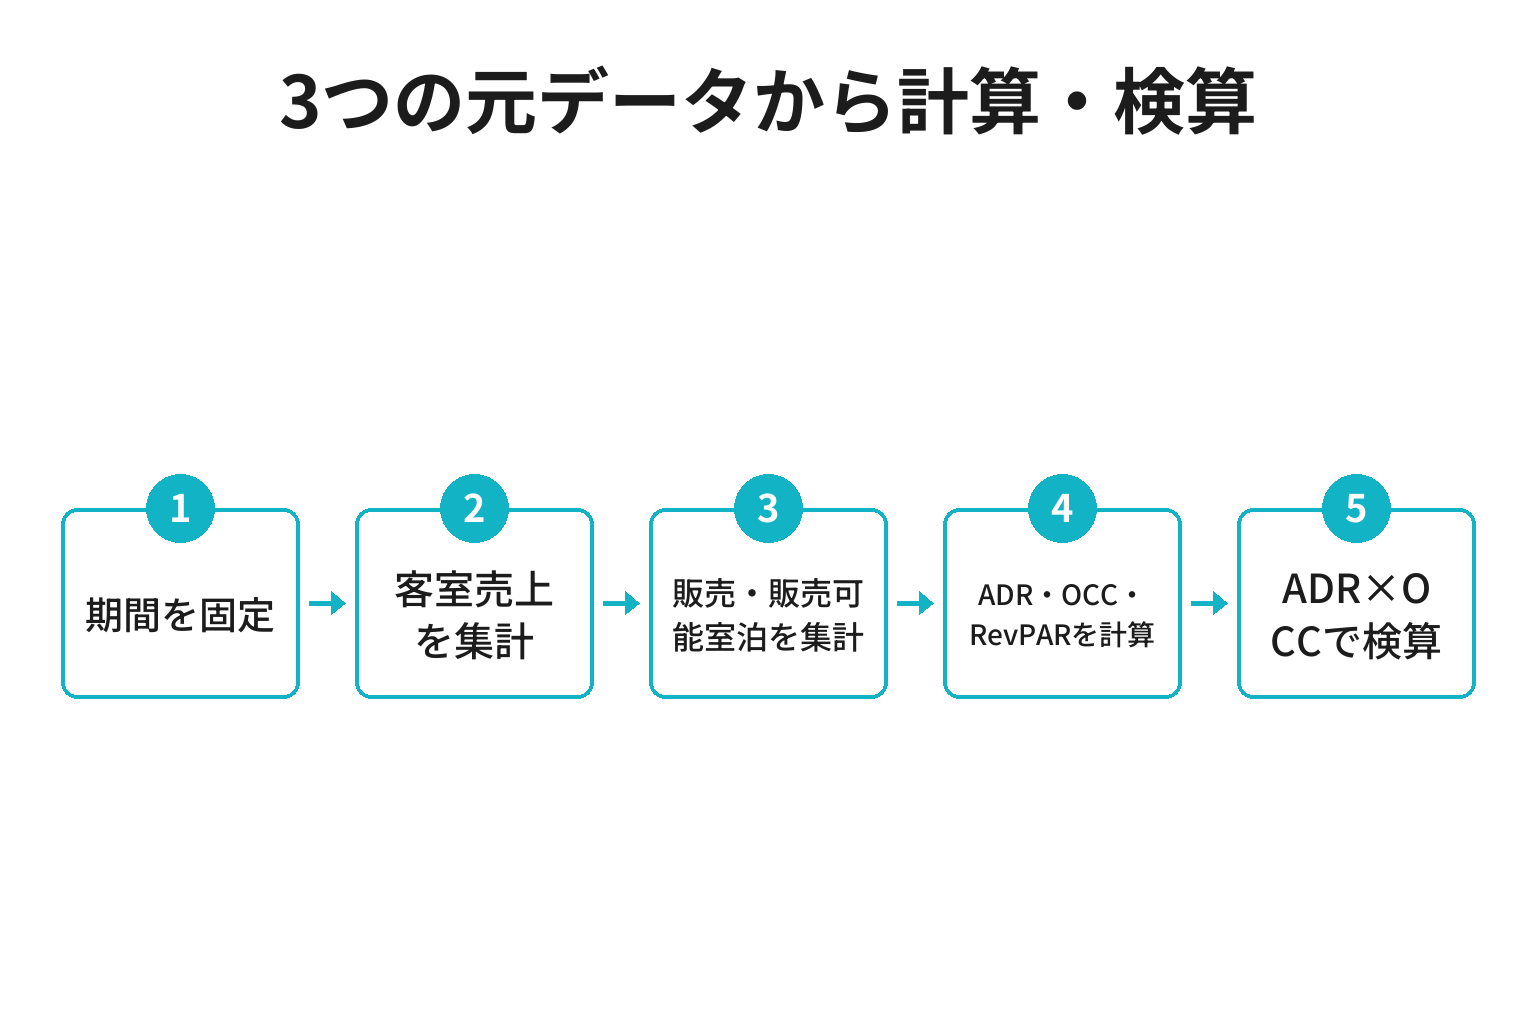
計算は「期間を固定する→3つの元データを合計する→2通りの式で検算する」の順です。先に答えを出そうとせず、分子と分母の範囲をそろえます。
| ステップ | やること | 完了の目印 |
|---|---|---|
| 1. 期間を固定 | 1日、1週間、1か月のどれを計算するか決める | 開始日と終了日が書かれている |
| 2. 元データを合計 | 客室売上、販売室泊数、販売可能室泊数を同じ期間で集計する | 3つの数字に集計根拠がある |
| 3. 計算して検算 | ADR、OCC、RevPARを出し、RevPARを別式でも確認する | 2通りのRevPARが丸め誤差の範囲で一致する |
使う式は次の4本です。「室泊」は、1室を1泊販売した単位です。2名が同じ1室へ1泊しても1室泊、同じ1室へ2連泊すれば2室泊です。
ADR = 客室売上 ÷ 販売室泊数
OCC = 販売室泊数 ÷ 販売可能室泊数
RevPAR = 客室売上 ÷ 販売可能室泊数
検算: RevPAR = ADR × OCC
※そのままコピーして使えます
販売室泊数が0の期間はADRを計算できないため、ADR×OCCによる検算は行いません。販売可能室泊数が1以上なら、RevPARは客室売上÷販売可能室泊数で直接計算できます。客室売上も0ならRevPARは0円、OCCは0%です。販売可能室泊数自体が0なら、OCCとRevPARも「—」にして、0で割らないでください。
OCCを掛けるときは、小数へ直します。50%なら0.5、58.3%なら0.583です。円単位の丸めは最後に行い、途中のADRやOCCはできるだけ丸めずに計算すると、2本のRevPARが一致しやすくなります。
観光庁の「宿泊業の高付加価値化のための経営ガイドライン」も、ADRを客室平均単価、OCCを客室稼働率、RevPARを販売可能な客室1室あたりの売上と整理し、RevPARをADR×OCCで算出すると説明しています。日次・週次・月次のいずれで計算しても、対象期間を3つの元データで統一する点は変わりません。
RevPARとは|ADR・OCCとの違いを一枚で整理
RevPARは、売れた部屋の単価と、売れなかった部屋を含む稼働の両方を一つにした指標です。ADRだけでは空室が見えず、OCCだけではいくらで売れたかが見えません。RevPARは両者を同時に見るために使います。
| 指標 | 日本語での意味 | 分子÷分母 | 何が分かるか |
|---|---|---|---|
| ADR | 客室平均単価 | 客室売上÷販売室泊数 | 売れた1室泊あたりの客室売上 |
| OCC | 客室稼働率 | 販売室泊数÷販売可能室泊数 | 販売可能室泊数に対する、販売室泊数の割合 |
| RevPAR | 販売可能な1室泊あたりの客室売上 | 客室売上÷販売可能室泊数 | 単価と稼働を合わせた客室販売の結果 |
CoStarのSTR Benchmark用語集では、ADRを客室売上÷販売室数、OCCを販売室数÷販売可能室数、RevPARを客室売上÷販売可能室数と定義しています。また、販売可能室数(room supply)は、施設の客室数に対象期間の日数を掛けた数です。4室を7日間保有するなら、比較用の基本値は28室泊になります。
ここで「客室売上」と「宿全体の総売上」を分けます。食事、売店、体験、駐車場などの売上を含む総売上をRevPARの分子へそのまま入れると、客室の販売成果ではなくなります。総売上を販売可能室泊数で割る指標は別の概念です。本稿では一貫して、客室の販売に配分した売上だけを「客室売上」と呼びます。
本稿の「4室」は、客室ごとに個別販売する宿の例です。一棟貸しの4寝室やドミトリーの4ベッドを、そのまま4室として代入しないでください。自宿内で計算する場合も、売上と在庫を同じ販売単位へそろえる必要があります。
もう一つの境界は「1室」と「1人」です。ADRは1人あたりの宿泊単価ではありません。1名利用でも2名利用でも、1室を1泊販売したなら販売室泊数は1です。人数を見たい場合は宿泊人数や延べ宿泊者数を別列へ残し、ADRの分母へ入れません。
計算前にそろえる3つの元データ
電卓を開く前に、客室売上・販売室泊数・販売可能室泊数の定義を自宿で固定します。前年同月と比較するなら、前年も今年も同じ定義で集計します。定義を変えた場合は、変更日と内容を記録し、変更前後の単純比較を避けます。
1. 客室売上は総売上から客室部分を分ける
客室売上には、客室の販売へ配分した金額を入れます。CoStarのP&Lデータ報告ガイドラインは、客室売上を客室の貸出しから生じる売上とし、食事・スパなどを含むパッケージは各部門へ配分し、客室部分だけを客室売上へ入れるよう示しています。
たとえば、2名1室の夕朝食付きプランの受取額が28,000円で、自宿の継続した配分基準により客室18,000円、食事10,000円と分けたとします。この予約でRevPARへ使う客室売上は18,000円、販売室泊数は1です。28,000円を全部入れたり、2名で割った14,000円をADRにしたりしません。この数字は配分方法の例であり、すべての宿へ共通する比率ではありません。
値引き・返金・税・予約サイトの販売手数料も扱いを決めます。STRの報告ガイドラインに合わせるなら、客室売上は値引き・返金・税を調整した額とし、予約サイトの販売手数料は売上から引くのではなく費用として別に見ます。自宿の会計処理と整合するかは顧問税理士や経理担当者へ確認し、月によって税込・税抜や手数料控除前・控除後が入れ替わらないようにしてください。
2. 販売室泊数は「予約件数」でも「人数」でもない
販売室泊数は、収益を生んだ客室を泊数単位で数えます。次の予約は、販売室泊数がすべて異なります。
| 予約内容 | 販売室泊数 | 理由 |
|---|---|---|
| 2名が1室へ1泊 | 1 | 人数ではなく販売した客室×泊数 |
| 1名が1室へ3連泊 | 3 | 1室×3泊 |
| 4名が2室へ2連泊 | 4 | 2室×2泊 |
| 問い合わせのみ・予約未確定 | 0 | 客室を販売していない |
| 無断不泊で客室販売として扱わない | 0 | STRの履歴報告ではno-showを販売室数へ入れない |
予約台帳に「2名2泊」とだけ書くと、1室なのか2室なのか分かりません。必ず「室数」と「泊数」を別欄にし、販売室泊数=室数×泊数で記録します。無料招待やオーナー利用など、売上を生まない利用も販売室泊数へ混ぜず、用途を別列へ残します。ただし「2泊予約で1泊無料」など有料販売と一体の特典泊は、単なる招待泊と同一には扱いません。STRの履歴報告基準では、こうした販売促進・契約に含まれる泊数は販売室数へ含めます。無断不泊も同基準では販売室数へ入れませんが、所定のno-show収入は客室売上へ含める扱いがあるため、取消料と一括せず発生理由を確認してください。
3. 販売可能室泊数は客室数と日数から作る
販売可能室泊数の基本は「その宿の客室数×対象期間の日数」です。4室・7日なら28室泊、4室・30日なら120室泊です。「空室検索で販売画面に出した室数」だけを足すと、売り止めした部屋が分母から消え、実態より良く見えることがあります。
短期の修繕、定例の休館、清掃人員の都合による売り止めをどう扱うかは、比較目的と一緒に決めます。外部の業界定義へ合わせる「暦日ベース」では、短期の休館や一時的な売り止めで物理的な客室数を安易に減らしません。営業した日だけの動きを見る補助表では別の分母も出せますが、名称と用途を分けます。詳しい扱いは後の章で計算します。
4室宿の7日間でADR・OCC・RevPARを検算
ここからは、客室4室の小さな宿が月曜から日曜までの7日間を集計する仮定例です。水曜日は定例休館ですが、業界定義と比較できる暦日ベースでは4室を分母へ残します。金額は客室へ配分済みの売上で、食事・物販などは含みません。
| 日 | 区分 | 物理客室数 | 販売室泊数 | 客室売上 | 日別ADR | 日別OCC | 日別RevPAR |
|---|---|---|---|---|---|---|---|
| 月 | 平日 | 4 | 1 | 12,000円 | 12,000円 | 25.0% | 3,000円 |
| 火 | 平日 | 4 | 2 | 24,000円 | 12,000円 | 50.0% | 6,000円 |
| 水 | 平日・定例休館 | 4 | 0 | 0円 | — | 0.0% | 0円 |
| 木 | 平日 | 4 | 2 | 26,000円 | 13,000円 | 50.0% | 6,500円 |
| 金 | 週末区分 | 4 | 3 | 48,000円 | 16,000円 | 75.0% | 12,000円 |
| 土 | 週末区分 | 4 | 4 | 72,000円 | 18,000円 | 100.0% | 18,000円 |
| 日 | 週末区分 | 4 | 2 | 30,000円 | 15,000円 | 50.0% | 7,500円 |
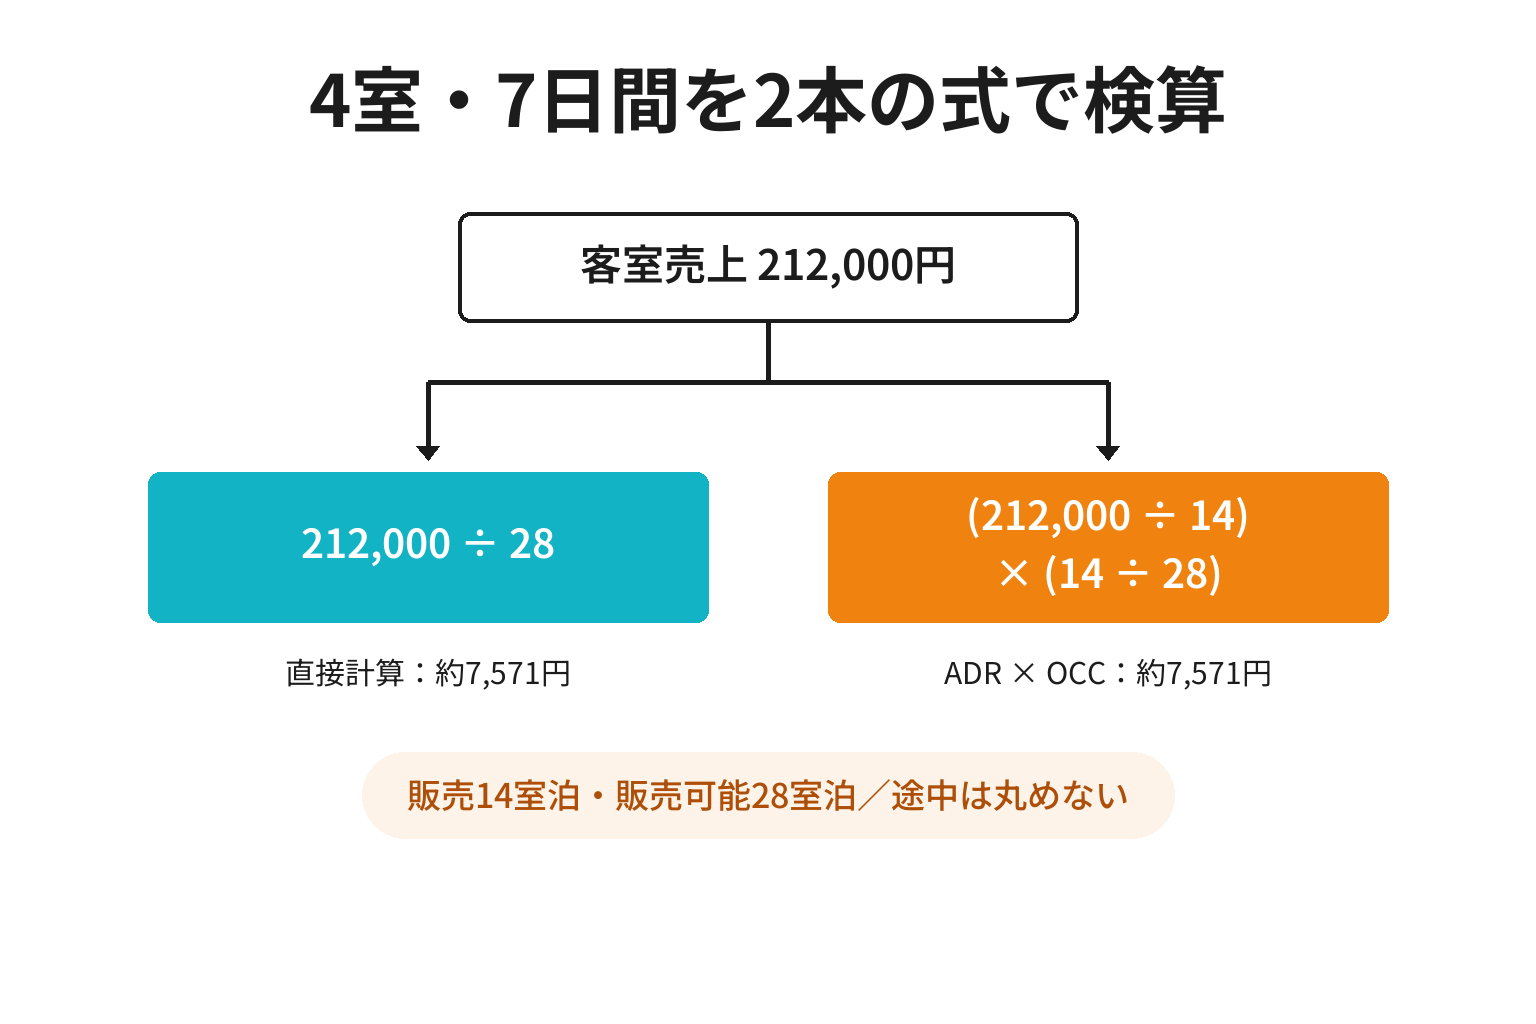
| 合計 | 7日間 | 28室泊 | 14室泊 | 212,000円 | — | — | — |
日別ADRは、販売室泊数が0なら割り算ができません。その日は0円と書かず「—」にします。日別の値を単純平均して週のADRを出すのではなく、週の客室売上と販売室泊数を合計してから割ります。
合計から3指標を計算する
ADR = 212,000円 ÷ 14室泊
    = 15,142.857…円 → 表示は15,143円

OCC = 14室泊 ÷ 28室泊
    = 0.5 → 表示は50.0%

RevPAR = 212,000円 ÷ 28室泊
       = 7,571.428…円 → 表示は7,571円
※そのままコピーして使えます
この7日間のADRは約15,143円、OCCは50.0%、RevPARは約7,571円です。売れた14室泊だけを見るADRと、売れなかった14室泊も含めるRevPARでは、答えが異なります。
ADR×OCCで同じRevPARになるか確認する
15,142.857…円 × 0.5 = 7,571.428…円
※そのままコピーして使えます
客室売上÷販売可能室泊数で出した7,571.428…円と一致しました。先にADRを15,143円へ丸めると答えは7,571.5円となります。さらに円単位へ四捨五入すれば7,572円となり、直接計算の表示値7,571円と1円の差が出ます。これは丸め差です。数百円、数千円と離れる場合は、売上・販売室泊数・販売可能室泊数の期間や単位がずれていないかを確認します。
平日と週末を合計値から分けて比べる
この例では月〜木を平日、金〜日を週末区分と固定します。水曜の休館も平日の暦日ベースへ含めます。
| 区分 | 客室売上 | 販売室泊数 | 販売可能室泊数 | ADR | OCC | RevPAR |
|---|---|---|---|---|---|---|
| 平日(月〜木) | 62,000円 | 5 | 16 | 12,400円 | 31.25% | 3,875円 |
| 週末(金〜日) | 150,000円 | 9 | 12 | 約16,667円 | 75.0% | 12,500円 |
| 7日間合計 | 212,000円 | 14 | 28 | 約15,143円 | 50.0% | 約7,571円 |
平日62,000円と週末150,000円は合計212,000円、販売5室泊と9室泊は合計14室泊、販売可能16室泊と12室泊は合計28室泊です。この3つの合計が元表と一致すれば、曜日区分の切り分けに漏れがないと確認できます。
平日・週末・休館日の扱いを先に決める
曜日別の数字は、価格を考える材料になります。ただし、金曜を平日としていた月と週末としていた月は比較できません。休館日も同様です。集計ルールを数字の横へ残すことが、計算式そのものより大切です。
平日と週末は自宿の区分を固定する
本稿の仮定例は金〜日を週末区分にしました。これは地域の共通ルールではありません。土曜と休前日だけを週末料金にする宿もあれば、金曜を含める宿もあります。次のように定義を1行で残してください。
曜日区分の定義
平日:月曜〜木曜。ただし祝前日は週末区分へ移す
週末:金曜〜日曜、祝前日
集計開始日:2026年9月1日
変更履歴:変更時に日付・理由・担当者を追記
※そのままコピーして使えます
曜日区分を変えたら、前年同月も新しい区分で再集計するか、変更前後を別表にします。都合の良い日だけ週末へ移すと、平日RevPARの変化を追えません。
1日の休館は暦日ベースに含め、補助値を別に出す
CoStar/STRの履歴データ報告ガイドラインは、原則として物理客室数×期間日数の全室泊を報告し、6か月未満の一時的な改装でも販売可能室泊数を調整しないとしています。全館の季節休業を販売可能在庫から外すのは、季節需要による30日以上の連続休業を毎年同時期に行い、STRへ通知する場合などに限られます。
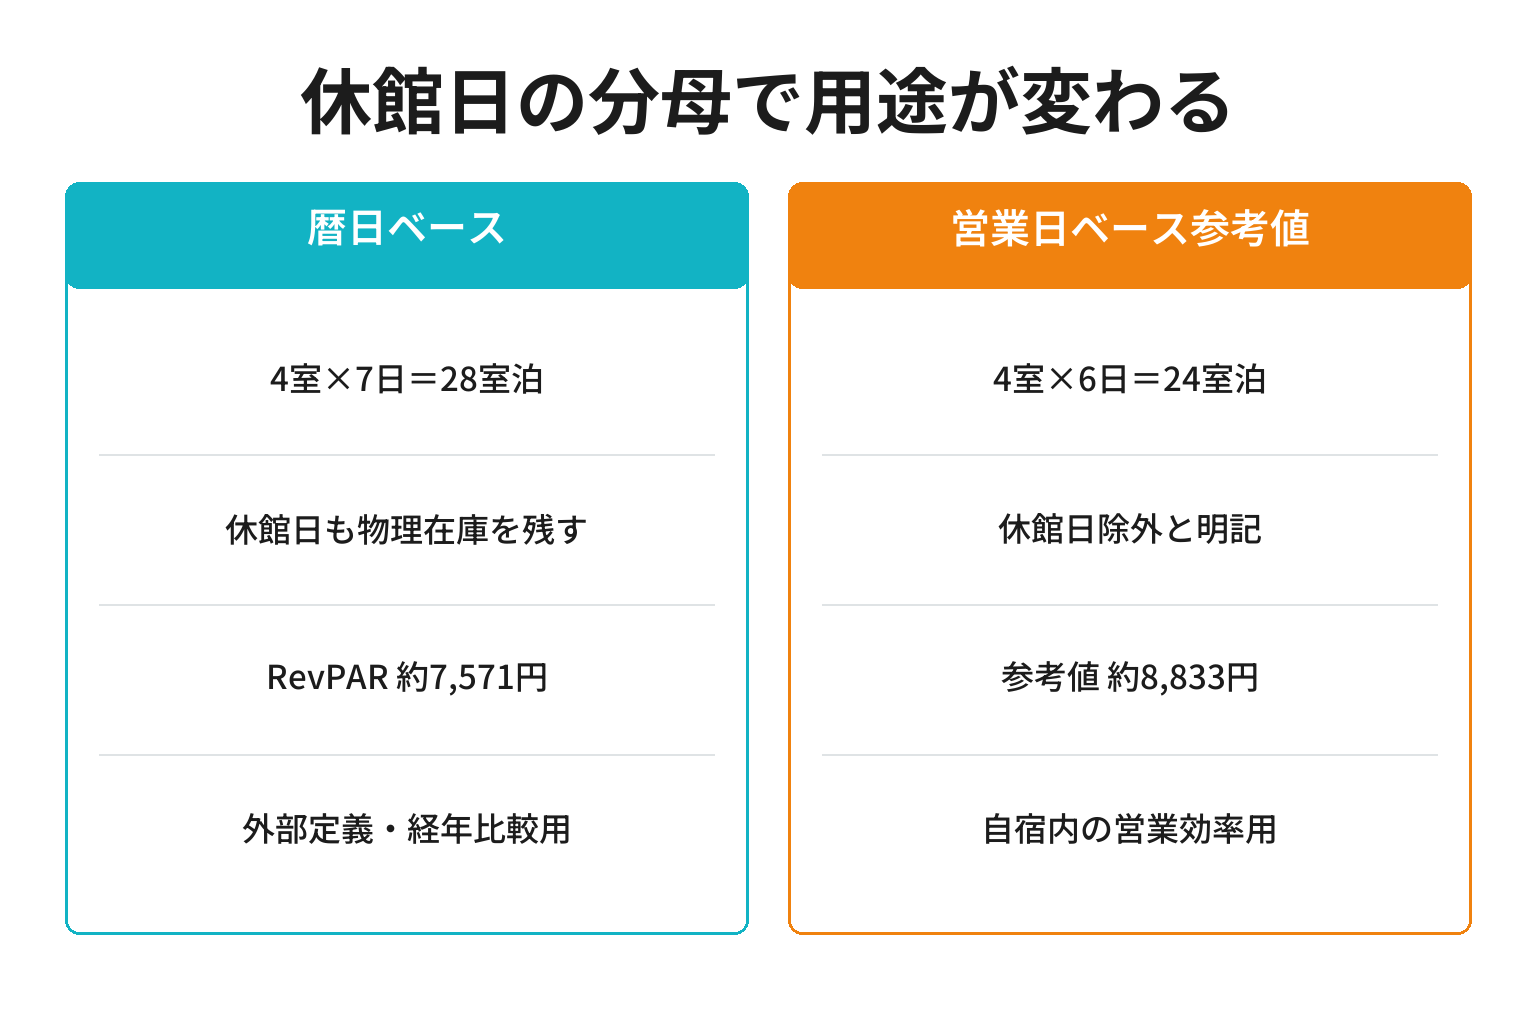
したがって、4室宿が水曜だけ休館した本稿の例を外部定義と比べるなら、分母は28室泊のままです。一方、営業した6日間だけの販売効率を宿内で見る目的なら、補助値を別に計算できます。
暦日ベースRevPAR = 212,000円 ÷ 28室泊 = 約7,571円
営業日ベース参考値 = 212,000円 ÷ 24室泊 = 約8,833円

暦日ベースOCC = 14室泊 ÷ 28室泊 = 50.0%
営業日ベース参考OCC = 14室泊 ÷ 24室泊 = 約58.3%
※そのままコピーして使えます
休館日を外しただけで、客室売上は同じままRevPARが約1,262円高く見えます。営業日ベース参考値を前年の暦日ベースや外部資料と比較してはいけません。表の見出しに「休館日除外」「自宿内の参考値」と明記し、正式なRevPARと並べて保存します。
長期休業と客室数の恒久変更は変更日を記録する
1室を倉庫へ恒久転用して販売在庫から外した、増築で客室が増えたといった場合は、物理在庫の前提自体が変わります。変更日より前は4室、変更日以後は3室というように、日別に販売可能室泊数を積み上げます。全館改装による閉鎖は、期間と適用基準を別に確認します。STRの履歴報告では、1暦月を超える全館改装などの閉鎖を通知し、閉鎖状態を登録して在庫から外す扱いがあるため、短期休館と同じ判断にしません。
短期修繕で1室を3日だけ売り止めした場合は、外部比較用の暦日ベースでは安易に分母から外しません。ただし、修繕による機会損失を把握するため、「売り止め室泊数」を別列へ記録する価値があります。分母を消すのではなく、なぜ売れなかったかを残す考え方です。
毎月使えるRevPAR記入表をコピーする
次の表は、表計算ソフトやメモへ貼り付けられるタブ区切りです。1日1行で埋めます。「標準販売可能室泊」は外部比較用の物理客室数、「営業日販売可能室泊」は自宿内の補助値です。休館日には前者へ4、後者へ0を入れます。
日付  曜日区分    物理客室数   標準販売可能室泊    営業日販売可能室泊   販売室泊数   客室売上    総売上 ADR OCC RevPAR  売り止め室泊数 根拠・備考
2026/__/__  平日/週末   __  __  __  __  __円 __円 __円 __% __円 __  予約台帳・売上伝票番号
2026/__/__  平日/週末   __  __  __  __  __円 __円 __円 __% __円 __  予約台帳・売上伝票番号
2026/__/__  平日/週末/休館    __  __  __  __  __円 __円 __円 __% __円 __  休館・修繕・恒久変更の別
※そのままコピーして使えます
各列は次の順で記入します。
- 予約台帳から、実際に販売した室数×泊数を「販売室泊数」へ入れる。
- 売上帳から、同じ日の客室部分だけを「客室売上」へ入れる。
- 食事・物販なども含む金額は「総売上」へ別に入れ、RevPARには使わない。
- 物理客室数を「標準販売可能室泊」へ入れる。1日集計なので通常は同じ数になる。
- 定例休館なら「営業日販売可能室泊」を0にするが、標準販売可能室泊は残す。
- ADR・OCC・RevPARを計算し、備考へ根拠となる台帳や伝票番号を残す。
月末は日別の率を平均せず、元データの合計から計算します。次の月次欄も一緒にコピーしてください。
RevPAR月次集計
対象期間:____年__月__日〜____年__月__日
集計ルール:税抜・販売手数料控除前(本文のSTR基準に合わせる場合)
自宿の帳簿からの調整内容・根拠:________________
客室売上合計:________円
総売上合計:________円(RevPARには不使用)
販売室泊数合計:________室泊
標準販売可能室泊数合計:________室泊
営業日販売可能室泊数合計:________室泊(自宿内の補助値)

ADR:客室売上合計 ÷ 販売室泊数合計 = ________円
OCC:販売室泊数合計 ÷ 標準販売可能室泊数合計 = ________%
RevPAR①:客室売上合計 ÷ 標準販売可能室泊数合計 = ________円
RevPAR②:ADR × OCCの小数 = ________円
差額:RevPAR① − RevPAR② = ________円
※販売室泊数が0ならADR・RevPAR②・差額は「—」。①で直接計算する。
※標準販売可能室泊数が0ならOCC・RevPAR①②も「—」。0で割らない。

休館日:________日 理由:________________
短期売り止め:________室泊 理由:________________
客室数の恒久変更:あり/なし 変更日・内容:________________
確認者:________ 確認日:____年__月__日
※そのままコピーして使えます
差額が丸め差を超えて大きいときは、率を直す前に3つの元データへ戻ります。客室売上と販売室泊数の日付がずれている、総売上を混ぜた、販売可能室泊数から休館を除いた、といった原因を1件ずつ確認します。
宿の数字を整理したあと、平日の予約を受けるページや発信内容まで見直したい場合は、株式会社Tipが現在の予約導線と公開情報を一緒に確認します。無料ヒアリングは最大60分で、提案が不要なら30分の情報交換だけでも利用できます。会計・税務の判断は行わず、集計した事実を集客施策へつなぐ範囲をご相談ください。
RevPAR計算で起きやすい5つの間違い
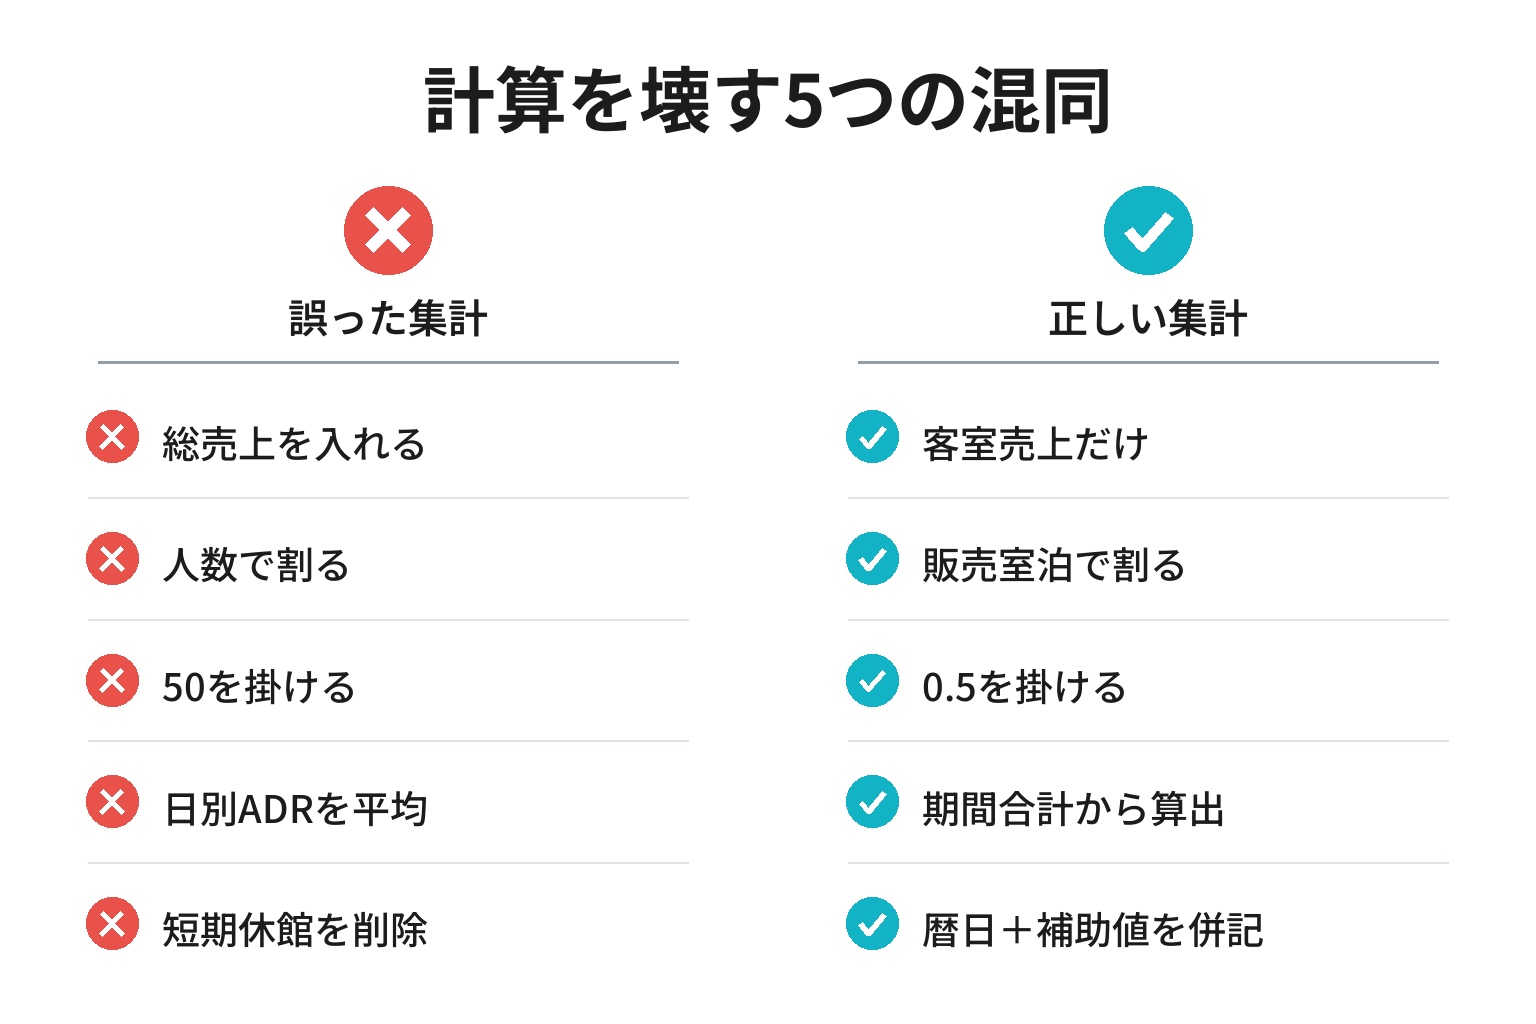
計算ミスの多くは割り算ではなく、割る前の分類で起きます。2本の式が一致しても、同じ間違った売上を両方へ入れれば誤りは見つかりません。次の5点を元資料まで戻って確認します。
間違い1:総売上を客室売上として入れる
❌ よくある計算: 夕食、飲料、売店、体験を含む総売上300,000円を、そのまま販売可能室泊数で割る。
⭕ 正しい計算: 継続して使う配分基準に沿って客室部分を分け、客室売上だけをRevPARの分子へ入れる。総売上は別列で管理する。
なぜ重要か: 食事注文が増えただけでRevPARが上がり、客室販売が改善したように見えるからです。食事付きプランの割合が月ごとに変わる宿ほど、客室部分の分け方を固定する必要があります。
間違い2:宿泊人数を販売室泊数にする
❌ よくある計算: 2名1室を2室販売、4名2室を4室販売として数える。
⭕ 正しい計算: 客室数×泊数で販売室泊数を数え、人数は別列に残す。2名1室1泊は1室泊、4名2室1泊は2室泊です。
なぜ重要か: 人数を分母へ入れると、多人数利用が多い月ほどADRが低く見えます。1人あたり単価を確認したいときは、客室売上や総売上を宿泊人数で割る別の指標として名前を付けます。
間違い3:50%を「50」のままADRへ掛ける
❌ よくある計算: ADR15,000円×50=750,000円。
⭕ 正しい計算: 50%を0.5へ直し、15,000円×0.5=7,500円とする。
なぜ重要か: パーセントは100分の1を表すためです。表に50%と表示されていても、手計算では0.5、31.25%なら0.3125を使います。
間違い4:日別ADRを足して日数で割る
❌ よくある計算: 販売室数が1室の日と4室の日のADRを同じ重みで平均する。販売0室の日のADRを0円として平均へ入れる。
⭕ 正しい計算: 月の客室売上合計÷月の販売室泊数合計でADRを出す。販売0室の日のADRは「—」とし、割り算へ入れない。
なぜ重要か: 日ごとに販売室数が違うため、単純平均では実際の販売1室泊あたりの単価にならないからです。週・月・年のいずれも、率や単価ではなく元データを合計してから割ります。
間違い5:短期の休館日を説明なく分母から外す
❌ よくある計算: 売上が0円だった休館日や短期修繕日を削除し、前月の暦日ベースRevPARと比べる。
⭕ 正しい計算: 外部比較用は物理客室数×暦日で集計し、営業日だけの補助値は「休館日除外」と明記して別に出す。恒久的な客室数変更や長期の全館休業は変更日と根拠を残す。
なぜ重要か: 休館日を外すだけで分母が小さくなり、客室売上が増えていなくてもRevPARが上がるからです。本稿の4室例では、同じ212,000円でも暦日ベース約7,571円、営業日ベース参考値約8,833円になりました。
計算したRevPARを値付けと集客の判断に使う
RevPARを出す目的は、数字を眺めることではなく、ADRとOCCのどちらが動いたかを確かめることです。ただし、1週間だけで値上げ・値下げを決めません。前年の同じ曜日構成、同じ休館ルール、同じ客室売上の定義で比べます。
| ADRの変化 | OCCの変化 | まず確認すること |
|---|---|---|
| 上がった | 上がった | 高単価プランと需要日の組み合わせ、販売経路、再現できる条件 |
| 上がった | 下がった | 値上げで失った室泊と、客室売上の増減。RevPARが上がったか |
| 下がった | 上がった | 値引きで増えた室泊と、追加の清掃・食事・手数料を含む採算 |
| 下がった | 下がった | 販売停止、在庫反映、予約条件、需要日の変化を事実から確認 |
平日と週末を分けると、どこを直すかが見えやすくなります。本稿の仮定例では平日RevPARが3,875円、週末が12,500円でした。ただし、これは4室宿の計算説明用の数字です。「平日を週末と同じ価格にする」「値下げすれば稼働が上がる」とは結論できません。予約の検索数、キャンセル、販売停止、客層、提供原価を別に確認します。
集客施策を考える前に、どの予約経路から何室泊・いくらの客室売上が生じたかを同じ表へ付け足すと、施策とのつながりを追えます。直予約の扱いはOTA手数料一覧と実質負担の計算式|旅館・民宿の直販比率の上げ方【2026年8月】で、南紀の宿が予約条件を整える手順は南紀の宿が直予約を増やす方法|白浜・田辺・串本の受入条件と7つの実務【2026年】で解説しています。
RevPARは利益ではありません。客室売上から清掃費、リネン費、予約手数料、人件費、水道光熱費などを引いていないためです。RevPARが上がっても、値引き特典や追加サービスの費用がそれ以上に増えれば利益は減り得ます。客室販売の入口を見直す流れは民宿・ペンションの集客方法|予約を増やす7ステップとコピペ文例集【2026年8月】を、運営報告で指標を読む場面はホテル運営委託の仕組みと費用|4形態の違いと選び方7ステップ【2026年9月】を参照してください。
よくある質問
Q. RevPARの計算式を一番短く言うと何ですか?
「同じ期間の客室売上÷販売可能室泊数」です。4室を30日保有する宿なら、客室数の恒久変更や定義上の長期休業がなければ分母は120室泊です。食事や物販を含む総売上はそのまま分子へ入れません。
Q. RevPARはADR×OCCでも計算できますか?
販売室泊数と販売可能室泊数がどちらも1以上なら計算できます。ADR=客室売上÷販売室泊数、OCC=販売室泊数÷販売可能室泊数なので、掛けると販売室泊数が約分され、客室売上÷販売可能室泊数になります。OCCは0.5(50%)のような小数で掛け、丸めは最後に行ってください。販売室泊数が0ならADRは「—」とし、販売可能室泊数が1以上の場合に限り、客室売上÷販売可能室泊数でRevPARを直接計算します。
Q. 客室稼働率50%は、計算で50と0.5のどちらを使いますか?
表示は50%、掛け算では0.5を使います。ADRが15,000円なら、RevPARは15,000円×0.5=7,500円です。表計算ソフトのセルが「50%」表示なら内部値は通常0.5ですが、入力形式を確認してください。
Q. 2人が1室へ泊まった場合、販売室泊数は1ですか、2ですか?
1室へ1泊なら1室泊です。宿泊人数は2人ですが、ADRの分母とOCCの分子に使うのは販売室泊数です。2人が1室へ2連泊した場合は2室泊になります。
Q. 夕朝食付きプランの売上は全額を客室売上に入れますか?
全額を自動的に入れません。食事など複数のサービスを含む場合は、自宿が継続して使う配分基準に沿って客室部分を分けます。会計帳簿との整合や税の扱いは、顧問税理士・経理担当者へ確認してください。
Q. 週1日の休館日は販売可能室泊数から除きますか?
外部の業界定義と比べる暦日ベースでは、短期の定例休館を理由に物理客室数を分母から安易に除きません。営業日だけの効率を見たい場合は「休館日除外の自宿内参考値」として別に計算し、暦日ベースと並べて残します。
Q. 売り止めした部屋や修繕中の部屋は空室に含めますか?
短期の売り止め・修繕は、STRの履歴報告基準では全室泊から除きません。分母を小さくする代わりに「売り止め室泊数」と理由を別列へ残すと、販売機会を失った原因を確認できます。恒久転用や長期の全館閉鎖は扱いが異なるため、変更日と根拠を記録します。
Q. 小さな宿のRevPARはいくらなら良いですか?
すべての宿に共通する金額はありません。客室の広さ、食事の配分、営業日、地域、季節、宿の形が違うためです。まず同じ定義の自宿データで前年同月・前月・平日・週末を比べ、利益と費用も別に確認してください。
まとめ:今日から始める3つの作業
- 今日やること: 直近7日を対象に、客室売上・販売室泊数・物理客室数を予約台帳と売上帳から拾う。
- 今週中にやること: 4室宿の例と同じ順でADR・OCC・RevPARを計算し、ADR×OCCでも検算する。
- 今月中にやること: 平日・週末・休館日の定義を記入表へ固定し、月次合計から前年同月と比べる。
最初から地域平均や他施設との順位を探す必要はありません。自宿の分子と分母を毎月同じ定義で残せば、値付けや販売停止を変えたあとに、客室売上が本当に改善したかを確認できます。
株式会社Tipでは、和歌山県白浜町を含む観光地の宿・店舗を対象に、公式サイト、SNS、地図情報、予約までの入口を確認しています。RevPARの会計判断や利益保証は行いません。記入表で現状を整理したうえで、平日の予約導線や伝える内容を見直したい方は、最大60分の無料ヒアリングをご利用ください。提案が不要なら30分の情報交換のみでも歓迎します。
参考・出典
- CoStar / STR Benchmark「Glossary」(ADR=客室売上÷販売室数、OCC=販売室数÷販売可能室数、RevPAR=客室売上÷販売可能室数、販売可能室数=客室数×期間日数という定義を確認)(参照日: 2026-09-10)
- CoStar / STR Benchmark「Historical Benchmarking Data Reporting Guidelines」(客室売上・販売室数・販売可能室数の報告範囲、短期改装時の全室泊、30日以上の季節休業、恒久的な客室在庫変更の扱いを確認)(参照日: 2026-09-10)
- CoStar / STR Benchmark「P&L Data Reporting Guidelines」(複数サービスを含むパッケージは部門へ配分し、客室部分だけを客室売上へ入れること、値引き・返金・税・販売手数料の扱いを確認)(参照日: 2026-09-10)
- 観光庁「宿泊業の高付加価値化のための経営ガイドライン」(Ver.1.3。ADRの算出は資料21ページ、RevPAR=ADR×OCCと日次・週次・月次での管理は資料22ページで確認)(参照日: 2026-09-10)
- 観光庁「高付加価値経営旅館等」(経営力・収益力向上を目指すすべての宿泊事業者向けガイドラインの案内ページ)(参照日: 2026-09-10)
※本稿は、宿泊施設が自宿の管理指標を計算するための一般的な情報です。4室宿の金額・室数は検算用の仮定で、特定施設の実績、和歌山県の平均、目標水準ではありません。会計・税務上の売上区分は、施設の契約・帳簿・採用する会計方針により異なります。必要に応じて税理士などの専門家へ確認してください。RevPARは客室売上の指標であり、利益や将来の売上を保証するものではありません。