結論: モニタリング強化型特別保証は、2026年3月16日に取扱いが始まった全国統一の保証制度です。認定経営革新等支援機関と組んで月次の財務・資金繰りを把握し、経営状況を報告することを誓約すると使えます。保証料率は国の補助が乗った状態で年0.23%〜0.95%。経営者保証も、4つの類型のどれかに当てはまれば外せます。負担になるのは保証料ではなく、「毎月、数字を出し続ける段取り」のほうです。
この記事の要点 対象読者: 物価高や人手不足で資金繰りが重くなっている中小企業・小規模事業者の経営者。特に和歌山県内(田辺・白浜・新宮周辺を含む)で、紀陽銀行・きのくに信用金庫・新宮信用金庫などの地元金融機関と取引がある方 読了後にできること: 自社が資格要件に当てはまるかを判定し、保証料を実額で計算したうえで、資格要件確認書と添付資料をそろえて金融機関に持ち込める状態になる
「借りられるかどうかより、来年また同じ相談をしに来る自分が嫌なんです。」
白浜への移住準備で地域の事業者と話していると、資金繰りの話の最後にこういう言葉が出ることがあります。運転資金を借りて、返して、また足りなくなる。借入そのものより、その繰り返しに疲れているという感覚です。
和歌山県信用保証協会が公表した令和7年度の実績では、代位弁済(返済できなくなった借入を協会が肩代わりすること)は380件・43億6,200万円で、前年度の355件・33億6,000万円から増えています。同協会の令和8年度経営計画は、県内の倒産件数が令和7年に14年ぶりに年間100件を超えた水準にあると記しています。数字が悪くなってから動くと、選べる手は急速に減ります。
この制度が狙っているのは、まさにその手前です。名前のとおり「モニタリング(監視・観察)」が主役で、資金を借りることと、毎月の数字を外部の専門家と一緒に見ることがセットになっています。国が保証料の一部を負担しているのも、早く気づいた会社を金銭的に後押しするためです。裏を返せば、月次の数字を出す段取りが作れない会社には向きません。
この記事では、白浜(和歌山)への移住準備を進めながら地域の事業者と話す立場から、モニタリング強化型特別保証を使う7ステップと、そのままコピペで使える8本のAIプロンプト、そして相談が前に進む準備と空回りする準備を分けるチェックリストを公開します。制度の内容は和歌山県信用保証協会の制度概要、和歌山県の融資制度パンフレット、金融庁の公表資料という一次資料で確認しました。直近の決算書と、今月の試算表(あれば)を手元に置きながら読み進めてください。
目次
まず結論:モニタリング強化型特別保証を使う7ステップ(即効テンプレ)
最初に全体像です。順番が重要で、ステップ2と3を飛ばして金融機関に行くと、「ではどなたに見ていただきますか」で話が止まります。
| ステップ | やること | 今日できる最初の一歩 |
|---|---|---|
| 1. 当てはめ | 資金使途・限度額・期間を自社に当てる | 借入の目的を1行で書く |
| 2. 相手決め | 認定経営革新等支援機関を決める | 顧問税理士に連携の可否を聞く |
| 3. 型づくり | 月次で出せる書類の形を決める | 試算表の作成日を月内で決める |
| 4. 保証判定 | 経営者保証を外す4類型を判定する | 直近決算の純資産を確認する |
| 5. 実額計算 | 保証料を計算式で出す | 借入予定額と期間をメモする |
| 6. 持ち込み | 資格要件確認書を添えて申し込む | メイン行に面談を申し込む |
| 7. 報告運用 | 貸付後の報告を回す | 決算月と報告月を登録する |
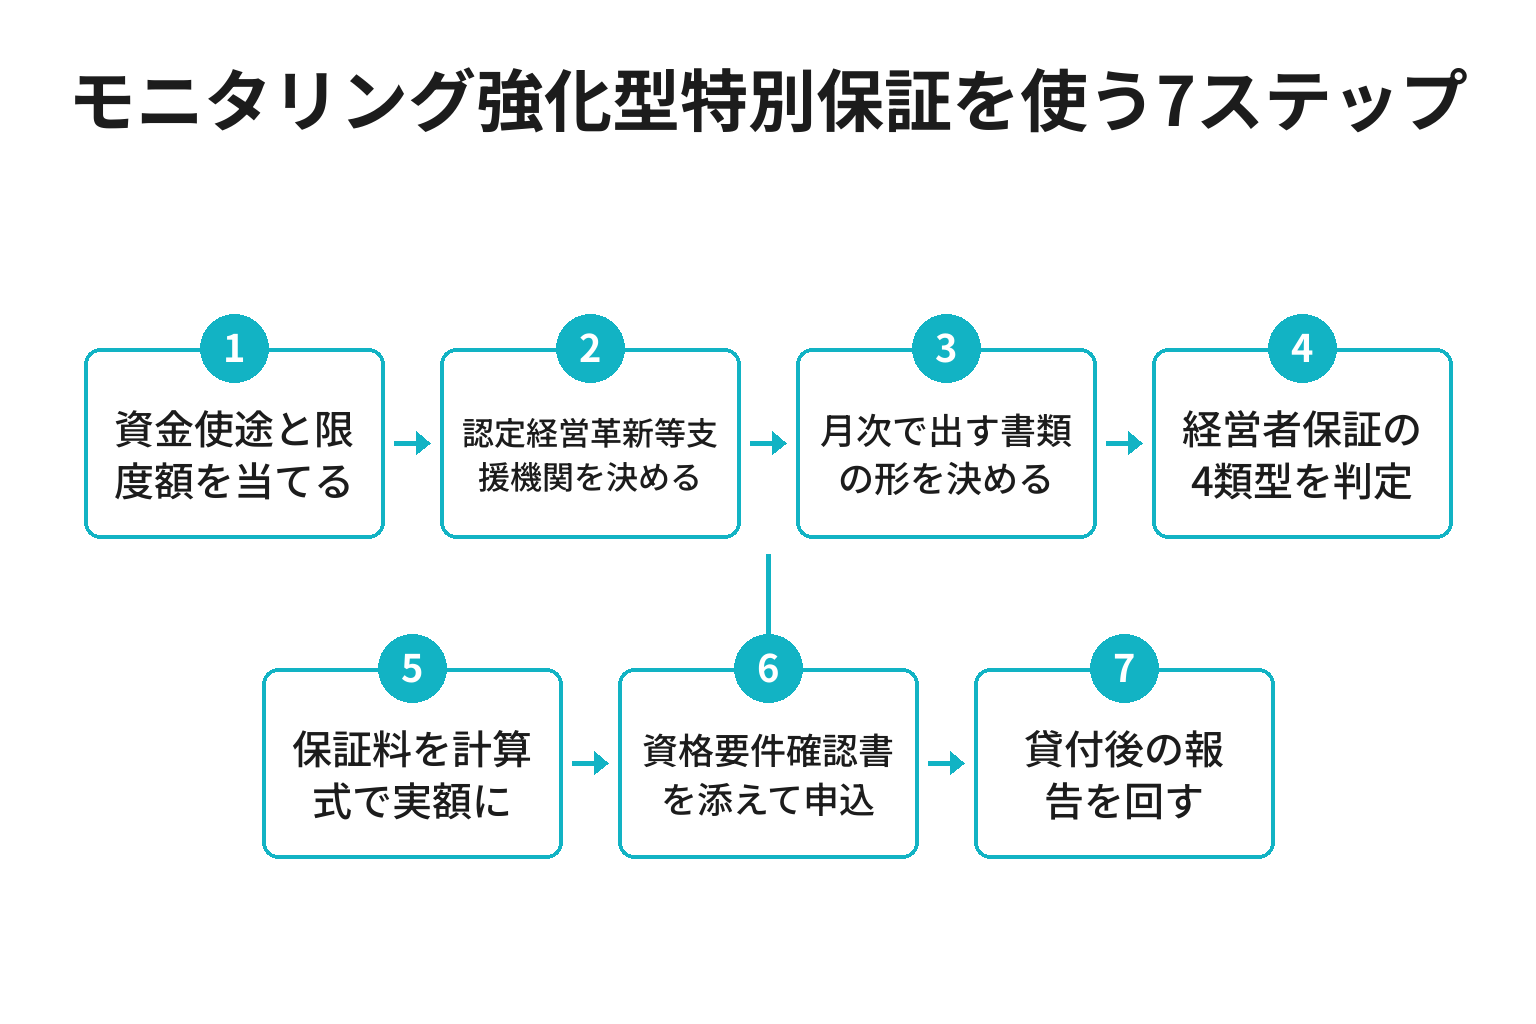
ポイントは、ステップ1〜5が金融機関に行く前に自社と顧問先だけで終わる作業だということです。特にステップ2で「誰と月次を見るか」が決まっていないと、この制度は前に進みません。誓約する相手が決まっていない誓約書は書けないからです。
所要期間の目安は、ステップ1〜3が2週間〜1か月、ステップ4〜6が1〜2か月です。取扱期間は2029年3月31日までですが、国の保証料補助は2027年3月31日までの保証申込分が対象とされています。補助のある期間に間に合わせたい場合は、決算月から逆算して年内に着手したいところです。なお、保証の可否を最終的に決めるのは金融機関と信用保証協会であり、要件を満たせば必ず承諾されるというものではありません。
モニタリング強化型特別保証とは|他の保証制度との違いと5つの基本条件
モニタリング強化型特別保証とは、中小企業者が認定経営革新等支援機関と連携して定期的なモニタリングを行い、経営状況の変化の予兆を早期に捉えることを目的とした信用保証制度です。和歌山県信用保証協会は2026年3月13日に取扱開始を告知し、モニタリング強化型特別保証(和歌山県信用保証協会の新着情報)で概要を公開しています。
同じ「資金繰り支援」でも、よく使われる他の制度とは考え方が違います。
- セーフティネット保証5号との違い: 5号は売上の減少など、すでに起きた不振を市町村長の認定で証明して使う制度です。モニタリング強化型は、不振の証明を求めない代わりに、これから毎月数字を見ることを約束します。5号の指定業種と受付の実務は保証5号の指定が10月から526業種|新宮市の受付と宿・飲食の判断【2026年9月】で整理しています
- 事業承継特別保証との違い: 承継特別保証は代表者交代という出来事に紐づく制度です。モニタリング強化型は出来事ではなく、継続的な報告体制に紐づきます
- 一般保証との違い: 一般保証にはない「認定経営革新等支援機関との連携」という資格要件があり、代わりに国が保証料の一部を負担します
そのうえで、和歌山県信用保証協会が公開している制度概要の基本条件は、次の5点です。
- 資格要件: 認定経営革新等支援機関との連携により、月次で財務状況や資金繰り状況等を把握し、経営状況等の報告を行うことを誓約する書面「モニタリング強化型特別保証制度資格要件確認書」を提出していること。なお、その認定支援機関が申込金融機関である場合は、金融機関からの総借入金残高のうち、その金融機関のプロパー融資(信用保証協会の保証を付けない融資)残高の割合が5割以上であるものに限られます
- 資金使途と限度額: 運転・設備・返済資金(事業資金)。保証限度額は2億8,000万円で、全国統一保証制度と和歌山県制度、複数の保証協会の利用分を合算した限度額です
- 期間: 一括返済は1年以内、分割返済は10年以内。据置期間は運転資金1年以内、設備資金および運転設備資金3年以内です
- 保証割合と金利: 責任共有制度の対象(協会80%保証)で、貸付金利は金融機関所定利率です
- 保証人・担保: 担保は必要に応じて徴求。連帯保証人は必要となる場合がありますが、法人代表者以外の連帯保証人は原則不要で、一定の要件を満たす場合は経営者保証を不要とする取扱いが可能です
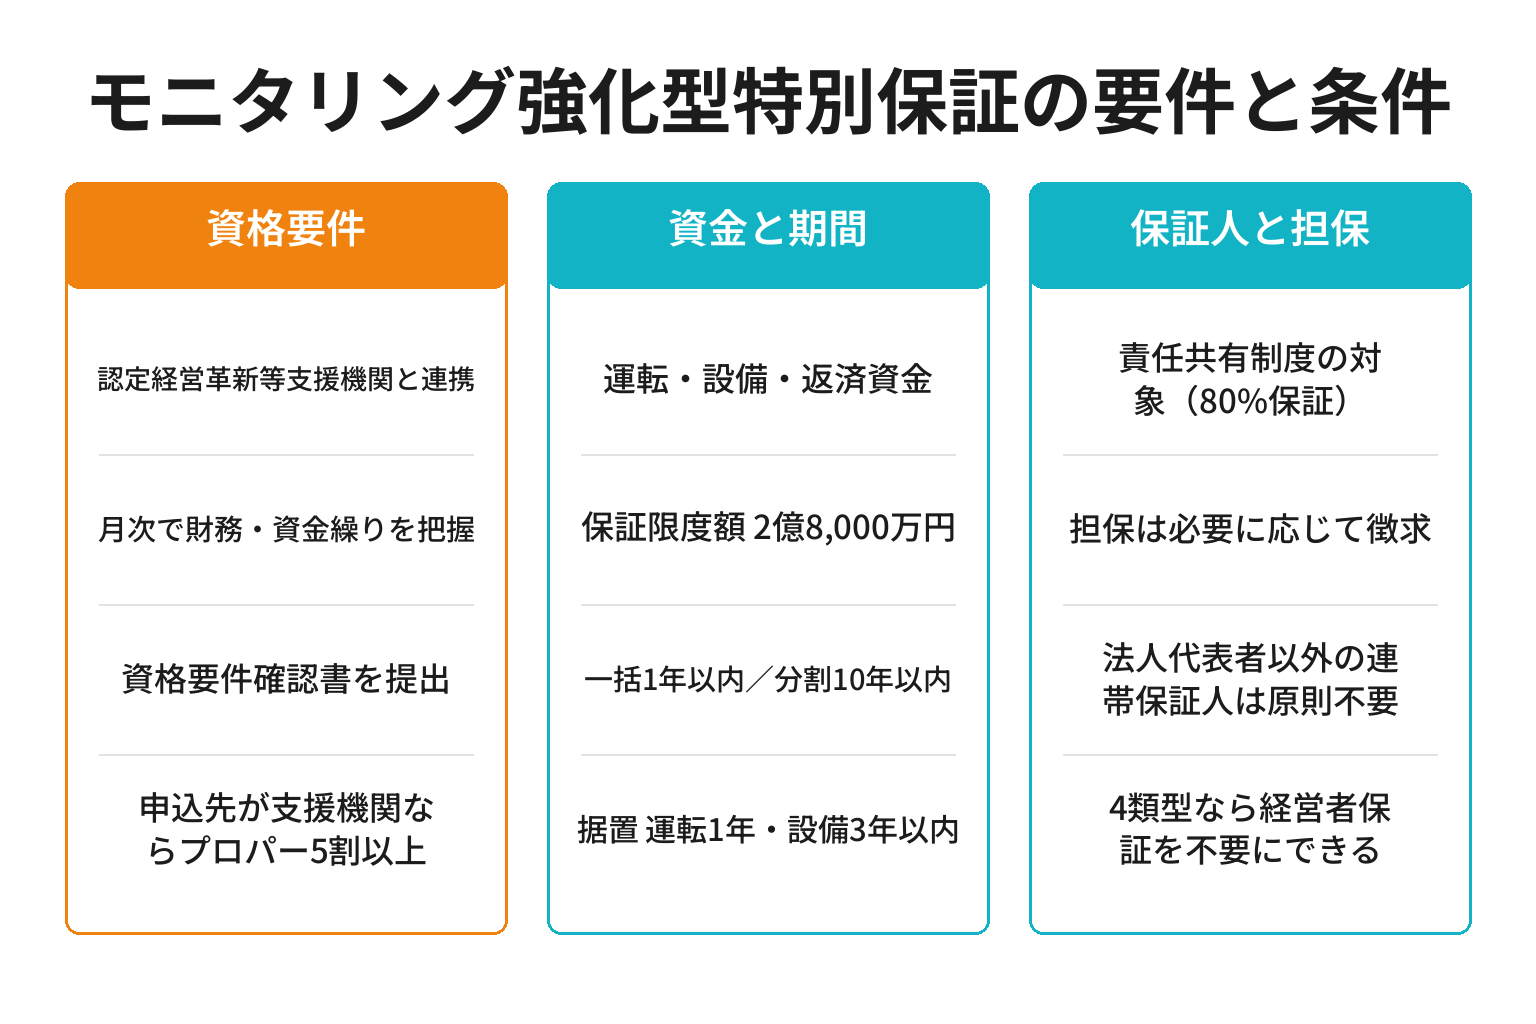
注目してほしいのは、要件に業績の条件が入っていない点です。赤字だから使えない、という制度ではありません。求められているのは業績そのものではなく、「毎月の数字を、外部の目と一緒に見る体制」です。以降の7ステップは、その体制を家族経営に近い規模の会社でも作れる順番に並べ直したものです。
モニタリング強化型特別保証を使う7ステップ(完全版)
ここからが本体です。各ステップのプロンプトは、ChatGPTなどの対話型AIに貼り付けて使います。はじめての方は、スマホに公式アプリを入れてメールアドレスで登録し、( )の中を自社の数字に書き換えて送信するだけです。出てくる整理は下書きにすぎないので、金額と制度の条件は必ず決算書と協会の制度概要で裏を取ってください。
ステップ1: 制度の当てはまりを確認する(資金使途・限度額・期間)
最初にやるのは、借りたい理由を制度の言葉に翻訳することです。この制度の資金使途は運転・設備・返済資金で、返済資金とは信用保証協会の保証付融資の残高を返済するための資金を指します。つまり、新しく借りるだけでなく、既存の保証付融資の借換えにも使えるということです。
限度額の2億8,000万円は、和歌山県信用保証協会の制度概要に「全国統一保証制度と和歌山県制度及び複数の保証協会利用分を合算した保証限度額」と注記があります。すでに保証付融資の残高がある会社は、その分が枠を使っている点に注意してください。
あなたは中小企業の資金繰りに詳しい中立のアドバイザーです。以下の材料から、当社の資金ニーズを整理してください。

【材料】
・借りたい理由: (例: 仕入価格の上昇で毎月の支払が先行し、手元資金が2か月分を切った)
・希望額と使い道: (例: 2,000万円・運転資金1,500万円と設備更新500万円)
・既存の信用保証協会の保証付融資の残高: (例: 3,200万円)
・直近12か月の月商の平均: (例: 1,800万円)
・返済に回せる月額の目安: (例: 35万円)

出力: ①資金使途を「運転/設備/返済(借換え)」に仕分けた表 ②希望額の根拠になる計算(何か月分の支払を賄うか) ③金融機関に最初に聞くべき確認事項3つ。材料にない数字は補わず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、希望額を先に決めないことです。月商の何か月分が必要かを計算してから額を置くと、面談での説明が一段はっきりします。
ステップ2: 認定経営革新等支援機関を決める
この制度でいちばん先に決めるべきは、金融機関ではなく「一緒に月次を見る相手」です。認定経営革新等支援機関とは、中小企業等経営強化法に基づき、専門性の高い支援を行う者として国が認定した支援機関で、税理士・公認会計士・中小企業診断士・金融機関などが認定を受けています。顧問税理士がすでに認定を受けているケースは多いので、まずそこを確認するのが最短です。
顧問がいない、または認定を受けていない場合は、認定経営革新等支援機関の検索システム(都道府県から探す)で和歌山県を選んで探せます。金融機関自身が認定支援機関になっている場合もありますが、その場合は前述のとおり、その金融機関のプロパー融資残高が総借入金残高の5割以上であることが条件になります。保証付融資に偏っている会社は、この点で条件を満たさない可能性があるため、早めに確認してください。
あなたは中小企業の支援機関選びを手伝う中立のアドバイザーです。以下の材料から、モニタリングを一緒に行う相手の候補を整理してください。

【材料】
・顧問税理士の有無と関与の深さ: (例: 顧問あり・決算のみ年1回)
・記帳の方法と担当: (例: 会計ソフトに社長の配偶者が入力)
・取引金融機関と借入の内訳: (例: A信用金庫 保証付3,200万円・プロパー400万円)
・毎月かけられる時間: (例: 月2時間まで)
・相談したい経営課題: (例: 仕入価格の上昇分を価格転嫁できていない)

出力: ①候補ごとの向き・不向き(顧問税理士/他の認定支援機関/取引金融機関) ②取引金融機関が支援機関になる場合に確認すべき残高条件 ③最初の打診で伝える内容の3行メモ。実在しない要件を追加せず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、相手を「認定の有無」だけで選ばないことです。月次で顔を合わせる相手なので、こちらの業種と商売の季節性を分かってくれるかが効いてきます。和歌山県信用保証協会は専門家派遣事業「わかやま連携サポート」も運営しており、中小企業診断士・税理士・公認会計士の派遣を1企業あたり最大5回、費用は協会負担で受けられます。令和7年度は83企業に397回派遣された実績があり、相手を探す手がかりとして相談する価値があります。
ステップ3: 月次で出せる書類の形を決める
誓約するのは「月次で財務状況や資金繰り状況等を把握し、経営状況等の報告を行うこと」です。ここでつまずく会社の多くは、書類の完成度を上げようとして続かなくなります。必要なのは精密な月次決算ではなく、毎月同じ形で出てくる1枚です。
最低限そろえたいのは、試算表(月次の損益と残高)と資金繰り表(入出金の予定と手元資金の見通し)の2点です。記帳が追いつかない場合は、預金通帳と売掛・買掛の一覧から資金繰り表だけ先に作る形でも構いません。
あなたは中小企業の月次管理を支援するアドバイザーです。以下の材料から、毎月続けられる報告フォーマットを設計してください。

【材料】
・決算月: (例: 9月)
・記帳の方法と担当者: (例: 会計ソフト・社長の配偶者が週1回入力)
・毎月確実に分かる数字: (例: 売上、預金残高、給与、仕入の支払)
・毎月分かりにくい数字: (例: 棚卸、売掛金の回収予定)
・商売の季節性: (例: 8月と1月に売上が落ちる)

出力: ①A4で1枚に収まる月次報告の項目一覧(試算表と資金繰り表の最小構成) ②毎月の作業手順と所要時間の目安 ③3か月続かなくなる原因と、その回避策。実現できない頻度を前提にせず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、悪い数字ほど早く出すことです。この制度の備考には、中小企業者から経営状況の変化を察知した報告を受けた場合、金融機関が信用保証協会へ報告し、原則として中小企業者・認定経営革新等支援機関・保証協会の三者の対話を通じて追加的な経営支援を検討する、と書かれています。予兆を隠すと、制度の一番おいしい部分を自分で捨てることになります。
ステップ4: 経営者保証を外す4類型を判定する
ここが「経営者保証なしで借りられるのか」という疑問に直接答える部分です。モニタリング強化型特別保証そのものは、経営者保証を必ず不要とする制度ではありません。制度概要には「必要となる場合があります。ただし、法人代表者以外の連帯保証人は原則不要」とあり、そのうえで「一定の要件を満たす場合に経営者保証を不要とする取り扱いが可能」と注記されています。
その「一定の要件」は、和歌山県信用保証協会の経営者保証を不要とする取り扱いについて(制度概要PDF)に4類型で整理されています。
- ①金融機関連携型(対象はすべての保証制度): 法人と経営者個人の資産・経理が明確に区分されていること、申込金融機関で経営者保証を不要とし保全のないプロパー融資の残高があるか同時実行すること、直近決算で債務超過でなくかつ直近2期で減価償却前経常利益が連続赤字でないこと
- ②財務要件型(対象は財務要件型無保証人保証): 特定社債保証制度の申込人資格要件(適債基準)を満たしていること
- ③担保充足型(無担保要件の保証制度を除くすべて): 申込人または経営者本人等が所有不動産を担保提供し、十分な保全が図られていること
- ④保証料率上乗せ(無担保保険等に係るすべての保証制度): 上記①〜③のいずれにも当たらない法人でも、5つの要件を満たせば保証料率の上乗せで経営者保証を不要にできます
④の5要件は、過去2年間の決算書等を金融機関の求めに応じて提出していること、直近決算で代表者への貸付金等がなく役員報酬・賞与・配当等が社会通念上相当と認められる額を超えていないこと、直近決算で債務超過でないかまたは直近2期の減価償却前経常利益が連続赤字でないこと、これらを継続的に充足する誓約書を提出すること、そして保証人の保証を提供しないことを希望していること、です。
あなたは中小企業の財務を読むことに詳しいアドバイザーです。以下の材料から、経営者保証を不要とする4類型のどれに近いかを判定してください。

【材料】
・代表者への貸付金・仮払金: (例: 0円/例: 280万円)
・役員報酬の年額と人数: (例: 代表者720万円・配偶者240万円)
・純資産: (例: 1,150万円)
・直近2期の経常利益と減価償却費: (例: 1期前は経常60万円・減価償却140万円/2期前は経常▲20万円・減価償却150万円)
・申込予定の金融機関のプロパー融資残高: (例: 400万円・経営者保証あり)
・担保に出せる不動産の有無: (例: 自社工場・抵当権なし)

出力: ①4類型それぞれの該当可能性(該当しそう/要確認/該当しない)と理由 ②最短で当てはまりそうな類型1つと、そこまでに必要な準備 ③金融機関と信用保証協会に確認すべき事項。判定は目安であり最終判断は金融機関と保証協会が行う旨を明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、①の金融機関連携型は「保全のないプロパー融資」が前提だということです。保証付融資しか残高がない会社は、まず④の保証料率上乗せが現実的な入口になります。既存の借入から保証を外す考え方全般は、経営者保証なし融資の割合は55.7%|保証を外す7ステップ【2026年9月】で決算書の直し方から整理しています。
ステップ5: 保証料を計算式で実額にする
保証料率は年0.23%〜0.95%です。この幅は9つの区分に分かれていて、和歌山県の融資制度パンフレットに載っている経営支援資金(予兆管理枠)の区分表では、協会所定の料率が年1.90%/1.75%/1.55%/1.35%/1.15%/1.00%/0.80%/0.60%/0.45%、国の補助が乗った適用料率が年0.95%/0.88%/0.78%/0.68%/0.58%/0.50%/0.40%/0.30%/0.23%となっています。どの区分になるかは、CRD(中小企業信用リスク情報データベース)によるスコアリングと保証審査で決まります。
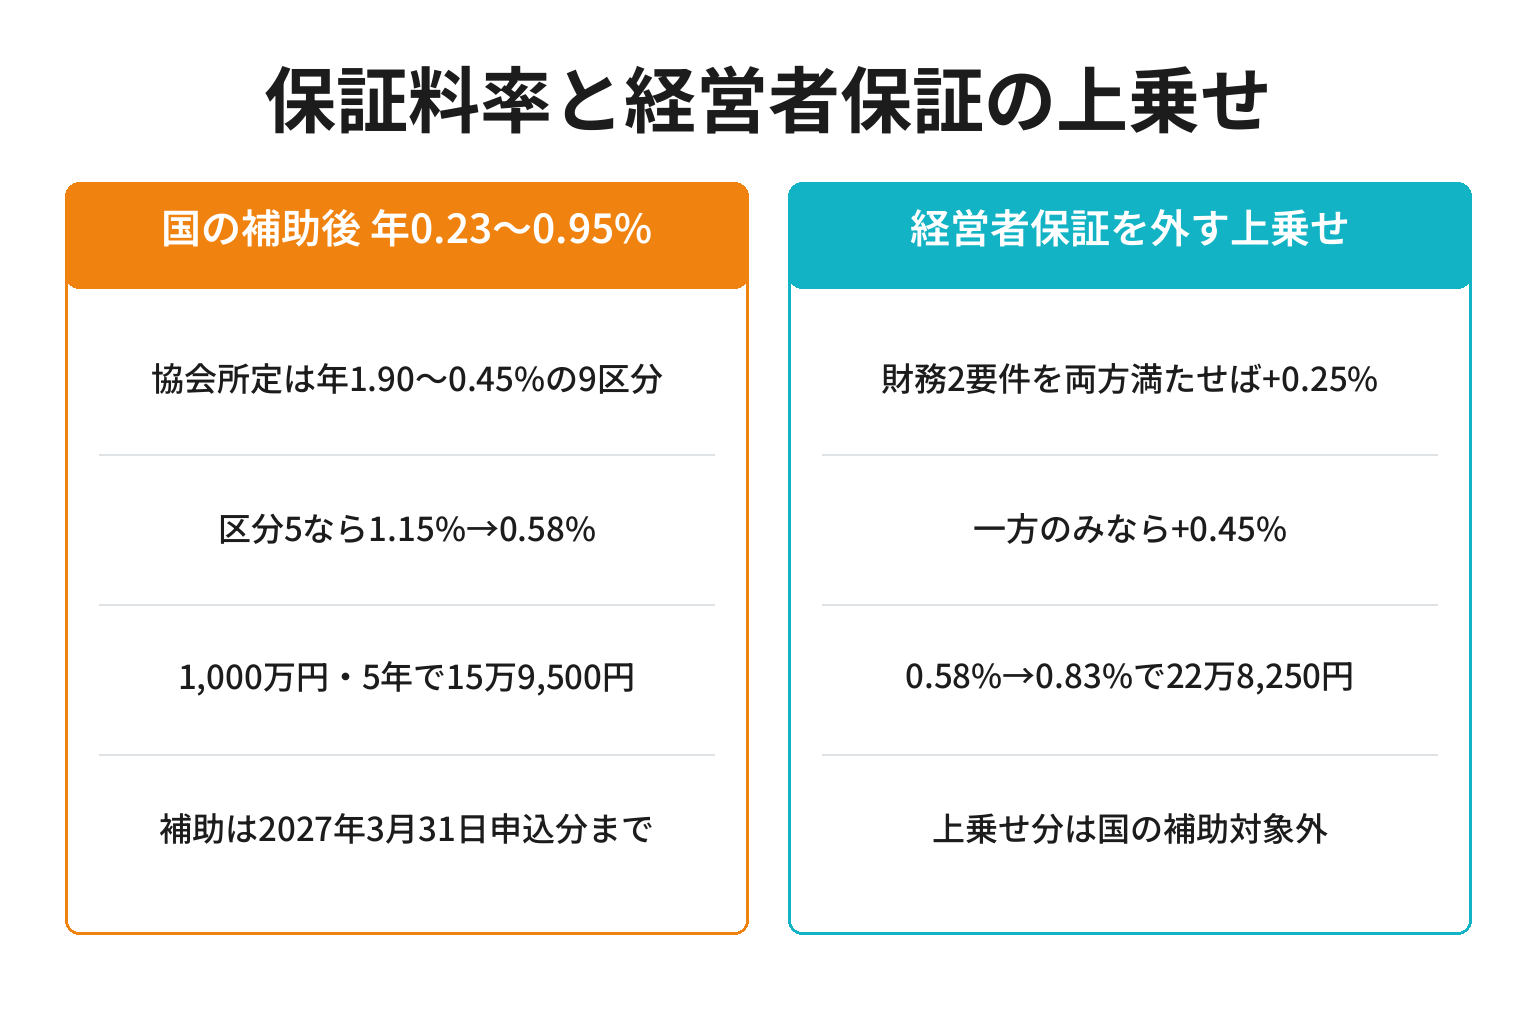
保証料の計算式は、和歌山県信用保証協会のディスクロージャー誌に明記されています。均等分割返済の場合は「貸付金額 × 保証期間(月数)÷ 12 × 保証料率 × 回数別係数」で、回数別係数は返済回数6回以下が0.70、7〜12回が0.65、13〜24回が0.60、25回以上が0.55です。
この式に当てはめると、借入1,000万円・期間5年(60回の均等分割)・区分5の適用料率0.58%なら、1,000万円 × 5 × 0.58% × 0.55 = 15万9,500円という単純計算になります。補助がない協会所定の1.15%で同じ計算をすると31万6,250円ですから、差は15万6,750円です。ここに経営者保証を外す上乗せ0.25%を足して0.83%にすると22万8,250円、上乗せ0.45%で1.03%なら28万3,250円になります。
あなたは信用保証料の試算を手伝うアシスタントです。以下の計算式と材料で、保証料の概算を出してください。

【計算式】均等分割返済の保証料 = 貸付金額 × 保証期間(月数)÷ 12 × 保証料率 × 回数別係数
【回数別係数】返済回数6回以下=0.70/7〜12回=0.65/13〜24回=0.60/25回以上=0.55

【材料】
・貸付金額: (例: 2,000万円)
・保証期間: (例: 84か月)
・返済回数: (例: 84回)
・想定する適用保証料率: (例: 0.58%)
・経営者保証を外す上乗せの想定: (例: 0.25%)

出力: ①上乗せなしの保証料 ②上乗せありの保証料 ③差額と、その差額をどう評価するかの判断軸3つ。計算過程をすべて式で示し、実際の保証料は信用保証協会の計算方法により異なる旨を明記してください。
※そのままコピーして使えます
注意点は3つあります。1つ目は、国の補助が適用されるのは2027年3月31日までの保証申込分で、2027年4月1日以降は補助の有無を含めて未定とされていること。2つ目は、経営者保証を外すための上乗せ分は国の補助対象外であること。3つ目は、条件変更に伴って追加で生じる保証料も補助対象外であることです。借入後に返済条件を変更すると、その分は自己負担になります。
ステップ6: 資格要件確認書を添えて金融機関に持ち込む
必要書類は、所定の申込書類一式と「モニタリング強化型特別保証制度資格要件確認書」の2点です。申込みは取引金融機関を通じて行います。和歌山県の融資制度の取扱金融機関には、紀陽銀行・南都銀行・池田泉州銀行・きのくに信用金庫・新宮信用金庫・商工組合中央金庫などが並んでいます。
面談に持っていくものは、直近3期の決算書、借入の一覧(金融機関・残高・保証の有無・返済期限)、ステップ3で決めた月次報告のフォーマット見本、そしてステップ2で決めた認定支援機関の名前です。最後の1つがあるかないかで、話の進み方が変わります。
あなたは中小企業と金融機関の面談準備を支援するアドバイザーです。以下の材料から、モニタリング強化型特別保証の相談に持っていく資料リストと質問リストを作ってください。

【材料】
・取引金融機関と借入残高: (例: A信用金庫 保証付3,200万円・プロパー400万円)
・希望額と資金使途: (例: 2,000万円・運転1,500万円と設備500万円)
・連携予定の認定経営革新等支援機関: (例: 顧問税理士〇〇事務所)
・月次で出せる書類: (例: 試算表と資金繰り表を翌月15日までに)
・経営者保証の希望: (例: 上乗せを払ってでも外したい)

出力: ①持参資料のチェックリスト ②面談で聞く質問を優先順に10個(保証料率の区分の見込み、経営者保証の4類型の該当可否、報告の頻度と様式、県制度との比較を必ず含める) ③その場で答えが出なくてよい質問の切り分け。回答を勝手に作らず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
聞いた内容は、その日のうちに記録に残してください。担当者は数年で異動します。会社側に記録があれば、次の担当者と話を一から始めずに済みます。
あなたは面談記録の作成を支援するアシスタントです。以下のメモから、金融機関との面談記録を整えてください。

【材料】
・面談日と場所: (例: 2026年10月8日・支店応接)
・相手の所属と氏名: (例: A信用金庫 融資課)
・こちらの質問と回答の要旨: (箇条書きで貼り付け)
・次回までの宿題: (例: 資格要件確認書の記入、認定支援機関の同意取り付け)

出力: ①日付・出席者・論点・回答・宿題の形式に整えた記録 ②回答の中で解釈が分かれそうな点 ③次回面談で確認すべき事項。メモにない発言を補わず、推測は「仮説」と明記してください。
※そのままコピーして使えます
ステップ7: 貸付実行後の報告を回す
借りて終わりではありません。和歌山県信用保証協会の制度概要には「貸付実行後、定期的に中小企業者の経営状況等を報告する必要があります」と明記されています。報告の頻度と様式は協会ごとに案内が異なり、モニタリング強化型特別保証制度(千葉県信用保証協会)では、金融機関が原則として年1回報告を受け、5事業年度の間、年1回電子データで信用保証協会へ報告すると案内されています。和歌山県で申し込む場合の実際の頻度と様式は、取引金融機関と和歌山県信用保証協会に確認してください。
あなたは中小企業の管理業務を支援するアシスタントです。以下の材料から、貸付実行後の報告運用表を作ってください。

【材料】
・決算月: (例: 9月)
・月次で出す書類と担当: (例: 試算表と資金繰り表・社長の配偶者)
・連携する認定経営革新等支援機関と面談頻度: (例: 顧問税理士・四半期に1回対面、毎月メール)
・金融機関への報告予定: (例: 年1回、決算後2か月以内)
・予兆として拾いたい指標: (例: 手元資金が月商1か月分を切る、売掛の回収遅れが2件以上)

出力: ①年間カレンダー(誰が・いつ・何を) ②「予兆を察知した」と判断する社内の基準案 ③その場合に金融機関・支援機関へ連絡する文面のひな形。実在しない制度上の義務を追加せず、推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、予兆の基準を先に決めておくことです。手元資金が月商の何か月分を切ったら連絡する、という線を平常時に引いておくと、実際に苦しくなったときに「もう少し様子を見よう」という判断を避けられます。
借入の目的別|全国制度と和歌山県制度の使い分け
和歌山県内では、全国統一の「モニタリング強化型特別保証」と、県の融資制度である「経営支援資金(予兆管理枠)」の2つが並んでいます。県制度は令和8年4月1日から取扱いが始まりました。目的に近い行から検討してください。
| 借入の目的 | 向いている制度 | 決め手になる条件 |
|---|---|---|
| 8,000万円以内で固定金利にしたい | 和歌山県制度 経営支援資金(予兆管理枠) | 融資利率が年1.90%以内で固定 |
| 8,000万円を超える資金が必要 | 全国統一 モニタリング強化型特別保証 | 保証限度額が2億8,000万円 |
| 既存の保証付融資を借り換えたい | どちらも返済資金が使途に入る | 条件変更分の保証料は補助対象外 |
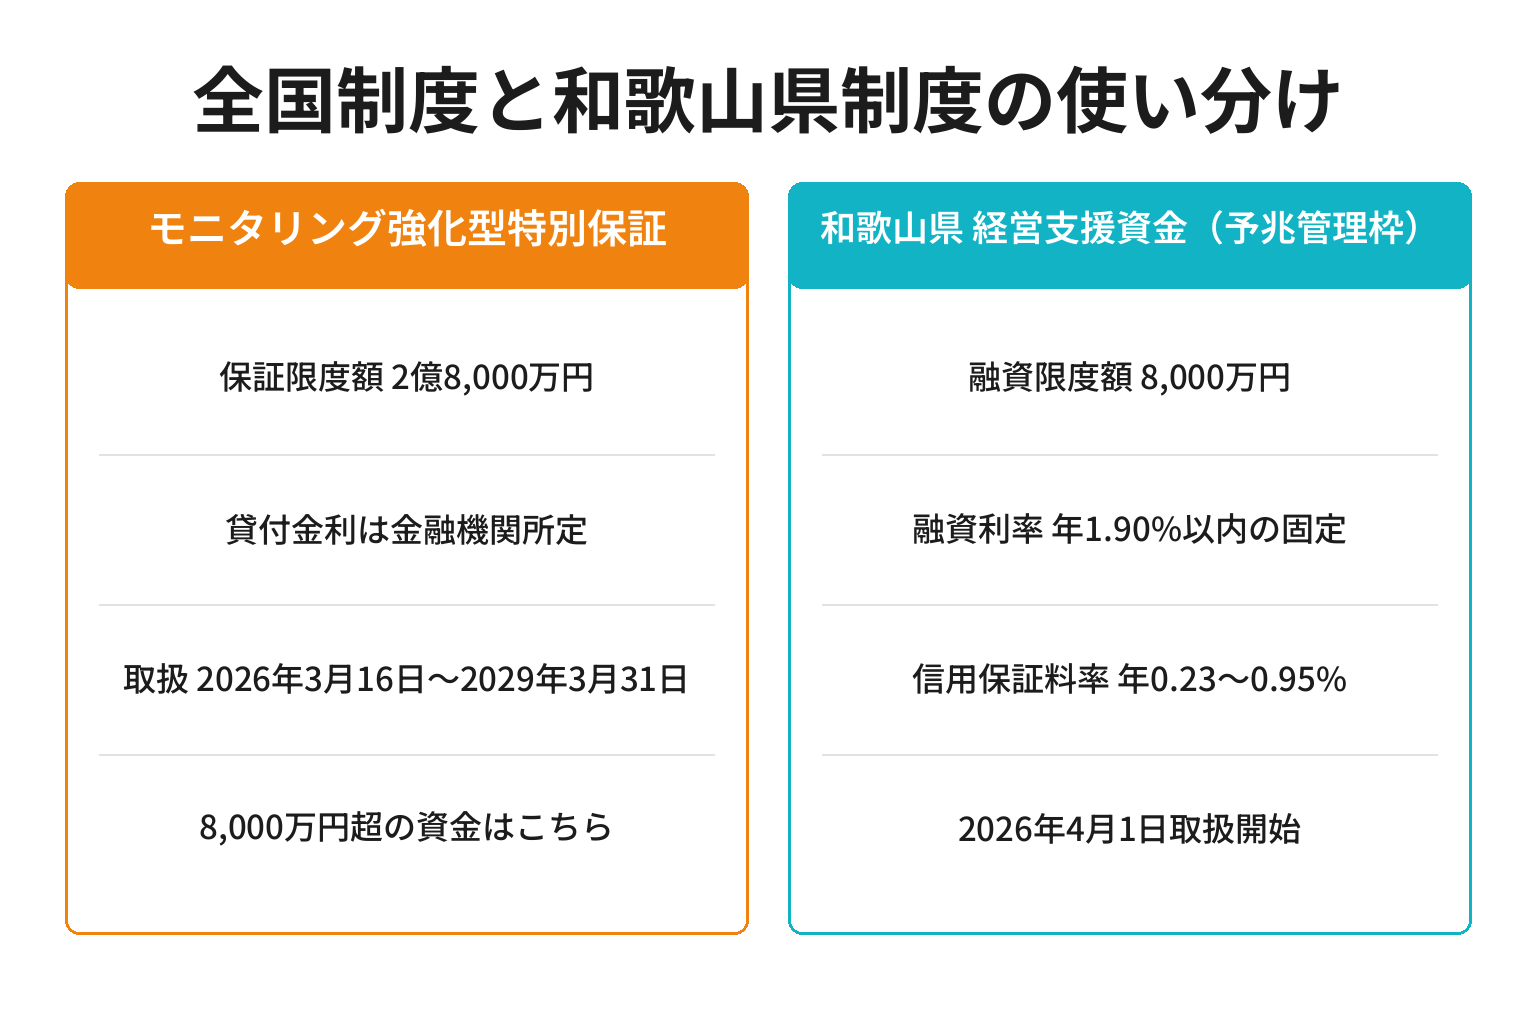
共通するのは資格要件です。県制度の融資対象も「認定革新等支援機関との連携により、月次で財務状況や資金繰り状況等を把握し、経営状況等の報告を行うことを誓約する書面を提出している方」とされ、認定支援機関が申込金融機関である場合のプロパー5割以上という条件も同じです。制度の詳細は和歌山県中小企業融資制度のご案内(和歌山県公式)からパンフレットを確認できます。
窓口は、県の融資制度そのものについては和歌山県商工労働部商工振興課(073-441-2744)、保証制度の適用可否については和歌山県信用保証協会です。本所は和歌山市十二番丁39番地(073-423-2255)、田辺支所は田辺市朝日ヶ丘21番24号(0739-22-4666)で、田辺支所は田辺市・新宮市・日高郡みなべ町・西牟婁郡・東牟婁郡を担当しています。白浜町・上富田町・すさみ町・那智勝浦町・串本町の事業者は田辺支所が窓口です。
創業からの資金調達を含めて全体像を整理したい場合は、経営者保証なしの創業融資|スタートアップ創出促進保証の使い方7ステップ【2026年9月】が近い論点をまとめています。
【要注意】モニタリング強化型特別保証でつまずく4つの失敗パターン
準備を進めても、次の4つのどれかに当てはまると話が止まります。順に確認してください。
失敗1: 「保証料が安い制度」として金額だけで選ぶ
❌ よくある間違い: 保証料率0.23%という数字だけを見て申し込み、月次報告の負担を後回しにする。
⭕ 正しいアプローチ: 毎月の試算表と資金繰り表を誰が何時間かけて作るかを先に決め、続く形にしてから申し込む。
なぜ重要か: この制度の中身は資金調達と月次管理のセットで、後者が続かなければ誓約した内容を守れなくなるからです。しかも0.23%は9区分のうち最も良い区分の料率で、すべての会社に適用されるわけではありません。自社の料率の見込みは、金融機関に確認するまで分かりません。
失敗2: 認定経営革新等支援機関を決めずに相談に行く
❌ よくある間違い: 金融機関の窓口で制度名だけを伝え、「では支援機関はどちらにされますか」と聞かれて持ち帰る。
⭕ 正しいアプローチ: 顧問税理士に認定の有無と連携の可否を先に確認し、名前を出せる状態で面談に臨む。
なぜ重要か: 資格要件が「認定経営革新等支援機関との連携」を前提にしているため、相手が未定だと誓約書そのものが書けないからです。白浜への移住準備で地域の事業者と話す中でも、顧問税理士との関わりが年1回の決算だけ、という会社は珍しくありません。だからこそ、この制度は関与の深さを見直すきっかけにもなります。
失敗3: 経営者保証が「自動で外れる」と思い込む
❌ よくある間違い: モニタリング強化型を使えば個人保証はつかないと理解し、契約直前に保証人欄を見て驚く。
⭕ 正しいアプローチ: 4類型のどれを使うかを事前に決め、④保証料率上乗せなら0.25%か0.45%かの見込みを確認しておく。
なぜ重要か: 制度概要に書かれているのは「必要となる場合があります」であり、経営者保証を不要とするのは別の取扱いだからです。上乗せ分は国の補助対象外なので、保証料の総額も変わります。承継の場面で保証をどう扱うかは、事業承継特別保証とは|無保証で引き継ぐ7ステップと4要件【2026年9月】の4要件と合わせて考えると判断しやすくなります。
失敗4: 悪い数字が出た月に報告を止める
❌ よくある間違い: 売上が落ちた月の試算表を「もう少し戻ってから出そう」と先送りし、3か月分まとめて提出する。
⭕ 正しいアプローチ: 数字が悪い月ほど期日どおりに出し、予兆として支援機関と金融機関に共有する。
なぜ重要か: この制度は予兆を早く捉えるために作られており、報告を受けた金融機関が保証協会へ報告し、三者の対話を通じて追加的な経営支援を検討する流れが備考に定められているからです。報告を止めることは、その支援の入口を自分で閉じることになります。
ここまでの内容は、公開されている一次情報だけで進められます。それでも「制度を読み解きながら、本業の売上づくりも同時に進める時間がない」という声はよく聞きます。私たちは白浜(和歌山)への移住準備を進めながら、地域の事業者の集客とデジタル面の伴走支援に取り組んでいます。融資や保証の審査、申請の代行はお受けできませんが、金融機関に示す売上計画の前提になる集客の組み立てや、月次の数字を集める作業のデジタル化については、無料ヒアリング(最大60分)でご一緒できます。提案が不要なら30分の情報交換のみでも歓迎です。
相談が前に進む準備・空回りする準備(チェックリスト)
面談に行く前の現在地の確認に使ってください。当てはまるものにチェックを入れます。
- □ 借りたい理由を「運転/設備/返済(借換え)」に仕分けた
- □ 既存の信用保証協会の保証付融資の残高を把握している
- □ 連携する認定経営革新等支援機関の名前を言える
- □ 月次の試算表と資金繰り表を、誰がいつ作るか決めた
- □ 直近決算の純資産と減価償却前経常利益を計算した
- □ 代表者への貸付金の有無と金額を確認した
- □ 保証料を計算式で実額にしてみた
- □ 「予兆を察知した」と判断する社内の基準を決めた
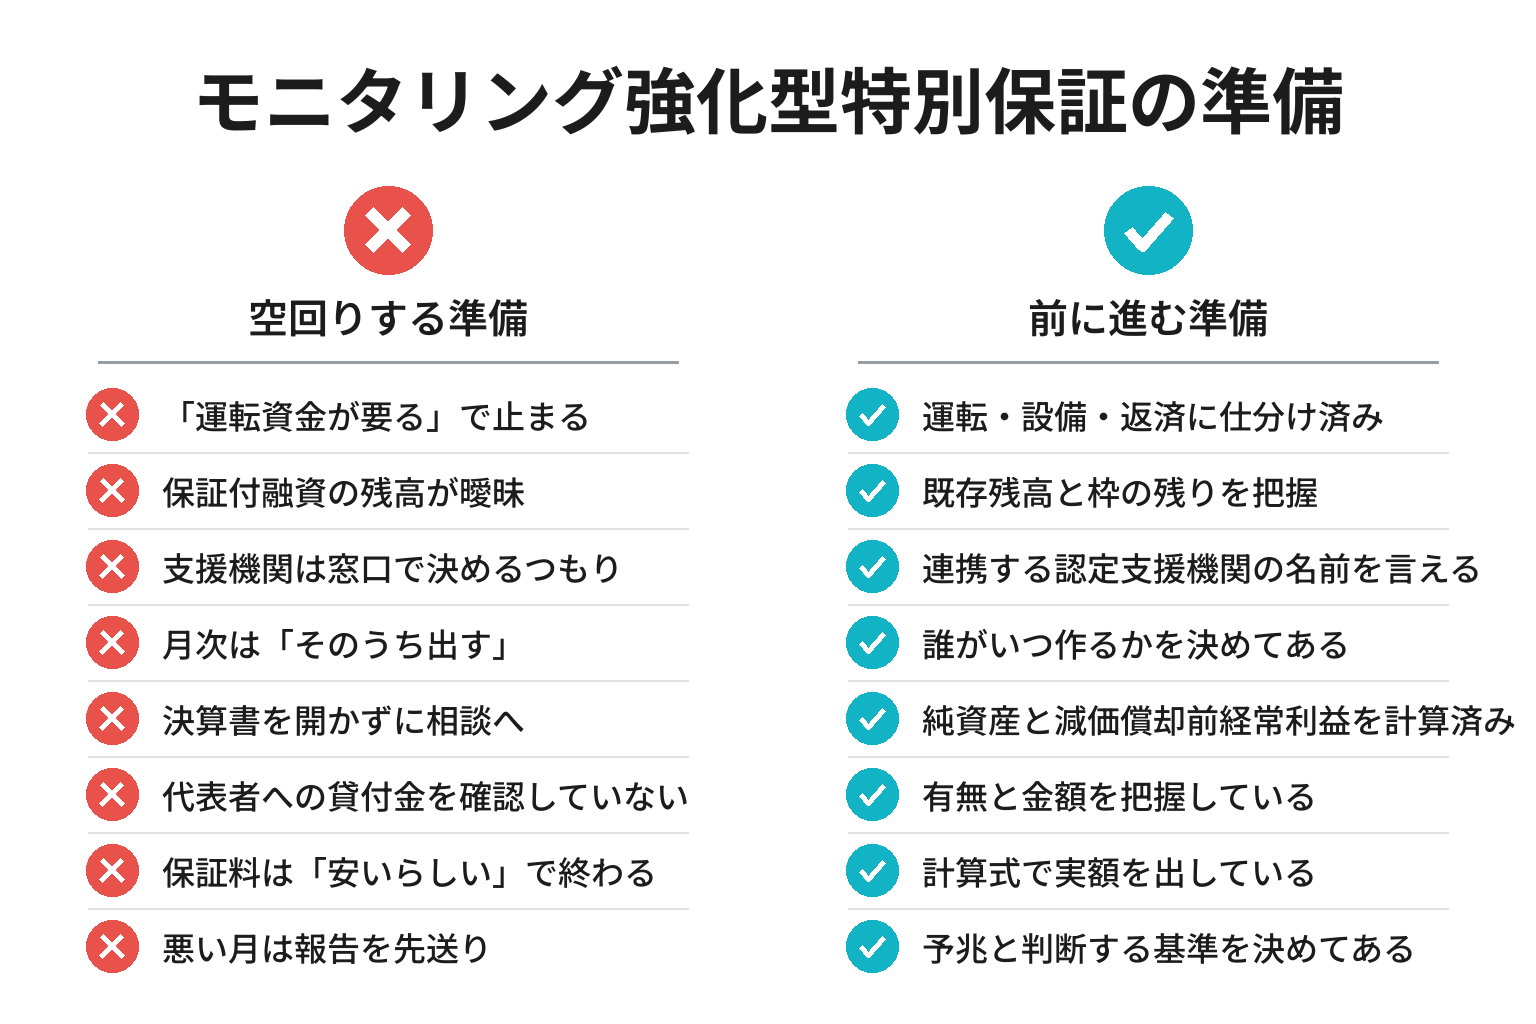
特に見落とされやすいのが、最後の「予兆の基準」です。チェックが3つ未満でも心配はいりません。この記事の7ステップは、上から順に進めればチェックが1つずつ埋まる構成になっています。
経営者保証なし融資は55.7%|和歌山の保証利用は3社に1社
「月次の報告まで約束して、それで本当に条件が良くなるのか」と感じるかもしれません。公表されている数字を並べると、前提が変わってきます。
まず全国です。金融庁が2026年6月26日に公表した「経営者保証に関するガイドライン」等の活用実績について(2025年度の実績)によると、民間金融機関の新規融資件数に占める経営者保証に依存しない融資の割合は、2025年度実績で55.7%・122万件でした。2022年度は33.9%・83万件ですから、3年で20ポイント以上動いています。同じ集計では、経営者保証に依存しない融資と、有保証融資のうち適切な説明を行い記録した融資の合計が2025年度で99.9%(2024年度は99.5%)に達しました。保証を求める場合でも、ほぼすべての案件で説明と記録が行われている計算になります。
一方で、代表者交代の場面では様子が違います。同じ集計で、2025年度に代表者交代の対応が取られた案件のうち、旧経営者の保証を解除して新経営者とも契約しなかったのは6,710件(16.7%)にとどまり、旧経営者の保証を解除しつつ新経営者と契約したケースが16,304件(40.6%)でした。新規の借入では保証なしが多数派でも、承継の場面で保証から完全に自由になれるのは6社に1社です。
次に和歌山です。和歌山県信用保証協会のディスクロージャー2026によると、令和8年3月31日現在の保証利用企業者数は11,127者で、県内中小企業者数31,817者に対する利用度は35.0%でした。おおよそ3社に1社が保証を使っている計算で、令和5年度の37.0%から少しずつ下がっています。令和7年度の保証承諾は4,423件・864億3,600万円、保証債務残高は23,497件・2,969億円です。地区別に見ると、保証承諾は田辺市が398件・80億6,300万円、新宮市が191件・29億3,900万円、白浜町が93件・18億4,700万円でした。
同協会の令和8年度経営計画は、具体的な方策の筆頭に「保証料負担が低減される『協調支援型特別保証』や『モニタリング強化型特別保証』等の政策保証制度」の活用を挙げています。あわせて、保証付融資の割合が高く経営悪化の兆候等が見られる先を「予兆管理企業」と位置づけ、金融機関との「プッシュ型プレ相談会」を通じて支援方針を共有するとしています。
つまり、協会の側も今年度の重点として同じ方向を向いているということです。経営相談会は令和7年度に36回開催され105企業が参加し、中小企業活性化協議会への紹介は64企業ありました。制度を使うかどうかにかかわらず、月次の数字を持って相談に行ける状態を作っておくことが、いちばん確実な準備になります。
よくある質問
Q. モニタリング強化型特別保証の保証料はいくらですか?
保証料率は国の補助が適用された状態で年0.23%〜0.95%です。9つの区分に分かれ、CRDによるスコアリングと保証審査で決まります。保証料の金額は「貸付金額 × 保証期間(月数)÷ 12 × 保証料率 × 回数別係数」で計算し、借入1,000万円・期間5年(60回の均等分割・係数0.55)・料率0.58%なら15万9,500円という単純計算になります。正確な金額は借入予定額を伝えて試算してもらってください。
Q. モニタリング強化型特別保証で経営者保証なしにできますか?
制度そのものが自動的に経営者保証を不要にするわけではありません。制度概要には「必要となる場合があります。ただし、法人代表者以外の連帯保証人は原則不要」と記載され、一定の要件を満たす場合に経営者保証を不要とする取扱いが可能とされています。和歌山県信用保証協会は、金融機関連携型・財務要件型・担保充足型・保証料率上乗せの4類型を案内しています。
Q. 経営者保証を外すと、保証料はどのくらい上がりますか?
保証料率上乗せ型を使う場合、直近決算で債務超過でないことと直近2期の減価償却前経常利益が連続赤字でないことの両方を満たせば年0.25%、どちらか一方のみなら年0.45%の上乗せです(無担保保険に限ります)。上乗せ分は国の補助対象外です。借入1,000万円・期間5年・料率0.58%の例で0.25%を上乗せすると、保証料は15万9,500円から22万8,250円になります。
Q. モニタリング強化型特別保証の要件は何ですか?
認定経営革新等支援機関との連携により、月次で財務状況や資金繰り状況等を把握し、経営状況等の報告を行うことを誓約する書面「モニタリング強化型特別保証制度資格要件確認書」を提出することです。その認定支援機関が申込金融機関である場合は、総借入金残高のうち、その金融機関のプロパー融資残高の割合が5割以上であることが条件に加わります。業績についての要件は設けられていません。
Q. 赤字でも申し込めますか?
資格要件に業績の条件はないため、赤字であることだけを理由に対象外になる仕組みではありません。ただし保証の可否と保証料率の区分は、金融機関と信用保証協会の審査で決まります。また、経営者保証を外す4類型のうち①金融機関連携型と④保証料率上乗せ型には財務要件があるため、赤字の内容によっては保証人の扱いが変わります。
Q. 認定経営革新等支援機関はどうやって探せばよいですか?
まず顧問税理士に認定の有無を確認するのが最短です。いない場合は、認定経営革新等支援機関の検索システム(都道府県から探す)で和歌山県を選んで探せます。和歌山県信用保証協会の専門家派遣事業「わかやま連携サポート」は、中小企業診断士・税理士・公認会計士を1企業あたり最大5回、費用は協会負担で派遣する制度で、相手探しの手がかりとして相談できます。
Q. 和歌山県の融資制度とどちらを使えばよいですか?
8,000万円以内で固定金利にしたい場合は、和歌山県制度の経営支援資金(予兆管理枠)が候補になります。融資利率が年1.90%以内、信用保証料率は年0.23%〜0.95%です。8,000万円を超える資金が必要なら、保証限度額2億8,000万円の全国統一制度が対象になります。どちらも資格要件は同じなので、金額と金利の条件で比べてください。
Q. いつまでに申し込めばよいですか?
制度の取扱期間は2026年3月16日から2029年3月31日までに信用保証協会が受け付けたものです。ただし国の保証料補助は2027年3月31日までの保証申込分が対象で、2027年4月1日以降は補助の有無を含めて未定とされています。補助のある料率で使いたい場合は、この期限から逆算して準備してください。
まとめ:今日から始める3つのアクション
- 今日やること: 借りたい理由を1行で書き、運転・設備・返済(借換え)のどれに当たるかを仕分ける
- 今週中にやること: 顧問税理士に認定経営革新等支援機関かどうかと、月次で連携できるかを確認する
- 今月中にやること: 月次の試算表と資金繰り表の形を決め、ステップ5の計算式で保証料を実額にしてから、メイン行に面談を申し込む
7つすべてを一度にやる必要はありません。ただし、国の保証料補助が適用されるのは2027年3月31日までの保証申込分です。決算月と逆算して、動き出す日を決めてください。
次回予告: 月次の資金繰り表を、家族経営の規模でも続けられる1枚にする手順を準備しています。
参考・出典
- 和歌山県信用保証協会「モニタリング強化型特別保証」および制度概要「モニタリング強化型特別保証(制度概要PDF)」(2026年3月13日告知。資格要件、資金使途=運転・設備・返済資金、保証限度額2億8,000万円、一括1年以内/分割10年以内、据置は運転1年・設備3年以内、責任共有80%、保証料率年0.23〜0.95%、上乗せ0.25%/0.45%、必要書類、貸付後の報告と三者対話、取扱期間 令和8年3月16日〜令和11年3月31日、和歌山県制度 経営支援資金〔予兆管理枠〕は令和8年4月1日取扱開始)(参照日: 2026-09-17)
- 和歌山県信用保証協会「経営者保証を不要とする取り扱いについて(制度概要PDF 付録)」(①金融機関連携型②財務要件型③担保充足型④保証料率上乗せの4類型と、④の5要件・上乗せ年0.25%/0.45%の条件)(参照日: 2026-09-17)
- 和歌山県「和歌山県中小企業融資制度のご案内」および「令和8年度和歌山県中小企業融資制度ご案内(パンフレット・R8.6.26改正)」(経営支援資金〔予兆管理枠〕の融資対象・融資限度額8,000万円・融資利率年1.90%以内・信用保証料率年0.23〜0.95%、区分1〜9の協会所定1.90〜0.45%と県融資制度0.95〜0.23%、事業者選択型適用時の0.25%/0.45%上乗せ、取扱金融機関、商工振興課073-441-2744)(参照日: 2026-09-17)
- 和歌山県信用保証協会「ディスクロージャー2026」(令和8年度経営計画でモニタリング強化型特別保証の活用と予兆管理企業への対応を明記。保証利用企業者数11,127者・利用度35.0%〔令和8年3月31日現在、県内中小企業者数31,817者〕、令和7年度の保証承諾4,423件・864億3,600万円、保証債務残高23,497件・2,969億円、代位弁済380件・43億6,200万円、地区別保証承諾〔田辺市398件・80億6,300万円/新宮市191件・29億3,900万円/白浜町93件・18億4,700万円〕、保証料の計算式と回数別係数、専門家派遣83企業397回、経営相談会36回105企業、田辺支所の担当地域)(参照日: 2026-09-17)
- 千葉県信用保証協会「モニタリング強化型特別保証制度」(貸付後の報告について、金融機関が原則年1回報告を受け、5事業年度の間、年1回電子データで協会へ報告する旨の案内)(参照日: 2026-09-17)
- 茨城県信用保証協会「モニタリング強化型特別保証」(取扱期間 令和8年3月16日〜令和11年3月31日、保証料率0.45〜1.90%と国の補助、連帯保証人の扱い)(参照日: 2026-09-17)
- 金融庁「「経営者保証に関するガイドライン」等の活用実績について(2025年度の実績)」(2026年6月26日公表。新規融資に占める経営者保証に依存しない融資の割合55.7%・122万件、2022年度33.9%・83万件、無保証と適切な説明・記録の合計99.9%〔2024年度99.5%〕、代表者交代時の対応6,710件16.7%/16,304件40.6%。年度別推移はグラフ資料による)(参照日: 2026-09-17)
- 中小企業庁「認定経営革新等支援機関 検索システム(都道府県から探す)」(認定支援機関を都道府県別に検索できる公式システム。和歌山県は近畿エリアから選択)(参照日: 2026-09-17)
あわせて読みたい
- 経営者保証なし融資の割合は55.7%|保証を外す7ステップ【2026年9月】: この記事のステップ4を、決算書の4か所の直し方から深掘りします
- 事業承継特別保証とは|無保証で引き継ぐ7ステップと4要件【2026年9月】: 承継の場面で経営者保証を外す別ルートを、4要件と必要書類で解説します
※本記事は制度の一般的な解説です。保証の可否、適用される保証料率の区分、経営者保証の取扱いは、取引金融機関および和歌山県信用保証協会の判断によります。税務上の取扱いは提携先を含む有資格の専門家にご確認ください。株式会社Tipは融資・保証の審査や申請代行を行いません。