結論: 民間金融機関の新規融資のうち、経営者保証(社長個人が会社の借金を背負う連帯保証)に依存しない融資の割合は、2025年度で55.7%です。すでに半分を超えています。そして保証を外せるかどうかを分けるのは、会社の規模や業歴ではなく、決算書の4か所——代表者への貸付金、役員報酬、純資産、減価償却前の経常利益——を直せているかどうかです。ここを整えないまま「外してください」と頼んでも、判断材料がありません。
この記事の要点 対象読者: 借入のある中小企業・小規模事業者の経営者で、既存の借入や新規の借入から個人保証を外したい方。特に南紀(田辺・白浜周辺)で家族経営に近い規模の会社を営む方 読了後にできること: 自社の決算書のどこが交渉の妨げになっているかを自分で採点し、金融機関に「どの部分が足りないから保証が必要なのか」を説明してもらう準備が整った状態になる
「うちみたいな規模で、保証を外してくれなんて言えるものなんでしょうか。」
白浜への移住準備で地域の事業者と話していると、借入の話からこの一言が出てくることがあります。保証は当たり前のもので、外してほしいと言うこと自体が図々しい——長く商売をしてきた方ほど、その感覚が強いように感じます。
ところが、数字は逆を示しています。金融庁が2026年6月26日に公表した民間金融機関529機関の集計では、新規融資件数に占める経営者保証に依存しない融資の割合は、2025年度で55.7%でした。2022年度は33.9%ですから、3年で20ポイント以上動いたことになります。もはや「保証なしは特別扱い」ではありません。
それでも自分の会社の保証が外れないのは、多くの場合、交渉の場に上がる前の段階でつまずいているからです。金融機関の側は、保証を求めるときに「どの部分が十分ではないために保証契約が必要なのか」を個別具体的に説明するよう求められています。つまり、足りない場所は必ず特定されています。にもかかわらず、その場所は決算書の中にあり、こちらから聞かなければ表に出てきません。
この記事では、白浜(和歌山)への移住準備を進めながら地域の事業者と話す立場から、経営者保証を外すための7ステップと、そのままコピペで使える8本のAIプロンプト、そして交渉が通る準備と通らない準備を分けるチェックリストを公開します。制度の内容は経営者保証に関するガイドライン本体、金融庁の活用実績、信用保証協会の制度要件という一次資料で確認しました。直近の決算書を手元に置きながら、読み進めてください。
目次
まず結論:経営者保証を外す7ステップ(即効テンプレ)
最初に全体像です。順番が重要で、ステップ2と3を飛ばして金融機関に行くと、話が「検討します」で止まります。
| ステップ | やること | 今日できる最初の一歩 |
|---|---|---|
| 1. 仕分け | 借入を保証付き・プロパー・公庫に分ける | 返済予定表を全部集める |
| 2. 自己採点 | 決算書の4か所を測る | 直近の決算書を開く |
| 3. 分離 | 代表者貸付金と役員報酬を整理する | 貸借対照表の「貸付金」を探す |
| 4. 開示 | 数字を出す頻度を決める | 試算表の作成月を決める |
| 5. 質問 | 不足要件を説明してもらう | メイン行に面談を申し込む |
| 6. 比較 | 上乗せ制度と借換えを比べる | 借入残高と料率をメモする |
| 7. 維持 | 外れた後の誓約を守る | 次の決算提出日を登録する |
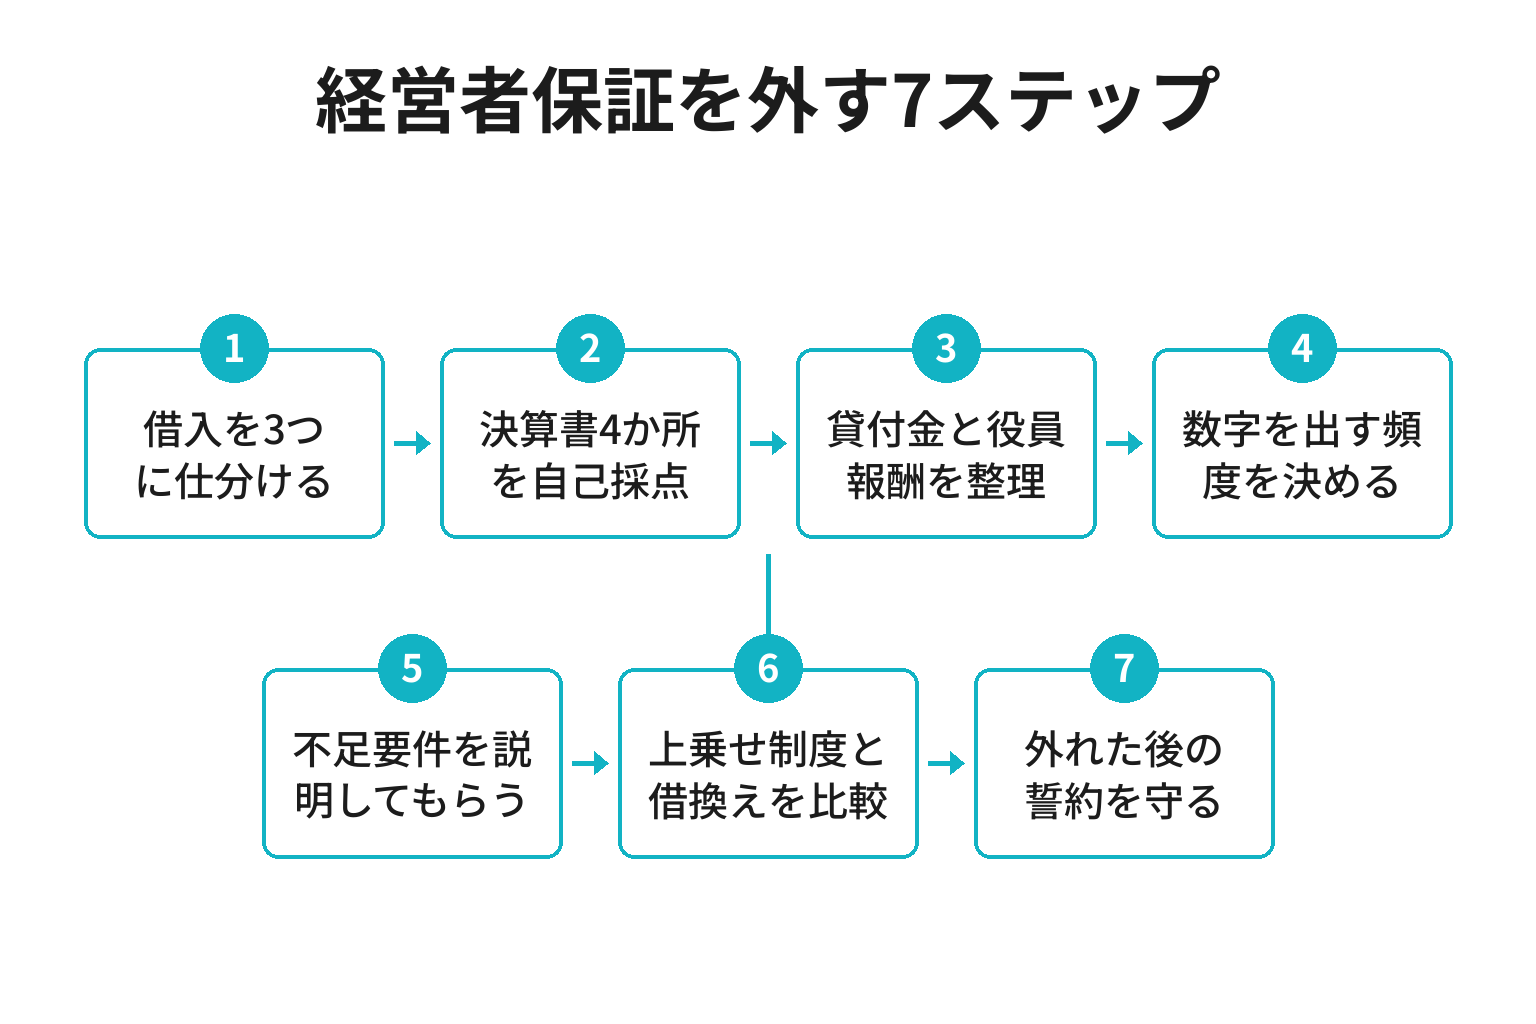
ポイントは、ステップ1〜4が金融機関に行く前に自社だけで終わる作業だということです。ここまでを紙にまとめてから面談に臨むと、「ご相談として承ります」で終わらず、「この項目がこうなれば」という具体論に進みます。
所要期間の目安は、ステップ1〜4が2週間〜1か月、ステップ5以降が3か月〜1年です。決算書の数値を直すには決算を1期またぐ場合があるため、次の決算の2〜3か月前には着手したいところです。なお、保証を外すかどうかを最終的に決めるのは金融機関であり、要件を満たせば必ず外れるというものではありません。この記事は「外させる交渉術」ではなく、判断の土俵に正しく上がるための準備として読んでください。
経営者保証を外す条件とは|ガイドラインの3要件と決算書の4か所
経営者保証に関するガイドラインとは、金融機関が中小企業に個人保証を求めるときの自主的なルールです。全国銀行協会と日本商工会議所が事務局となる研究会が平成25年12月に策定し、平成26年2月1日から適用されています。法律ではありませんが、金融機関が自発的に尊重し遵守することが期待される準則として運用されています。本文は経営者保証に関するガイドライン(全国銀行協会が公開する本文PDF)で全文が読めるので、面談の前に一度ご自身で開いておくことをおすすめします。
このガイドラインの第4項(1)が、保証なしで借りたい会社に求める経営状況です。要約すると次の3つになります。
- 法人と経営者との関係の明確な区分・分離: 法人と経営者の間の資金のやりとりを、社会通念上適切な範囲を超えないものとする
- 財務基盤の強化: 財務状況および経営成績の改善を通じた返済能力の向上等により信用力を強化する
- 財務状況の正確な把握、適時適切な情報開示等による経営の透明性確保: 資産負債の状況、事業計画や業績見通しとその進捗状況について、正確かつ丁寧に信頼性の高い情報を開示・説明する
3つとも抽象的です。ここで役に立つのが、信用保証協会が扱う「事業者選択型経営者保証非提供制度」の資格要件です。これは保証料率を上乗せする代わりに経営者保証を提供しないことを選べる制度で、保証料の上乗せで経営者保証が不要となる制度について(東京信用保証協会)では、法人が満たすべき条件として次の項目が挙げられています(2026年9月15日参照)。
- 過去2年間において、決算書等を申込金融機関の求めに応じて提出していること
- 直近の決算において、代表者への貸付金等がなく、役員報酬等が社会通念上適切な範囲を超えていないこと
- 直近の決算において債務超過でない、または直近2期連続で減価償却前経常利益が赤字でないこと
- 保証申込日以降も決算書等を提出し、代表者への貸付金等がなく役員報酬等が適切な範囲を超えない状態を続けると誓約すること
- 信用保証料の上乗せを条件として、経営者保証を提供しないことを希望していること
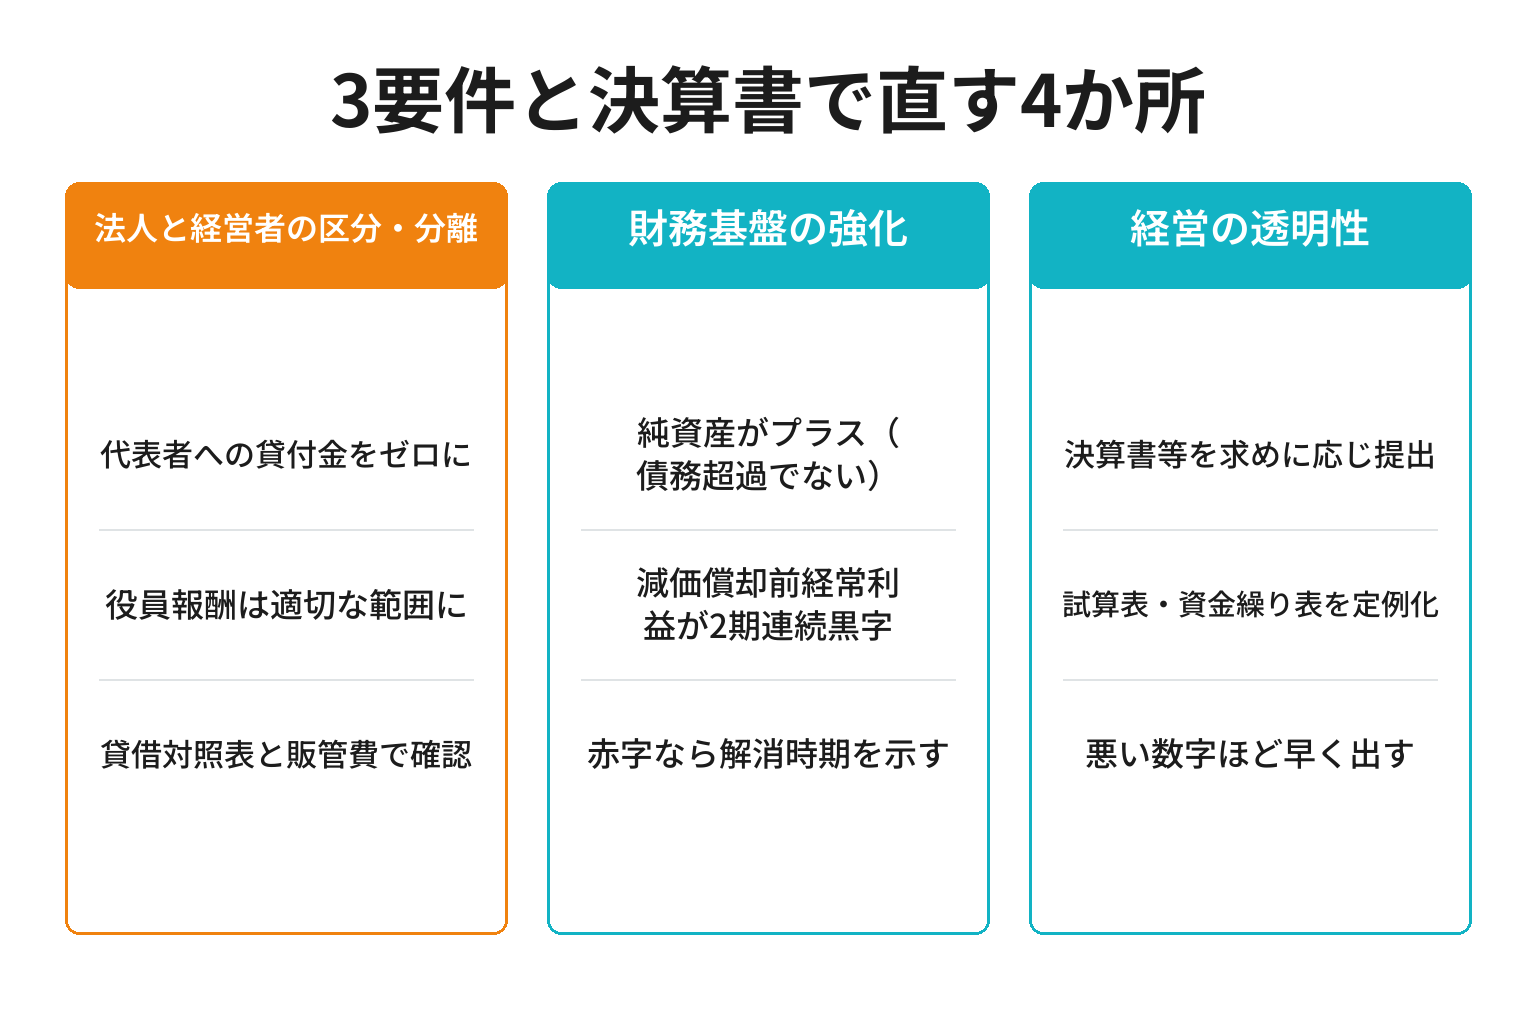
注目してほしいのは、抽象的な3要件が、ここでは決算書の4か所に翻訳されている点です。代表者への貸付金、役員報酬、純資産、減価償却前の経常利益。制度を使う使わないにかかわらず、この4か所は金融機関が保証の要否を考えるときの共通言語になります。以降の7ステップは、この4か所を家業規模の会社でも直せる順番に並べ直したものです。
経営者保証を外す7ステップ(完全版)
ここからが本体です。各ステップのプロンプトは、ChatGPTなどの対話型AIに貼り付けて使います。はじめての方は、スマホに公式アプリを入れてメールアドレスで登録し、( )の中を自社の数字に書き換えて送信するだけです。出てくる整理は下書きにすぎないので、金額は必ず決算書と契約書で裏を取ってください。
ステップ1: 借入を3つに仕分ける(保証協会付き・プロパー・公庫)
最初にやるのは交渉ではなく、相手の特定です。同じ「借入」でも、保証を外す相手が違います。信用保証協会の保証が付いた融資なら金融機関と保証協会の双方が関係し、金融機関が自ら貸すプロパー融資なら相手は金融機関だけ、日本政策金融公庫の融資は公庫の制度の中で判断されます。
材料は、金銭消費貸借契約書、信用保証委託契約書を含む保証書、直近の返済予定表です。手元になければ、金融機関に写しを依頼できます。
あなたは中小企業の財務整理に詳しいアドバイザーです。以下の材料から、当社の借入と保証の一覧表を作ってください。

【材料】
・借入1: (例: A信用金庫・残高1,400万円・信用保証協会保証付・保証人は代表者・2030年3月まで)
・借入2: (例: A信用金庫・残高600万円・プロパー・保証人は代表者)
・借入3: (例: 日本政策金融公庫・残高500万円・保証人なし)
・直近の年間返済額: (例: 420万円)

出力: ①金融機関/残高/保証付きかプロパーか/保証人/返済期限の一覧表 ②保証の見直しを申し出る相手が誰になるかの整理 ③一覧を作るうえで不足している情報。材料にない条件は補わず、推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、完璧な表を作ろうとして止まらないことです。残高は直近の返済予定表の数字で十分で、1円単位の正確さより「保証が付いている借入を全部拾うこと」が大事です。この作業で初めて、10年前の設備資金にまだ保証が残っていたと気づく会社もあります。
ステップ2: 決算書の4か所を自己採点する
次に、決算書を開いて4か所を確認します。場所は決まっています。
- 代表者への貸付金: 貸借対照表の資産の部。「短期貸付金」「役員貸付金」「仮払金」などの名前で載っています
- 役員報酬: 損益計算書の販売費及び一般管理費の内訳、または法人税申告書の別表
- 純資産: 貸借対照表の純資産の部の合計。マイナスなら債務超過です
- 減価償却前の経常利益: 損益計算書の経常利益に、減価償却費を足し戻した金額
このうち最初に見られるのが、代表者への貸付金です。会社のお金が個人に流れている状態と読まれるため、金額の大小にかかわらず論点になります。
あなたは中小企業の決算書を読むことに詳しいアドバイザーです。以下の材料から、経営者保証を外す交渉の観点で自己採点をしてください。

【材料】
・代表者への貸付金・仮払金: (例: 350万円)
・役員報酬の年額と人数: (例: 代表者720万円・配偶者240万円の2名)
・純資産: (例: 480万円)
・経常利益: (例: 60万円)
・減価償却費: (例: 140万円)
・直近2期の決算書を金融機関に提出したか: (例: 決算後に毎期提出)

出力: ①4か所それぞれの判定(問題なし/要改善/未確認) ②改善が必要な項目について、必要な金額または年数の目安 ③金融機関から最初に指摘されそうな項目1つ。判定は目安であり最終判断は金融機関が行う旨を明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、4か所すべてが合格でなくても相談に行ける、ということです。ガイドラインは要件を満たさない会社を門前払いする仕組みではありません。大事なのは、どこが不足しているかを自分でも把握したうえで面談に臨むことです。
ステップ3: 代表者への貸付金と役員報酬を整理する
ここが、地方の小規模事業者にとって最大の関門です。家業と家計が地続きの会社では、社長個人の支出を会社が立て替える、会社名義の車を私用でも使う、といったことが自然に起きます。これ自体は珍しいことではありませんが、決算書の上では「区分・分離ができていない」という一点に見えます。
現実的な進め方は、一括解消ではなく、解消計画を数字にすることです。毎年いくら返して何年でゼロにするのか。役員報酬をどの水準に置くのか。金額そのものより、決まった計画があるかどうかで評価が変わります。
あなたは中小企業の会計に詳しいアドバイザーです。以下の材料から、代表者への貸付金と役員報酬の整理案を作ってください。

【材料】
・代表者への貸付金の残高と発生理由: (例: 350万円・過去の私的立替の累積)
・代表者の役員報酬: (例: 月60万円)
・直近3期の経常利益: (例: 60万円・110万円・40万円)
・会社名義で代表者が使っている資産: (例: 社用車1台・自宅兼事務所)
・会社が代表者に払っている家賃: (例: 月6万円)

出力: ①貸付金をゼロにするまでの年次計画案を2案(期間重視・手取り重視) ②役員報酬を見直す場合の留意点 ③金融機関に説明するときの1枚メモの骨子。税務上の取扱いは顧問税理士等の有資格者の確認が必要である旨を明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、解消を急いで無理な資金移動をしないことです。貸付金の一括返済や役員報酬の大幅な変更には、税務上の取扱いが伴います。顧問税理士がいる会社は、この段階で必ず相談してください。いない場合は、後述の商工会議所や税務署の相談窓口が入口になります。
ステップ4: 数字を出す頻度を決める(試算表と資金繰り表)
3要件の3つ目、経営の透明性は、書類の頻度で示すのがいちばん早い方法です。事業者選択型の要件にも「過去2年間において、決算書等を申込金融機関の求めに応じて提出していること」が入っています。求められたときだけ出す状態と、決まった周期で出している状態では、同じ数字でも受け取られ方が変わります。
とはいえ、家族経営の会社に毎月の試算表を求めるのは現実的でない場合もあります。まずは四半期ごとでも構いません。決めたら守る、が要点です。
あなたは中小企業の金融機関対応を支援するアドバイザーです。以下の材料から、当社の情報開示カレンダーを作ってください。

【材料】
・決算月: (例: 9月)
・記帳の方法と担当: (例: 会計ソフトに社長の配偶者が入力)
・試算表を作れる頻度: (例: 3か月に1回なら可能)
・取引金融機関: (例: A信用金庫・B銀行)
・現在の提出状況: (例: 決算書のみ年1回)

出力: ①1年間の提出物と提出月の表(決算書一式・試算表・資金繰り表) ②無理なく続けるための優先順位 ③提出時に添える一言コメントの型。実現できない頻度を前提にせず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、悪い数字ほど早く出すことです。業績が落ちた期の提出を遅らせると、透明性の評価はその一度で下がります。記帳や試算表の作成が回らない場合は外注という手もあり、費用感は小規模向け経理代行が9月1日開始|和歌山の1人経理が外注を決める線【2026年9月】で実額を整理しています。
ステップ5: 「どの部分が足りないのか」を説明してもらう
ここが、この記事でいちばん伝えたいステップです。2022年12月23日に経済産業省・金融庁・財務省が公表した経営者保証改革プログラム(金融庁)では、監督指針の改正により、金融機関が個人保証契約を結ぶ際に、どの部分が十分ではないために保証契約が必要となるのか、どのような改善を図れば保証契約の変更・解除の可能性が高まるかを説明することが求められています。加えて、その結果等を記録し、記録件数を金融庁へ報告することも定められました。
つまり、「保証はどうしても必要ですか」と聞くのは質問として弱いということです。正しい質問は「どの要件が、どの水準に届けば見直しの検討対象になりますか」です。これは無理なお願いではなく、金融機関が説明することになっている事項です。
あなたは中小企業と金融機関の面談準備を支援するアドバイザーです。以下の材料から、経営者保証について金融機関に確認する質問リストを作ってください。

【材料】
・取引金融機関と借入残高: (例: A信用金庫1,400万円・保証協会付/600万円・プロパー)
・決算書4か所の自己採点: (例: 代表者貸付金350万円あり・純資産480万円・減価償却前経常利益200万円)
・希望: (例: プロパー融資の保証を外したい)
・次の決算月: (例: 9月)

出力: ①面談で聞く質問を優先順に10個(「どの部分が不足しているか」「どの水準まで改善すれば見直しの検討対象になるか」を必ず含める) ②こちらから先に出す資料の一覧 ③その場で答えられなくてよい質問の切り分け。回答を勝手に作らず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
聞いた内容は、その日のうちに記録に残してください。担当者は数年で異動します。会社側に記録があれば、次の担当者と話を一から始めずに済みます。
あなたは面談記録の作成を支援するアシスタントです。以下のメモから、金融機関との面談記録を整えてください。

【材料】
・面談日と場所: (例: 2026年10月14日・支店応接)
・相手の所属と氏名: (例: A信用金庫 融資課)
・こちらの質問と回答の要旨: (箇条書きで貼り付け)
・次回までの宿題: (例: 貸付金の解消計画を提出)

出力: ①日付・出席者・論点・回答・宿題の形式に整えた記録 ②回答の中で解釈が分かれそうな点 ③次回面談で確認すべき事項。メモにない発言を補わず、推測は「仮説」と明記してください。
※そのままコピーして使えます
ステップ6: 上乗せ制度と借換えを比べる
決算書の改善と並行して、制度を使って外す道も検討します。代表的なのが、ステップ2で触れた事業者選択型経営者保証非提供制度です。要件のうち「債務超過でない」と「直近2期連続で減価償却前経常利益が赤字でない」の両方を満たせば、所定の保証料率に年0.25%の上乗せ、どちらか一方のみ、または法人の設立後2事業年度の決算がない場合は年0.45%の上乗せとなります。
和歌山県の制度融資でも、和歌山県中小企業融資制度のご案内(県公式ページ)に「事業者選択型経営者保証非提供制度を利用する場合は、表示の各保証協会所定保証料率及び各適用保証料率に0.25%又は0.45%上乗せした信用保証料率となります」と明記されています。さらに資金繰り安定資金には、経営者保証付きの民間金融機関のプロパー融資から、保証を解除して借り換えたいというニーズに対応する枠が用意されています。
あなたは中小企業の資金調達に詳しい中立のアドバイザーです。以下の材料から、保証料の上乗せで経営者保証を外す選択肢を評価してください。

【材料】
・対象にしたい借入と残高: (例: 保証協会付1,400万円)
・現在の保証料率: (例: 年0.90%)
・決算書4か所の状況: (例: 債務超過でない・減価償却前経常利益は2期連続黒字)
・想定する借入期間: (例: 5年)
・経営者保証を外したい理由: (例: 後継者が保証を理由に承継をためらっている)

出力: ①上乗せ0.25%の場合の保証料の増加額(単純計算の過程を明示) ②上乗せを払ってでも外す価値があるかの判断軸を3つ ③金融機関・保証協会に確認すべき事項。実際の保証料は協会の計算方法により異なる旨を明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は3つあります。1つ目は、利用できる金額に上限があり、対象となる保証制度も限られること。2つ目は、上乗せ分は実額で比べること。借入1,000万円・期間5年で一括返済の単純計算なら、0.25%の上乗せは5年で12万5,000円です。分割返済ではこれより小さくなります。3つ目は、制度の適用可否を判断するのは金融機関と信用保証協会であり、事前の相談が必須だということです。
ステップ7: 外れた後を維持する
保証を外して終わりではありません。事業者選択型では、保証申込日以降も決算書等を提出し、代表者への貸付金等がなく役員報酬等が社会通念上適切な範囲を超えない状態を続けることを誓約します。つまり、外した後に元に戻せば、次の借入で同じ議論を一からやり直すことになります。
あなたは中小企業の管理業務を支援するアシスタントです。以下の材料から、経営者保証を外した後に守る事項の管理表を作ってください。

【材料】
・決算月: (例: 9月)
・誓約した事項: (例: 決算書の提出、代表者貸付金を発生させない、役員報酬の水準維持)
・提出先: (例: A信用金庫・和歌山県信用保証協会)
・社内で管理できる人: (例: 社長と配偶者の2名)

出力: ①年間のやることカレンダー(誰が・いつ・何を) ②うっかり違反しやすい場面と、その予防策 ③次の借入の前に見直す項目。実在しない制度上の義務を追加せず、推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、社長個人の立替が再び始まらない仕組みを作ることです。小口現金の運用と、社長の私的支出の精算ルールを紙に書いておくだけで、翌期の決算書の見え方が変わります。
借入のタイプ別|最初に当たる窓口
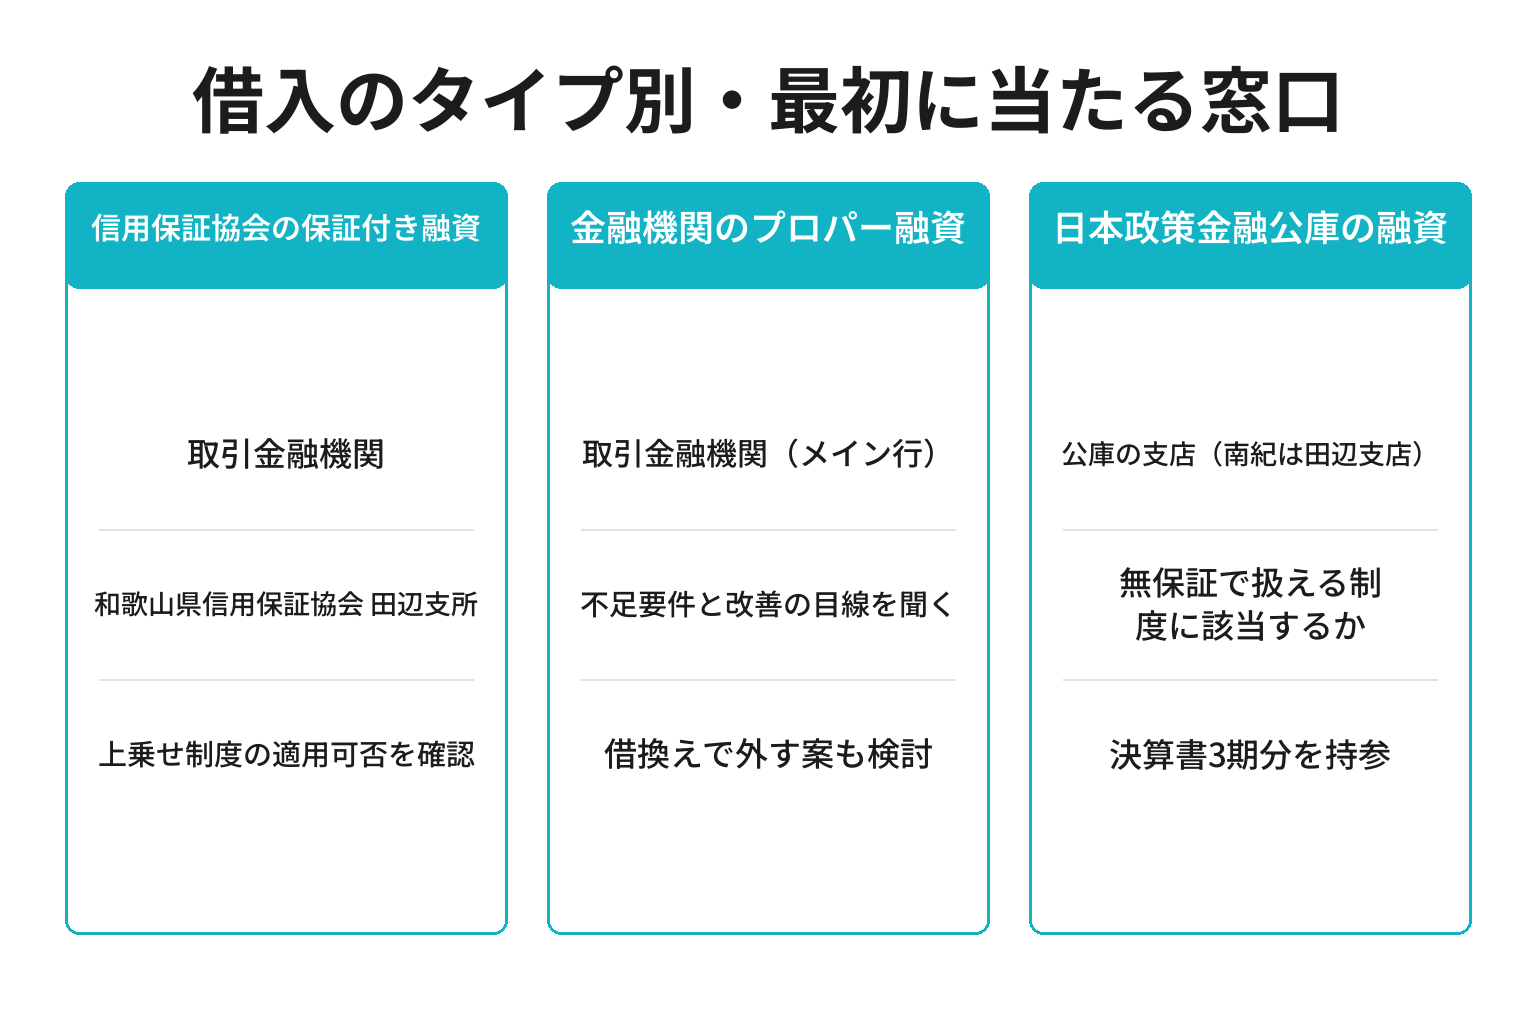
同じ「保証を外したい」でも、借入の種類によって最初に当たる相手が変わります。自社に近い行から着手してください。
| 借入のタイプ | 最初に当たる窓口 | そこで確認すること |
|---|---|---|
| 信用保証協会の保証付き融資 | 取引金融機関(保証協会にも相談可) | 事業者選択型などの適用可否と上乗せ料率 |
| 金融機関のプロパー融資 | 取引金融機関(メイン行) | どの部分が不足して保証が必要なのか |
| 日本政策金融公庫の融資 | 公庫の支店 | 無保証で扱える制度に該当するか |
和歌山県内で制度の中身を直接確かめたい場合は、和歌山県信用保証協会に相談できます。本所は和歌山市十二番丁39番地(073-423-2255)、田辺支所は田辺市朝日ヶ丘21番24号(0739-22-4666)です。県の融資制度そのものについては、和歌山県商工労働部商工振興課(073-441-2744)が案内しています。
公庫の借入については、南紀であれば田辺支店が窓口です。業務区域と相談前にそろえる書類は日本政策金融公庫 田辺支店の使い方|取扱業務と相談前の準備7ステップ【2026年9月】にまとめました。県・公庫・市町村の使い分けを整理したい場合は、和歌山の創業融資|県・公庫・市町村の3層と相談7ステップ【2026年9月】が全体像の把握に使えます。
どこから相談してよいか分からないときは、地元の商工会議所も入口になります。田辺市の場合の会費と手続きは田辺商工会議所の入会と会費|年会費9,000円からの内訳と手続き7ステップ【2026年9月】で確認できます。
【要注意】保証が外れない4つの失敗パターン
準備を進めても、次の4つのどれかに当てはまると話が止まります。順に確認してください。
失敗1: 「保証は外せますか」とだけ聞いて終わる
❌ よくある間違い: 面談で一度だけ「保証、そろそろ外せませんか」と聞き、「現状では難しいですね」という返事を持ち帰って諦める。
⭕ 正しいアプローチ: 「どの部分が十分ではないために保証が必要なのか」「どのような改善を図れば変更・解除の可能性が高まるか」を、項目として挙げてもらう。
なぜ重要か: 経営者保証改革プログラムを受けた監督指針の改正で、金融機関はこの説明を行い、結果を記録することが求められているからです。説明を求めるのは特別なお願いではありません。むしろ聞かない限り、不足している場所はこちらに伝わりません。
失敗2: 決算書を直さずに交渉だけを重ねる
❌ よくある間違い: 代表者への貸付金を10年以上そのままにし、業績の説明だけで保証の解除を求める。
⭕ 正しいアプローチ: 解消できない分は「毎年いくら返して何年でゼロにする」という計画に変え、書面で示す。
なぜ重要か: 区分・分離はガイドラインの3要件の筆頭であり、事業者選択型の資格要件にも「直近の決算において、代表者への貸付金等がなく」と明記されているからです。白浜への移住準備で地域の事業者と話す中でも、家業と家計が地続きの会社は珍しくありません。だからこそ、線を引く作業そのものが交渉材料になります。
失敗3: 保証料の上乗せを「損」と決めつけて比べない
❌ よくある間違い: 保証料が上がると聞いた時点で検討をやめ、上乗せ額を計算しないまま個人保証を続ける。
⭕ 正しいアプローチ: 上乗せ0.25%が自社の借入額でいくらになるかを実額で出し、保証を背負い続けることと並べて判断する。
なぜ重要か: 割合の話は自分の会社の金額に直さないと判断できないからです。借入1,000万円・期間5年の単純計算なら、0.25%の上乗せは5年で12万5,000円。この金額をどう見るかは経営判断ですが、計算しないまま見送るのは判断ではありません。
失敗4: 外れた後に元へ戻る
❌ よくある間違い: 保証が外れた翌期から試算表の提出が止まり、社長の立替も再開して、貸付金が決算書に戻る。
⭕ 正しいアプローチ: 誓約した事項を年間カレンダーにし、担当者を決めて運用する。
なぜ重要か: 制度上も、保証申込日以降の決算で代表者への貸付金等がない状態を続けることが誓約事項に含まれているからです。次の借入のときに同じ議論を繰り返さないためにも、外れた状態を維持する仕組みが要ります。
ここまでの内容は、公開されている一次情報だけで進められます。それでも「制度を読み解きながら、本業の売上づくりも同時に進める時間がない」という声はよく聞きます。私たちは白浜(和歌山)への移住準備を進めながら、地域の事業者の集客とデジタル面の伴走支援に取り組んでいます(宮古島・伊豆へも現地訪問で対応)。融資や保証の審査、申請の代行はお受けできませんが、金融機関に示す売上計画の前提になる集客の組み立てについては、無料ヒアリング(最大60分)でご一緒できます。提案が不要なら30分の情報交換のみでも歓迎です。
交渉が通る準備・通らない準備(チェックリスト)
面談に行く前の現在地の確認に使ってください。当てはまるものにチェックを入れます。
- □ 借入を保証付き・プロパー・公庫の3つに仕分けた
- □ どの借入に誰の保証が付いているか一覧で言える
- □ 貸借対照表の「代表者への貸付金」の金額を知っている
- □ 貸付金の解消計画(年数と金額)が紙にある
- □ 純資産がプラスか、債務超過の解消時期を示せる
- □ 減価償却前の経常利益を直近2期分計算した
- □ 決算書・試算表を出す時期を自分で決めている
- □ 「どの部分が不足しているか」を質問し、記録している
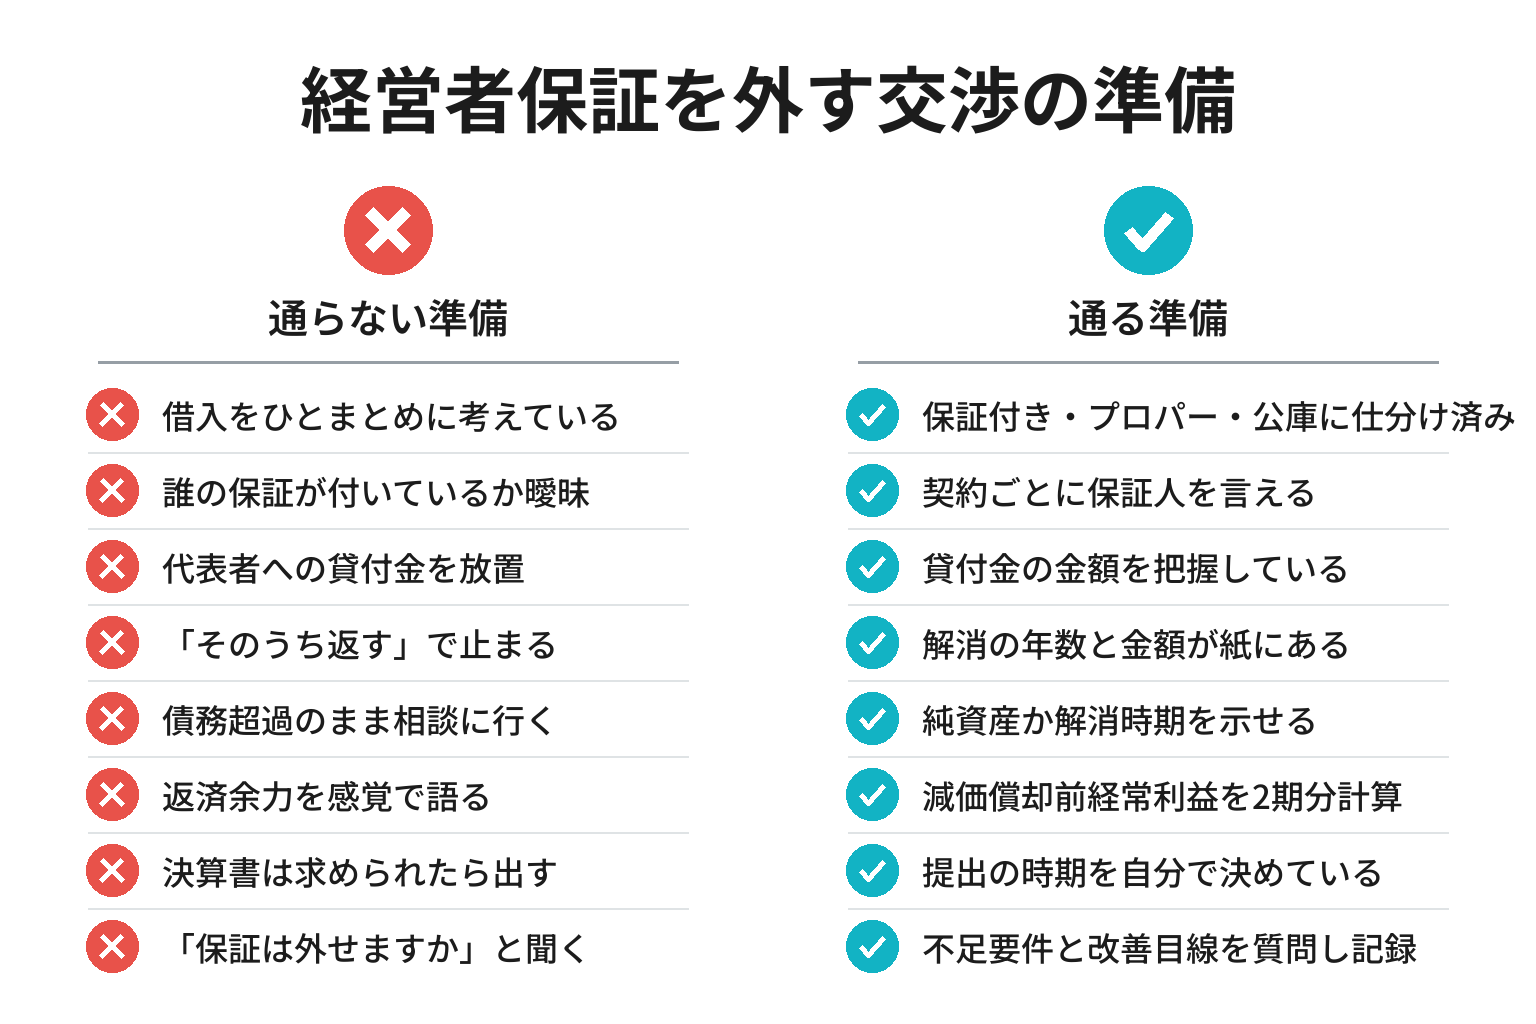
特に見落とされやすいのが、最後の「質問した記録」です。チェックが3つ未満でも心配はいりません。この記事の7ステップは、上から順に進めればチェックが1つずつ埋まる構成になっています。
経営者保証なし融資は55.7%|公庫は70.9%という差
「保証なしで借りられるのは、体力のある会社だけではないか」と感じるかもしれません。公表されている割合を並べると、前提が変わってきます。
金融庁が2026年6月26日に公表した「経営者保証に関するガイドライン」等の活用実績(2025年度の実績)によると、民間金融機関529機関の新規融資件数に占める経営者保証に依存しない融資の割合は、2025年度実績で55.7%でした。推移は次のとおりです。
- 2022年度: 33.9%
- 2023年度: 47.6%
- 2024年度: 52.9%
- 2025年度: 55.7%
3年で20ポイント以上動いています。さらに同じ集計では、経営者保証に依存しない融資と、有保証融資のうち適切な説明を行い記録した融資の合計が、2025年度で99.9%に達しました(2024年度は99.5%)。保証を求める場合でも、ほぼすべての案件で説明と記録が行われている計算になります。ステップ5の質問に答えが返ってくる前提が、ここにあります。
政府系はさらに進んでいます。日本政策金融公庫の国民生活事業では、2025年度(令和7年度)の無保証人での融資が143,051件・全体の70.9%、金額では8,518億円・60.6%でした。法人向けに限った経営者保証免除の実績も54,465件・48.1%です。
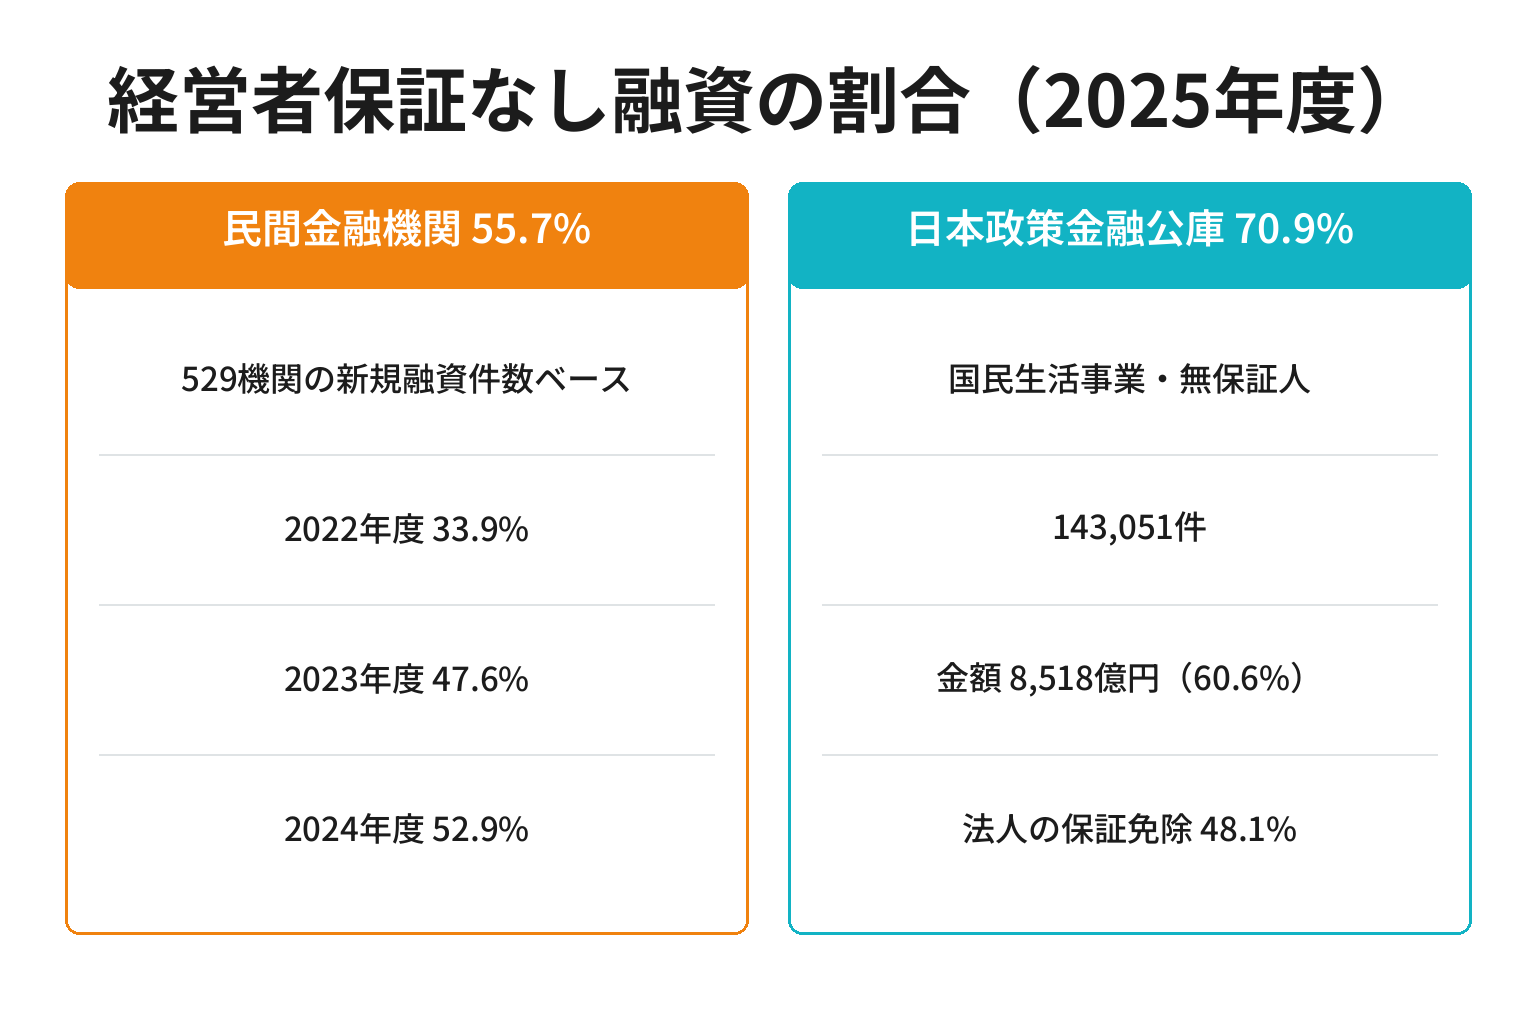
もうひとつ、承継の場面のデータも見ておきます。同じ金融庁の集計では、2025年度に代表者交代の対応が取られた案件のうち、旧経営者の保証を解除して新経営者とも契約しなかったのは6,710件(16.7%)でした。一方、旧経営者の保証を解除しつつ新経営者と契約したケースは16,304件(40.6%)、旧経営者の保証を解除しなかったケースは15,932件(39.7%)、双方から徴求した二重徴求は1,224件(3.0%)です。新規の借入では保証なしが多数派なのに、代表者が代わる場面で保証から完全に自由になれるのは6社に1社にとどまります。
この差が示しているのは、割合を動かしているのが景気ではなく準備だということです。新規融資で55.7%まで進んだ流れに乗れるかどうかは、決算書の4か所と、質問の仕方で決まります。
よくある質問
Q. 経営者保証なし融資の割合は、いまどのくらいですか?
民間金融機関529機関の集計で、新規融資件数に占める経営者保証に依存しない融資の割合は2025年度で55.7%です。2022年度の33.9%から3年で20ポイント以上上がりました。日本政策金融公庫の国民生活事業では、無保証人での融資が同年度143,051件・70.9%です。いずれも件数ベースの割合で、金額ベースでは数値が変わります。
Q. 小規模な会社や個人事業でも、保証を外せますか?
規模だけで対象外になる仕組みではありません。ただし、保証料の上乗せで外す事業者選択型経営者保証非提供制度は法人が対象です。個人事業の場合は事業主本人が債務者なので「経営者保証を外す」という論点自体が生じず、代わりに第三者保証人を求められないかが焦点になります。公庫には保証人を不要とする制度が複数あるため、まずは借入の種類ごとに相手を特定してください。
Q. 経営者保証を外す方法のうち、いちばん早いのはどれですか?
決算書4か所のうち代表者への貸付金がなく、債務超過でもない会社であれば、保証料の上乗せで外せる制度の検討がもっとも短い道です。逆に貸付金が残っている会社は、その解消計画を作ることが最短経路になります。いずれの場合も、次の借入や借換えのタイミングが見直しを申し出やすい機会です。
Q. 保証料の上乗せ0.25%は、実際いくらになりますか?
借入1,000万円・保証期間5年で一括返済という単純計算なら、5年で12万5,000円です。分割返済の場合は残高に応じた計算になるため、実額はこれより小さくなります。上乗せ幅は、債務超過でないことと減価償却前経常利益が2期連続赤字でないことの両方を満たせば年0.25%、いずれか一方または設立後2事業年度の決算がない場合は年0.45%です。正確な金額は借入予定額を伝えて試算してもらってください。
Q. 赤字や債務超過でも、相談していいですか?
相談してかまいません。保証料の上乗せで外す制度は財務要件を満たす必要がありますが、それが唯一の道ではないからです。ガイドラインは、要件の充足度に応じて総合的に判断することを金融機関に求めています。債務超過であれば、解消の時期と道筋を示す計画が交渉材料になります。
Q. すでにある借入の保証も外せますか?
新規の借入だけが対象ではありません。既存の借入については、保証を付けない制度での借換えという方法があります。和歌山県の資金繰り安定資金には、経営者保証付きの民間金融機関のプロパー融資から保証を解除して借り換えるニーズに対応する枠があります。ただし借換えには金利や期間の条件変更が伴うため、保証を外す効果と条件の変化を並べて比べてください。
Q. 日本政策金融公庫の借入はどう相談すればよいですか?
公庫には、マル経融資、挑戦支援資本強化特別貸付、経営者保証免除特例制度、生活衛生改善貸付など、保証人を不要とする制度が用意されています。該当するかどうかは制度ごとに条件が異なるため、支店で確認するのが確実です。南紀の窓口と持参書類は日本政策金融公庫 田辺支店の使い方|取扱業務と相談前の準備7ステップ【2026年9月】にまとめています。
Q. 相談相手がいません。どこから始めればよいですか?
和歌山県内であれば、和歌山県信用保証協会の本所(073-423-2255)または田辺支所(0739-22-4666)で制度の適用可否を確認できます。県の融資制度は和歌山県商工労働部商工振興課(073-441-2744)が案内しています。地元の商工会議所も経営相談から専門家紹介までの入口になり、田辺市の場合の会費と手続きは田辺商工会議所の入会と会費|年会費9,000円からの内訳と手続き7ステップ【2026年9月】で確認できます。どこへ行く場合も、直近3期の決算書と借入一覧を持参すると初回で話が進みます。
まとめ:今日から始める3つのアクション
- 今日やること: 返済予定表を集め、ステップ1のプロンプトで借入を保証付き・プロパー・公庫の3つに仕分ける
- 今週中にやること: 決算書を開き、代表者への貸付金・役員報酬・純資産・減価償却前経常利益の4か所を自己採点する
- 今月中にやること: メイン行に面談を申し込み、「どの部分が不足しているか」「どう改善すれば見直しの検討対象になるか」を質問して記録する
7つすべてを一度にやる必要はありません。ただし、決算書の数値を直すには決算を1期またぐことがあります。次の決算月から逆算して、動き出す日を決めてください。
次回予告: 金融機関に出す資金繰り表を、家族経営の規模でも続けられる形にする手順を準備しています。
参考・出典
- 経営者保証に関するガイドライン研究会「経営者保証に関するガイドライン」(平成25年12月策定・平成26年2月1日適用。第4項(1)の3要件=法人と経営者との関係の明確な区分・分離、財務基盤の強化、財務状況の正確な把握と適時適切な情報開示)(参照日: 2026-09-15)
- 金融庁「「経営者保証に関するガイドライン」等の活用実績について(2025年度の実績)」(2026年6月26日公表。民間金融機関529機関ベース。新規融資に占める経営者保証に依存しない融資の割合55.7%、無保証と適切な説明・記録の合計99.9%、代表者交代時の対応6,710件16.7%/16,304件40.6%/15,932件39.7%/1,224件3.0%。年度別推移はグラフ資料による)(参照日: 2026-09-15)
- 金融庁「経営者保証に依存しない融資慣行の確立に向けた施策等について」および「経営者保証改革プログラム」(2022年12月23日公表。経済産業省・金融庁・財務省。監督指針の改正による説明内容と記録・報告)(参照日: 2026-09-15)
- 東京信用保証協会「保証料の上乗せで経営者保証が不要となる制度について(事業者選択型経営者保証非提供制度)」(資格要件5項目、上乗せ年0.25%/年0.45%の条件、対象となる保証制度)(参照日: 2026-09-15)
- 中小企業庁「経営者保証」(ガイドラインの位置づけ、経営者保証改革プログラムの4分野、スタートアップ創出促進保証・事業承継特別保証の一覧)(参照日: 2026-09-15)
- 和歌山県「和歌山県中小企業融資制度のご案内」(事業者選択型利用時は所定保証料率に0.25%又は0.45%上乗せ、資金繰り安定資金によるプロパー融資の保証解除借換え、商工振興課073-441-2744)(参照日: 2026-09-15)
- 和歌山県信用保証協会(本所: 和歌山市十二番丁39番地 073-423-2255/田辺支所: 田辺市朝日ヶ丘21番24号 0739-22-4666)(参照日: 2026-09-15)
- 日本政策金融公庫「保証人に依存しない融資」(国民生活事業。令和7年度の無保証融資143,051件・70.9%・8,518億円60.6%、法人向け経営者保証免除54,465件・48.1%、保証人を不要とする制度一覧)(参照日: 2026-09-15)
あわせて読みたい
- 日本政策金融公庫 田辺支店の使い方|取扱業務と相談前の準備7ステップ【2026年9月】: 公庫の借入について、南紀の窓口と相談前にそろえる書類を具体的に解説します
- 小規模向け経理代行が9月1日開始|和歌山の1人経理が外注を決める線【2026年9月】: ステップ4の「数字を出す頻度」を外注で維持する場合の費用感を実額で整理しています
※本記事は制度の一般的な解説です。税務・登記・保証の可否に関する最終判断は、金融機関・信用保証協会および提携先を含む有資格の専門家にご確認ください。株式会社Tipは融資・保証の審査や申請代行を行いません。