結論: 創業時に経営者保証(社長個人が会社の借金を背負う連帯保証)を外す方法は、すでに制度として用意されています。代表格が「スタートアップ創出促進保証」で、限度額3,500万円・担保も連帯保証人も不要です。ただし無条件ではありません。法人であること、自己資金の要件、そして保証料率の上乗せという3つの条件を、申し込む前に理解しておく必要があります。
この記事の要点 対象読者: これから会社をつくる方、または設立5年未満の法人の代表で、創業資金の借入に個人保証を付けたくない方 読了後にできること: 自分が経営者保証なしの保証制度の対象になるかを判定し、上乗せされる保証料の額を自分の借入予定額で試算したうえで、金融機関と信用保証協会に相談できる状態になる
「この金額を、家族に背負わせることになるんですよね」
創業融資の話が具体的になったときに、多くの方が最後に引っかかるのがここです。事業計画の数字ではなく、万一のときに自宅や家族がどうなるか。日本政策金融公庫総合研究所の「2025年度起業と起業意識に関する調査」でも、起業をためらう理由として「失敗したときのリスクが大きい」を挙げた人のうち、58.7%が具体的なリスクとして「借金や個人保証を抱えること」を選んでいます。
しかし、この前提はここ数年で大きく変わりました。金融庁の集計では、民間金融機関の新規融資件数に占める経営者保証に依存しない融資の割合は、2022年度の33.9%から2025年度には55.7%まで上がっています。にもかかわらず、創業前の方の相談では「保証を外せる制度がある」こと自体が知られていないことが少なくありません。理由ははっきりしていて、制度の要件が「法人限定」「自己資金の割合」「保証料の上乗せ」と細かく、調べても自分が対象かどうか判断しづらいからです。
この記事では、白浜(和歌山)への移住準備を進めながら地域の事業者と話す立場から、経営者保証なしで創業融資を受けるための7ステップと、そのままコピペで使える8本のAIプロンプト、そして相談が通る準備と通らない準備を分けるチェックリストを公開します。制度の条件は中小企業庁と和歌山県信用保証協会の一次資料で確認し、南紀(田辺・白浜周辺)で実際にどこへ行けばよいかまで落とし込みました。借入予定額のメモを手元に用意しながら、読み進めてください。
目次
まず結論:経営者保証なしで創業融資を受ける7ステップ(即効テンプレ)
最初に全体像です。順番が重要で、ステップ1と2を飛ばして金融機関に行くと、そもそも制度の対象外だった、という遠回りになります。
| ステップ | やること | 今日できる最初の一歩 |
|---|---|---|
| 1. 形態を決める | 個人事業ではなく法人で創業するか決める | 会社設立の予定日を仮置きする |
| 2. 自己資金を数える | 創業資金総額の1/10以上あるか確認する | 通帳残高と必要資金を書き出す |
| 3. 計画書を書く | 創業・再挑戦計画書の骨子を作る | 売上と経費の前提を3行で書く |
| 4. 保証料を試算する | 上乗せ分が実額でいくらかを出す | 借入希望額と期間を決める |
| 5. 金融機関に相談する | 取引予定の金融機関経由で申し込む | 候補の金融機関を2行選ぶ |
| 6. 公庫との併用を検討する | 保証協会と公庫の役割を分ける | 田辺支店の相談窓口を確認する |
| 7. 3年目・5年目を予定に入れる | ガバナンスチェックの時期を控える | カレンダーに3年後を登録する |
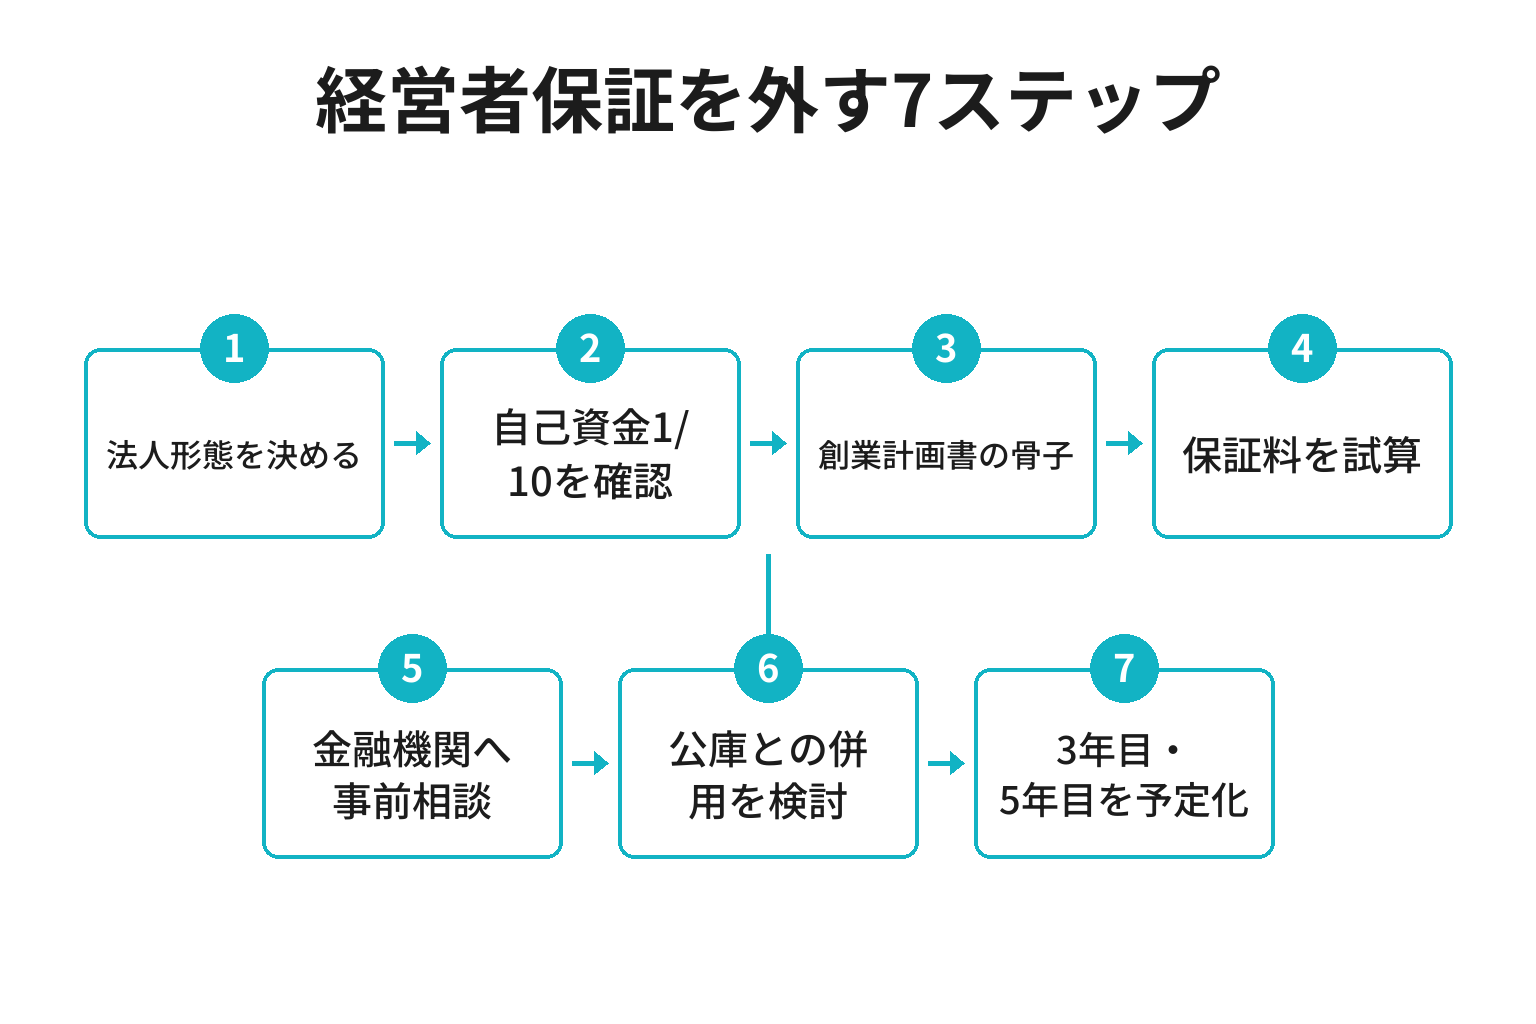
ポイントは、ステップ1〜4が「相談に行く前」に自分だけで終わる作業だということです。ここまでを紙1枚にまとめてから窓口に行くと、話が一往復で進みます。逆に、この4つを持たずに行くと「まず計画書を作ってきてください」と言われて、そこから2週間が消えます。
所要期間の目安は、ステップ1〜4が1〜2週間、ステップ5〜6の相談から実行までがおおむね1〜2か月です。なお、信用保証協会の保証も金融機関の融資も審査があり、制度の要件を満たしていれば必ず利用できるというものではありません。この記事は「通す裏技」ではなく、審査の土俵に正しく上がるための準備として読んでください。
スタートアップ創出促進保証とは|「創業関連保証」との違いと5つの条件
スタートアップ創出促進保証とは、創業予定または設立5年未満の会社が、経営者の個人保証なしで信用保証協会の保証付き融資を受けられる制度です。中小企業庁が全国統一の制度として2023年3月15日に開始しました。
同じ「創業向け」でも、従来からある創業関連保証とは次の点が違います。
- 経営者保証: 創業関連保証は「必要となる場合があります」。スタートアップ創出促進保証は連帯保証人も担保も不要
- 対象: 創業関連保証は個人事業主も対象。スタートアップ創出促進保証は会社(法人)を設立する人・した会社に限られる
- 保証料率: 創業関連保証の料率に0.2%を上乗せした率が適用される
- その後の義務: スタートアップ創出促進保証では、会社設立から原則3年目と5年目にガバナンス体制のチェックを受ける
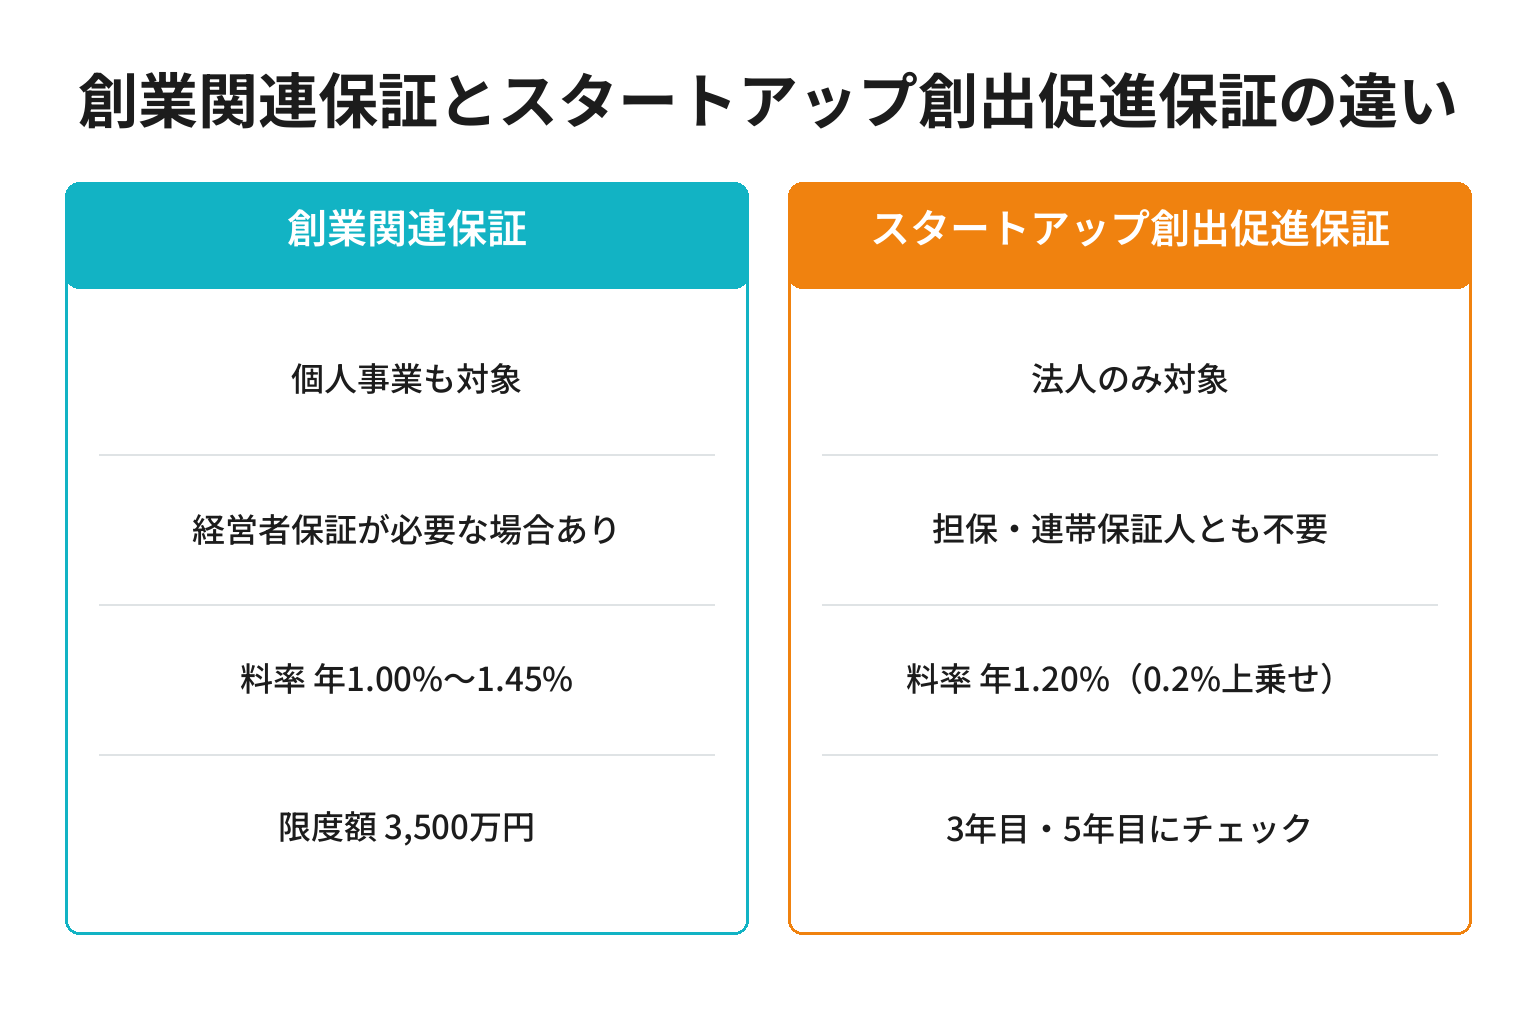
和歌山県信用保証協会が公開している制度一覧(2026年9月15日参照)では、スタートアップ創出促進保証の条件は次のとおりです。
- 保証限度額: 3,500万円(創業関連保証などと併用する場合は合計で3,500万円)
- 保証期間: 10年以内(据置期間1年以内。本保証付融資と同時にプロパー融資を実行する場合などは据置期間3年以内)
- 保証割合: 責任共有対象外(100%保証)
- 担保・連帯保証人: いずれも不要
- 保証料率: 年1.20%(会計参与設置会社は0.1%の割引あり)
同じ一覧で創業関連保証の保証料率は年1.00%〜年1.45%と示されており、0.2%の上乗せが料率表の形で見えるようになっています。加えて、保証申込の受付時点で税務申告が1期も終わっていない創業者には、創業資金総額の1/10以上の自己資金を持っていることが求められます。この自己資金要件が、次のステップ2で最初の関門になります。
経営者保証なしで創業融資を受ける7ステップ(完全版)
ここからが本体です。各ステップのプロンプトは、ChatGPTなどの対話型AIに貼り付けて使います。はじめての方は、スマホに公式アプリを入れてメールアドレスで登録し、( )の中を自分の事業の情報に書き換えて送信するだけで動きます。出てきた数字はあくまで下書きなので、必ず自分の通帳と見積書で裏を取ってください。
ステップ1: 個人事業ではなく「法人」で創業するかを決める
最初の分岐がここです。スタートアップ創出促進保証の資格要件は、2か月以内(田辺市などの認定特定創業支援等事業の支援を受けた場合は6か月以内)に会社を設立して創業しようとする個人、設立後5年未満の会社などで、いずれも法人が前提になっています。個人事業のまま開業すると、この制度は使えません。
一方で、法人化には設立費用と毎年の均等割・決算事務が付いてきます。「保証を外すためだけに法人にする」判断が正しいかは、事業の規模と5年後の姿で変わります。まずは材料を並べて比べましょう。
あなたは創業支援に詳しい中立のアドバイザーです。以下の材料から、私が個人事業で開業する場合と株式会社を設立する場合を比較してください。

【材料】
・事業内容: (例: 白浜で1日1組の宿を開業)
・開業時に必要な資金の総額: (例: 1,200万円)
・自己資金: (例: 200万円)
・想定する1年目の売上と利益: (例: 売上1,500万円・利益150万円)
・従業員を雇う予定: (例: 2年目にパート1名)

出力: ①それぞれのメリット・デメリットを表で ②資金調達の観点での違い ③判断の分かれ目になる問いを3つ。税額や制度の詳細は「要確認」と明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
法人にすると決めたら、設立登記の段取りが並行して動き出します。管轄と必要書類は田辺の法務局でできること|商業登記の管轄と手続き7ステップ【2026年9月】にまとめています。
ステップ2: 創業資金総額と「自己資金1/10」を計算する
税務申告を1期も終えていない創業者の場合、創業資金総額の1/10以上の自己資金が必要です。ここでつまずく人が非常に多いのは、「創業資金総額」に運転資金まで含まれるためです。物件取得費と設備費だけで計算すると、必要な自己資金を小さく見積もってしまいます。
日本政策金融公庫総合研究所の調査でも、起業関心層がまだ起業していない理由の第1位は「自己資金が不足している」で48.4%でした。つまり自己資金は、ほとんどの人にとって最初にぶつかる壁です。まずは正確に数えることから始めます。
あなたは創業計画の資金計画を組み立てる専門家です。以下の材料から、創業資金総額と必要な自己資金の目安を計算してください。

【材料】
・設備資金の内訳: (例: 内装600万円、厨房機器250万円、備品50万円)
・当面の運転資金: (例: 仕入れ・人件費・家賃の3か月分で300万円)
・開業までにかかる費用: (例: 会社設立費用25万円、許認可費用10万円)
・現在の自己資金: (例: 200万円)

出力: ①創業資金総額 ②その1/10の額 ③自己資金が足りている/不足している額 ④不足する場合に検討できる選択肢を3つ。金額は計算過程も示し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、自己資金として認められるのは原則として出所を説明できるお金だという点です。直前に第三者から振り込まれた資金は、通帳の履歴から確認されます。逆に、コツコツ貯めてきた履歴は、それ自体が計画性の証拠として評価されます。
ステップ3: 創業・再挑戦計画書の骨子を作る
スタートアップ創出促進保証の必要書類は、所定の申込書類一式と「創業・再挑戦計画書」です。この計画書は、経営者保証を外す代わりに「会社の数字だけで返済できる」ことを説明する書類だと考えると、書くべき内容がはっきりします。
あなたは創業計画書の作成を支援する専門家です。以下の材料から、創業計画書の骨子を作ってください。

【材料】
・事業内容と提供するもの: (例: 南紀の食材を使う1日1組の宿)
・場所と商圏: (例: 白浜町・車で1時間圏+関西からの観光客)
・これまでの経験: (例: 宿泊業に7年、うち3年は支配人)
・想定顧客と単価: (例: 30〜50代の夫婦・1泊2名5万円)
・必要資金と調達の内訳: (例: 総額1,200万円/自己資金200万円・借入1,000万円)

出力: ①創業の動機 ②経験・強み ③商品とターゲット ④販売計画 ⑤必要資金と調達方法 ⑥1年目の収支見通し。数字の根拠が【材料】にない箇所は「要確認」と明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
もう1本、返済できる根拠を数字で示すためのプロンプトです。審査で必ず聞かれる「月々いくら返せるのか」に、自分の言葉で答えられるようにしておきます。
あなたは中小企業の財務を見るアドバイザーです。以下の材料から、借入の返済可能性を検証してください。

【材料】
・借入希望額と返済期間: (例: 1,000万円・7年)
・1年目の想定売上と粗利率: (例: 売上1,500万円・粗利率60%)
・固定費の月額: (例: 家賃15万円、人件費40万円、その他20万円)
・生活費として必要な役員報酬: (例: 月30万円)

出力: ①月々の返済額の概算 ②返済後に残るキャッシュ ③損益分岐点の売上 ④売上が想定の7割になった場合の影響。計算式も示し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
計画書は一度で完成しません。初稿を書いたら、後述のステップ5で金融機関の担当者に見せ、指摘を受けて直すのが最短ルートです。
ステップ4: 保証料の上乗せ分を実額で試算する
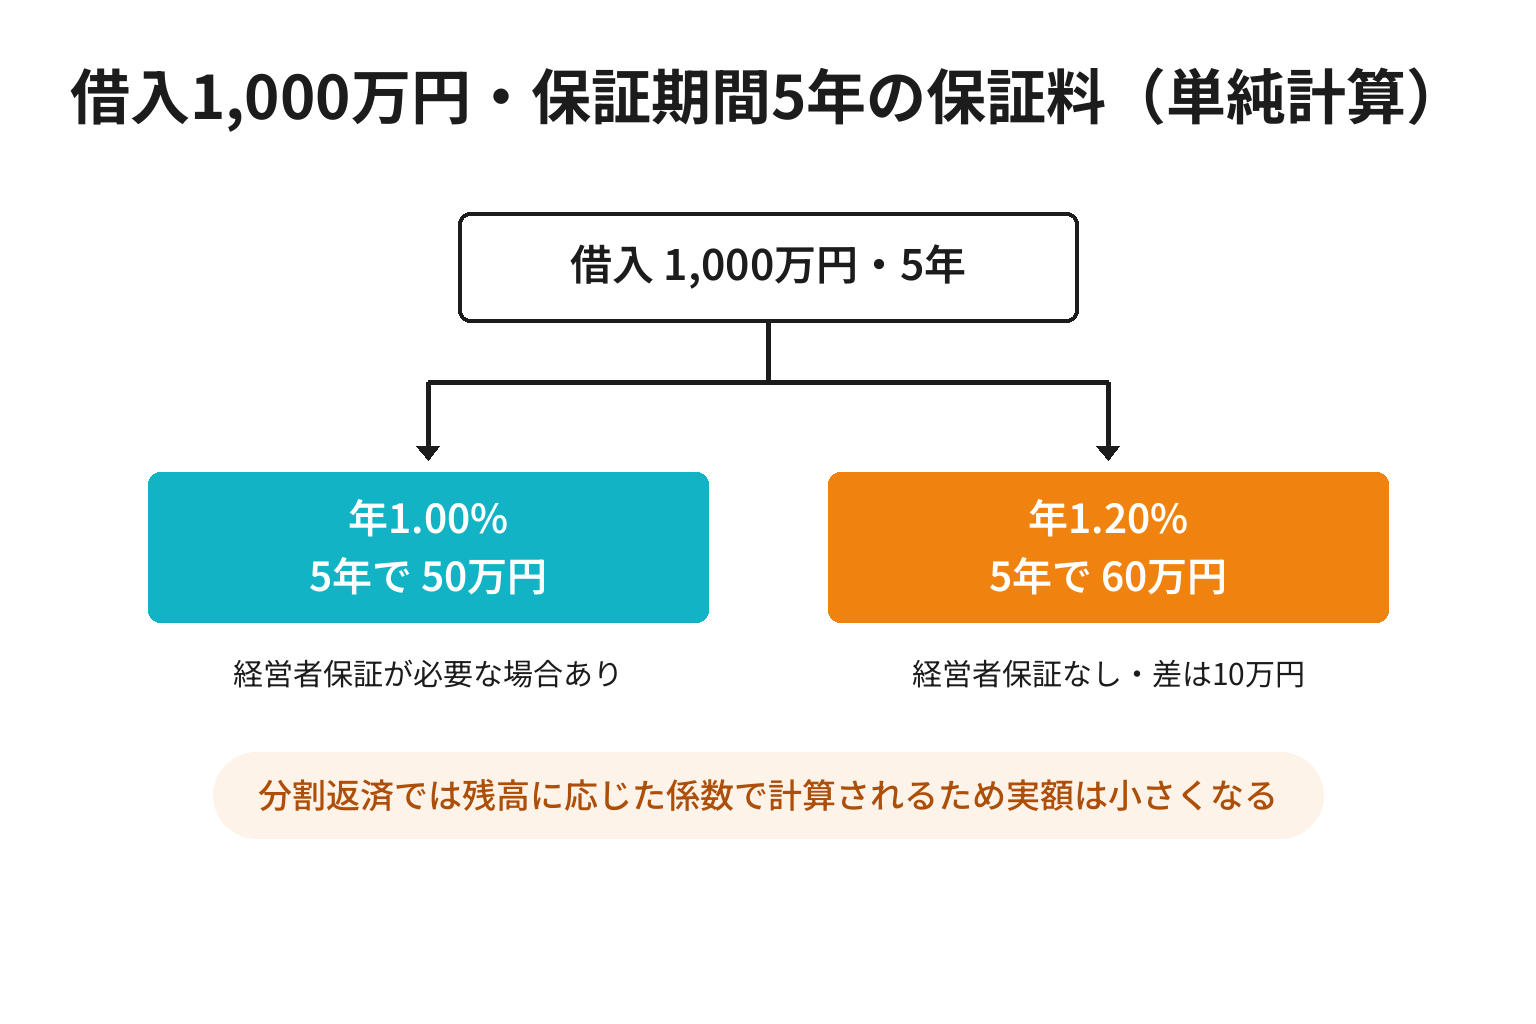
「0.2%の上乗せ」という表現はどうしても小さく見えますが、判断するなら実額にします。和歌山県信用保証協会の制度一覧では、創業関連保証が年1.00%〜年1.45%、スタートアップ創出促進保証が年1.20%です。
借入1,000万円・保証期間5年で、料率1.00%と1.20%を単純に比べると、年間で2万円、5年で10万円の差になります。ただし、実際の信用保証料は分割返済によって減っていく残高に応じた係数で計算されるため、この単純計算より小さくなります。正確な額は、和歌山県信用保証協会の信用保証料シミュレーションに借入額・据置期間・返済期間・料率・返済方法を入力すれば概算が出ます。同ページには「算出された金額は概算であり、実際の信用保証料と異なる場合があります。」と注記があるため、最終的な額は窓口で確認してください。
あなたは資金調達のコスト比較を行うアドバイザーです。以下の材料から、経営者保証を外す選択のコストを整理してください。

【材料】
・借入希望額: (例: 1,000万円)
・保証期間: (例: 5年)
・経営者保証ありの保証料率: (例: 年1.00%)
・経営者保証なしの保証料率: (例: 年1.20%)
・自宅など個人資産の状況: (例: 持ち家・住宅ローン残債あり)

出力: ①料率差による保証料の単純計算額の差 ②その差を「保険料」と考えた場合の評価 ③どちらを選ぶべきかの判断材料を3つ。分割返済では実額が小さくなる点にも触れ、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
考え方としては、上乗せ分は「個人資産を切り離すための保険料」です。自宅を持っている方、家族に資産がある方ほど、この保険料の価値は大きくなります。逆に、失うものが事業用の設備だけという段階なら、料率の低い制度を選ぶ判断も十分に合理的です。
ステップ5: 金融機関を決めて事前相談する
信用保証協会の保証は、原則として金融機関経由で申し込みます。つまり最初に会うのは、保証協会ではなく銀行・信用金庫の担当者です。地域の金融機関を選ぶ際は、創業融資の取扱実績と、今後の決済口座としての使い勝手の両方で見ます。
あなたは創業期の金融機関選びを支援するアドバイザーです。以下の材料から、私が最初に相談すべき金融機関の候補を整理してください。

【材料】
・事業所の所在地: (例: 和歌山県田辺市)
・業種と規模: (例: 宿泊業・客室2室)
・希望する借入額と時期: (例: 1,000万円・3か月後)
・すでに口座がある金融機関: (例: 地元の信用金庫)
・重視すること: (例: 創業後の相談のしやすさ)

出力: ①金融機関を選ぶ基準を5つ ②事前相談で必ず聞くべき質問を8つ ③相談時に持参すべき書類の一覧。地域の個別の金融機関名は挙げず、判断基準のみを示してください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
和歌山県信用保証協会の窓口は、本所が和歌山市十二番丁39番地(073-423-2255)、田辺支所が田辺市朝日ヶ丘21番24号(0739-22-4666)です。制度の細かい適用可否は、金融機関に行く前に支所へ電話で聞いても構いません。県の制度融資との組み合わせを含めた全体像は、和歌山の創業融資|県・公庫・市町村の3層と相談7ステップ【2026年9月】で整理しています。
なお田辺市では、産業競争力強化法に基づく創業支援等事業計画が動いており、ワンストップ相談窓口や創業ゼミを受けて要件を満たすと市が証明書を発行します。証明書があると、会社設立時の登録免許税が資本金の0.7%から0.35%に軽減され、創業関連保証を事業開始の6か月前から利用できるようになります(通常は2か月前)。窓口は市の商工振興課(0739-26-9970)です。地域の相談先としては田辺商工会議所の入会と会費|年会費9,000円からの内訳と手続き7ステップ【2026年9月】も選択肢になります。
ステップ6: 日本政策金融公庫との併用を検討する
創業資金の調達先は、信用保証協会の保証付き融資だけではありません。日本政策金融公庫の「新規開業・スタートアップ支援資金」は、新たに事業を始める方または事業開始後おおむね7年以内の方が対象で、融資限度額は7,200万円、返済期間は設備資金20年以内・運転資金10年以内(いずれも据置期間5年以内)です。担保・保証人は相談のうえ決まり、経営者保証免除特例制度との併用ができます。
あなたは創業資金の調達計画を立てるアドバイザーです。以下の材料から、調達先の組み合わせ案を作ってください。

【材料】
・必要資金の総額と内訳: (例: 総額1,200万円/設備900万円・運転300万円)
・自己資金: (例: 200万円)
・希望する返済期間: (例: 設備は長め、運転は短め)
・経営者保証を外したい度合い: (例: 絶対に外したい)

出力: ①調達先の組み合わせ案を2パターン ②それぞれのメリットと注意点 ③相談に行く順番。制度の要件は「要確認」と明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
南紀では、公庫の田辺支店が田辺市朝日ヶ丘24-20にあり、窓口の時間は9時から12時と13時から17時です。信用保証協会の田辺支所も同じ朝日ヶ丘にあるため、1日で両方を回ることもできます。公庫側の取扱業務と持ち物は、日本政策金融公庫 田辺支店の使い方|取扱業務と相談前の準備7ステップ【2026年9月】にまとめました。
ステップ7: 3年目・5年目のガバナンスチェックを予定に入れる
スタートアップ創出促進保証を利用した会社には、その後の宿題があります。会社設立から原則3年目と5年目に、中小企業活性化協議会によるガバナンス体制の整備に関するチェックを受け、「ガバナンス体制の整備に関するチェックシート」を金融機関へ提出する必要があります。金融機関は、そのチェックシートの写しを、チェックを受けた月の翌月以降に到来する4月または10月のいずれか早い月に保証協会へ提出します。
あなたは中小企業の管理体制づくりを支援するアドバイザーです。以下の材料から、創業3年目のチェックに向けた準備計画を作ってください。

【材料】
・会社の設立日: (例: 2026年11月)
・現在の経理体制: (例: 代表が自分で記帳、税理士は決算のみ)
・代表者への貸付金の有無: (例: 開業時に代表が立て替えた分あり)
・役員報酬の決め方: (例: 設立時に月30万円と決めたまま)

出力: ①3年目までに整えるべき項目の一覧 ②今年度中に着手すべきこと ③後回しにしても支障が小さいこと。制度の詳細は「要確認」と明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、このチェックを「監査」と身構えないことです。会社と個人のお金が混ざっていないか、決算書を金融機関に出しているか、といった、経営者保証を外したまま資金調達を続けるために必要な基本の確認です。むしろ、3年目までに体制を整えておくと、その先の資金調達で選べる制度が増えます。
創業者のタイプ別|最初に行く窓口
同じ「創業融資」でも、今どの段階にいるかで最初に行く先が変わります。自分に近い行から着手してください。
| いまの状態 | 最初に行く窓口 | そこで確認すること |
|---|---|---|
| これから法人を設立する | 市町村の創業相談窓口+金融機関 | 認定特定創業支援等事業の証明書と設立スケジュール |
| 設立5年未満の法人 | 取引金融機関 | スタートアップ創出促進保証の適用可否と必要書類 |
| 個人事業で開業予定 | 日本政策金融公庫 | 新規開業・スタートアップ支援資金と保証の取扱い |
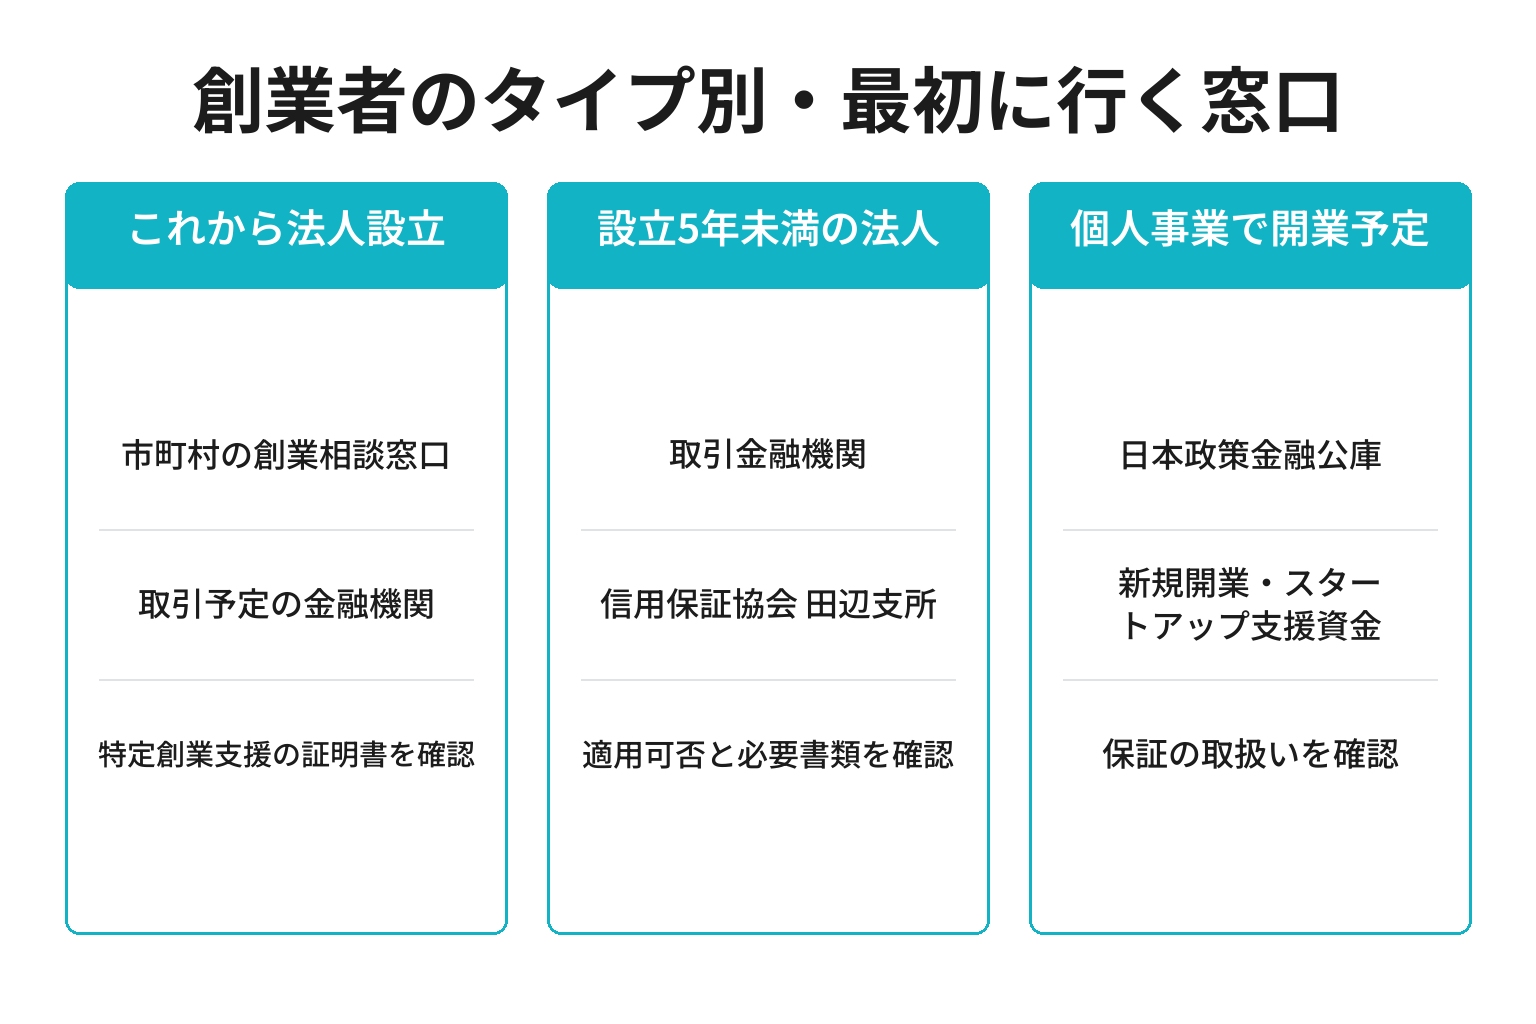
共通するのは、どのタイプでも「創業資金総額」「自己資金」「返済原資」の3つの数字を持って行くことです。入口が違っても、聞かれることは同じです。
複数に当てはまる場合、例えば「個人事業で半年やってから法人化する」という段取りを考えている方は、法人化のタイミングに注意してください。スタートアップ創出促進保証の対象は、事業を営んでいない個人が設立した会社などに限られます。個人事業の実績を積んでから法人に切り替える計画なら、保証の適用可否を事前に金融機関と保証協会へ確認しておく必要があります。
個人事業のまま進む場合でも、開業届と青色申告の届出は早めに済ませておくと、融資相談のときに「事業の実在」を示す材料になります。提出先と期限は田辺税務署への開業届の出し方|管轄区域と提出7ステップ【2026年9月】を参照してください。
【要注意】経営者保証なしを狙って失敗する4つのパターン
制度を知っていても、次の4つのどれかに当てはまると、相談の段階で止まります。順に確認してください。
失敗1: 個人事業で開業してから「保証を外す方法」を探し始める
❌ よくある間違い: とりあえず個人事業で開業し、資金が必要になってから経営者保証なしの制度を探す。
⭕ 正しいアプローチ: 借入を伴う創業なら、法人にするかどうかを資金計画と同時に決める。スタートアップ創出促進保証の対象は法人であり、個人事業では利用できません。
なぜ重要か: 開業後に法人化しても、資格要件は「事業を営んでいない個人が設立した会社」などに限られるためです。順番を間違えると、後から取り返すのが難しい数少ない項目のひとつです。
失敗2: 自己資金ゼロのまま申し込もうとする
❌ よくある間違い: 「無担保・無保証人なら自己資金も不要だろう」と考え、全額を借入で賄う前提で計画を立てる。
⭕ 正しいアプローチ: 税務申告1期未終了の創業者は、創業資金総額の1/10以上の自己資金が必要です。まず総額を確定し、1/10の額を先に計算します。
なぜ重要か: 自己資金は要件であると同時に、計画性の証拠でもあるからです。起業関心層の48.4%が「自己資金が不足している」を理由に挙げているというデータは、裏を返せば、そこを越えた人だけが土俵に上がれるという意味でもあります。
失敗3: 保証料の上乗せを「ゼロコスト」と誤解する
❌ よくある間違い: 経営者保証が不要と聞いて、費用も変わらないと思い込み、実行直前に保証料の額を見て驚く。
⭕ 正しいアプローチ: 創業関連保証の料率に0.2%を上乗せした率が適用されることを前提に、借入希望額で実額を試算してから制度を選ぶ(ステップ4)。
なぜ重要か: 上乗せ分は個人資産を切り離すための費用であり、比較すべきは「無料かどうか」ではなく「その額を払う価値があるか」だからです。なお、創業期を過ぎた法人が使う事業者選択型経営者保証非提供促進特別保証には、申込時期に応じた国による保証料の負担軽減(令和8年4月1日〜令和9年3月31日の申込は0.05%)がありますが、創業期のスタートアップ創出促進保証は上乗せ分をそのまま負担します。この違いを知らずに比べると、判断を誤ります。
失敗4: 3年目・5年目のチェックを知らずに放置する
❌ よくある間違い: 融資が実行された時点で手続きは終わったと考え、設立3年目に届く案内を後回しにする。
⭕ 正しいアプローチ: 借入が実行された日に、設立から3年目と5年目をカレンダーへ登録し、会社と個人のお金を分ける運用を初年度から始める。
なぜ重要か: チェックは経営者保証を外したまま資金調達を続けるための前提条件であり、代表者への貸付金や不相応な役員報酬は、その後に使える制度の要件にも直接響くからです。実際、前述の事業者選択型の資格要件にも「代表者への貸付金等がないこと」「役員報酬等が社会通念上相当と認められる額を超えていないこと」が並んでいます。創業初年度から会社と個人の財布を分けておくことが、5年後の選択肢を決めます。
ここまでの内容は、公開されている一次情報だけで進められます。それでも「制度の読み解きと、事業計画の数字づくりを同時に進める時間がない」という方が多いのも事実です。私たちは白浜(和歌山)への移住準備を進めながら、地域の事業者の集客とデジタル面の伴走支援に取り組んでいます(宮古島・伊豆へも現地訪問で対応)。融資そのものの審査や申請代行はお受けできませんが、事業計画の前提になる集客と売上の組み立てについては、無料ヒアリング(最大60分)でご一緒できます。提案が不要なら30分の情報交換のみでも歓迎です。
相談が通る準備・通らない準備(チェックリスト)
窓口に行く前の現在地の確認に使ってください。当てはまるものにチェックを入れます。
- □ 法人で創業するか個人事業でいくかを決めている
- □ 創業資金総額(設備+運転+開業費用)を1円単位で出している
- □ 自己資金が創業資金総額の1/10以上あり、通帳で出所を説明できる
- □ 借入希望額と返済期間を自分の言葉で言える
- □ 創業・再挑戦計画書の骨子(動機・強み・販売計画・収支)が紙にある
- □ 月々の返済額と、返済後に残る現金を計算している
- □ 保証料の上乗せ分を実額で試算している
- □ 設立から3年目・5年目にチェックがあることを知っている
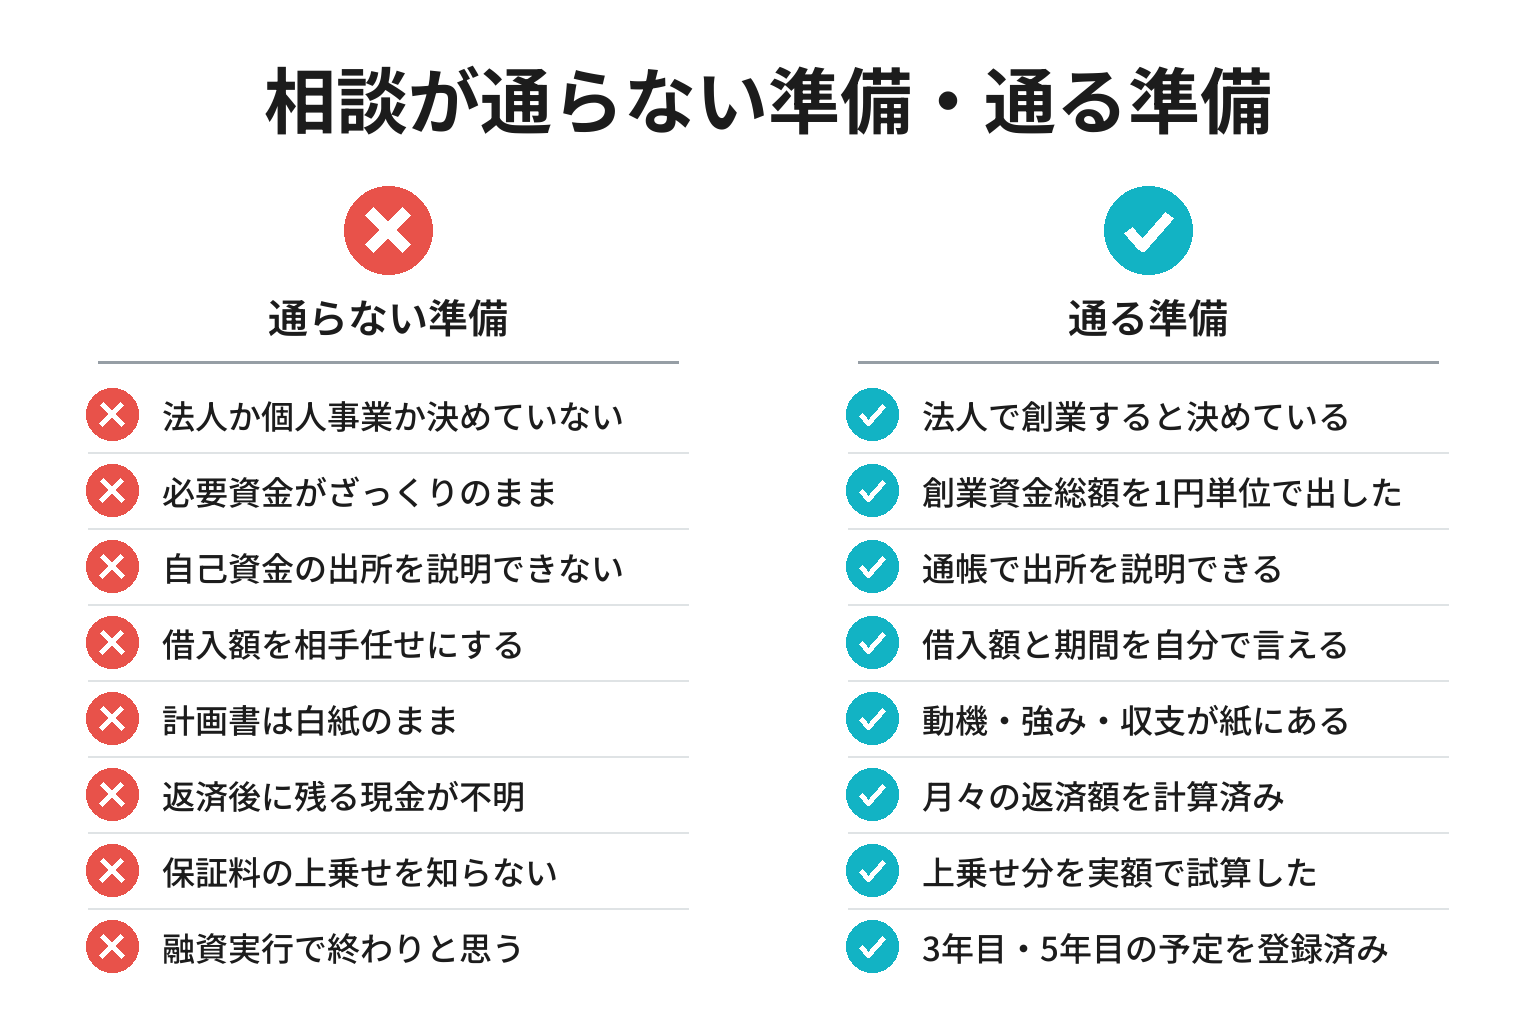
特に見落とされやすいのが、下から2番目の「保証料の上乗せ分の試算」です。チェックが3つ未満でも心配はいりません。この記事の7ステップは、上から順に進めればチェックが1つずつ埋まる構成になっています。
経営者保証なしの融資は55.7%|「外せて当たり前」へ変わりつつある
「経営者保証を外したいなんて言ったら、本気度を疑われるのでは」と感じるかもしれません。データはむしろ逆を示しています。
金融庁が2026年6月26日に公表した集計によると、民間金融機関の新規融資件数に占める経営者保証に依存しない融資の割合は、2025年度実績で55.7%(約122万件)でした。2022年度は33.9%、2023年度は47.6%、2024年度は52.9%ですから、3年で20ポイント以上動いたことになります。さらに、経営者保証に依存しない融資と「有保証融資のうち適切な説明を行い記録した融資」の合計は、2025年度で99.9%に達しています。保証を求める場合でも、その理由を説明する運用が定着したということです。
政府系でも同じ方向です。日本政策金融公庫の国民生活事業では、2025年度(令和7年度)の無保証融資が143,051件・全体の70.9%、法人向けの経営者保証に依存しない融資が54,465件・48.1%でした。件数ベースで見れば、個人保証を付けない融資はすでに例外ではありません。
一方で、起業を考える人の意識はまだ追いついていません。日本政策金融公庫総合研究所の「2025年度起業と起業意識に関する調査」(2025年11月調査、詳細調査の回収数2,568人)では、起業していない理由に「失敗したときのリスクが大きい」を挙げた人のうち58.7%が、その中身として「借金や個人保証を抱えること」を選びました。制度の側は動いたのに、個人保証への恐れが起業のブレーキとして残っているという構図です。
あなたの計画に引き直すと、借入1,000万円・保証期間5年のケースで、料率0.2%の差は単純計算で5年間の合計10万円程度(分割返済では実額はこれより小さくなります)。この金額で、万一のときに個人資産を切り離せる可能性が高まるなら、検討に値する選択肢です。少なくとも「個人保証が怖いから創業をやめる」の前に、確認する価値はあります。
よくある質問
Q. スタートアップ創出促進保証は個人事業主でも使えますか?
使えません。資格要件は、2か月以内に会社を設立して創業しようとする個人、設立後5年未満の会社などで、いずれも法人が前提です。個人事業で開業する場合は、創業関連保証や日本政策金融公庫の新規開業・スタートアップ支援資金など、別の制度を軸に検討することになります。
Q. 経営者保証なしにすると、審査は厳しくなりますか?
制度上は、保証料率の0.2%上乗せと自己資金要件、そして設立3年目・5年目のガバナンスチェックが条件として設定されています。ただし、金融機関の融資審査と信用保証協会の保証審査はそれぞれ別に行われ、要件を満たせば必ず利用できるというものではありません。審査の見通しは、必ず窓口で確認してください。
Q. 創業関連保証とスタートアップ創出促進保証は、どちらが得ですか?
金額だけで見れば、料率の低い創業関連保証です。和歌山県信用保証協会の制度一覧では創業関連保証が年1.00%〜年1.45%、スタートアップ創出促進保証が年1.20%と示されています。判断の分かれ目は、守りたい個人資産があるかどうかです。自宅や家族名義の資産がある方ほど、上乗せ分を払う意味が大きくなります。
Q. 自己資金がゼロでも申し込めますか?
保証申込の受付時点で税務申告が1期も終わっていない創業者の場合、創業資金総額の1/10以上の自己資金が必要とされています。自己資金が不足している場合は、開業規模を見直すか、自己資金が貯まるまで時期をずらすか、調達先の組み合わせを変えるかの判断になります(ステップ2・ステップ6参照)。
Q. 日本政策金融公庫と信用保証協会、どちらに先に行くべきですか?
決まった正解はありませんが、法人設立を前提に経営者保証を外したいなら、保証付き融資を扱う金融機関への事前相談を先に置くと話が早いです。南紀の場合、公庫の田辺支店も信用保証協会の田辺支所も田辺市朝日ヶ丘にあるため、同じ日に両方を回ることもできます。公庫側の準備は日本政策金融公庫 田辺支店の使い方|取扱業務と相談前の準備7ステップ【2026年9月】を参照してください。
Q. 会社設立から5年を過ぎたら、経営者保証は必ず付きますか?
必ずではありません。創業期を過ぎた法人向けには、事業者選択型経営者保証非提供促進特別保証があります。和歌山県信用保証協会の制度一覧では、限度額8,000万円、責任共有対象(80%保証)、保証料率は要件の充足状況により年0.70%〜年2.15%または年0.90%〜年2.35%、取扱は令和9年3月31日の申込受付分までとされています。決算書の提出実績や、代表者への貸付金がないことなどが要件になるため、創業期からの運用がそのまま効いてきます。
Q. ガバナンス体制のチェックは、誰が・いつ行うのですか?
会社設立から原則3年目と5年目に、中小企業活性化協議会によるチェックを受けます。作成された「ガバナンス体制の整備に関するチェックシート」は金融機関へ提出し、金融機関がその写しを、チェックを受けた月の翌月以降に到来する4月または10月のいずれか早い月に保証協会へ提出する流れです。時期が決まっているので、設立時にカレンダーへ入れておくのが確実です。
Q. 田辺市の創業ゼミを受けると、何が変わりますか?
田辺市の創業支援等事業計画に基づく支援(ワンストップ相談窓口・創業ゼミなど)で要件を満たすと、市が証明書を発行します。証明書があると、会社設立時の登録免許税が資本金の0.7%から0.35%に軽減されるほか、創業関連保証を事業開始の6か月前から利用できるようになります。問い合わせは市の商工振興課(0739-26-9970)です。
まとめ:今日から始める3つのアクション
- 今日やること: 創業資金総額を設備・運転・開業費用に分けて書き出し、ステップ2のプロンプトで1/10の額を計算する
- 今週中にやること: ステップ3で創業・再挑戦計画書の骨子を作り、ステップ4で保証料の上乗せ分を実額で試算する
- 今月中にやること: 取引予定の金融機関に事前相談を申し込み、必要なら信用保証協会の田辺支所へ制度の適用可否を確認する
7つすべてを一気に進める必要はありません。ステップ1〜4は相談前に自分だけで終わる作業なので、まずここまでを紙1枚にまとめることを目標にしてください。
次回予告: 県・公庫・市町村の制度をどう組み合わせるかは、和歌山の創業融資|県・公庫・市町村の3層と相談7ステップ【2026年9月】で詳しく解説しています。
参考・出典
- 和歌山県信用保証協会「保証制度一覧」内 スタートアップ創出促進保証・創業関連保証・事業者選択型経営者保証非提供促進特別保証の各制度概要(限度額・保証期間・保証料率・自己資金要件・ガバナンスチェック・窓口所在地) 和歌山県信用保証協会 保証制度一覧 / 信用保証料計算シミュレーション (参照日: 2026-09-15)
- 中小企業庁「経営者の個人保証を不要とする創業時の新しい保証制度(スタートアップ創出促進保証)を開始します。」(2023年3月15日開始・創業関連保証の料率に0.2%上乗せ) 中小企業庁 スタートアップ創出促進保証の開始について (参照日: 2026-09-15)
- 一般社団法人 全国信用保証協会連合会「創業をお考えの方」(創業関連保証・スタートアップ創出促進保証の限度額と経営者保証の扱い) 全国信用保証協会連合会 創業をお考えの方 (参照日: 2026-09-15)
- 金融庁「『経営者保証に関するガイドライン』等の活用実績について(2025年度の実績)」2026年6月26日公表(新規融資件数に占める経営者保証に依存しない融資の割合55.7%・約122万件、2022年度33.9%、2023年度47.6%、2024年度52.9%、説明・記録との合計99.9%) 金融庁 経営者保証に関するガイドライン等の活用実績(2025年度) (参照日: 2026-09-15)
- 日本政策金融公庫「保証人に依存しない融資」(国民生活事業・令和7年度 無保証融資143,051件=70.9%、法人向け経営者保証に依存しない融資54,465件=48.1%)/「新規開業・スタートアップ支援資金」(限度額7,200万円・返済期間・経営者保証免除特例制度の併用) 日本政策金融公庫 保証人に依存しない融資 / 新規開業・スタートアップ支援資金 (参照日: 2026-09-15)
- 日本政策金融公庫総合研究所「2025年度起業と起業意識に関する調査」2026年2月10日公表(調査時点2025年11月・詳細調査2,568人。まだ起業していない理由「自己資金が不足している」48.4%、「失敗したときのリスクが大きい」29.1%、失敗時のリスクの内容「借金や個人保証を抱えること」58.7%) 日本政策金融公庫総合研究所 2025年度起業と起業意識に関する調査 (参照日: 2026-09-15)
- 田辺市「田辺市創業支援等事業計画」(ワンストップ相談窓口・創業ゼミ、証明書による登録免許税の軽減と創業関連保証の前倒し利用、商工振興課0739-26-9970) 田辺市 創業支援等事業計画 (参照日: 2026-09-15)
あわせて読みたい
- 和歌山の創業融資|県・公庫・市町村の3層と相談7ステップ【2026年9月】: この記事のステップ5・6を、県の制度融資と市町村の上乗せまで含めた全体像で解説します
- 日本政策金融公庫 田辺支店の使い方|取扱業務と相談前の準備7ステップ【2026年9月】: 公庫側の窓口で何ができるか、相談前に何を持って行くかをまとめています
※本記事の制度に関する記載は、上記の一次情報を2026年9月15日時点で確認したものです。制度の要件・料率・取扱期間は変更されることがあるため、実際の申込前に金融機関および信用保証協会の窓口で最新の内容をご確認ください。当社は融資の申請代行・審査の保証を行いません。実績は代表およびメンバー個人としての活動を含みます。