結論: 事業承継特別保証は、経営者保証(社長個人が会社の借金を背負う連帯保証)の付いた既存の借入を、保証人なしの借入に借り換えられる信用保証制度です。使えるかどうかは交渉力ではなく、資産超過・EBITDA有利子負債倍率10倍以内・法人と個人の分離・返済緩和なしという4つの要件を満たす法人かどうかで決まります。そして保証料率は、中小企業活性化協議会と事業承継・引継ぎ支援センターの確認を受ければ年0.45%〜1.90%から年0.20%〜1.15%まで下がります。順番を間違えなければ、後継者に保証を残さないまま引き継げます。
この記事の要点 対象読者: 借入のある会社を親族・従業員・第三者に引き継ごうとしている経営者と後継者。特に南紀(田辺・白浜・すさみ・串本周辺)で宿・飲食店・水産関連の事業を営む方 読了後にできること: 自社が事業承継特別保証の4要件に届いているかを決算書で自己採点し、料率引下げの確認をどの窓口に頼むかまで決めた状態で、取引金融機関に相談へ行ける
「船と冷凍庫の借金ごと、子どもに渡すことになります。」
引き継ぐ側と渡す側の両方が黙ってしまうのは、たいてい保証の話になったときです。設備の借入、改装の借入、仕入れの運転資金。会社の借入には現経営者の個人保証が付いていて、代表を替えるときに保証書も書き替える、というのが長く当たり前でした。
制度の側は、その当たり前をすでに変えています。2020年4月から取り扱われている事業承継特別保証は、一定の要件を満たす法人であれば、経営者保証の付いた既存の借入を保証人なしの借入に借り換えられる制度です。連帯保証人は不要、保証限度額は2億8,000万円。専門家の確認を受ければ保証料率も下がります。
それでもこの制度が南紀の現場で使われにくいのは、要件が厳しいからというより、順番と期限が知られていないからです。対象は法人に限られ、承継済みの会社には期間の区切りがあります。料率を下げる確認には別の窓口が2つ関わり、申し込める金融機関にも条件があります。どれも申込みの直前に気づくと、その年の承継には間に合いません。
この記事では、白浜(和歌山)への移住準備を進めながら地域の事業者と話す立場から、事業承継特別保証を使うまでの7ステップと、そのままコピペで使える8本のAIプロンプト、そして申込みが進む準備と進まない準備を分けるチェックリストを公開します。制度の内容は信用保証協会が公表する制度概要、日本政策金融公庫の融資制度、和歌山県の公的相談窓口という一次資料で確認しました。直近3期の決算書を手元に置きながら、読み進めてください。
目次
まず結論:事業承継特別保証を使う7ステップ(即効テンプレ)
最初に全体像です。ステップ1と2で「そもそも対象か」を確かめてから、ステップ3以降の準備に入ります。ここを逆にすると、計画書を書き上げたあとで対象外と分かる、という時間の損が起きます。
| ステップ | やること | 今日できる最初の一歩 |
|---|---|---|
| 1. 形と時期 | 誰に・いつ引き継ぐかを仮決めする | 代表者交代の予定年月をカレンダーに書く |
| 2. 対象確認 | 法人か、保証付きの借入があるかを見る | 登記事項証明書と保証書を1か所に集める |
| 3. 自己採点 | 4つの財務要件を決算書で測る | 直近3期の決算書を机に並べる |
| 4. 計画書 | 事業承継計画書を紙にする | 後継者の氏名と役職を書き出す |
| 5. 確認依頼 | 料率引下げの確認を受けるか決める | 引継ぎ支援センターに電話で相談日を取る |
| 6. 申込み | 与信取引のある金融機関へ持ち込む | メイン行の担当者に面談を申し込む |
| 7. 交代後 | 登記・報告と次の資金計画をつなぐ | 登記予定日から逆算した予定表を作る |
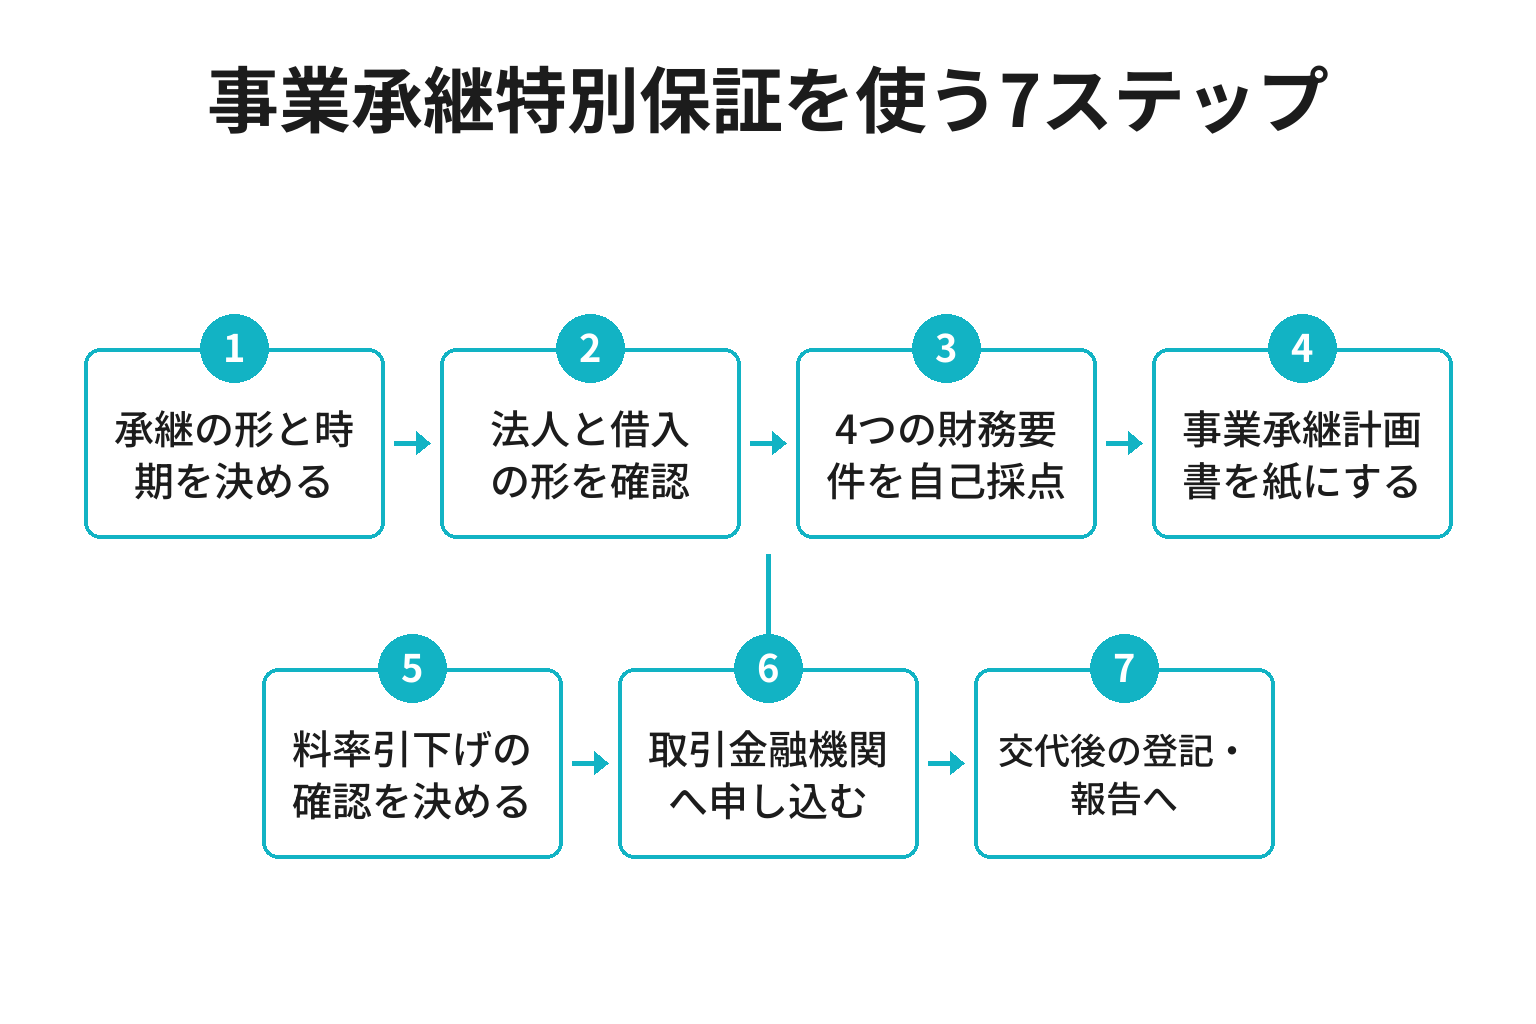
ポイントは、ステップ5を早めに動かすことです。保証料率の引下げには中小企業活性化協議会と事業承継・引継ぎ支援センターの確認が必要で、どちらも予約と面談の時間がかかります。申込みの直前に思い出すと、引下げなしで進めるか、申込みを遅らせるかの二択になります。
所要期間の目安は、ステップ1〜4が1〜2か月、ステップ5〜6が2〜3か月です。制度の適用可否を最終的に判断するのは金融機関と信用保証協会であり、要件を満たせば必ず使えるという性質のものではありません。この記事は、判断の土俵に上がるための準備として読んでください。
事業承継特別保証とは|「ガイドラインの特則」との違いと4要件
事業承継特別保証とは、事業承継の段階にある中小企業について、要件を満たす場合に経営者保証を不要とする信用保証制度です。既に経営者保証が付いている借入を、この保証で借り換えることで無保証にできる点が最大の特徴で、全国信用保証協会連合会の事業承継向け保証制度の案内でも「経営者保証ありの既存の借入金についても借換により経営者保証を不要にすることが可能」と説明されています。
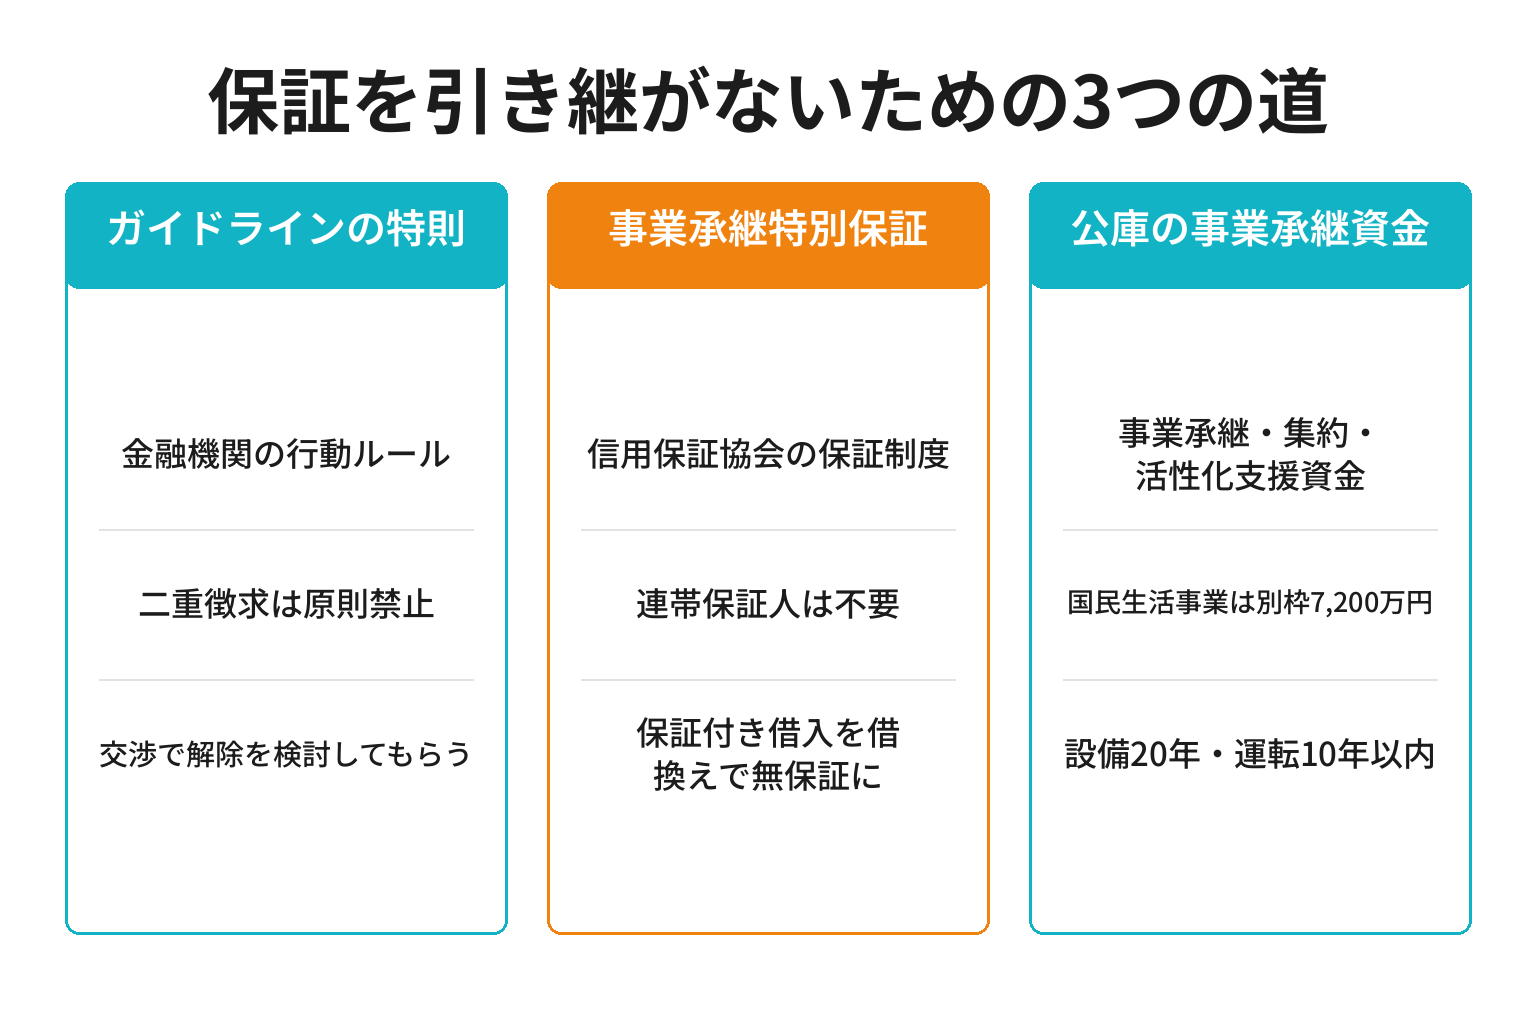
よく混同される「経営者保証に関するガイドラインの特則」とは、性格が違います。
- 特則はルール: 金融機関が事業承継時にどう振る舞うかの自主的な指針。二重徴求の原則禁止や、後継者に当然に引き継がせない検討を求める
- 特別保証は商品: 信用保証協会が提供する保証制度。要件に当てはまれば、保証人なしの借入という形で結果が出る
- 公庫の融資は別枠: 日本政策金融公庫には事業承継・集約・活性化支援資金があり、こちらは信用保証協会を通さない
制度の枠組みは、千葉県信用保証協会の事業承継特別保証制度のページや静岡県信用保証協会の事業承継特別保証の制度概要で次のように公表されています(いずれも2026年9月15日参照)。
- 対象: 保証申込受付日から3年以内に事業承継を予定する事業承継計画を有する法人、または令和2年1月1日から令和7年3月31日までに事業承継を実施し、承継日から3年を経過していない法人
- 財務の4要件: 資産超過であること/EBITDA有利子負債倍率が10倍以内であること/法人・個人の分離がなされていること/返済緩和している借入金がないこと
- 保証限度額: 2億8,000万円(組合等は4億8,000万円)
- 保証期間: 一括返済は1年以内、分割返済は10年以内(据置期間1年以内)
- 連帯保証人: 不要
- 保証料率: 年0.45%〜1.90%。中小企業活性化協議会および事業承継・引継ぎ支援センターの確認を受けた場合は年0.20%〜1.15%
なお、保証限度額の内訳や担保の扱いは協会ごとに案内が異なります。和歌山県の事業者は、和歌山県信用保証協会の事業承継向け保証制度の一覧で最新の要項を確認し、本所(073-423-2255)または田辺支所(0739-22-4666)に問い合わせてください。以降の7ステップは、この要件を家業規模の会社でも確認できる順番に並べ直したものです。
事業承継特別保証を使う7ステップ(完全版)
ここからが本体です。各ステップのプロンプトは、ChatGPTなどの対話型AIに貼り付けて使います。はじめての方は、スマホに公式アプリを入れてメールアドレスで登録し、( )の中を自社の情報に書き換えて送信するだけです。出てくる整理は下書きにすぎないので、金額と要件は必ず決算書と協会の要項で裏を取ってください。
ステップ1: 誰に・いつ引き継ぐかを仮決めする
制度の入口は「3年以内に事業承継を予定する事業承継計画を有する法人」です。つまり、時期が白紙のままでは対象になりません。逆に言えば、決めるのは仮の年月で構いません。後継者が親族なのか従業員なのか第三者なのか、代表交代はいつ頃かを先に置くと、その後の準備がすべて逆算で動きます。
あなたは中小企業の事業承継を支援するアドバイザーです。以下の材料から、事業承継の形と時期の選択肢を整理してください。

【材料】
・業種と規模: (例: 和歌山県田辺市の旅館・客室12室・従業員7名)
・現経営者の年齢と引退希望時期: (例: 69歳・3年以内)
・後継者候補: (例: 長女40歳・県外在住/古参の従業員1名)
・株式の保有状況: (例: 現経営者80%・親族20%)
・借入残高: (例: 4,500万円・うち経営者保証付き4,000万円)

出力: ①想定できる承継の形と、それぞれの向き不向き ②形ごとの準備期間の目安 ③3年以内に交代すると仮置きした場合の年表。材料にない事情は補わず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、この時点で後継者本人の同意を取りに行かないことです。保証をどう扱うかが決まらないまま打診すると、断られる理由を先に作ることになります。先に制度の可否を確かめる順番のほうが、話が前に進みます。
ステップ2: 法人かどうかと、借入の形を確認する
次に対象の確認です。事業承継特別保証の対象は法人です。個人事業のまま営んでいる宿や飲食店、漁業者はこの制度を使えません。また、借り換えられるのは経営者保証を提供している借入で、事業承継後の法人については事業承継前の保証人を提供している借入金の借換資金に限られます。もともと保証人を付けていない借入は、この制度で借り換える対象になりません。
もう1つ見落とされやすいのが、申込先です。千葉県信用保証協会の案内では、申込金融機関は「与信取引のある金融機関に限ります」と明記されています。取引のない銀行に持ち込む制度ではない、ということです。
あなたは中小企業の借入整理に詳しいアドバイザーです。以下の材料から、事業承継特別保証で借り換えられる借入と、対象外の借入を仕分けてください。

【材料】
・法人か個人事業か: (例: 株式会社・設立18年)
・借入1: (例: A銀行・残高2,400万円・信用保証協会保証付・保証人は現社長)
・借入2: (例: A銀行・残高1,600万円・プロパー・保証人は現社長)
・借入3: (例: 日本政策金融公庫・残高500万円・保証人なし)
・各金融機関との取引年数: (例: A銀行18年・B信金3年)

出力: ①借り換えの対象になり得る借入と、その理由 ②対象外と考えられる借入 ③申込先として現実的な金融機関と、確認すべき事項。制度の最終判断は金融機関と信用保証協会が行う旨を明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、個人事業だからと諦めないことです。承継の前に法人化するという選択肢もありますし、法人化しない場合は公庫の融資制度が現実的な受け皿になります。南紀の窓口と相談前の準備は日本政策金融公庫 田辺支店の使い方|取扱業務と相談前の準備7ステップ【2026年9月】にまとめています。
ステップ3: 4つの財務要件を自己採点する
ここが合否を分けます。資産超過・EBITDA有利子負債倍率10倍以内・法人個人の分離・返済緩和なしの4つを、すべて満たす必要があります。倍率の算式は、東京信用保証協会の事業承継特別保証制度等の一部改正の案内で「(借入金・社債-現預金)÷(営業利益+減価償却費)」と示されています。要件は令和6年9月2日付で15倍以内から10倍以内に改正されており、いまの基準は10倍です。
決算書があれば電卓で出る数字なので、相談に行く前に自分で測っておきます。
あなたは中小企業の財務分析に詳しいアドバイザーです。以下の材料から、事業承継特別保証の4要件に照らした自己採点をしてください。

【材料】
・純資産: (例: 1,500万円)
・借入金と社債の合計: (例: 4,500万円)
・現預金: (例: 900万円)
・営業利益: (例: 260万円)
・減価償却費: (例: 190万円)
・代表者への貸付金: (例: 400万円)
・返済条件を変更(リスケ)している借入: (例: なし)

出力: ①資産超過かどうか ②EBITDA有利子負債倍率の計算過程と10倍以内かどうか ③法人・個人の分離で指摘されそうな点 ④満たしていない要件について、改善に必要なおおよその金額または年数。判定は目安であり最終確認は金融機関・信用保証協会が行う旨を明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
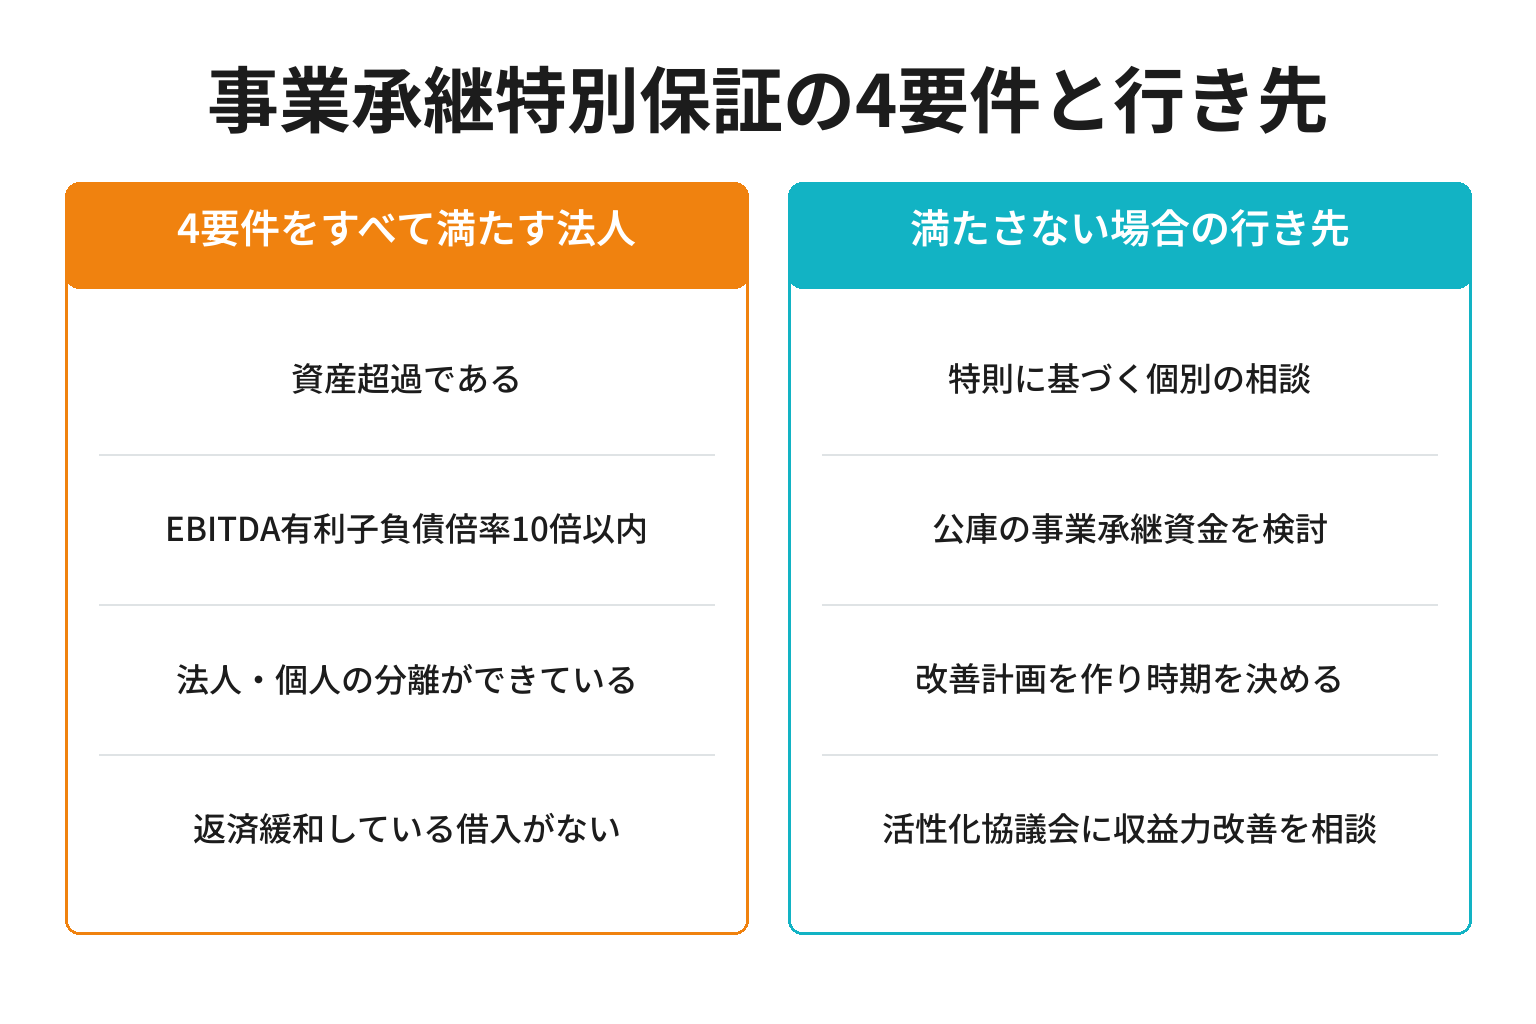
注意点は、宿や水産加工のように設備の大きい業種では、減価償却費を足し忘れると倍率が実態より悪く出ることです。分母は営業利益と減価償却費の合計である点を、必ず確認してください。
ステップ4: 事業承継計画書を紙にする
制度の必要書類には、信用保証協会所定の事業承継計画書が含まれます。千葉県信用保証協会の案内では、事業承継計画書のほか、財務要件等確認書、既往借入金を返済する場合の借換債務等確認書、他の金融機関の借入を返済する場合の他行借換依頼書、料率引下げを受ける場合のガバナンス体制に関するチェックシートが挙げられています。
様式は協会から受け取るとして、中身は自分たちで埋めるしかありません。まず骨子を作ります。
あなたは中小企業の事業承継計画づくりを支援するアドバイザーです。以下の材料から、金融機関と信用保証協会に提出する事業承継計画の骨子を作ってください。

【材料】
・業種と規模: (例: 白浜町の民宿・客室8室・年商4,800万円)
・現経営者と後継者: (例: 68歳の父から40歳の長女へ)
・交代予定時期: (例: 2028年4月)
・株式の移転方法と時期: (例: 未定)
・借入残高と返済計画: (例: 4,500万円・毎月48万円返済)
・交代後3年で伸ばしたい柱: (例: 直販予約と平日の連泊プラン)

出力: ①現状→交代→交代後3年の年表 ②交代後3年間の売上・利益・借入残高の見通し(前提を明示) ③財務基盤の強化として書ける具体的な取組み。数字は前提条件を必ず添え、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
もう1本、後継者と条件をそろえるためのメモも作っておきます。承継が止まる原因の多くは、保証と債務の扱いを曖昧にしたまま話を進めることにあります。
あなたは事業承継の当事者間の合意形成を支援するアドバイザーです。以下の材料から、後継者に渡す「引き継ぐ債務と保証の説明メモ」を作ってください。

【材料】
・引き継ぐ借入の総額と本数: (例: 4,500万円・3本)
・現在の保証人: (例: 現社長)
・事業承継特別保証の自己採点結果: (例: 資産超過・倍率7.8倍・代表者貸付金400万円あり)
・金融機関との面談予定: (例: 2026年11月)

出力: ①後継者が引き継ぐ債務の内訳 ②保証について現時点で決まっていること・決まっていないこと ③交代までのやることと担当者・期限の表。決まっていないことを断定せず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、計画を完成させてから後継者に見せようとしないことです。年表と数字の前提を2人で埋める作業そのものが、承継の合意形成になります。
ステップ5: 保証料率の引下げを受けるか決める
事業承継特別保証の料率は、通常なら年0.45%〜1.90%です。ここに、中小企業活性化協議会および事業承継・引継ぎ支援センターの確認が入ると、年0.20%〜1.15%まで下がります。仮に3,000万円を借り換えるとして、料率が0.5ポイント下がれば単純計算で年15万円の差です。手間をかける価値があるかどうかは、この試算で判断できます。
和歌山県の窓口は2つです。和歌山県事業承継・引継ぎ支援センターは国が設置する公的相談窓口で、所在地は和歌山市七番丁26-1 モンティグレ ダイワロイネットホテル和歌山3階、電話は073-499-5221、受付は9:00〜17:30(土日祝を除く)、相談は無料です。親族内承継・従業員承継・第三者承継(M&A)・後継者人材バンク・事業承継計画策定に対応しています。もう1つの和歌山県中小企業活性化協議会は和歌山市十番丁19 Wajima十番丁ビル3階、電話073-402-7788、受付は9:00〜17:30(土日祝除く)です(いずれも2026年9月15日参照)。
あなたは中小企業の資金調達に詳しい中立のアドバイザーです。以下の材料から、事業承継特別保証の保証料率引下げの確認を受けるべきかを整理してください。

【材料】
・借換えを予定する金額: (例: 3,000万円)
・想定する保証期間: (例: 分割返済10年)
・通常料率と引下げ後料率の想定: (例: 年1.15%と年0.70%)
・交代予定時期までの残り月数: (例: 18か月)
・社内で書類を作れる人数: (例: 経営者と後継者の2人)

出力: ①料率差による支払保証料の概算比較 ②確認を受ける場合に必要になりそうな準備と期間 ③確認を受けない場合の代替案。料率は仮の数値であり実際の適用は信用保証協会が決定する旨を明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、確認の担当が変わっていることです。かつて事業承継・引継ぎ支援センターに置かれていた経営者保証コーディネーターの業務は2023年3月末で廃止され、現在は中小企業活性化協議会が収益力改善支援の一環として確認を行う形に変わりました。古い解説記事が今も検索結果に残っているため、依頼先は必ず窓口で確かめてください。
ステップ6: 与信取引のある金融機関へ申し込む
書類がそろったら、取引のある金融機関へ持ち込みます。ここで大事なのは、こちらから制度名を出すことです。「事業承継特別保証での借換えを検討している」と伝えれば、話が要件の確認から始まります。制度名を出さずに「保証を外したい」とだけ言うと、一般的な相談として扱われ、判断に必要な書類の話まで進みません。
あなたは中小企業と金融機関の面談準備を支援するアドバイザーです。以下の材料から、事業承継特別保証の申込みに向けた面談の質問リストを作ってください。

【材料】
・取引金融機関と借入残高: (例: A銀行4,000万円・うち保証協会付2,400万円)
・自己採点の結果: (例: 資産超過・倍率7.8倍・リスケなし・代表者貸付金400万円)
・交代予定時期: (例: 2028年4月)
・こちらの希望: (例: 経営者保証付き4,000万円をすべて無保証に借り換えたい)

出力: ①面談で聞くべき質問を優先順に10個(「借換えの対象になる借入はどれか」「料率引下げの確認をどの順番で進めるか」を必ず含める) ②こちらから先に提示すべき資料の一覧 ③面談後に記録しておくべき事項。回答を勝手に作らず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
面談で聞いた内容は、日付・担当者・回答をメモに残してください。担当者が異動しても、会社側に記録があれば話を一から始めずに済みます。借換えで金利や返済期間がどう変わるかも、同じ場で試算してもらうと比較しやすくなります。
ステップ7: 交代後の登記・報告と、次の資金計画をつなぐ
最後は交代後です。代表者交代は法務局での役員変更登記を伴います。管轄と手続きの流れは田辺の法務局でできること|商業登記の管轄と手続き7ステップ【2026年9月】にまとめています。登記が済んだら、登記事項証明書とあわせて金融機関へ報告するのが基本の段取りです。
そして、借換えは終わりではなく起点です。無保証の状態を保つには、決算書や試算表を定期的に出し続ける必要があります。承継後に新しい設備投資や運転資金が必要になる場合の選び方は、和歌山の創業融資|県・公庫・市町村の3層と相談7ステップ【2026年9月】で整理した県・公庫・市町村の3層の考え方がそのまま使えます。
あなたは中小企業の金融機関対応を支援するアドバイザーです。以下の材料から、代表者交代の報告文と、交代後1年間の情報開示カレンダーを作ってください。

【材料】
・交代日と新旧代表者: (例: 2028年4月1日・父から長女へ)
・株式の移転状況: (例: 発行済株式の70%を後継者へ移転済み)
・借換えの実行状況: (例: 4,000万円を無保証で借換え済み)
・決算月と試算表の作成頻度: (例: 5月決算・試算表は毎月)
・交代後1年で予定している投資: (例: 客室の空調更新300万円)

出力: ①金融機関宛の報告文(300字程度) ②交代後1年間に提出する書類と時期の一覧表 ③次の資金相談に持参する資料のチェックリスト。決まっていない事項は断定せず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、報告と依頼を混ぜないことです。まず事実(交代・株式移転・体制)を伝え、そのうえで必要な相談を切り出す。順序を分けたほうが、金融機関の社内で扱いやすい材料になります。
南紀の業種別|引継ぎでつまずく点と最初の窓口
同じ事業承継でも、業種によって最初に詰まる場所が違います。自社に近い行から着手してください。
| 業種・承継の型 | つまずきやすい点 | 承継前に整えること |
|---|---|---|
| 宿・飲食(法人) | 建物や車が会社名義と個人名義で混在し、分離要件で止まる | 名義と賃貸借契約の整理、代表者貸付金の解消計画 |
| 水産・一次産業 | 個人事業のままで制度の対象外、設備の借入だけが残る | 法人化の要否判断、公庫の事業承継資金との比較 |
| 第三者承継(M&A) | 保証解除の時期を口約束にして、引渡し後に揉める | 契約書への明記と、金融機関の事前同意の確認 |
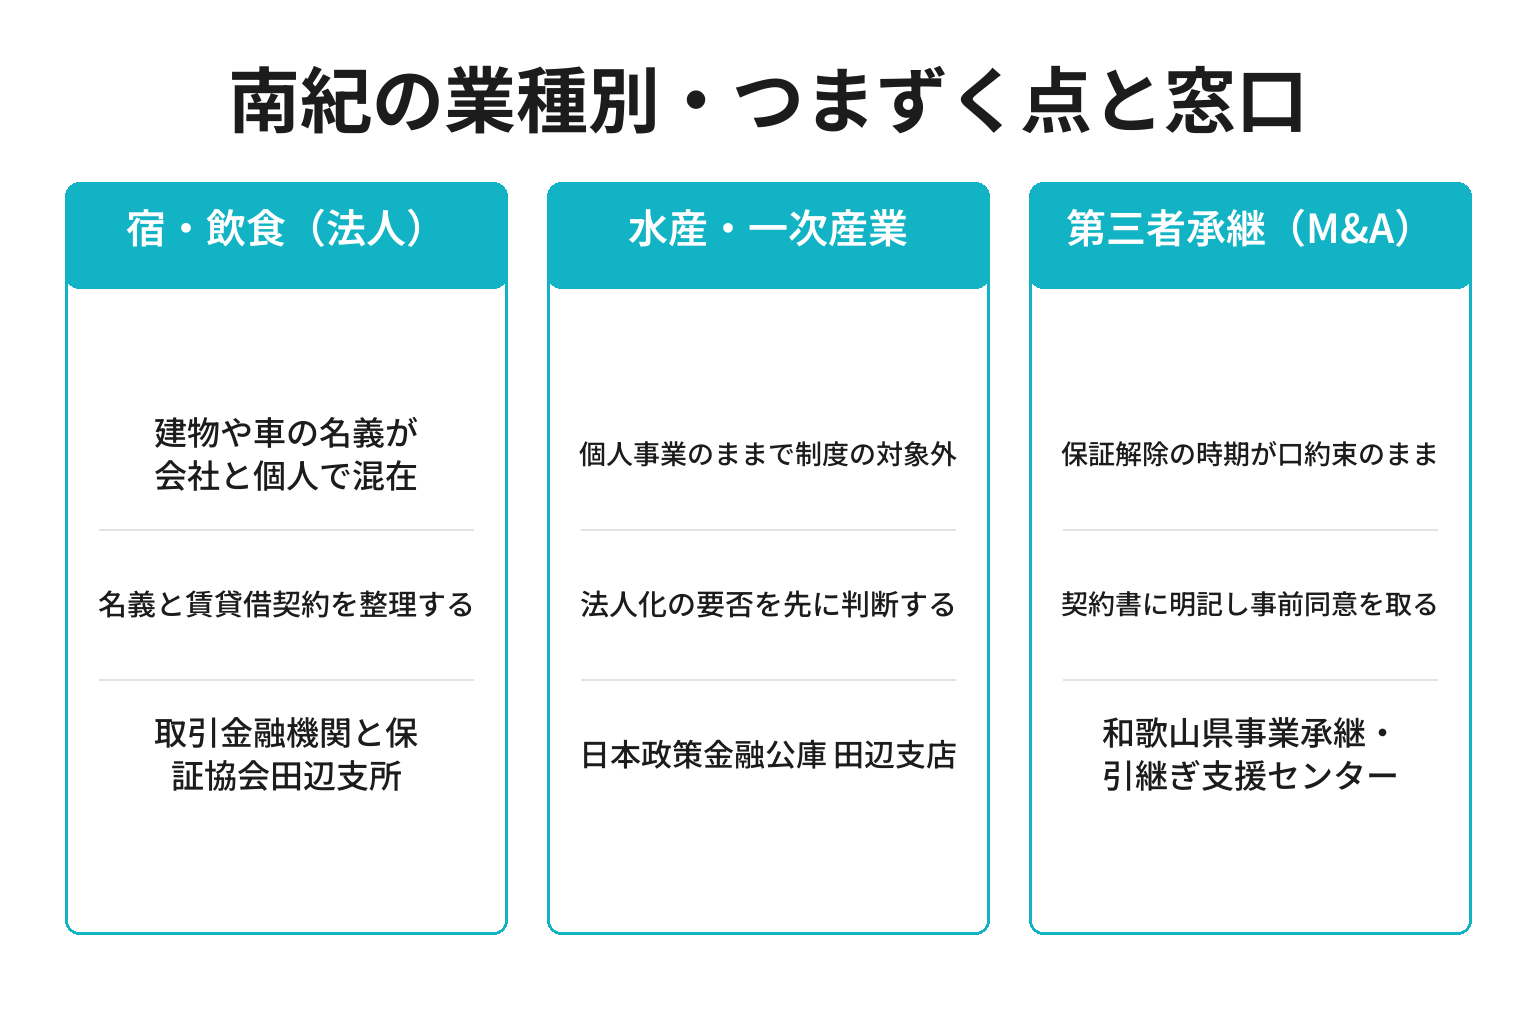
宿と飲食で多いのが、建物・車・駐車場の名義が会社と個人で入り組んでいるケースです。長く続いた家業ほど当たり前になっていますが、4要件のうち「法人・個人の分離」に直接響きます。すぐに解消できなくても、賃貸借契約を結び直す、返済計画を紙にするといった「整理中である」ことを書面にできれば、話は前に進みます。
水産関連では、個人事業のまま設備投資を続けてきた事業者が少なくありません。この場合は事業承継特別保証の対象外なので、法人化の要否から検討することになります。法人化しない道を選ぶなら、公庫の事業承継・集約・活性化支援資金が受け皿になります。
【要注意】制度が使えない4つの失敗パターン
要件に届いていても、次の4つのどれかに当てはまると申込みまで進みません。順に確認してください。
失敗1: 個人事業のまま制度を使うつもりでいる
❌ よくある間違い: 屋号で長年営業してきた宿や漁業の経営を、そのまま子どもに渡す前提で、事業承継特別保証の準備を始めてしまう。
⭕ 正しいアプローチ: 制度の対象が法人であることを最初に確認し、法人化するか、公庫の融資制度で組み立てるかを先に決める。
なぜ重要か: 個人事業の承継では借入契約が自動的に引き継がれるわけではなく、後継者が借り直す形になるのが一般的だからです。制度の可否より先に、事業の器をどうするかという判断が必要になります。
失敗2: 承継済みの会社が、期間の区切りを見落とす
❌ よくある間違い: 「もう代表は替わったから、そのうち借換えを相談すればいい」と考えて、対象期間を確認しないまま時間を置く。
⭕ 正しいアプローチ: 承継済みの法人に関する要件は「令和2年1月1日から令和7年3月31日までに事業承継を実施し、承継日から3年を経過していないもの」と期間が区切られている点を、申込前に協会へ確認する。
なぜ重要か: 制度の要件は改正されることがあり、実際にEBITDA有利子負債倍率は令和6年9月2日付で15倍以内から10倍以内へと厳しくなりました。期間や数値の要件は、ウェブ検索で見た解説ではなく、申込時点の要項で確かめる必要があります。
失敗3: 借り換えられない借入を、計画に入れてしまう
❌ よくある間違い: 保証人を付けていない借入や、取引のない金融機関の借入まで含めて、借換総額を組み立てる。
⭕ 正しいアプローチ: 借換えの対象は経営者保証を提供している借入であり、申込先は与信取引のある金融機関に限られる、という2つの制約を先に当てはめる。
なぜ重要か: 総額が変われば、返済月額も要件の判定も変わるからです。白浜への移住準備で地域の事業者と話す中でも、借入の本数と保証の有無をすぐ言える方は多くありません。まず一覧にすることが、そのまま準備になります。
失敗4: 料率引下げの確認を、申込みの直前に思い出す
❌ よくある間違い: 書類をそろえて金融機関に持ち込んだ段階で、保証料率が下がる仕組みがあると知り、そこから窓口を探し始める。
⭕ 正しいアプローチ: ステップ5の段階で、中小企業活性化協議会と事業承継・引継ぎ支援センターに相談日を取り、確認に必要な準備を聞いておく。
なぜ重要か: 年0.45%〜1.90%と年0.20%〜1.15%の差は、借換額が大きいほど効いてくるからです。しかも確認は面談と書類の往復を伴うため、日程の確保が早いほど選択肢が残ります。
ここまでの内容は、公開されている一次情報だけで進められます。それでも「制度を読み解きながら、承継後の商売の組み立てまで手が回らない」という声はよく聞きます。私たちは白浜(和歌山)への移住準備を進めながら、地域の事業者の集客とデジタル面の伴走支援に取り組んでいます(宮古島・伊豆へも現地訪問で対応)。融資や保証の審査、申請の代行はお受けできませんが、事業承継計画に書く「交代後3年の売上」の中身については、無料ヒアリング(最大60分)でご一緒できます。提案が不要なら30分の情報交換のみでも歓迎です。
申込みが進む準備・進まない準備(チェックリスト)
相談に行く前の現在地の確認に使ってください。当てはまるものにチェックを入れます。
- □ 法人であること、または法人化の要否を判断済みである
- □ 代表者交代の予定時期を年月で仮決めしている
- □ どの借入に誰の保証が付いているか、一覧で言える
- □ 申込先になり得る「与信取引のある金融機関」を特定している
- □ 直近3期が資産超過である(または解消時期を示せる)
- □ EBITDA有利子負債倍率を自分で計算した
- □ 事業承継計画の骨子(交代時期・株式移転・交代後3年の数字)が紙にある
- □ 保証料率引下げの確認を受けるかどうかを決めている
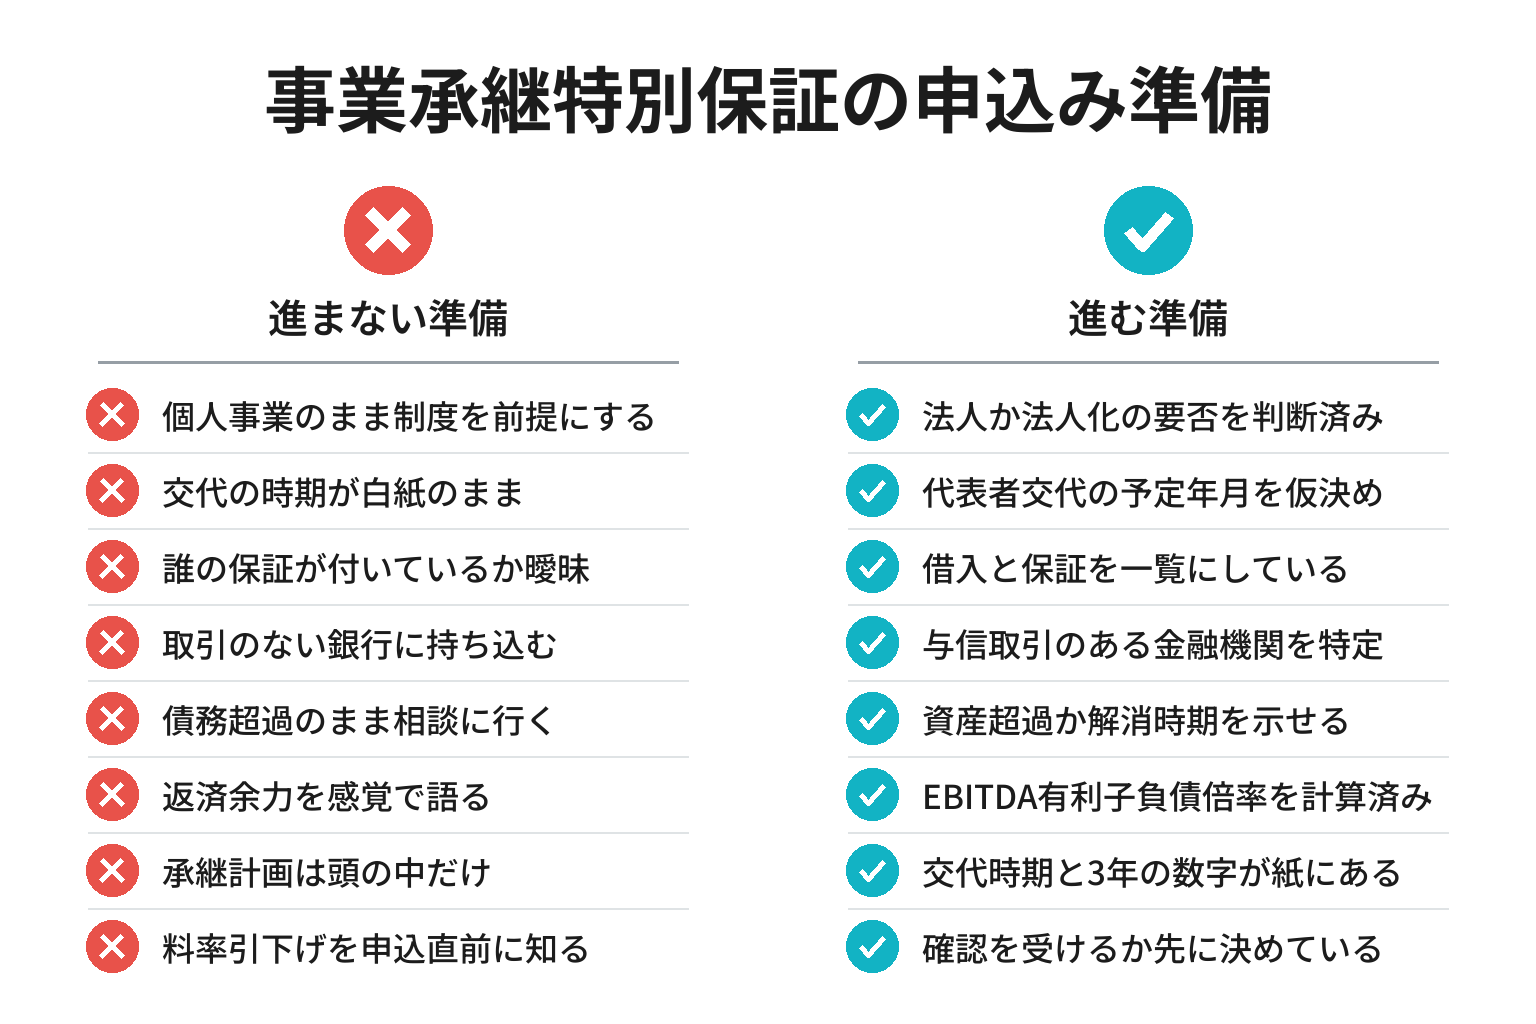
特に見落とされやすいのが、4番目の「申込先の特定」です。チェックが3つ未満でも心配はいりません。この記事の7ステップは、上から順に進めればチェックが1つずつ埋まる構成になっています。
相談は年2万者超、不在率は50.1%|制度を知る側に回る
「うちの規模で、制度の名前を出して相談していいものだろうか」と感じるかもしれません。データを見ると、相談する側はすでに珍しくありません。
まず相談の量です。独立行政法人中小企業基盤整備機構が2025年5月30日に公表した令和6年度 事業承継・引継ぎ支援センターの実績によると、全国のセンターへの相談者数は23,000者を超え、うち第三者承継(M&A)の相談者数は16,045者でした。第三者承継の成約件数は2,132件で過去最高を更新し、後継者人材バンクの成約件数も106件と過去最高、新規登録者(創業希望者)は1,551者です。無料の公的窓口が、年間2万者以上に使われているということです。
次に、承継そのものの状況です。帝国データバンクの全国「後継者不在率」動向調査(2025年)(2025年11月21日発表・約27万社・2023年10月〜2025年10月)では、全国の後継者不在率は50.1%で前年から2.0ポイント低下しました。改善は7年連続です。ただし規模別に見ると、大企業24.9%、中小企業51.2%に対し、小規模企業は57.3%と最も高くなっています。業種別では建設業が57.3%で最も高く、最も低い製造業は42.4%でした。近畿2府4県では、近畿地区・「後継者不在率」動向調査(2025年)(2025年12月8日発表・48,914社)で46.5%となっています。
南紀の基幹産業のひとつである漁業も同じ流れの中にあります。水産庁の令和6年度 水産白書(漁業の就業者をめぐる動向)によると、2023年の漁業就業者数は121,389人で前年から1.4%減少しました。一方、新規漁業就業者数は1,733人と前年度の1,691人から2.5%増えています。担い手はゼロではなく、入ってくる人はいる。問題は、入ってきた人に何を渡すかです。
小規模企業の6割近くが後継者未定で、相談窓口は年2万者以上に使われていて、無保証で引き継ぐための保証制度は2020年から動いている。この3つを並べると、制度を知って準備した会社から順に、渡せる状態になっていくことが分かります。
よくある質問
Q. 事業承継特別保証とはどんな制度ですか?
事業承継の段階にある中小企業について、要件を満たす場合に経営者保証を不要とする信用保証制度です。2020年4月から取り扱われており、経営者保証の付いた既存の借入を借り換えて無保証にできる点が特徴です。保証限度額は2億8,000万円(組合等は4億8,000万円)、連帯保証人は不要とされています。
Q. 個人事業主でも事業承継特別保証は使えますか?
対象は法人です。個人事業のままでは使えません。承継に合わせて法人化するか、日本政策金融公庫の事業承継・集約・活性化支援資金など別の制度を検討することになります。公庫の国民生活事業では、この資金の融資限度額が別枠7,200万円、返済期間は設備資金20年以内・運転資金10年以内(いずれも据置期間5年以内)と案内されています。
Q. すでに代表を交代しました。今からでも間に合いますか?
承継済みの法人については「令和2年1月1日から令和7年3月31日までに事業承継を実施し、承継日から3年を経過していないもの」という期間の要件が公表されています。ご自身の交代時期がこの範囲に入るかどうかは、申込時点の要項で確認が必要です。範囲外でも、経営者保証に関するガイドラインに基づく個別の相談は別途できますので、まずは取引金融機関と信用保証協会に事実を伝えてください。
Q. 保証料率はどれくらい下がりますか?
通常は年0.45%〜1.90%ですが、中小企業活性化協議会および事業承継・引継ぎ支援センターの確認を受けた場合は年0.20%〜1.15%になります。借換額が大きいほど差が効くので、ステップ5のプロンプトで支払保証料の概算を比較してから、確認を受けるかどうかを決めてください。
Q. 経営者保証ガイドラインの特則との違いは何ですか?
特則は金融機関の行動を定めた自主的なルールで、事業承継特別保証は信用保証協会の保証制度です。特則に基づく交渉で保証を外す道と、制度を使って無保証の借入に借り換える道は、併存します。どちらか一方を選ぶというより、自社の要件充足度に応じて使い分けるものと考えてください。
Q. 債務超過でも申し込めますか?
4要件の1つが資産超過なので、この制度は使えません。ただし保証を外す方法が制度だけとは限らないため、改善計画を持って取引金融機関に相談し、どの水準を目指すかを共有してください。中小企業活性化協議会は収益力改善の相談にも対応しています。
Q. 日本政策金融公庫の借入も借り換えられますか?
事業承継特別保証の申込先は与信取引のある金融機関に限られ、公庫の借入は信用保証協会の保証対象ではありません。公庫の借入については、公庫の窓口で事業承継向けの制度を相談するのが筋です。南紀の場合の取扱業務と持参書類は日本政策金融公庫 田辺支店の使い方|取扱業務と相談前の準備7ステップ【2026年9月】にまとめています。
Q. 相談相手がいません。どこから始めればよいですか?
和歌山県事業承継・引継ぎ支援センター(073-499-5221・相談無料)が入口です。制度の細目は和歌山県信用保証協会の田辺支所(0739-22-4666)で確認できます。地元の商工会議所も経営相談から専門家紹介までの窓口になり、田辺市の場合の会費や手続きは田辺商工会議所の入会と会費|年会費9,000円からの内訳と手続き7ステップ【2026年9月】にまとめました。どこへ行くにも、直近3期の決算書と借入一覧を持参すると、初回で話が進みます。
まとめ:今日から始める3つのアクション
- 今日やること: 代表者交代の予定年月を仮決めし、保証書と返済予定表を集めて借入の一覧を作る
- 今週中にやること: 決算書で資産超過を確認し、EBITDA有利子負債倍率を計算して4要件を自己採点する
- 今月中にやること: 和歌山県事業承継・引継ぎ支援センターに相談日を取り、料率引下げの確認に必要な準備を聞く
7つすべてを一度にやる必要はありません。ただし、制度には期間の要件があり、料率引下げの確認には日程がかかります。交代予定日が決まっているなら、そこから逆算して1年前には動き始めてください。
次回予告: 承継の前段で必ず出てくる「株式をどう渡すか」について、南紀の家業型の会社を想定した手順を準備しています。
参考・出典
- 全国信用保証協会連合会「事業承継をお考えの方」(事業承継特別保証の位置づけ・借換えによる経営者保証の解除・限度額2億8,000万円)(参照日: 2026-09-15)
- 千葉県信用保証協会「事業承継特別保証制度」(資格要件・借換資金の範囲・必要書類・申込金融機関は与信取引のある金融機関に限る旨)(参照日: 2026-09-15)
- 静岡県信用保証協会「事業承継特別保証」(対象期間・保証限度額・保証期間・保証料率年0.45%〜1.90%/確認を受けた場合年0.20%〜1.15%)(参照日: 2026-09-15)
- 和歌山県信用保証協会「事業承継|主な保証制度」(和歌山県内の取扱い・本所073-423-2255/田辺支所0739-22-4666)(参照日: 2026-09-15)
- 東京信用保証協会「事業承継特別保証制度等の一部改正について」(EBITDA有利子負債倍率の算式と15倍以内から10倍以内への改正、令和6年9月2日付)(参照日: 2026-09-15)
- 日本政策金融公庫「事業承継・集約・活性化支援資金」(国民生活事業)(別枠7,200万円・設備資金20年以内/運転資金10年以内、据置期間5年以内)(参照日: 2026-09-15)
- 和歌山県事業承継・引継ぎ支援センター(和歌山市七番丁26-1 モンティグレ ダイワロイネットホテル和歌山3階・073-499-5221・9:00〜17:30・相談無料)/和歌山県中小企業活性化協議会(和歌山市十番丁19 Wajima十番丁ビル3階・073-402-7788)(参照日: 2026-09-15)
- 独立行政法人中小企業基盤整備機構「令和6年度 事業承継・引継ぎ支援センターの実績について」(2025年5月30日公表。相談者数23,000者超・第三者承継の相談者16,045者・成約2,132件・後継者人材バンク成約106件)(参照日: 2026-09-15)
- 帝国データバンク「全国「後継者不在率」動向調査(2025年)」(2025年11月21日発表・約27万社・2023年10月〜2025年10月。全国50.1%・小規模企業57.3%・建設業57.3%・製造業42.4%)/「近畿地区・「後継者不在率」動向調査(2025年)」(2025年12月8日発表・48,914社・近畿46.5%)(参照日: 2026-09-15)
- 水産庁「令和6年度 水産白書(3)漁業の就業者をめぐる動向」(2023年の漁業就業者数121,389人・前年比1.4%減、新規漁業就業者1,733人)(参照日: 2026-09-15)
あわせて読みたい
- 和歌山の創業融資|県・公庫・市町村の3層と相談7ステップ【2026年9月】: 承継後に新たな借入を起こす場合の、県・公庫・市町村の使い分けを整理しています
- 田辺の法務局でできること|商業登記の管轄と手続き7ステップ【2026年9月】: ステップ7の代表者変更登記について、管轄と必要書類を具体的に解説します
※本記事は制度の一般的な解説です。保証の適用可否は金融機関と信用保証協会の判断によります。株式の移転・税務・登記の判断は、提携先を含む有資格の専門家にご確認ください。株式会社Tipは融資・保証の審査や申請代行を行いません。