結論:貸別荘の稼働率平均を一つの数字で決めることはできません。観光庁が公表する客室稼働率には全体・旅館・リゾートホテル・簡易宿所などの集計がありますが、「貸別荘」だけを一棟販売の棟泊単位で集計した全国共通値ではありません。まず自施設の販売単位を一棟泊へ統一し、「販売済み棟泊÷暦上限棟泊」と「販売済み棟泊÷販売可能棟泊」を併記します。そのうえで自施設の固定費と一棟泊あたり限界利益から損益分岐点を計算します。
この記事でできること 対象読者:一棟貸しの貸別荘、古民家宿、ヴィラ、小規模宿を運営し、平均値の探し方と自施設の採算ラインを整理したい方 完成物:分母定義表、日別在庫台帳、休業理由表、月次OCC表、固定費・変動費表、損益分岐点計算表を14のテンプレートとして持ち帰れます
「貸別荘の平均稼働率は何パーセントなら普通ですか」という質問は、数字より先に分母を確認する必要があります。ある施設は365日を分母にし、別の施設はオーナー利用日、清掃できない日、冬季休業日を除いているかもしれません。一棟を丸ごと販売する施設と、同じ建物の客室を個別に販売する施設でも単位が異なります。そのまま比べると、予約数が同じでも稼働率が変わります。
公開統計は市場の状況を把握する入口です。しかし、公開された平均が自施設の損益分岐点や目標になるわけではありません。建物費、賃料、人件費、清掃外注費、光熱費、予約経路、販売単価が違えば、同じOCCでも残る金額は変わります。本記事では公開情報で直接確認できる事実と、自施設の台帳・帳簿から計算する値を分けます。金額例を作って全国相場のように見せることもしません。
目次
- 1.先に結論|平均探しの前に三つの数字を分ける
- 2.公開統計で貸別荘の全国平均を直接読めるか
- 3.観光庁の客室稼働率と自施設の棟泊OCCを分ける
- 4.OCCの分母|暦上限棟泊と販売可能棟泊を併記する
- 5.休業日・清掃日・自家利用日をどう扱うか
- 6.予約件数・人数・泊数を棟泊へ変換する
- 7.月次OCCの計算とゼロ除算を防ぐ
- 8.月平均・年間平均・曜日別を正しく集計する
- 9.損益分岐点稼働率は自施設の帳簿から計算する
- 10.稼働率だけで値下げを決めない
- 11.そのまま使える実務テンプレート14本
- 12.白浜・熊野古道沿線・田辺・新宮で見るべき運営差
- 13.九十日で数字と現場をつなぐ運用手順
- 14.稼働率分析で起きやすい十の間違い
- 15.よくある質問
- Q. 貸別荘の全国平均稼働率は何パーセントですか?
- Q. 簡易宿所の客室稼働率を貸別荘の目標にできますか?
- Q. 一棟貸しの四つの寝室は四室として数えますか?
- Q. 定休日は稼働率の分母から除いてよいですか?
- Q. 修繕で販売できない日はどう数えますか?
- Q. オーナー利用日は販売可能日から除外できますか?
- Q. キャンセルと無断不泊は販売済み棟泊へ含めますか?
- Q. 日帰り利用は宿泊稼働率へ含めますか?
- Q. 販売可能棟泊がゼロの月のOCCはゼロですか?
- Q. 月次稼働率の単純平均で年間稼働率を出せますか?
- Q. 損益分岐点稼働率はどう計算しますか?
- Q. 予約サイト手数料は変動費へ入れますか?
- Q. 稼働率が高ければ経営は健全ですか?
- Q. KOYAGI運営受託ではどこまで相談できますか?
- 16.まとめ|平均ではなく自施設の分母と費用を確定する
- 参考にした公式一次資料
1.先に結論|平均探しの前に三つの数字を分ける
判断に必要なのは、公開統計、自施設の実績OCC、自施設の損益分岐点OCCの三つです。役割が異なるため、一列のランキングにはしません。
| 数字 | 何から作るか | 使い道 | その数字だけでは分からないこと |
|---|---|---|---|
| 公開統計の客室稼働率 | 観光庁等の調査結果 | 地域・施設タイプ・期間の動向確認 | 自施設の販売単位、費用、販売可能日 |
| 自施設の実績OCC | 予約台帳と在庫台帳 | 実際に売れた棟泊の確認 | 単価、変動費、固定費、資金繰り |
| 自施設の損益分岐点OCC | 帳簿と一棟泊あたり限界利益 | 採算が分かれる販売棟泊の確認 | 将来の予約成立や需要の保証 |
公開統計を見るときは「いつ」「どこ」「どの施設タイプ」「どの調査範囲」「どの分母」をメモします。自施設の数字は「集計期間」「販売単位」「休業日の扱い」「税込・税抜」「予約サイト手数料の扱い」を固定します。損益分岐点は同じ期間の固定費・変動費・売上で作り、設備投資や借入返済を含む資金繰りとは分けて確認します。
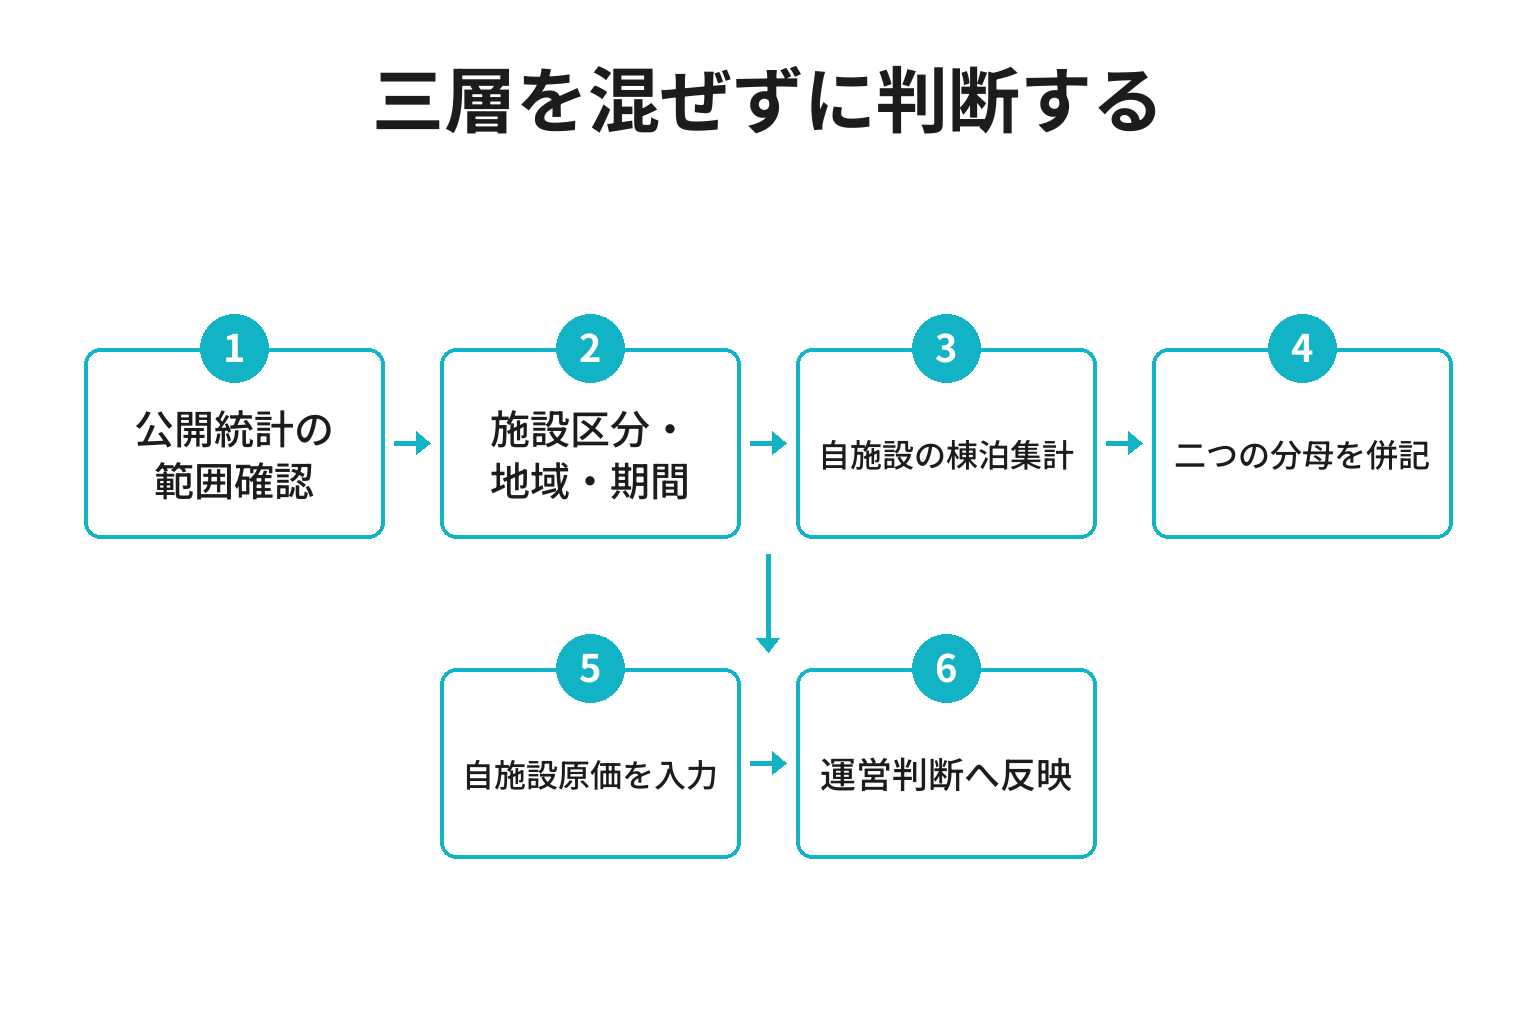
「平均より上だから安心」「平均より下だから値下げ」と即断すると、季節性や休業、人員不足、価格構成を見落とします。平均は質問を作るために使います。自施設の判断は、自施設の分子・分母・単価・費用を同じ期間でつないで行います。
2.公開統計で貸別荘の全国平均を直接読めるか
今回ライブ確認した観光庁の宿泊旅行統計調査は、日本の宿泊旅行の実態を把握する公式統計です。公表資料には全体と、旅館、リゾートホテル、ビジネスホテル、シティホテル、簡易宿所などの施設タイプ別客室稼働率があります。一方、公表見出しの施設タイプに「貸別荘」という独立項目はありません。
貸別荘という呼び方だけでは、旅館業法上の営業許可、住宅宿泊事業の届出、一棟販売か客室販売か、通年営業か季節営業かが分かりません。同じ「ヴィラ」「古民家宿」という名称でも、公式統計上の扱いと自施設の販売単位が同一とは限りません。そのため、簡易宿所の集計値を貸別荘の全国平均と言い換えることは避けます。
観光庁の2025年年間確定値では、客室稼働率は全体61.6%、旅館38.2%、リゾートホテル56.9%、ビジネスホテル75.3%、シティホテル74.1%、簡易宿所29.6%と公表されています。これは公表資料が示す調査集計値です。個別の貸別荘の平均、標準、合格ラインを示す数字ではありません。
さらに観光庁は、2026年1月分から調査の層化基準を従業者数から客室数へ変更したと案内しています。2026年の前年同月差には見直しの影響が含まれる可能性があるため、数値だけを横につないで需要変化と断定しません。速報値と確定値も分け、参照日を残します。
e-Statでは宿泊旅行統計調査の集計表を探せます。所在地、施設タイプ、期間など、表の切り口を確認して使います。和歌山県の観光客動態ページには年次報告等がありますが、地域の宿泊客数や観光動向と、一施設の販売可能棟泊に対するOCCは別の数字です。白浜町全体の宿泊客が増えたとしても、自施設の清掃人員が足りず売止めが多ければ、販売可能日と予約の関係は別途確認が必要です。
公開統計から読み取れるのは、定義された調査範囲での集計結果です。自施設へ使うときは「同じ区分に近いか」「同じ地域・季節か」「速報か確定か」「回収・推計等の注記は何か」を確認します。比較できない条件があれば、無理に平均との差を計算せず、参考欄へ注記します。
3.観光庁の客室稼働率と自施設の棟泊OCCを分ける
観光庁の用語解説では、客室稼働率を利用客室数÷総客室数で算出し、総客室数は客室数×各月の日数としています。2026年9月の客室数1〜19室向け調査票では、利用客室数を各日の宿泊者が利用した客室数の月間合計として記入し、宿泊を伴わない利用は含めないと説明しています。
一棟貸しの内部管理では、販売商品が一棟単位なら「一棟を一泊販売=一棟泊」とすると予約台帳と売上を結びやすくなります。四つの寝室があっても、一棟を一組へまとめて販売するなら、内部OCCの分子を四室泊にはしません。反対に、建物内の客室を別々の組へ販売する宿なら、客室単位の管理が必要です。
| 事例 | 内部管理の販売単位 | 一泊成立時の分子 | 注意点 |
|---|---|---|---|
| 一棟を一組へ販売 | 一棟泊 | 1 | 寝室数や宿泊人数を棟泊にしない |
| 二棟を別商品として販売 | 棟泊 | 売れた棟数 | 二棟セット販売も内訳を残す |
| 客室を個別販売 | 室泊 | 売れた客室数 | 一棟貸しの計算表と混ぜない |
| 一棟の昼利用 | 日帰り利用 | 宿泊棟泊は0 | 日帰り売上と利用時間を別集計 |
公式調査への回答では、自施設の許可・届出区分と調査票の定義に従います。内部の一棟泊KPIを公式の利用客室数へ自動変換するものではありません。不明な場合は調査実施者や担当行政窓口へ確認してください。
KOYAGI運営受託の初回相談では、呼び方だけで判断せず、販売ページ、許可・届出書類、客室・棟の構成、予約台帳、休業記録を並べて販売単位を確認します。稼働率を上げる施策の前に、現場と月次表で同じ一泊を数えられる状態を作ります。
4.OCCの分母|暦上限棟泊と販売可能棟泊を併記する
貸別荘の分母は、一つに隠さず二つ出すと実態が見えます。第一は暦上限棟泊、第二は販売可能棟泊です。本記事では自施設の内部管理用に、次の名称を使います。
暦上限棟泊 = 運営対象棟数 × 対象期間の暦日数
販売可能棟泊 = 暦上限棟泊 − 事前基準に沿った販売不能棟泊
暦日OCC = 販売済み棟泊 ÷ 暦上限棟泊 × 100
販売可能OCC = 販売済み棟泊 ÷ 販売可能棟泊 × 100
休業率 = 販売不能棟泊 ÷ 暦上限棟泊 × 100
※そのままコピーして使えます
この二つは目的が違います。暦日OCCは、保有・運営している棟を暦全体でどれだけ宿泊利用へつなげたかを見ます。販売可能OCCは、実際に販売できた在庫に対してどれだけ売れたかを見ます。休業率を併記すると、販売可能OCCだけが高くなり、実際には売止め日が増えている状態を発見できます。
たとえば、需要が弱い日に予約サイトを閉じ、その日をすべて分母から除けば、販売可能OCCは上がります。しかし、建物を活用できなかった事実は消えません。「修繕で物理的に受け入れ不可」と「予約が入りそうにないため販売停止」を同じ休業コードにしないことが重要です。
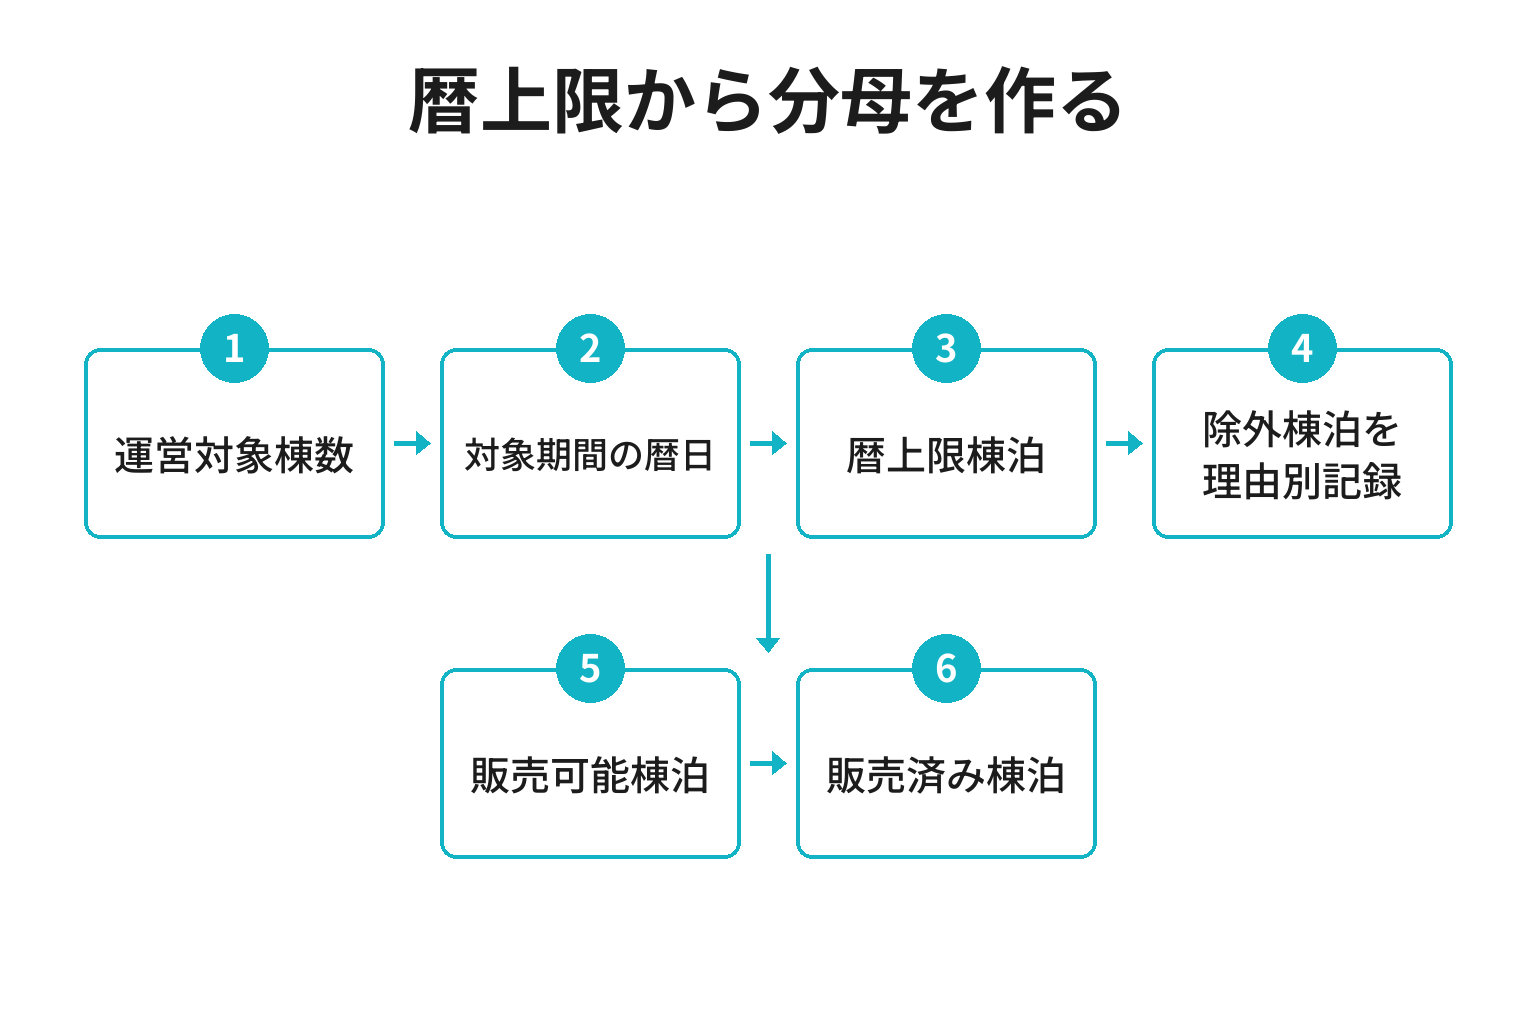
分母を変えるときは過去データを黙って上書きしません。定義変更日、変更理由、旧定義、新定義、影響する期間を記録します。前年同月比較が必要なら、新旧両方で再計算できる元台帳を残します。
5.休業日・清掃日・自家利用日をどう扱うか
販売不能棟泊は理由別に分けます。「休業」という一語だけでは、需要、人員、建物のどこに課題があるか判断できません。
| コード例 | 状態 | 暦日OCCの分母 | 販売可能OCCの分母 | 記録する証拠 |
|---|---|---|---|---|
| MNT | 修繕・設備故障 | 残す | 基準に合えば除外 | 対象棟、開始・終了、作業記録 |
| CLN | 清掃人員不足 | 残す | 実際に受付不可なら除外 | シフト、売止め日時、復旧日 |
| OWN | オーナー利用 | 残す | 内部管理では除外可 | 対象日、利用区分 |
| SEA | 事前に決めた季節休業 | 残す | 除外 | 営業カレンダー、告知日 |
| STOP | 需要判断による売止め | 残す | 原則は別枠で監視 | 判断者、理由、販売再開条件 |
| BOOK | 有料宿泊成立 | 販売済みに1 | 販売済みに1 | 予約番号、宿泊日、販売経路 |
清掃のためチェックアウト日から次のチェックインまで一日空ける場合、その日を販売しない運用ならCLNとして記録します。ただし毎月のように発生するなら、単発の例外ではなく商品の販売制約です。最低宿泊日数、清掃体制、チェックイン曜日を見直す材料にします。
台風、道路通行止め、停電などで営業を止めた日は、発生日と判断根拠を残します。白浜、田辺、熊野古道沿線、新宮など広い移動範囲では、施設自体が利用可能でも主要アクセスが途絶える場合があります。予約取消と施設休業を分け、宿泊実績、取消料、返金、振替を同じ列へ押し込まないようにします。
長期改修で運営対象から外した棟は、管理期間を明示したうえで、運営対象棟数そのものを変更する方法があります。月の途中なら日別台帳で棟ごとに状態を記録します。「今月は一棟として計算、翌月はゼロ棟」という粗い処理では、改修開始前の販売可能日まで消えてしまいます。
6.予約件数・人数・泊数を棟泊へ変換する
予約件数はOCCの分子ではありません。一件の予約が一泊か五泊かで棟泊が変わります。宿泊人数も別指標です。二名でも八名でも、一棟を一泊販売したなら一棟泊です。
販売済み棟泊 = 予約ごとの販売棟数 × 実際の宿泊数の合計
一棟一泊の予約 = 1棟泊
一棟三連泊の予約 = 3棟泊
二棟二連泊の予約 = 4棟泊
問い合わせのみ = 0棟泊
※そのままコピーして使えます
予約台帳には、予約番号、販売経路、予約日、宿泊開始日、宿泊終了日、棟数、人数、確定状態を分けます。チェックイン日とチェックアウト日の差が泊数です。チェックアウト日をもう一泊として足さないようにします。
取消は確定予約から外れた時点と理由を記録し、実績OCCの販売済み棟泊には入れません。無断不泊も宿泊実績とは別列です。取消料や無断不泊に関する入金は、宿泊した棟泊と同じ扱いにせず会計上の区分を確認します。取消条件自体の整備は宿泊施設のキャンセルポリシーの作り方を参照してください。
将来日の予約状況を見る場合は「予約残OCC」を別に作ります。基準日時点で確定している将来の棟泊を、将来の販売可能棟泊で割ります。宿泊後の実績OCCと混ぜず、基準日を必ず保存します。三十日前、七日前、前日で予約残を並べると、直前予約の多さを見られます。
7.月次OCCの計算とゼロ除算を防ぐ
一棟の貸別荘を一か月集計するときも、日別台帳を先に作ります。月末に予約件数だけを数えると、連泊と一泊、休業と空室が混ざります。
| 日付 | 棟状態 | 販売可能 | 宿泊実績 | 予約番号 | 除外コード | 備考 |
|---|---|---|---|---|---|---|
| [日付] | 販売・休業・利用 | 0または1 | 0または1 | [番号] | [コード] | [事実] |
月末は、宿泊実績列の合計が販売済み棟泊、販売可能列の合計が販売可能棟泊です。対象月の暦日数が暦上限棟泊になります。二棟なら棟ごとに一行を作るか、日付ごとに棟A・棟Bを分けます。
販売可能棟泊が0なら、販売可能OCCは0%ではなく算出対象外です。0で割ることはできません。全休業月として、暦上限棟泊、休業棟泊、休業理由を報告します。販売可能棟泊があるのに販売済みが0なら、販売可能OCCは0%です。この二つを区別します。
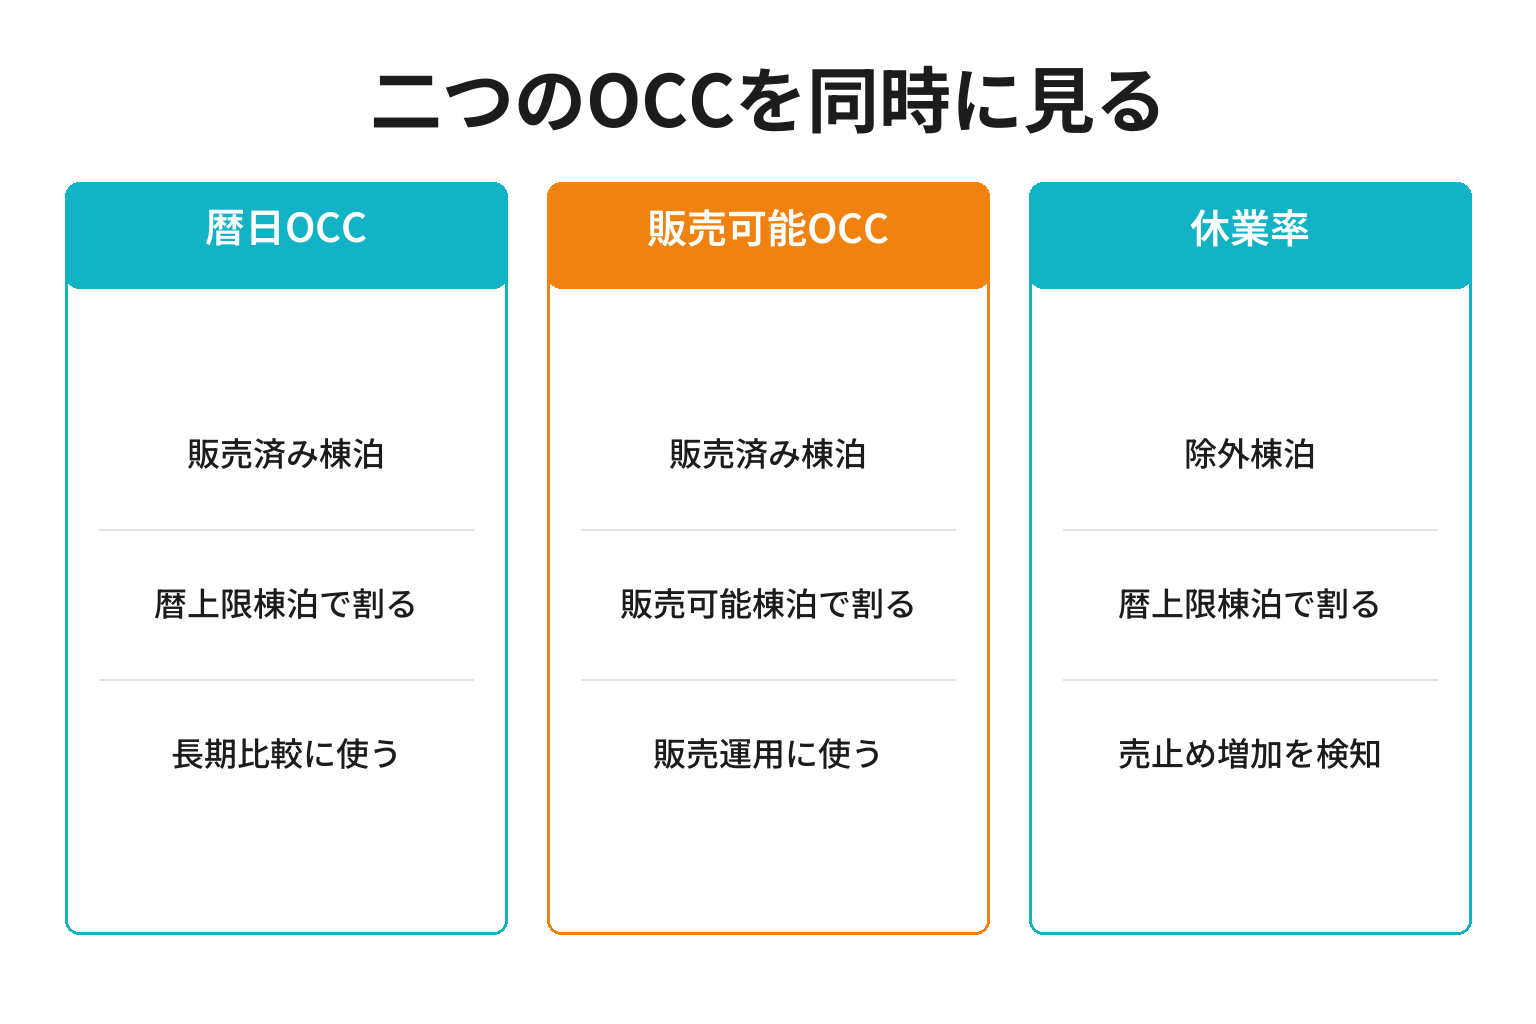
小数の丸めは表示時に行い、計算途中では保持します。月次表で小数第一位まで表示するなら、そのルールをすべての月に適用します。販売済み棟泊と分母の整数も併記すれば、四捨五入による見かけの差を確認できます。
8.月平均・年間平均・曜日別を正しく集計する
月次OCCを十二個足して12で割っても、年間OCCにならない場合があります。月の日数や休業棟泊が違うからです。年間値は、年間の分子合計を年間の同じ定義の分母合計で割ります。
年間暦日OCC = 年間販売済み棟泊合計 ÷ 年間暦上限棟泊合計
年間販売可能OCC = 年間販売済み棟泊合計 ÷ 年間販売可能棟泊合計
誤りやすい方法 = 月次OCCの単純合計 ÷ 12
※そのままコピーして使えます
複数棟も同じです。棟Aと棟BのOCCを単純平均せず、販売済み棟泊を合計し、分母も合計して割ります。棟Aが通年、棟Bが半年だけ運営対象なら、単純平均は各棟の分母差を無視します。
平均値を見るより、まず曜日別・月別・予約リードタイム別に分けると運営判断につながります。金曜、土曜、祝前日だけ高く平日が低いのか、夏季に集中するのか、熊野古道の歩行客が天候で直前に動くのかで対策が異なります。ただし少数の予約で割合が大きく動くため、必ず「何棟泊中の何棟泊か」を添えます。
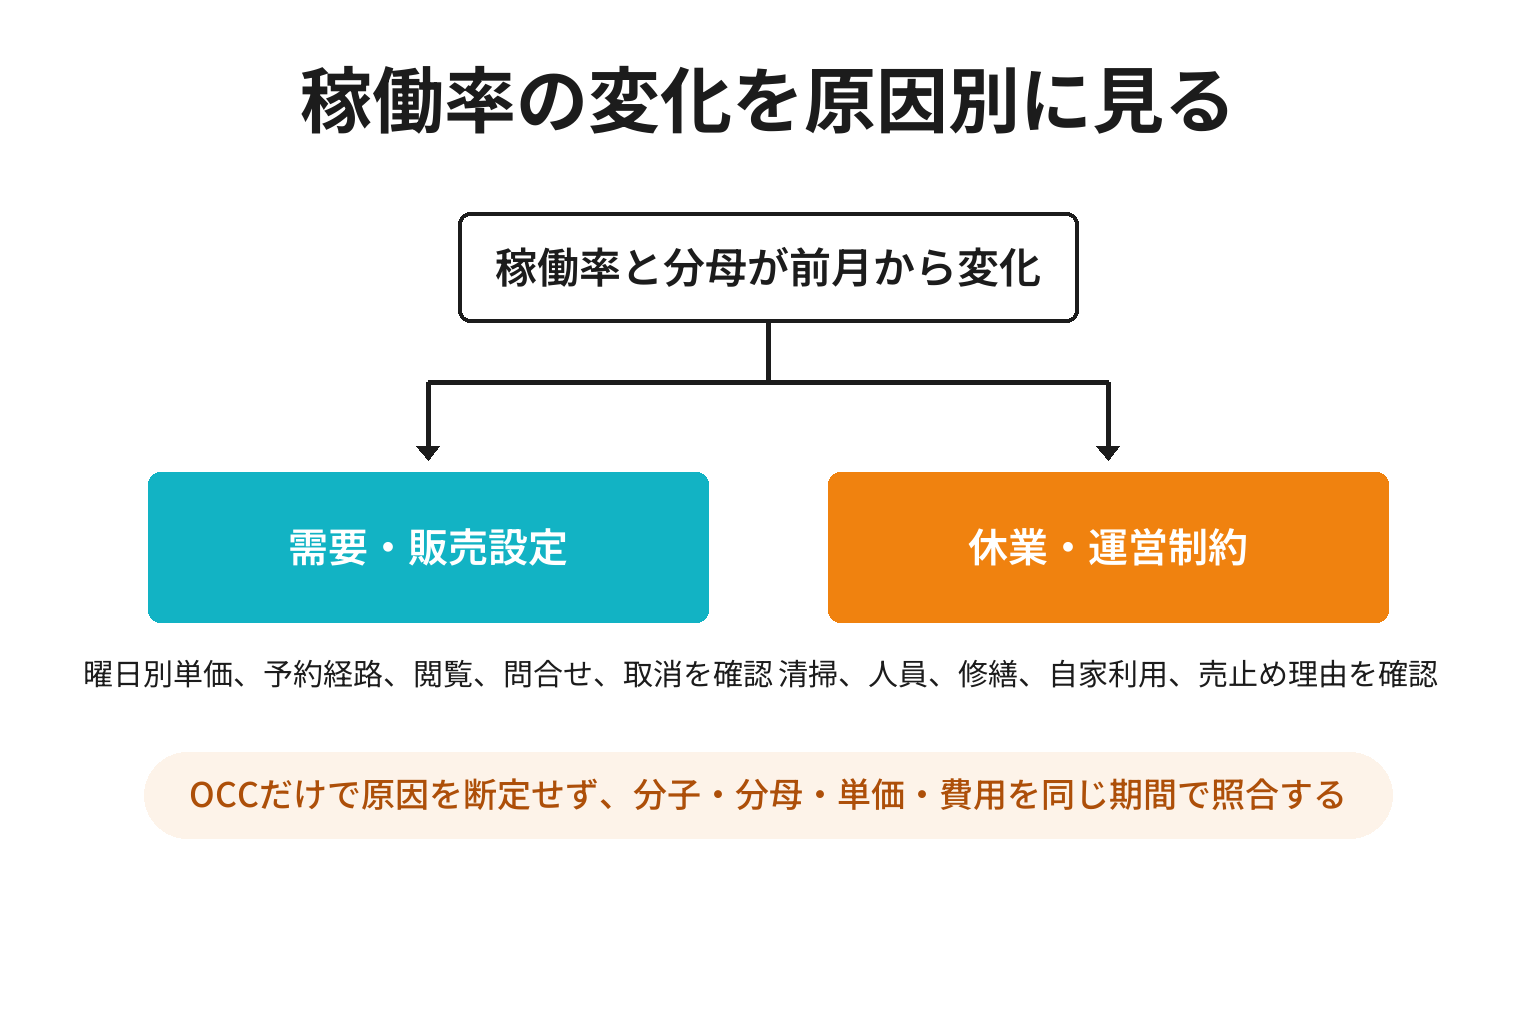
前年同月比較は、運営対象棟数と休業基準が同じかを確認します。販売経路を増やした、改修で定員が変わった、最低宿泊日数を変えた場合は注記します。数字の増減だけから原因を断定せず、予約台帳、料金履歴、閲覧・問合せ、取消、休業記録を照合します。
9.損益分岐点稼働率は自施設の帳簿から計算する
損益分岐点は、売上と費用が一致する水準です。中小企業庁の資料は、損益計算を固定費と変動費へ分ける直接原価方式の考え方を示しています。本記事ではその考え方を貸別荘の一棟泊へ置き換えます。全国共通の金額や割合は置きません。
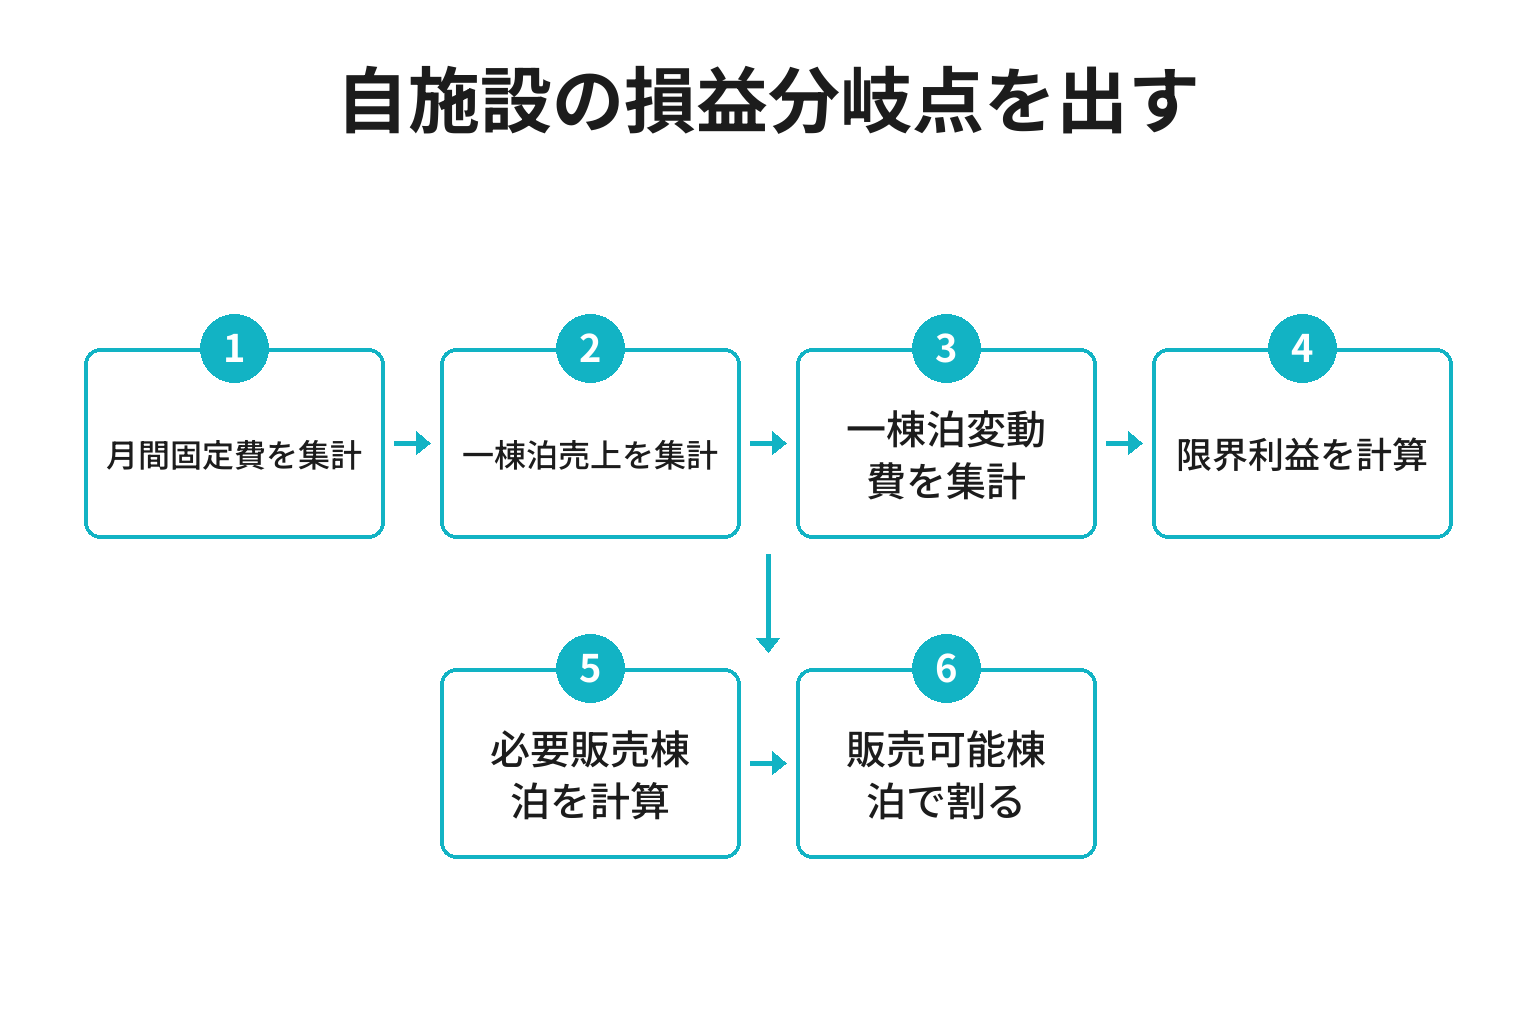
まず対象期間を一か月にそろえます。固定費Fは、販売棟泊が増減しても対象月に発生する費用を自施設の帳簿から集計します。一棟泊あたり売上Pは、宿泊部分の売上を販売済み棟泊で割ります。一棟泊あたり変動費Vは、清掃、リネン、消耗品、決済・販売手数料など、販売に伴い増える費用を同じ棟泊単位へそろえます。
一棟泊あたり限界利益 M = 一棟泊あたり売上 P − 一棟泊あたり変動費 V
必要販売棟泊 N = 月間固定費 F ÷ 一棟泊あたり限界利益 M
損益分岐点OCC = 必要販売棟泊 N ÷ 月間販売可能棟泊 A × 100
※そのままコピーして使えます
必要販売棟泊に端数が出た場合、実務上は次の一棟泊へ切り上げて確認します。ただし、式の表示値と実務上必要な整数を分けます。限界利益が0以下なら、この式で販売棟泊を増やして固定費を回収する構造になっていません。単価、販売手数料、清掃原価、連泊構成、商品内容を先に見直します。
このOCCは会計上の利益が分かれる簡易計算です。借入元本返済、設備更新、税金、オーナー報酬、運転資金など、損益計算と資金繰りで扱いが異なる項目があります。何を固定費へ含めるか、減価償却をどう扱うか、税込・税抜をどうそろえるかは、自施設の帳簿と目的に合わせて税理士等へ確認してください。
一棟泊あたり売上は、単純な掲載価格ではありません。割引、連泊、人数追加、清掃料金、食事、体験、税、返金、販売手数料の扱いを決めます。宿泊以外を含む総売上を分子へ入れるなら、費用側も同じ範囲にそろえます。月によって控除前と控除後を入れ替えないことが大切です。
10.稼働率だけで値下げを決めない
空室があると、価格を下げれば埋まるように見えます。しかし値下げで一棟泊あたり限界利益が小さくなると、固定費を賄うために必要な販売棟泊が増えます。清掃が一滞在ごとに発生する貸別荘では、一泊予約と連泊予約で一棟泊あたり清掃負担も変わります。
料金は、曜日、季節、人数、最低宿泊日数、連泊、取消条件、予約経路を一体で確認します。価格の決め方は民宿・小さな宿の料金設定、ADR・OCC・RevPARのつながりは小さな宿のRevPAR計算で詳しく整理しています。
直予約比率を増やす場合も、販売手数料が減るという一項目だけでは判断しません。決済費、予約管理、問合せ対応、サイト維持、本人確認、返金対応が発生します。南紀の宿が直予約を増やす方法を参照し、経路別の受取額と対応時間を同じ予約単位で記録します。
稼働率を上げるために受け入れ日を広げても、清掃や緊急連絡を担当できなければ販売可能日にできません。料金表と同時に、清掃完了時刻、鍵の受渡し、設備故障、騒音、ゴミ、深夜連絡、台風時の判断まで確認します。
11.そのまま使える実務テンプレート14本
以下はスプレッドシートや運営台帳へ貼り付けて使うための書式です。角括弧を自施設の実績・方針へ置き換えてください。値がない欄を市場平均で埋めず、「未集計」「確認中」「算出対象外」を使います。
テンプレート1|指標定義表
対象施設:[施設名]
集計開始日:[YYYY-MM-DD]
集計終了日:[YYYY-MM-DD]
販売単位:[一棟泊/室泊]
暦日OCCの分母:[運営対象棟数×暦日]
販売可能OCCの除外基準:[修繕/季節休業/自家利用/その他]
販売済みの基準:[実際に宿泊利用された棟泊]
取消・無断不泊の扱い:[別列で管理]
金額基準:[税込/税抜、手数料控除前/控除後]
定義責任者:[氏名・役割]
最終更新日:[YYYY-MM-DD]
※そのままコピーして使えます
定義表は月次集計より先に固定します。変更時は旧版を削除せず、適用開始日を記録します。
テンプレート2|日別・棟別在庫台帳
日付:[YYYY-MM-DD]
棟ID:[棟A]
暦上限:[1]
販売可能:[0/1]
宿泊実績:[0/1]
予約番号:[番号/該当なし]
予約経路:[直予約/予約サイト名/該当なし]
宿泊人数:[人数]
除外コード:[MNT/CLN/OWN/SEA/STOP/なし]
判断記録:[誰が、いつ、何を根拠に決めたか]
※そのままコピーして使えます
二棟なら同じ日付で二行にします。合計値だけを残さず、後から根拠へ戻れる粒度を保ちます。
テンプレート3|休業・売止め理由台帳
発生日:[YYYY-MM-DD]
対象棟:[棟ID]
開始日時:[日時]
終了日時:[日時/未定]
理由コード:[MNT/CLN/OWN/SEA/STOP]
具体的事実:[設備名、欠員、利用目的等]
販売停止を反映した経路:[自社/各予約サイト]
既存予約への影響:[なし/連絡・変更・取消]
販売再開条件:[確認項目]
承認者:[氏名・役割]
※そのままコピーして使えます
STOPが増えた月は、需要不足を分母から消していないか確認します。MNTは修繕記録と照合します。
テンプレート4|予約を棟泊へ変換する表
予約番号:[番号]
チェックイン:[YYYY-MM-DD]
チェックアウト:[YYYY-MM-DD]
泊数:[終了日-開始日]
販売棟数:[棟数]
販売予定棟泊:[泊数×棟数]
最終状態:[宿泊済/取消/無断不泊/変更]
実績販売棟泊:[宿泊済みだけを入力]
人数:[大人/子ども]
備考:[連泊、棟変更等]
※そのままコピーして使えます
予約変更は元の行を消さず、変更履歴を残すと集計差分を説明できます。
テンプレート5|月次OCC計算表
対象月:[YYYY-MM]
運営対象棟数:[棟]
暦日数:[日]
暦上限棟泊 C:[棟数×暦日数]
販売不能棟泊 X:[日別台帳の合計]
販売可能棟泊 A:[C-X]
販売済み棟泊 S:[宿泊実績の合計]
暦日OCC:[S÷C×100]
販売可能OCC:[Aが1以上ならS÷A×100]
休業率:[X÷C×100]
ゼロ除算確認:[Aが0なら販売可能OCCは算出対象外]
※そのままコピーして使えます
割合の横にS、A、C、Xを残します。パーセントだけの報告を避けます。
テンプレート6|公開統計の比較メモ
資料名:[公式資料名]
公表主体:[観光庁/e-Stat/自治体]
参照URL:[URL]
取得日:[YYYY-MM-DD]
公表期間:[年/月]
値の状態:[速報/確定]
地域:[全国/都道府県/その他]
施設タイプ:[公表区分を原文どおり記入]
分子・分母:[資料の定義]
自施設と異なる点:[販売単位、休業、規模等]
判断への使い方:[市場動向の参考/比較不可]
※そのままコピーして使えます
出典URLだけでなく、比較できない点を書く欄を必須にします。
テンプレート7|曜日・季節別集計
区分:[月〜木/金/土/日・祝前/自施設区分]
対象期間:[開始日〜終了日]
販売済み棟泊:[S]
暦上限棟泊:[C]
販売可能棟泊:[A]
暦日OCC:[S÷C]
販売可能OCC:[S÷A]
平均販売単価:[宿泊売上÷販売済み棟泊]
取消棟泊:[件数ではなく棟泊]
休業棟泊:[理由別]
観察した事実:[数値で確認できること]
次の検証:[一つだけ]
※そのままコピーして使えます
区分ごとの分母が小さい場合は、割合と一緒に実数を示します。
テンプレート8|取消・無断不泊台帳
予約番号:[番号]
予約経路:[経路]
予定宿泊日:[日付]
予定棟泊:[棟泊]
取消・不泊確定日:[日付]
区分:[取消/無断不泊]
理由:[申告された事実/不明]
取消料:[請求/免除/未確定]
返金:[金額と処理日]
実績OCC分子:[0]
再販売結果:[販売済/空室]
※そのままコピーして使えます
再販売できた棟泊とできなかった棟泊を分けると、取消条件と販売機会の両方を見直せます。
テンプレート9|月間固定費一覧
対象月:[YYYY-MM]
賃料・地代:[帳簿額]
固定人件費:[帳簿額]
保険料月割:[帳簿額]
システム固定料:[帳簿額]
通信費固定分:[帳簿額]
減価償却費:[会計方針に沿う額]
その他固定費:[科目と額]
月間固定費合計 F:[合計]
現金支出との相違:[借入元本、設備支出等を別記]
確認者:[経理担当/税理士等]
※そのままコピーして使えます
費用の固定・変動区分は施設の契約によって変わります。帳簿の科目名だけで自動分類しません。
テンプレート10|一棟泊あたり変動費
対象期間:[開始日〜終了日]
清掃外注費:[対象額÷販売済み棟泊]
リネン費:[対象額÷販売済み棟泊]
消耗品費:[対象額÷販売済み棟泊]
宿泊に連動する光熱費:[集計方法と額]
決済・販売手数料:[経路別の実績額]
食事・体験原価:[宿泊部分と分離]
その他変動費:[項目と額]
一棟泊あたり変動費 V:[合計]
二重計上確認:[売上から控除済みの費用がないか]
※そのままコピーして使えます
一滞在ごとの清掃費は、連泊数で一棟泊あたり負担が変わります。平均泊数も併記します。
テンプレート11|損益分岐点計算表
対象月:[YYYY-MM]
宿泊売上:[自施設実績]
販売済み棟泊:[S]
一棟泊あたり売上 P:[宿泊売上÷S]
一棟泊あたり変動費 V:[テンプレート10]
一棟泊あたり限界利益 M:[P-V]
月間固定費 F:[テンプレート9]
必要販売棟泊 N:[F÷M]
実務上の必要棟泊:[Nを次の整数へ切上げ]
販売可能棟泊 A:[テンプレート5]
損益分岐点OCC:[N÷A×100]
計算不能条件:[S=0、Mが0以下、A=0を確認]
※そのままコピーして使えます
入力期間を混ぜないことが最優先です。年間固定費を月間の限界利益で割らないようにします。
テンプレート12|前提別シナリオ表
シナリオ名:[現状/単価変更/連泊増/販売日変更]
販売可能棟泊 A:[入力]
想定販売棟泊 S:[根拠付き入力]
一棟泊あたり売上 P:[根拠付き入力]
一棟泊あたり変動費 V:[根拠付き入力]
固定費 F:[入力]
限界利益合計:[(P-V)×S]
固定費差引後:[限界利益合計-F]
必要な運営変更:[清掃、人員、在庫、料金]
検証期限:[日付]
結果:[未検証/実績値]
※そのままコピーして使えます
想定値は実績値と色や列を分けます。結果が出る前に成果として扱いません。
テンプレート13|月次レビュー議事録
対象月:[YYYY-MM]
参加者:[役割]
暦日OCC:[S/C、割合]
販売可能OCC:[S/A、割合]
休業率:[X/C、割合]
平均販売単価:[実績]
限界利益:[実績]
前年差の定義確認:[同条件/変更あり]
増減要因として確認できた事実:[一つずつ]
未確認事項:[推測と分離]
翌月に変える項目:[一つ]
担当・期限:[氏名、日付]
※そのままコピーして使えます
会議では、数字の説明と原因仮説を別欄にします。仮説は翌月の検証項目へ落とします。
テンプレート14|KOYAGI運営受託への引継ぎ票
施設名・所在地:[入力]
許可・届出区分:[書類で確認]
販売単位:[棟/室]
運営対象棟数:[棟]
販売経路:[自社/予約サイト]
直近12か月の予約台帳:[あり/不足]
日別休業記録:[あり/不足]
料金変更履歴:[あり/不足]
清掃体制:[担当、所要時間、受入上限]
現地・夜間対応:[担当と範囲]
固定費・変動費表:[あり/専門家確認中]
相談したい運営業務:[在庫/料金/予約/清掃/顧客対応]
保証できない事項の確認:[将来予約、売上、採算]
※そのままコピーして使えます
資料が不足していても、空欄を推測で埋めません。不足項目を可視化し、取得担当と期限を決めます。
12.白浜・熊野古道沿線・田辺・新宮で見るべき運営差
和歌山県の公式な観光客動態は地域需要を見る入口ですが、地域の宿泊客数を一棟のOCCへ変換することはできません。施設ごとにアクセス、季節、客層、最低宿泊日数、清掃体制が違います。ここでは地域別の数値を作らず、確認項目を具体化します。
白浜の貸別荘では、夏季、連休、週末と平日の差を分けます。繁忙日のOCCだけで月全体を評価せず、曜日別の分母、連泊率、清掃切替、直前取消を確認します。海沿いの設備管理や台風対応で販売を止めた場合は、需要不足の空室と別コードにします。
熊野古道沿線では、歩行行程、荷物移動、公共交通、天候によって予約日や連泊が変わることがあります。送迎を提供していない施設は、稼働率向上策として提供を約束しません。実施できるアクセス案内、チェックイン締切、食事手配期限、翌日の移動情報を販売条件へ反映します。
田辺では市街地と山間部、海側で運営条件が異なります。同じ市名で一括比較せず、施設から主要交通拠点までの移動、夜間対応、清掃者の移動時間を記録します。新宮では熊野エリア周遊の起点・終点利用、鉄道・道路の運行状況、チェックイン時間の変動を確認します。
いずれの地域でも、外部要因を理由に見せかけないことが大切です。「天候のため」と記録するなら、警報、交通情報、取消連絡など確認できる事実を残します。「人手不足」は、清掃枠、対応可能棟数、欠員日を数字にします。事実がそろえば、販売日を増やすのか、連泊を優先するのか、運営受託の範囲を広げるのかを判断できます。
13.九十日で数字と現場をつなぐ運用手順
最初の三十日は、過去データの見栄えを整えるより定義を固定します。販売単位、暦上限、販売可能日の除外基準、宿泊売上、変動費を決め、予約台帳と帳簿を同じ期間で照合します。予約番号から入金と清掃記録へたどれるかを確認します。
次の三十日は、日別・棟別台帳を実際に運用します。売止めのたびに理由コードを入力し、週一回、予約サイトの在庫と台帳が一致するか確認します。OCCを上げる施策は一度に一つにし、料金変更、最低宿泊日数、販売経路追加のどれが動いたか分かるようにします。
最後の三十日は、暦日OCC、販売可能OCC、休業率、平均販売単価、一棟泊あたり変動費を同じ月次表へ並べます。前年差や公開統計との比較には定義差を書き、損益分岐点を自施設の実績で再計算します。予約数が少ない月は、一件で割合が大きく変わるため棟泊実数も示します。
KOYAGI運営受託では、予約管理だけ、清掃だけと切り離さず、在庫、料金、予約経路、ゲスト案内、現地対応、清掃、月次集計の責任分担を確認します。委託費用や業務範囲を検討するときはホテル運営委託の仕組みと費用も参照し、自施設で残す業務と委託する業務を一つずつ決めてください。
14.稼働率分析で起きやすい十の間違い
第一は、貸別荘の全国平均が一つあると決めることです。公式の施設タイプと自施設の呼称を照合し、該当しない集計を置き換えません。
第二は、客室稼働率と一棟泊OCCを同じ単位として比べることです。一棟販売なら棟泊、客室販売なら室泊を使います。
第三は、予約件数を分子にすることです。連泊を泊数へ展開し、棟数と掛けます。
第四は、宿泊人数を棟泊にすることです。人数は定員利用や追加料金の分析へ残し、OCCの分子と分けます。
第五は、売れなかった日を販売停止にして分母から消すことです。暦日OCCと休業率を併記すると隠れた売止めを発見できます。
第六は、販売可能棟泊が0の月をOCC 0%とすることです。算出対象外とし、全休業の理由を示します。
第七は、月次OCCを単純平均して年間値にすることです。年間の分子合計÷年間の分母合計で計算します。
第八は、掲載価格を一棟泊あたり売上とすることです。割引、返金、連泊、販売経路を反映した実績を使います。
第九は、手数料を売上から控除し、変動費にも入れることです。控除前か控除後かを固定し、二重計上を防ぎます。
第十は、稼働率上昇だけを成果にすることです。単価、限界利益、休業、取消、対応時間、口コミ・苦情を同じ期間で確認します。
15.よくある質問
Q. 貸別荘の全国平均稼働率は何パーセントですか?
貸別荘だけを同じ販売単位と条件で集計した全国共通値は、今回確認した公式資料では特定できません。施設区分、地域、期間、分母を確かめてください。
Q. 簡易宿所の客室稼働率を貸別荘の目標にできますか?
そのまま目標にはできません。簡易宿所の集計には異なる規模や販売単位の施設が含まれ、個別の貸別荘の販売可能日や費用条件を示さないためです。
Q. 一棟貸しの四つの寝室は四室として数えますか?
一棟をまとめて販売する自施設の管理では一棟泊を基本単位にします。公式調査への回答は許可区分と調査票の定義を確認し、自己判断で置き換えません。
Q. 定休日は稼働率の分母から除いてよいですか?
用途によります。暦上限を分母にする値には残し、販売可能OCCでは事前に定めた基準で除外します。二つを併記し、名称と除外理由を固定してください。
Q. 修繕で販売できない日はどう数えますか?
修繕期間と対象棟を台帳へ記録します。暦日OCCの分母には残し、販売可能OCCでは実際に受けられなかった棟泊として理由付きで除外します。
Q. オーナー利用日は販売可能日から除外できますか?
内部管理では自家利用として別記し、販売可能OCCから除外できます。ただし暦日OCCには残し、需要不足による売止めと混同しないことが必要です。
Q. キャンセルと無断不泊は販売済み棟泊へ含めますか?
実績OCCは実際の宿泊利用を基準にし、取消や無断不泊は別列で管理します。取消料等の会計処理は宿泊売上と分け、担当者へ確認してください。
Q. 日帰り利用は宿泊稼働率へ含めますか?
観光庁の小規模施設向け調査票では、宿泊を伴わない利用を利用客室数へ含めません。自施設でも日帰り売上と宿泊棟泊を別に集計します。
Q. 販売可能棟泊がゼロの月のOCCはゼロですか?
ゼロで割ることはできないため、販売可能OCCは算出対象外と記録します。暦上限、休業棟泊、休業理由を残せば、全休業月であることを説明できます。
Q. 月次稼働率の単純平均で年間稼働率を出せますか?
月ごとの分母が異なる場合は単純平均にしません。年間の販売済み棟泊合計を年間の同じ定義による分母合計で割って計算します。
Q. 損益分岐点稼働率はどう計算しますか?
固定費を一棟泊あたり限界利益で割って必要販売棟泊を求め、その数を販売可能棟泊で割ります。自施設の実績値を使い、前提期間をそろえます。
Q. 予約サイト手数料は変動費へ入れますか?
予約成立や売上に連動する部分は変動費として整理できます。売上を手数料控除後で置く場合は費用へ重ねて入れず、会計方針を統一してください。
Q. 稼働率が高ければ経営は健全ですか?
稼働率だけでは判断できません。平均販売単価、変動費、固定費、取消、休業、対応時間を同じ期間で見て、資金繰りは別に確認します。
Q. KOYAGI運営受託ではどこまで相談できますか?
相談時点の資料を基に、在庫台帳、料金、予約経路、清掃、現地対応、月次確認の役割分担を整理します。成果や採算を事前に保証するものではありません。
16.まとめ|平均ではなく自施設の分母と費用を確定する
貸別荘の稼働率平均を探すときは、公表値の施設タイプ、地域、期間、速報・確定、分子・分母を確認します。観光庁の全体や簡易宿所の客室稼働率を、貸別荘だけの全国平均や自施設の目標へ置き換えません。2026年は調査の層化基準変更にも注意が必要です。
自施設では、一棟販売なら一棟泊へ統一します。暦上限棟泊、販売不能棟泊、販売可能棟泊、販売済み棟泊を日別・棟別に作り、暦日OCC、販売可能OCC、休業率を併記します。修繕、清掃不足、自家利用、季節休業、需要判断の売止めを別コードにすれば、割合が動いた理由を調べられます。
損益分岐点は、自施設の月間固定費と一棟泊あたり限界利益から必要販売棟泊を求め、同じ月の販売可能棟泊で割ります。税・会計・資金繰りの扱いは専門家へ確認し、将来の予約や利益を保証する数字として使いません。
KOYAGI運営受託へ相談する際は、テンプレート1〜14、直近の予約台帳、料金変更履歴、清掃シフト、休業記録、帳簿の費用区分を準備してください。数字と現場の記録をつなぎ、どの業務を自施設に残し、どこを委託するか具体化できます。
参考にした公式一次資料
- 観光庁|宿泊旅行統計調査 — 調査概要、公表資料、2026年の層化基準変更を確認しました。
- 観光庁|2025年年間値の確定値を含む公表資料 — 全体と施設タイプ別の2025年客室稼働率を確認しました。
- 観光庁|宿泊旅行統計調査の用語解説 — 利用客室数、総客室数、客室稼働率の公式定義を確認しました。
- 観光庁|2026年9月調査票・客室数1〜19室 — 利用客室数と日帰り利用の扱いを確認しました。
- e-Stat|宿泊旅行統計調査の集計結果 — 公式統計表を探すデータセット入口を確認しました。
- 和歌山県|和歌山県の観光客動態 — 年次報告等の公式入口を確認しました。
- 中小企業庁|直接原価方式による損益計算書の作成 — 固定費と変動費を分ける計算手順を確認しました。
取得記録は2026年9月15日時点です。統計値、調査方法、公表ページは更新されます。比較時は最新の確定・速報区分と注記を確認し、自施設の会計、税務、許可・届出、資金繰りは担当する専門家や行政窓口へ確認してください。