結論: 宿泊税の導入は「いつか来るかもしれない話」ではなくなりました。盛岡市は2026年10月1日から1人1泊200円の課税を始めます。和歌山県内では白浜町の宿泊税条例が2026年6月16日に可決され、課税開始は2027年3月1日が予定されています。そして白浜町内で営業している宿は、2026年11月30日までに「宿泊税特別徴収義務者申告書」を町に出す必要があります。宿側の作業は徴収そのものではなく、料金表示・予約設定・領収書・申告の4か所を先に直しておくことです。
この記事の要点 対象読者: 和歌山県、特に南紀(田辺・白浜・新宮・みなべ・串本・那智勝浦・御坊)で旅館・ホテル・民宿・ペンション・簡易宿所・民泊を営む方と、宿と取引のある飲食・体験・旅行手配の事業者 読了後にできること: 自分の施設が宿泊税の特別徴収義務者に当たるかを判定し、税額区分の一覧表・料金表示の文言・領収書の書式・申告のカレンダーを、今週中に用意できる状態になる
「うちみたいな6室の宿でも、来年から税金を集める側になるんですか」
宿泊税のニュースが流れるたび、この種の質問が出ます。無理もありません。宿泊税は宿泊客が納める税金ですが、実際に集めて役場に納めるのは宿の側だからです。しかも税額は宿泊料金によって変わり、料金の中には税の計算に入れるものと入れないものがあります。夕食付きプランはどう扱うのか、予約サイトのクーポンで安くなった分はどうなるのか。現場の疑問は、報道の見出しでは1つも解決しません。
やっかいなのは、宿泊税の話が「導入するかどうか」の段階と「もう条例が通って期日が決まっている」段階とで、まったく別物になっていることです。和歌山県は県としての新しい観光振興財源をまだ検討している段階ですが、白浜町はすでに条例が可決され、事務の手引きも様式も公開されています。同じ「宿泊税」という言葉でも、今日やるべきことがある人と、まだ様子を見ていい人が混在しているのです。
この記事では、2026年9月6日時点で各自治体が公表している一次情報だけを使って、何がどこまで決まったのかを整理します。そのうえで、宿が今週から進められる6ステップと、そのままコピペで使える8本のプロンプト、準備の進み具合を測るチェックリストを用意しました。手元に、自分の宿の料金表(プラン一覧)を1枚用意しながら読み進めてください。
目次
まず結論:宿泊税の導入に備える6ステップ(今週の作業)
先に全体像です。条例が通っている地域でも、まだ検討段階の地域でも、宿側の準備の中身は変わりません。
| ステップ | やること | 今日できる最初の一歩 |
|---|---|---|
| 1. 対象の確認 | 自分の施設が特別徴収義務者に当たるかを判定する | 旅館業の許可証か民泊の届出番号を探す |
| 2. 区分の判定 | プランごとに税額区分を割り振る | 料金表を1枚プリントする |
| 3. 表示の修正 | 公式サイト・館内・約款の文言を直す | 料金ページの「税込」の表記を確認する |
| 4. 予約経路の統一 | OTA・電話・自社予約で案内をそろえる | 予約経路を全部書き出す |
| 5. 会計まわりの設定 | 領収書とレジに税の項目を作る | 現在の領収書の項目を数える |
| 6. 申告の段取り | 申告と納入のカレンダーを作る | 経理担当と月末の予定を共有する |
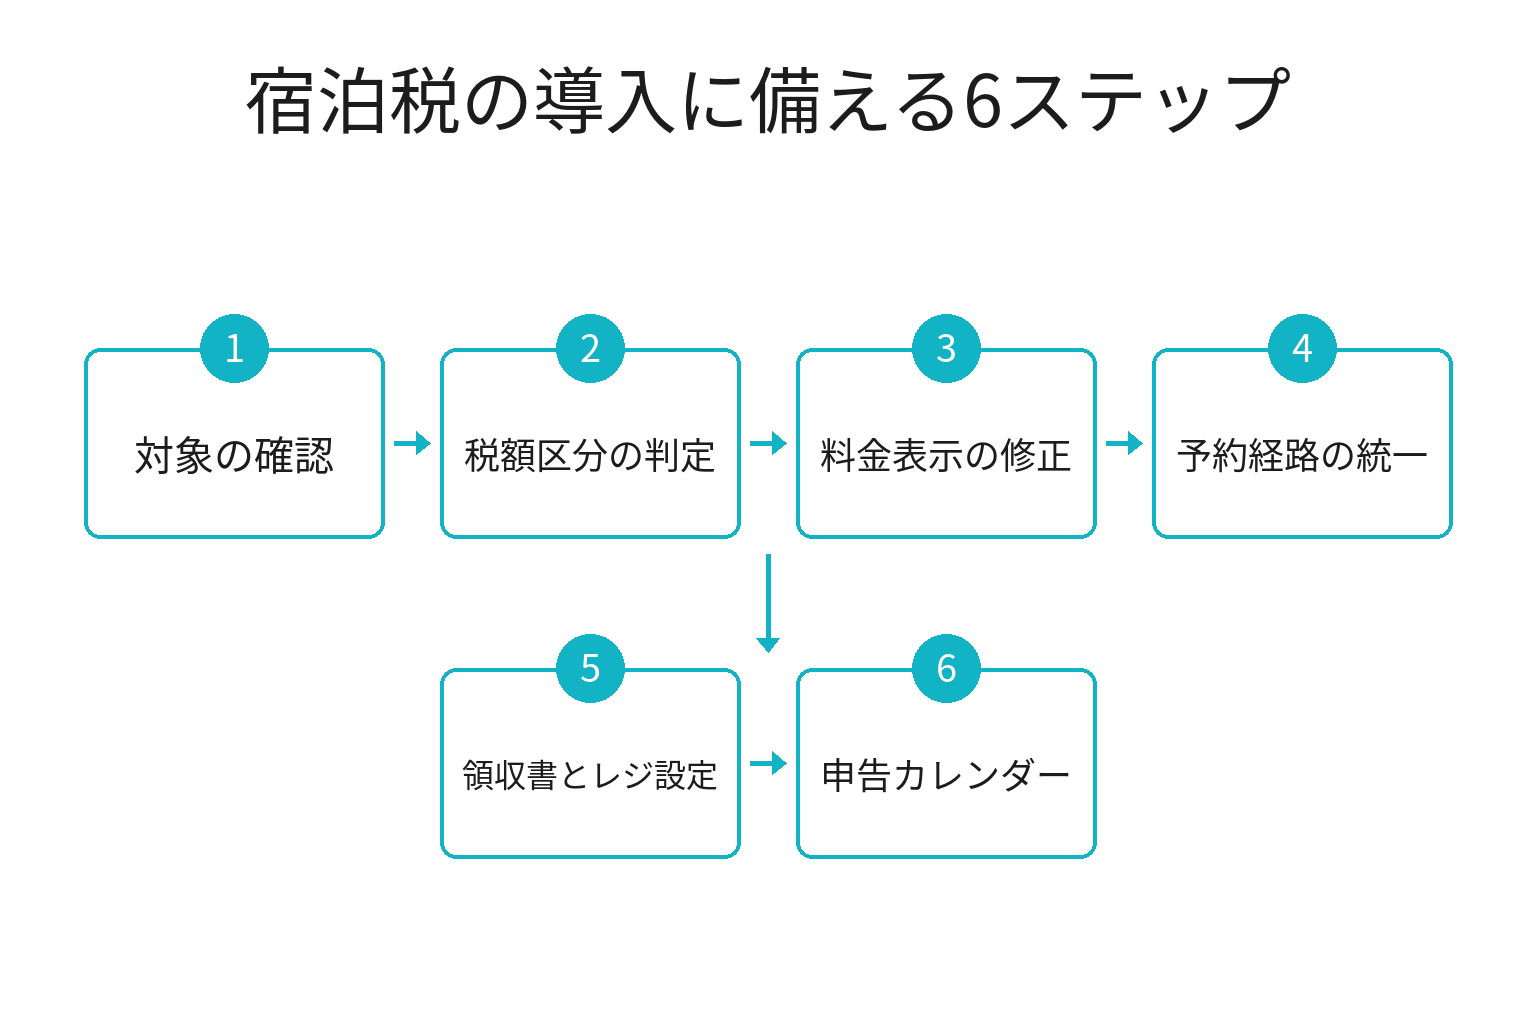
ポイントは、順番を守ることです。多くの宿はステップ3(料金表示)から手をつけようとしますが、ステップ2の区分判定が終わっていないと、そもそも「いくら上乗せになるのか」を書けません。逆にステップ2の表さえできれば、表示も予約設定も領収書も、同じ1枚の表から機械的に決まります。所要時間の目安は、ステップ1が15分、ステップ2が1〜2時間、ステップ3〜6が各30分〜1時間です。
そして、この6ステップは白浜町以外の宿にとっても無駄になりません。自分の地域で導入が決まったときに、料金表示と予約設定の型が手元にあるかどうかで、準備期間の使い方がまるで変わるからです。
① 何が起きたか|盛岡は10月1日、白浜町は2027年3月1日予定
まず事実関係を、自治体が公表している資料だけで押さえます。
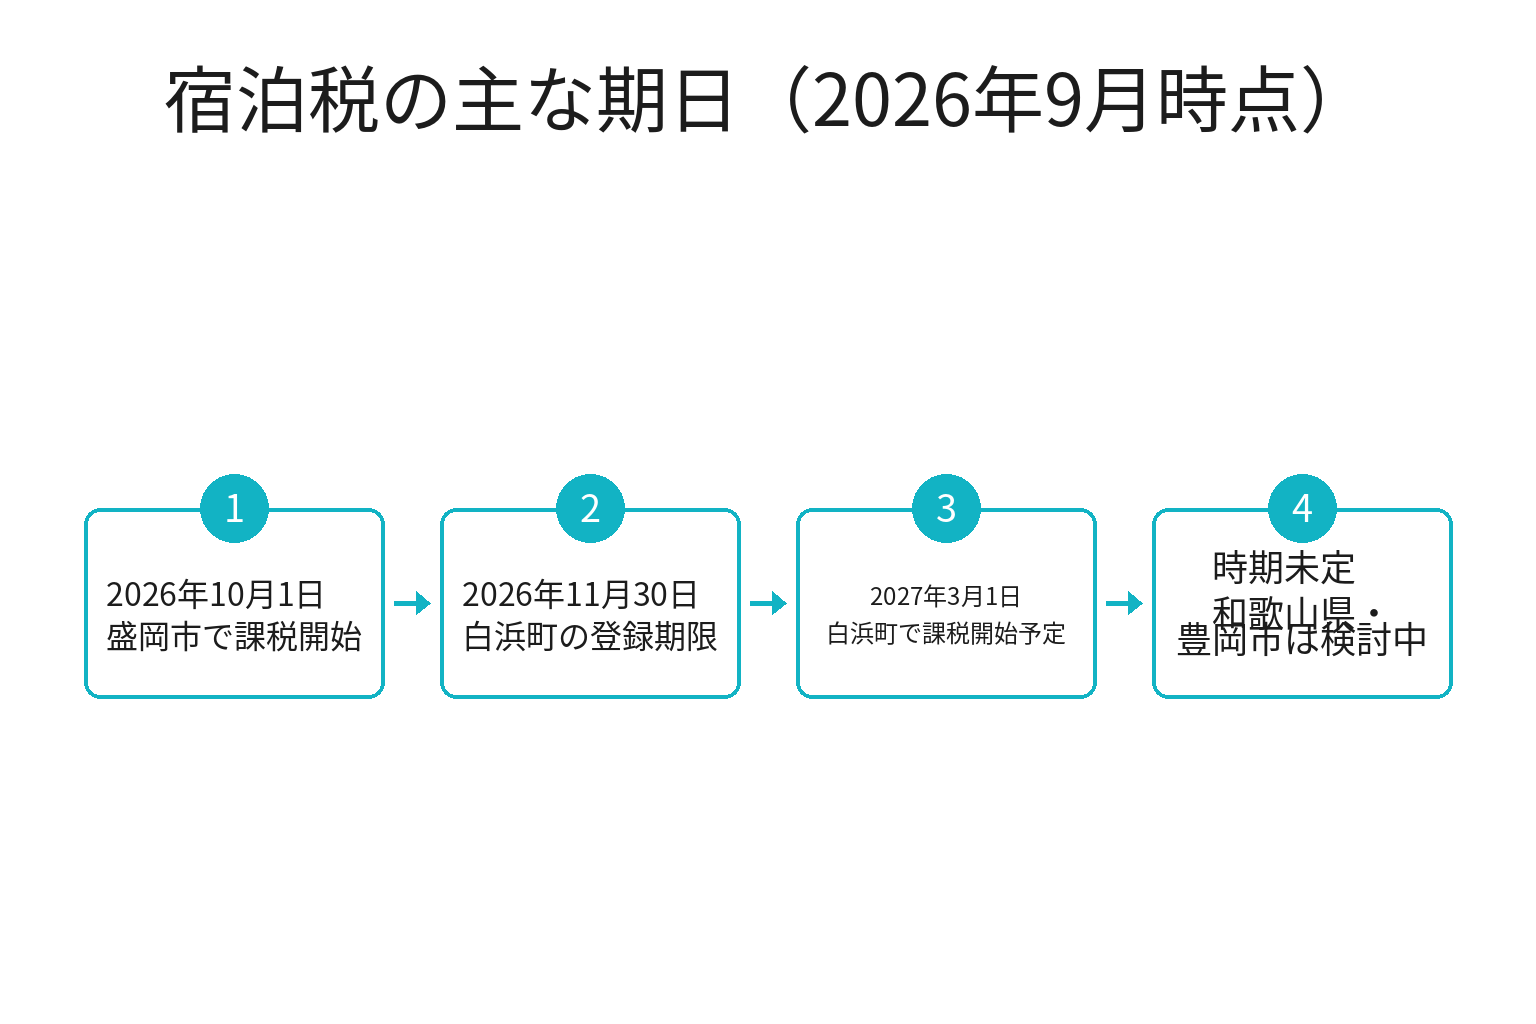
盛岡市は令和8年10月1日から、1人1泊200円
盛岡市は宿泊税の導入についてのページで、課税開始日を令和8年10月1日(木曜日)と公表しています。税率は宿泊者1人1泊につき200円です。申告納入は、原則として毎月末日までに、前月1日から同月末日までの期間に係る宿泊税を申告納入する仕組みです。使途は「観光資源の魅力の向上、国内外への人々の来訪及び交流の促進その他の観光の振興を図る施策に要する費用に充てる」とされています。市の盛岡市宿泊税条例についてのページでは、条例と施行規則も公開されています。
白浜町は令和9年3月1日開始予定、税額は200円から1,000円の4区分
和歌山県内で先に動いたのは白浜町です。町の宿泊税についてのページと、令和8年7月付の白浜町宿泊税 特別徴収事務の手引き(PDF)によると、制度の骨格は次のとおりです。
- 課税開始: 令和9年3月1日(白浜町宿泊税条例の施行予定日)以後の宿泊が対象。連泊の場合は令和9年3月1日宿泊分から課税され、3月1日より前に予約があった場合でも課税されます
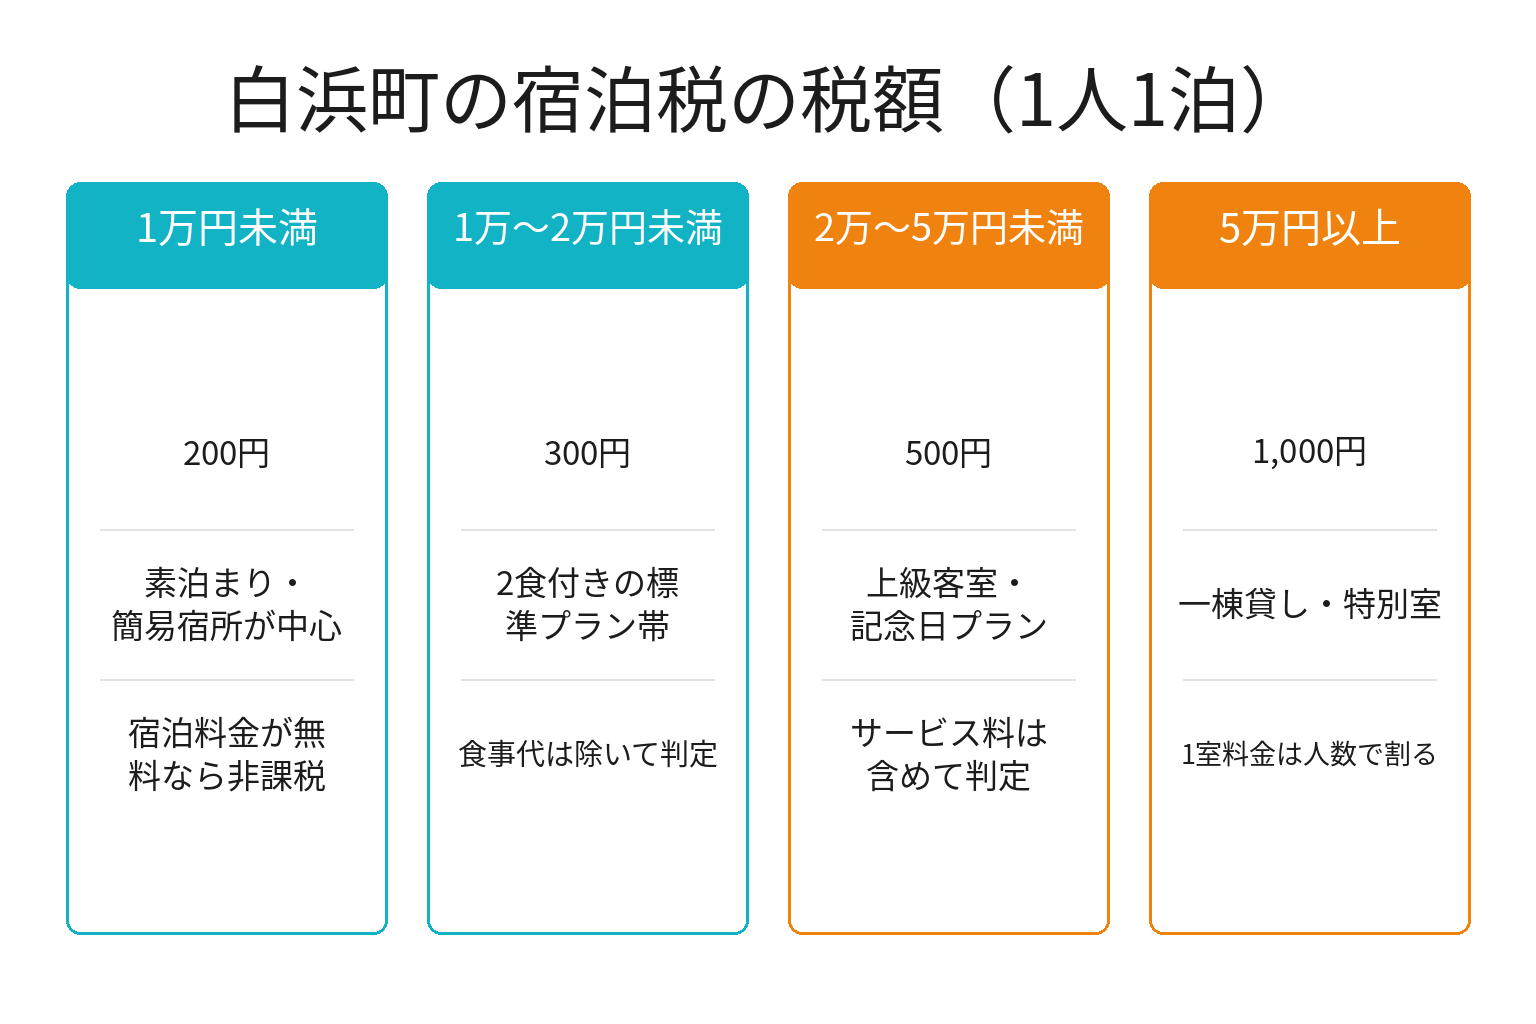
- 税率(1人1泊・宿泊料金は税抜): 10,000円未満は200円、10,000円以上20,000円未満は300円、20,000円以上50,000円未満は500円、50,000円以上は1,000円
- 課税免除: 年齢12歳未満の者、修学旅行その他教育上の見地から行われる行事において宿泊する者、地震等の災害が発生した場合に宿泊施設を利用する被災者、公益上その他の事由により規則で定めるもの
- 対象施設: 旅館業法第2条第1項に規定する旅館・ホテル営業、簡易宿所営業(下宿営業を除く)に係る施設、及び住宅宿泊事業法第2条第3項に規定する住宅宿泊事業に係る住宅
税額は宿泊料金で変わるため、区分の理解がそのまま実務になります。
導入までの経過も町が宿泊税導入の経過についてで公開しています。令和7年4月1日の町長指示に始まり、令和7年11月18日から20日の宿泊事業者説明会、令和8年3月4日の検討委員会報告書、令和8年4月1日から4月30日のパブリックコメントを経て、令和8年6月16日に議会で条例案が可決されました。今後の予定として「総務省との本協議」「制度の周知」が挙げられています。
つまり、法定外目的税として実際に課税を始めるには総務大臣の同意という手続きが残っており、町も「令和9年3月1日予定」という書き方をしています。ここは押さえておいてください。ただし、事業者側の登録期限は同意を待たずに設定されています。
事業者の期限は令和8年11月30日
手引きの第3章には、はっきりとこう書かれています。「令和8年7月現在、既に宿泊事業を営んでいる方は、令和8年11月30日までに『宿泊税特別徴収義務者申告書』の提出をお願いします」。新たに営業を始める場合は、営業を開始しようとする日の前日までです。提出先は白浜町税務課で、窓口と郵送に対応しています(eLTAXによる電子申告は令和9年3月1日以降に利用可能となる予定と記載されています)。
添付書類は、旅館業営業許可証または住宅宿泊事業の届出番号が確認できる書面の写し、宿泊に係る契約書面(宿泊約款等。ホームページ掲載のキャンセルポリシー等で代用可)、宿泊料金が確認できる書類(パンフレットやホームページ画面のプリントアウト等で代用可)です。様式は町の手引・申告の様式等のページからダウンロードできます。
和歌山県も「新たな観光振興財源」を検討中
県の動きも見ておきましょう。和歌山県は新たな観光振興財源の検討状況のページを設け、観光振興財源検討部会を令和8年3月24日(第1回)と令和8年6月3日(第2回)に開催しています。第2回の会議資料には、県内の宿泊事業者を対象としたアンケート結果と、宿泊税を活用した事業例が掲載されています。
同資料によると、県は令和8年6月10日から7月7日にかけて県内7か所で宿泊事業者向けの意見交換会を予定しており、南紀では6月26日に東牟婁振興局、6月29日に日高振興局、7月7日に田辺市のBig・Uが会場に挙げられています。
一方で、県の税率・導入時期を確定した資料は、2026年9月6日時点で県のサイトに掲載されていません。部会で議論が続いている段階であり、現時点で公表されているのはここまでです。「和歌山県も来年から200円」といった具体的な数字を見かけたら、それが県の公表資料に基づくものかを必ず確かめてください。
全国では総務大臣の同意が相次いでいる
宿泊税は地方税法上の法定外目的税で、新設には総務大臣の同意が必要です。総務省の報道資料には、令和8年2月13日付の宿泊税の新設と、令和8年6月30日付の「宿泊税」の新設・変更が並んでおり、複数の自治体分の資料がそれぞれ添付されています。半年のあいだに2度、まとまった同意が公表されているというのが、全国の「拡大中」の実態です。
兵庫県豊岡市も検討を進めています。市が公開している豊岡市観光自主財源検討委員会 第4回資料(PDF)(2026年3月19日開催)には、前回委員会までの共通認識として「『宿泊税』が有力な候補」「段階的定額制を採用し、5万円未満は200円、5万円以上は400円の2段階の税額」「免税点・課税免除は設けない」と記載されています。導入時期については、市議会での条例可決と国の同意を経る必要があり、公表資料で確認できるのは検討段階であることまでです。
② 和歌山の事業者への影響|誰に・どこが・いつから効くか
ここからは自分ごとに引き直します。影響の受け方は、所在地と業態で三層に分かれます。
| 立場 | いつから効くか | 最初にやること |
|---|---|---|
| 白浜町内の旅館・ホテル・簡易宿所 | 登録は2026年11月30日まで、課税は2027年3月1日予定 | 様式第2号と添付書類3点を用意する |
| 白浜町内の民泊(住宅宿泊事業) | 同上(届出住宅も対象) | 届出番号が分かる書面を探す |
| 白浜町外の南紀の宿(田辺・新宮・串本など) | 未定。県の検討が続いている段階 | 料金表示と予約設定の型だけ先に作る |
| 飲食・小売・体験事業者 | 直接の納税義務はない | 宿からの説明依頼・請求書の内訳に備える |
| 旅行手配・OTA経由の取引がある宿 | 課税開始と同時 | 契約上の1人当たり金額を確認する |
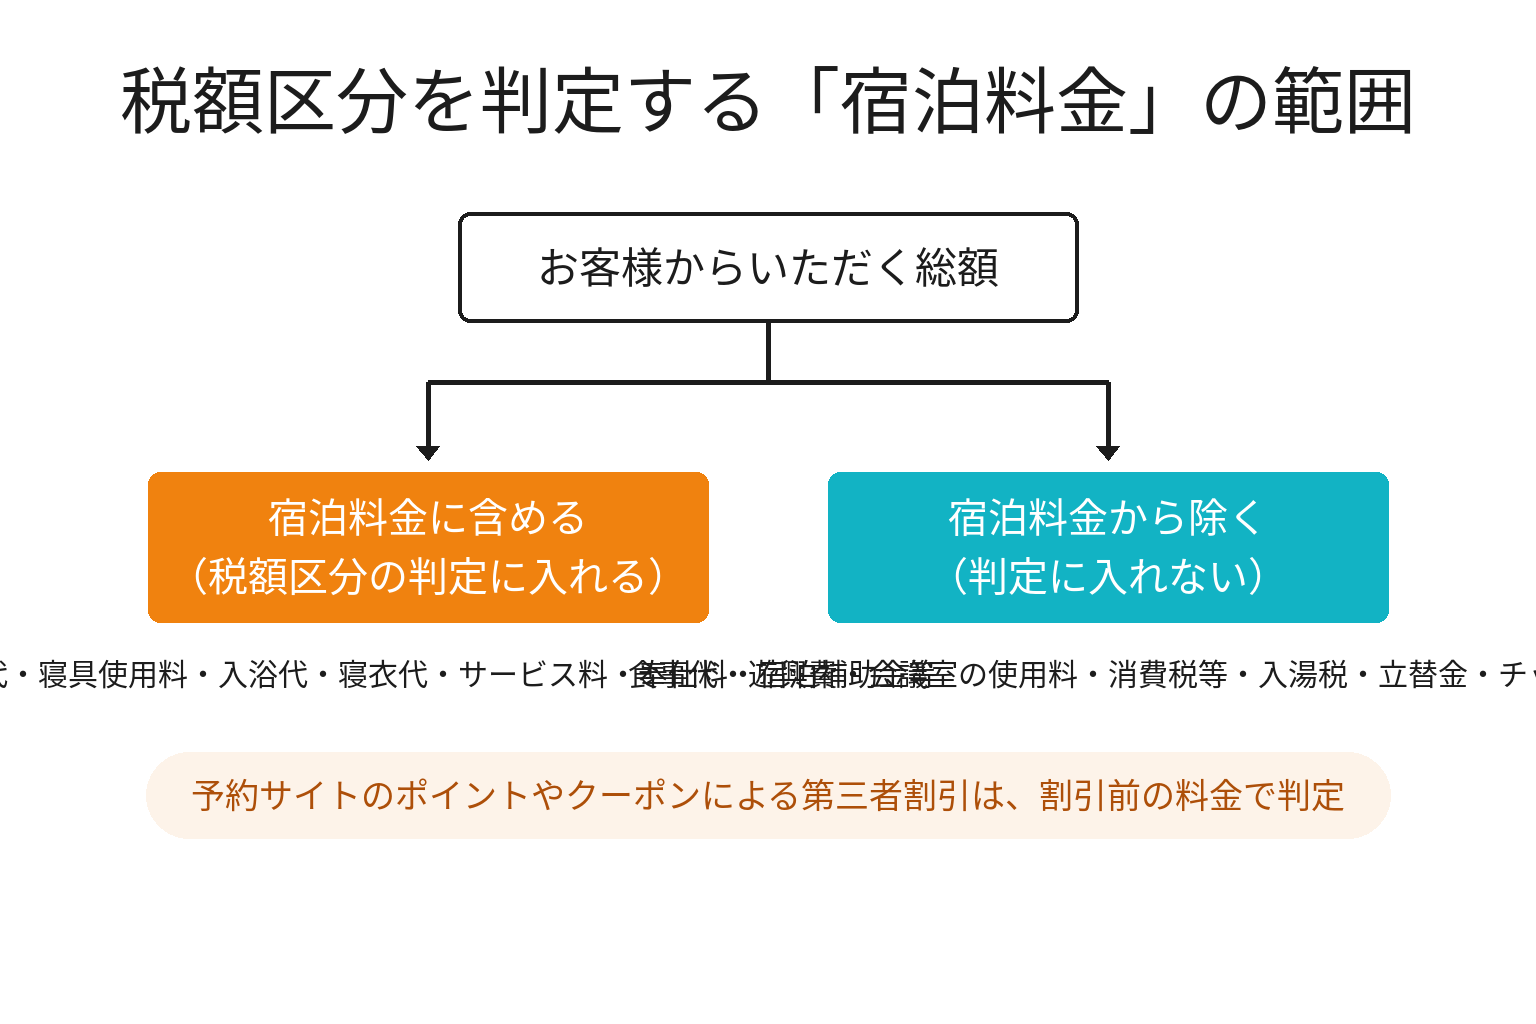
実務で最初につまずくのが、この「宿泊料金」の定義です。白浜町の手引きでは、宿泊料金は食事代や消費税等を除き、サービス料等を含んだ金額と定義されています。含まれる例として清掃代・寝具使用料・入浴代・寝衣代・サービス料や奉仕料・宿泊補助金等が、含まれない例として食事代・遊興費・会議室の使用料・消費税や地方消費税や入湯税等の税・立替金・宿泊者が任意で支払ったチップ等が挙げられています。
食事付きプランの扱いも明記されています。宿泊料金に食事代が含まれている場合は、食事代に相当する金額を除外した金額が宿泊料金です。ただし、朝食無料サービス等、宿泊以外の利用行為が無料で提供される場合は、食事料金等に相当する金額がないものとし、その料金全額が宿泊料金になります。
割引の扱いも見落としがちです。宿泊施設の経営者自らのサービスで割引した場合は割引後の料金が宿泊料金になりますが、宿泊予約サイトのポイントやクーポン、懸賞による招待等の「第三者割引」の場合は、割引前の料金が宿泊料金になります。OTAのセールで区分が下がると考えていると、申告額がずれます。
1室単位で料金を設定している一棟貸しやヴィラの場合は、1室1泊当たりの宿泊料金の総額を宿泊者数で除した金額が、1人当たりの宿泊料金です。連泊割引は、宿泊日ごとに割引率が明確なら日ごとに計算し、連泊期間を一括して割引している場合は割引後の総額を宿泊日数で除して計算します。
「いつから効くか」については、白浜町内の宿にとっては2つの期日があります。徴収が始まるのは2027年3月1日(予定)ですが、事務の期限は2026年11月30日です。先に来るのは徴収ではなく提出だという点を、まず社内で共有してください。
なお、住宅宿泊事業(民泊)も対象施設に含まれます。届出住宅の運営を委託している場合、委託契約等により宿泊施設経営の決定権が宿泊事業者以外にあるときは、宿泊事業者以外の方を町が個別に特別徴収義務者として指定することがあると手引きに記載されています。届出や運営体制の整理は白浜の民泊運営の始め方|届出7ステップと物件の見極めチェック【2026年9月】でまとめています。
③ 今週やること|6ステップ(プロンプト付き)
ここからは手を動かす部分です。各ステップの文例は、ChatGPTなどの対話型AIにそのまま貼り付けて使えます。( )の中を自社の情報に書き換えてください。AIの出力はあくまで下書きなので、最終的な判定は白浜町税務課や顧問の税理士に確認してください。
ステップ1: 自分の施設が特別徴収義務者に当たるかを確かめる
宿泊税の納税義務者は宿泊者ですが、徴収して町に納めるのは施設の経営者です。この仕組みを特別徴収制度といい、集める側を特別徴収義務者と呼びます。白浜町の手引きでは、一般的には宿泊施設に関して旅館業の許可を受けた方および住宅宿泊事業の届出をした方が該当するとされています。
重要なのは、宿泊者が宿泊税相当額を未払いであっても、課税対象となる宿泊があれば、特別徴収義務者がその徴収すべき宿泊税相当額の申告と納入をする必要があるという点です。取りっぱぐれは宿の負担になります。だからこそ、料金表示と予約時の案内を先に直しておく意味があります。
あなたは自治体の宿泊税の実務に詳しいアドバイザーです。以下の材料から、私の施設が特別徴収義務者の登録手続きで用意すべき書類を整理してください。

【材料】
・施設の種類: (例: 簡易宿所営業の民宿/旅館・ホテル営業/住宅宿泊事業の届出住宅)
・許可・届出の状況: (例: 旅館業営業許可証あり、番号は控えている)
・宿泊約款やキャンセルポリシーの有無: (例: 自社サイトに掲載あり)
・料金が分かる書類: (例: 公式サイトの料金ページ、パンフレット)
・経営形態: (例: 個人事業/法人/運営を他社に委託している)

出力: ①用意する書類のチェックリスト ②手元にない書類の入手先 ③役場に確認したほうがよい論点 の3つ。制度の細部は自治体ごとに異なるため、確認が必要な箇所は「要確認」と明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
複数の施設を持っている場合、手続きは原則として宿泊施設ごと(許可・届出の施設ごと)に行います。ただし、経営する複数の施設が同一敷地内か隣接する敷地に存在する場合や、経理・宿泊台帳の管理を一元的に行っており区分できない場合は、まとめて提出できる場合があるため税務課に相談するよう手引きに書かれています。
ステップ2: プランごとに税額区分を割り振る
次が本体です。手元の料金表を開き、プランごとに「税抜・食事代を除いた宿泊料金」がいくらになるかを出し、4区分のどこに入るかを書き込みます。素泊まり中心の宿なら5分で終わりますが、2食付きが主力の宿はここに時間がかかります。
あなたは宿泊業の料金設計に詳しいアドバイザーです。以下のプラン情報について、宿泊税の税額区分を判定するための表を作ってください。

判定の前提:
・宿泊料金は「税込表示の総額から消費税等・入湯税・食事代を除き、サービス料等を含んだ1人1泊当たりの金額」とする
・区分は 10,000円未満=200円 / 10,000円以上20,000円未満=300円 / 20,000円以上50,000円未満=500円 / 50,000円以上=1,000円
・1室単位の料金は、1室1泊の総額を宿泊者数で割って1人当たりを出す

【材料】
・プラン一覧(1行1プラン): (例: 2食付き平日/1名20,000円税込/夕食4,000円・朝食1,000円相当)
・入湯税の有無と金額:
・サービス料の有無と率:

出力: ①プラン名 ②1人当たり総額 ③控除する食事代・税額 ④宿泊料金 ⑤税額区分 ⑥1泊の宿泊税額 の6列の表。計算根拠が足りない行は「要確認」と書き、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
食事代の切り分けが分からない、という声が必ず出ます。プラン表に食事の単価が書かれていない宿は、次のプロンプトで整理の材料を作ってください。
あなたは宿泊プランの原価と価格の整理が得意なアドバイザーです。以下の材料から、宿泊料金と食事料金を分けて説明できる資料のたたき台を作ってください。

【材料】
・プラン名と総額: (例: 地魚会席プラン 1名18,000円税込)
・提供している食事: (例: 夕食の会席、朝食のビュッフェ)
・素泊まりプランの有無と価格: (例: 素泊まり1名11,000円税込)
・部屋のグレード差: (例: 和室と海側和室で3,000円差)

出力: ①宿泊部分と食事部分の内訳案 ②その根拠として使える社内資料(素泊まり価格・食材原価・過去の単品販売価格など) ③根拠が弱い箇所と、役場に確認すべき質問文。金額の断定は避け、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、正確さを求めるあまり作業を止めないことです。まず主力プランの上位5本だけ判定すれば、料金表示(ステップ3)は書き始められます。細かい特別プランは後から追加できます。
ステップ3: 料金表示と約款の文言を直す
税額が決まったら、お客様に見える文字を直します。ここが宿泊税対応でいちばんトラブルになるところです。「聞いていない」「サイトに書いていなかった」という指摘は、チェックイン時ではなくチェックアウト時に出ます。
あなたは宿泊施設の案内文を書くライターです。以下の材料から、公式サイトの料金ページに載せる宿泊税の案内文を250字以内で作ってください。

【材料】
・施設名と所在地:
・課税開始日: (例: 2027年3月1日宿泊分から)
・税額区分: (ステップ2の表を貼り付け)
・徴収のタイミング: (例: 現地でのチェックイン時/チェックアウト時に現金またはカードで)
・免除の対象: (例: 12歳未満、修学旅行等の学校行事、災害時の避難)

条件: 断定できない事項(開始日が予定である旨など)は「予定」と明記する。宿の負担ではなく宿泊者が納める税である点を、責める調子にならない書き方で伝える。【材料】にない条件は書かず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
海外からのお客様には、英語表記も用意します。白浜町の手引きでは、税の名称表示を町の定めた表記で統一するよう求められており、日本語表記は『宿泊税』、英語表記は『Accommodation Tax』とされています。この2語をそのまま使ってください。
あなたは観光施設の多言語案内が得意な翻訳者です。以下の日本語の案内文を、英語の案内文に直してください。

【材料】
・日本語の案内文: (上のプロンプトで作った文を貼り付け)
・税の英語表記: Accommodation Tax(この表記を必ず使う)
・支払い方法: (例: 現地決済のみ・現金またはクレジットカード)

条件: 200語以内。専門用語を避け、初めて日本に来る人にも分かる平易な英語にする。金額は数字とJPYで表記する。【材料】にない条件は追加せず、不明な点は[TO BE CONFIRMED]と書いてください。
※そのままコピーして使えます
館内掲示や予約確認メールにも同じ文言を使い回します。英語での問い合わせ対応に不安がある場合は、英語の口コミ返信 例文30選|ホテル・民宿・飲食店でそのまま使える【2026年8月】の文例も組み合わせてください。
ステップ4: OTA・電話・自社予約で案内をそろえる
予約経路ごとに書いてあることが違う、という状態が最も危険です。じゃらん・楽天トラベル・Booking.comなどの各管理画面の「税・サービス料」欄や特記事項、自社サイトの予約フォーム、電話予約時の口頭説明。この4か所の文言を1つにそろえます。
あなたは宿泊施設の予約導線の設計に詳しいアドバイザーです。以下の材料から、予約経路ごとの宿泊税の案内文と、記載場所のチェックリストを作ってください。

【材料】
・使っている予約経路: (例: じゃらん、楽天トラベル、Booking.com、自社サイト、電話、公式LINE)
・宿泊税の案内文(日本語): (ステップ3で作った文を貼り付け)
・現地徴収の方法: (例: チェックイン時に現金で)

出力: ①予約経路 ②記載する場所(欄の名前) ③その場に入れる短い案内文(60字以内) ④担当者と期限 の4列の表。各サイトの仕様が分からない箇所は「要確認」と書き、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
電話予約の受け答えも、紙にしてフロントに置いておくと迷いません。
あなたは宿の予約対応の教育担当です。以下の材料から、電話予約とチェックイン時に使う宿泊税の説明トークを作ってください。

【材料】
・宿泊税の内容: (税額区分と徴収方法を貼り付け)
・よく聞かれそうな質問: (例: なぜ払うのか、子どもは、キャンセルしたら)
・スタッフの構成: (例: 家族2人とパート1人)

出力: ①初めて説明するときの30秒トーク ②「聞いていない」と言われたときの返し方 ③子ども連れ・団体・長期滞在の3ケースの補足。強い言い方を避け、【材料】にない条件は書かないでください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
なお、OTA経由の予約では、企画旅行は旅行業者と宿泊施設との契約により定められている1人当たりの金額が宿泊料金となり、手配旅行は旅行者と宿泊施設が契約した1人当たりの金額が宿泊料金になります。手配旅行で、旅行業者が受けるべき取扱手数料を宿泊料金から除いている場合は、これを除外する前の金額が基準です。手数料の実額を把握していない宿は、この機会にOTA手数料一覧と実質負担の計算式|旅館・民宿の直販比率の上げ方【2026年8月】の計算式で確認しておくと、区分判定も速くなります。直販の比率を上げる打ち手は南紀の宿が直予約を増やす方法|白浜・田辺・串本の実情に合わせた7ステップ【2026年8月】で整理しています。
ステップ5: 領収書とレジの設定を変える
会計まわりは、後回しにすると課税開始の直前に慌てます。白浜町の手引きには、領収書等に宿泊税の名称とその額を表示するようお願いする旨と、宿泊税の名称とその額が明確に表示されていない場合は、宿泊税額分も消費税の課税対象となる場合がある旨が記載されています。表示の仕方が、そのまま消費税の扱いに響くということです。
手引きの記載例では、「客室料金」「消費税等」「入湯税」「宿泊税」を内訳として別々に並べる書き方と、客室料金に含めて総額を書き「上記金額には、宿泊税◯◯円が含まれております」と注記する書き方の2通りが示されています。
あなたは宿泊施設の会計まわりの整備を支援するアドバイザーです。以下の材料から、宿泊税に対応した領収書の記載レイアウト案と、現場マニュアルを作ってください。

【材料】
・現在の領収書の項目: (例: 宿泊料、消費税、入湯税、合計)
・使っている会計手段: (例: 手書き複写式/POSレジ/宿泊管理システム)
・税の表示: 日本語は「宿泊税」、英語は「Accommodation Tax」で統一する

出力: ①内訳を分けて書く場合のレイアウト ②総額に含めて注記する場合のレイアウト ③レジや管理システムで設定変更が必要な箇所の一覧 ④フロント向けの3行マニュアル。システムの仕様に依存する部分は「要確認」と書き、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
宿泊管理システムやPOSレジを使っている宿は、設定変更に費用と時間がかかることがあります。改修が必要そうなら、早めにベンダーへ見積もりを依頼してください。設備投資に使える制度は宿泊業で使える補助金まとめ|5制度の対象・補助上限額と申請の段取り【2026年8月】で整理していますが、宿泊税対応そのものを補助対象と保証するものではないため、対象可否は各制度の公募要領で確認してください。
ステップ6: 申告と納入のカレンダーを作る
最後に、月次の事務を決めます。白浜町の手引きによると、特別徴収義務者は各月の初日から末日までの間の宿泊に係る宿泊税について、原則、翌月の末日までに、宿泊施設ごとに「宿泊税納入申告書」に「宿泊税月計表」を添付して町税務課へ提出し、併せてその税額を「宿泊税納入書」により最寄りの金融機関等で納入します。月末が土曜日・日曜日・祝日に当たるときは次の平日が期限で、12月の申告納入期限は翌年1月4日です。
小規模な宿にとって重要なのが、申告納入期限の特例です。所定の要件を満たして「宿泊税納入期限等特例承認申請書」で申請し承認を受けると、3か月分をまとめた年4回の申告納入(3〜5月分は6月末日、6〜8月分は9月末日、9〜11月分は12月末日、12〜2月分は3月末日)にできます。適用要件には、申請書の提出前12か月間の宿泊税の納入すべき金額の合計額が120万円以下であることなどが含まれます。さらに、条例施行前から経営する宿泊施設については、条例施行後1年間(令和10年2月28日まで)は「申請書の提出前3か月の宿泊税の納入すべき金額の合計額が30万円以下であること」などに読み替える経過措置が置かれています。申請書の審査には2週間程度を要し、申請は宿泊施設ごとに行う必要があります。
あなたは小規模事業者の経理業務の設計が得意なアドバイザーです。以下の材料から、宿泊税の申告納入の年間カレンダーを作ってください。

【材料】
・課税開始日: (例: 2027年3月1日)
・想定される月間の宿泊税額: (例: 月8万円程度)
・経理の体制: (例: 経営者が月末にまとめて処理、繁忙期は手が回らない)
・申告納入期限の考え方: 原則は翌月末日まで。要件を満たして承認を受けた場合は3か月分をまとめた年4回

出力: ①月ごとの作業(集計・申告・納入) ②年4回の特例を申請すべきかの判断材料 ③繁忙期に重なる月の前倒し案 ④月次で残す帳簿の項目。要件の適否は自治体の確認が必要な旨を明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
帳簿の要件も先に決めておきます。手引きでは、帳簿とは宿泊年月日・宿泊者数・宿泊税の課税対象となる宿泊者数及び宿泊税額の記載があるものとされ、これらが網羅されていれば書式の異なる業務用帳簿等に代えても構わないとされています。保存期間は、帳簿が納入申告書を提出した日の属する月の末日の翌日から起算して3か月を経過した日から5年間、書類が宿泊が行われた日の属する月の末日の翌日から起算して3か月を経過した日から2年間です。
期限後の申告や納入には加算金や延滞金が加算される場合があります。手引きでは、過少申告加算金は更正による不足税額の10%、不申告加算金は申告税額の15%(決定の場合は決定税額の15%、決定を予知せずに行った場合は申告税額の5%)、事実に基づかない不正処理による場合の重加算金は10%に代えて35%・15%に代えて40%と示されています。延滞金は納期限の翌日から1か月を経過する日までが年7.3%、それ以後が年14.6%(いずれも特例基準割合による軽減あり)です。
④ よくある誤解と注意点
報道をきっかけに動くとき、次の4つの勘違いが起きがちです。
誤解1: 「白浜町以外だから、うちには関係ない」
❌ よくある間違い: 自分の町で条例が通っていないので、情報収集も準備もしなくてよいと考える。
⭕ 正しいアプローチ: 和歌山県が新たな観光振興財源の検討部会を開催していること、県内7か所で宿泊事業者向けの意見交換会が予定されたことを踏まえ、料金表示と予約設定の型だけ先に作っておく。
なぜ重要か: 導入が決まってから課税開始までの準備期間は、決して長くないからです。白浜町の場合、条例可決(2026年6月16日)から課税開始予定(2027年3月1日)まで9か月弱、事業者の登録期限までは5か月半でした。同じ速度で自分の地域に来たとき、料金表の区分判定から始めるのと、表が既にあるのとでは負担がまったく違います。
誤解2: 「宿泊税は客が払うものだから、表示は後回しでいい」
❌ よくある間違い: 納税義務者は宿泊者なのだから、当日その場で説明すれば足りると考える。
⭕ 正しいアプローチ: 予約時点で見える場所(OTAの特記事項、自社サイトの料金ページ、予約確認メール)にすべて記載する。領収書の表示方法も先に決めておく。
なぜ重要か: 徴収できなかった場合でも、課税対象となる宿泊があれば特別徴収義務者が申告と納入をする必要があるからです。説明不足の損失は、最終的に宿がかぶります。加えて、白浜町の手引きには、宿泊税の名称と額が明確に表示されていない場合は宿泊税額分も消費税の課税対象となる場合があると書かれています。表示は接客上の配慮であると同時に、会計上の実務でもあります。
誤解3: 「予約サイトが自動で計算して集めてくれるはず」
❌ よくある間違い: OTAが税額を計算し、代わりに徴収・納付してくれると思い込む。
⭕ 正しいアプローチ: 自治体の制度上の義務者は施設の経営者であることを確認し、各予約経路で「税額の表示」と「現地徴収」がどう扱われるかを、サイトごとの仕様として個別に確認する。
なぜ重要か: 白浜町の手引きでは、第三者割引(予約サイトのポイント・クーポン等)があった場合の宿泊料金は割引前の料金とされています。サイト上の最終支払額をそのまま税額区分の判定に使うと、区分が下振れして申告額が不足しかねません。判定の基準は、あくまで契約上の宿泊料金です。
誤解4: 「入湯税を取っているから、実質は同じようなもの」
❌ よくある間違い: 入湯税の運用に乗せれば、宿泊税も同じ処理で済むと考える。
⭕ 正しいアプローチ: 入湯税とは別の税であり、宿泊料金の計算では入湯税・消費税等を除外して判定すると理解する。領収書でも「入湯税」と「宿泊税」は別の項目として扱う。
なぜ重要か: 白浜町の手引きの領収書記載例でも、客室料金・消費税等・入湯税・宿泊税は別々の行に並んでいます。実際、和歌山県の第2回検討部会資料に載った事業者アンケートの自由記述には、「白浜町内において二重課税となる点や入湯税との重複が懸念される」という声が記録されています。現場が感じている混乱は、書式を分けることで最初に減らせます。
ここまでの作業は、公表されている資料と無料の道具だけで進められます。それでも「料金表の区分判定まで手が回らない」「サイトもOTAも触れる人がいない」という宿があるのも事実です。私たちは白浜(和歌山)への移住準備を進めながら、観光地の宿や店舗のSNS運用・集客支援と、対面でのデジタル面の伴走支援に取り組んでいます(宮古島・伊豆へも現地訪問で対応)。無料ヒアリングは最大60分、ご用意いただくのは料金表1枚だけで、契約前提の営業はいたしません。提案が不要なら30分の情報交換のみでも歓迎です。なお、税額の判定や申告の代行は行いません(税務の判断は白浜町税務課または税理士にご確認ください)。
宿泊税の準備ができている宿・いない宿の違い(チェックリスト)
現在地の確認に使ってください。当てはまるものにチェックを入れます。
- □ 自分の施設が特別徴収義務者に当たるかを、許可・届出の区分で確認した
- □ 主力プランについて、食事代と消費税等を除いた1人1泊の宿泊料金を出せる
- □ プランごとの税額区分(200円/300円/500円/1,000円)を表にしてある
- □ 公式サイトの料金ページに、宿泊税の案内文(日本語)を用意した
- □ 英語の案内文があり、税の名称を「Accommodation Tax」で統一している
- □ すべての予約経路(OTA・自社サイト・電話・LINE)で案内文言がそろっている
- □ 領収書に宿泊税の名称と額を表示する書式が決まっている
- □ 申告納入の担当者と月次の作業日が決まっており、帳簿の項目も決めてある
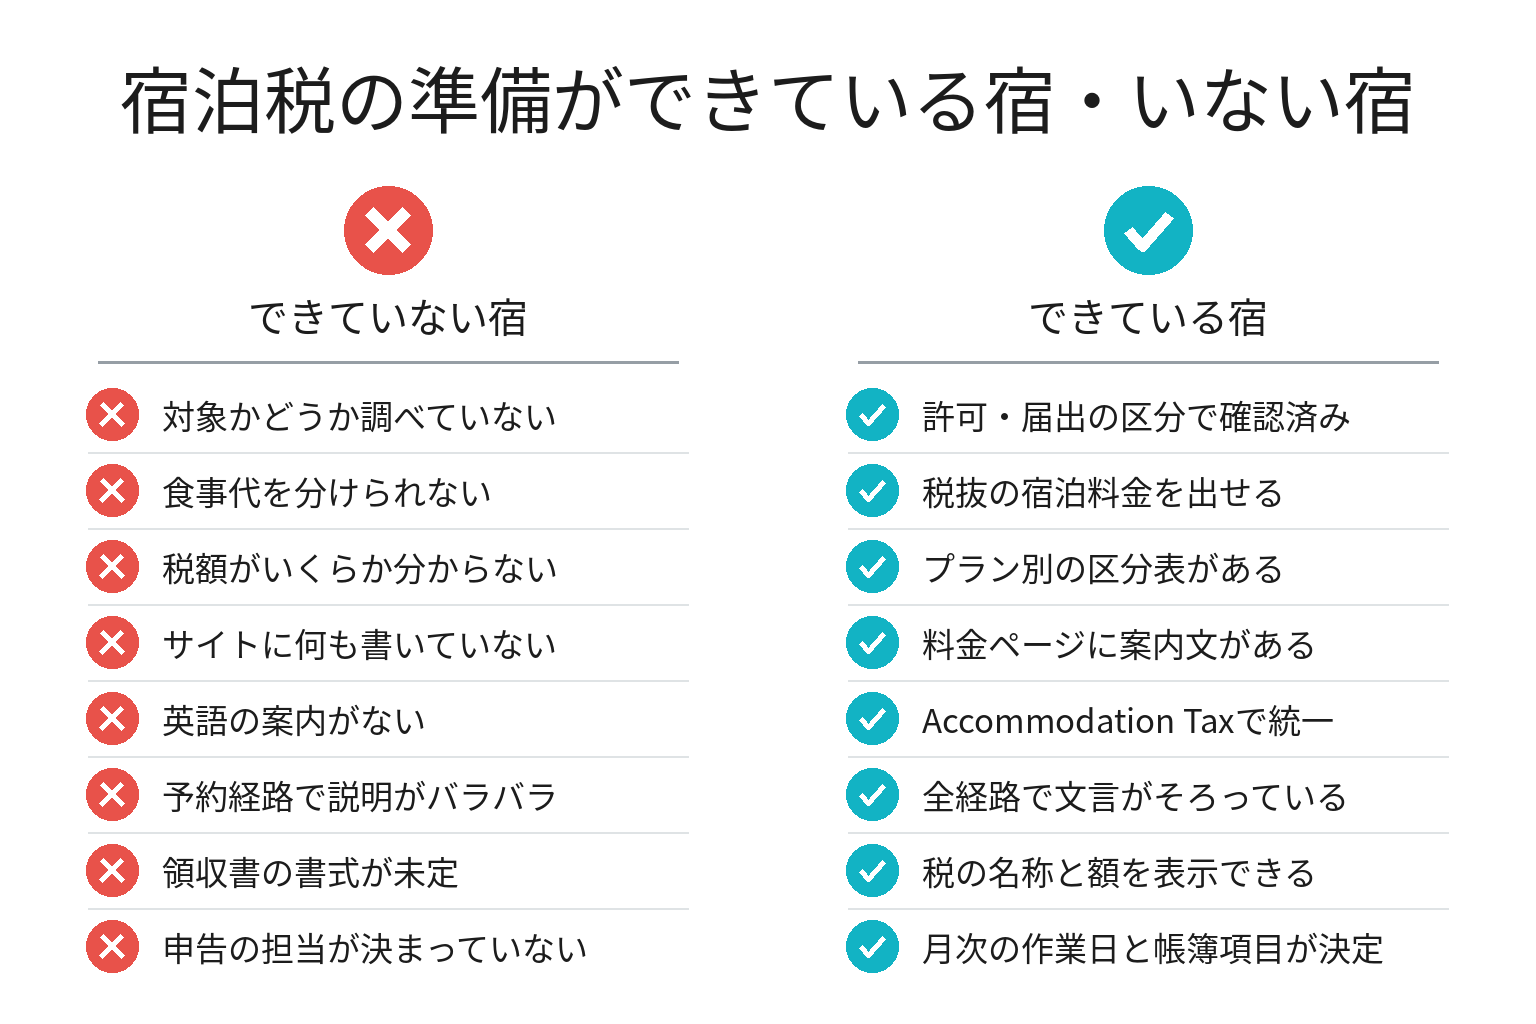
特に見落とされやすいのが、5つ目の英語表記と、8つ目の帳簿の項目です。チェックが少なくても心配はいりません。この記事の6ステップは、上から順に進めれば1つずつ埋まる構成にしています。
数字で見る|和歌山の宿の半分は小規模施設、そして事務には戻りがある
「宿泊税に対応できるのは大きなホテルだけではないか」と感じるかもしれません。和歌山県が第2回検討部会(令和8年6月3日)で公表した資料の数字を見ると、県内の宿泊事業者の輪郭が分かります。
まず、調査の規模です。県は令和8年3月31日時点で旅館業の許可を受けている事業者および住宅宿泊事業の届出を行っている事業者を対象に、令和8年5月13日から5月29日にアンケートを実施しました。送付数は1,498事業者(不着等98件を除く)、回答数は253件、回答率は16.8%です。
回答した施設の種別を見ると、簡易宿所(民宿、カプセルホテル、ペンション等)が50%で最も多く、旅館16%、民泊14%、ビジネスホテル7%、リゾートホテル5%と続きます。県内の宿泊業の中心は、家族や少人数で回している小規模施設だということです。
次に料金帯です。回答施設の延べ宿泊者数1,622,763人泊の内訳は、1万円未満が37.7%(612,535人泊)、1万円以上2万円未満が32.1%(520,944人泊)、2万円以上5万円未満が28.9%(469,605人泊)、5万円以上が1.2%(19,679人泊)でした。白浜町の税額区分に当てはめて考えると、宿泊の約7割が200円か300円の区分に入る計算になります(区分の境目や控除の扱いにより実際の内訳は変わります)。
事務負担の見通しも数字になっています。会計システムの改修について、「既存のシステムの改修が必要」が12%、「新たなシステムの導入が必要」が15%、「新たな経費は発生しない」が23%、「わからない」が50%でした。必要経費の規模は「10万円未満」が16%、「200万円以上」が9%、「わからない」が54%です。過半数がまだ見積もれていないという状況で、だからこそ早めにベンダーへ確認する意味があります。
一方で、事務には戻りもあります。白浜町の手引きによると、特別徴収制度の円滑な運営を図るため、特別徴収義務者には特別徴収交付金が交付されます。交付金の額は、算定対象期間(交付を受けようとする年度の前年度4月1日から3月31日まで)に申告納入した宿泊税(本税)の合計額に2.5%(導入から3年間は0.5%加算)を乗じて得た額で、1,000円未満の端数は切り上げます。交付を受けるには、「白浜町宿泊税特別徴収交付金交付申請書(実績報告書)兼請求書」を、交付を受けようとする年度の6月末までに町税務課へ提出します。交付要件・交付金額・手続き方法等の詳細は、要綱が確定次第、町のホームページ等で知らせるとされています。
宿泊者の実数の見方は、白浜町の観光客数|326万人と309万人の違いと調べ方7ステップ【2026年9月】でも解説しています。自分の宿の年間宿泊者数に税額をかければ、交付金の概算も出せます。
よくある質問
Q. 宿泊税はいつから導入されますか?
自治体ごとに違います。2026年9月6日時点で公表されているのは、盛岡市が令和8年10月1日(木曜日)から、白浜町が令和9年3月1日を施行予定日としていることです。白浜町の分は法定外目的税として総務大臣の同意手続きが残っているため、町の資料でも「予定」と記載されています。
Q. 白浜町の宿泊税はいくらですか?
1人1泊につき、宿泊料金(税抜)が10,000円未満で200円、10,000円以上20,000円未満で300円、20,000円以上50,000円未満で500円、50,000円以上で1,000円です。宿泊料金がかからない宿泊の場合は課税されません。宿泊料金は食事代や消費税等を除き、サービス料等を含んだ金額で判定します。
Q. 民宿・ペンションや民泊も宿泊税の対象ですか?
対象です。白浜町の場合、旅館業法の旅館・ホテル営業と簡易宿所営業(下宿営業を除く)に係る施設、および住宅宿泊事業法の住宅宿泊事業に係る住宅が課税客体とされています。客室数による除外はありません。小さな宿の運営全般は民宿・ペンションの集客方法|予約を増やす7ステップとコピペ文例集【2026年8月】でも扱っています。
Q. 宿泊税は宿泊料金に含めて表示してもいいですか?
白浜町の手引きには、領収書等に宿泊税の名称とその額を表示するようお願いする旨と、明確に表示されていない場合は宿泊税額分も消費税の課税対象となる場合がある旨が記載されています。記載例としては、内訳に分けて計上する方法と、客室料金に含めたうえで「上記金額には、宿泊税◯◯円が含まれております」と注記する方法の2通りが示されています。
Q. キャンセル料にも宿泊税はかかりますか?
白浜町の手引きの判断例では、キャンセルした場合は「宿泊行為」がないため課税対象となりません。ただし、キャンセル料を契約上「違約金」として取り扱う場合は課税されず、契約上「宿泊料金」として取り扱う場合はそのキャンセル料を宿泊料金とみなして課税対象となる、と説明されています。自社の宿泊約款の文言を確認してください。
Q. 修学旅行や小さな子どもは免除になりますか?
白浜町では、年齢12歳未満の者と、修学旅行その他教育上の見地から行われる行事において宿泊する者が課税免除の対象です。対象となる学校は学校教育法第1条に規定する学校(大学を除く)で、専修学校・各種学校や海外の学校の生徒等は学校行事であっても対象外とされています。部活動やクラブ活動の合宿も対象外です。免除には学校長・園長からの「修学旅行等であることの証明書」の提出を受ける必要があり、証明書は町に提出せず、宿泊税の帳簿と共に保存します。
Q. 和歌山県も宿泊税を導入するのですか? 二重に課税されませんか?
県は「新たな観光振興財源」の検討部会を令和8年3月24日と6月3日に開催しており、検討段階です。税率や導入時期を確定した資料は、2026年9月6日時点で県のサイトに掲載されていません。なお、県の第2回検討部会資料に載った事業者アンケートの自由記述には、白浜町内での二重課税や入湯税との重複を懸念する声が記録されています。現時点で公表されているのはここまでで、続報は県の新たな観光振興財源の検討状況のページで確認できます。
Q. 毎月の申告が負担です。まとめて申告できませんか?
白浜町では、所定の要件を満たして申請し承認を受けると、3か月分をまとめた年4回の申告納入にできる特例があります。適用要件には、申請書の提出前12か月間の宿泊税の納入すべき金額の合計額が120万円以下であることなどが含まれ、条例施行後1年間は「提出前3か月で30万円以下」などへの読み替えの経過措置があります。審査には2週間程度かかり、申請は宿泊施設ごとに必要です。
まとめ:今日から始める3つのアクション
- 今日やること: 料金表を1枚プリントし、主力プラン5本について「食事代と消費税等を除いた1人1泊の宿泊料金」を書き込む
- 今週中にやること: ステップ2のプロンプトで税額区分の表を作り、ステップ3の案内文(日本語・英語)を用意する
- 今月中にやること: 白浜町内の宿は様式第2号と添付書類3点をそろえて11月30日の期限に備え、町外の宿は予約経路ごとの記載場所リストだけ作っておく
6つすべてを一度にやる必要はありません。税額区分の表が1枚できれば、表示も予約設定も領収書も、同じ表から機械的に決まります。
次回予告: 現地徴収が増えると、直販とOTAで手元に残る金額の差がさらに開きます。その計算はOTA手数料一覧と実質負担の計算式|旅館・民宿の直販比率の上げ方【2026年8月】で扱っています。
参考・出典
- 白浜町「宿泊税について」(税額4区分・課税免除・制度開始は令和9年3月1日予定) 白浜町「宿泊税について」 (参照日: 2026-09-06)
- 白浜町「宿泊施設を経営されている方へ」(既に宿泊事業を営んでいる方の登録申告書の提出期限は令和8年11月30日・提出先は白浜町税務課課税係) 白浜町「宿泊施設を経営されている方へ」 (参照日: 2026-09-06)
- 白浜町「白浜町宿泊税 特別徴収事務の手引き」令和8年7月(宿泊料金の定義、第三者割引・企画旅行・連泊の取扱い、申告納入期限と年4回の特例、帳簿の保存期間、加算金・延滞金、領収書等への表示、特別徴収交付金2.5%〈導入から3年間は0.5%加算〉) 特別徴収事務の手引き(PDF) / 手引・申告の様式等 (参照日: 2026-09-06)
- 白浜町「宿泊税導入の経過について」(令和8年6月16日に議会で条例案可決、今後の予定は総務省との本協議) 宿泊税導入の経過について (参照日: 2026-09-06)
- 盛岡市「宿泊税の導入について」「盛岡市宿泊税条例について」(令和8年10月1日課税開始・1人1泊200円・翌月末日までの申告納入) 宿泊税の導入について / 盛岡市宿泊税条例について (参照日: 2026-09-06)
- 和歌山県「新たな観光振興財源の検討状況」「観光振興財源検討部会」(第1回 令和8年3月24日・第2回 令和8年6月3日、第2回会議資料に宿泊事業者アンケート結果〈送付1,498事業者・回答253件・回答率16.8%〉と意見交換会の日程) 新たな観光振興財源の検討状況 / 観光振興財源検討部会 (参照日: 2026-09-06)
- 総務省 報道資料「宿泊税の新設」(令和8年2月13日)、「『宿泊税』の新設・変更」(令和8年6月30日) 宿泊税の新設 / 「宿泊税」の新設・変更 (参照日: 2026-09-06)
- 豊岡市「豊岡市観光自主財源検討委員会 第4回」資料(2026年3月19日開催。共通認識として「宿泊税」が有力な候補、5万円未満200円・5万円以上400円の段階的定額制、免税点・課税免除は設けない) 第4回委員会資料(PDF) (参照日: 2026-09-06)
あわせて読みたい
- 南紀の宿が直予約を増やす方法|白浜・田辺・串本の実情に合わせた7ステップ【2026年8月】: 現地徴収が増える局面で効いてくる、直販の入口づくりを7ステップで整理しています
- 宿泊業で使える補助金まとめ|5制度の対象・補助上限額と申請の段取り【2026年8月】: 予約・会計まわりのシステム更新を検討する際に、対象になりうる制度と申請時期をまとめています
※本記事は2026年9月6日時点で各自治体が公表している情報に基づく解説であり、個別の課税判断・申告の代行を行うものではありません。税額区分の判定や申告の可否は、白浜町税務課(各自治体の担当課)または税理士にご確認ください。実績は代表およびメンバー個人としての活動を含みます。