結論: 電子帳簿保存法のうち、和歌山県内のすべての法人・個人事業主に義務があるのは「電子取引データの保存」だけです。メールで届いた請求書やWebからダウンロードした領収書・OTAの精算書は、2024年1月から紙に印刷しただけでは保存したことになりません。「猶予」は終わっていませんが、条件つきです。データを消さずに残し、税務調査でダウンロードと書面の提示に応じられる状態にしておく必要があります。そのうえで、2027年分の所得税から青色申告特別控除が最大75万円へ上がるため、県内の個人事業主は「会計ソフトとe-Tax」に今年度中に手を付けるのが得策です。
この記事の要点 対象読者: 和歌山県内(田辺・白浜・新宮・みなべ・串本・那智勝浦・御坊・上富田・すさみ・和歌山市など)で宿泊・観光・飲食・小売・農林水産業・士業を営む経営者と、請求書や領収書を実際に扱っている現場担当者 読了後にできること: 自社に届く電子取引を書き出し、義務と任意を仕分け、改ざん防止の方法とファイル名のルールを決め、県内のどこに相談すればよいかを電話番号つきで把握できる状態になる
「じゃらんの精算書はダウンロードして印刷し、紙のファイルに綴じています。それで大丈夫ですよね?」
白浜への移住準備で地域の事業者の方と話していると、電子帳簿保存法の話題はほぼこの形で出てきます。制度の名前は知っている。何かをしなければいけないことも知っている。けれど「うちは猶予されているらしい」で止まり、実際には2024年より前と同じ運用が続いている。和歌山の中小企業で一番多い誤解は「猶予があるから何もしなくていい」で、実際の猶予は「データを消さずに残していること」が前提です。
2026年秋にこの話を整理し直す理由が3つあります。1つ目は数字です。日本商工会議所の実態調査では、電子取引データ保存の義務化に「制度をよく理解できず未対応」と答えた事業者が全体の45.8%、売上高1千万円以下では59.4%でした。2つ目は2027年です。令和8年度税制改正の大綱で、青色申告特別控除は令和9年分(2027年分)からe-Tax申告で65万円、優良な電子帳簿の保存で75万円に引き上げられます。紙で申告を続ける個人事業主との差が広がります。3つ目は相談先です。和歌山には税務署が7署、税理士会の無料相談センター、納税協会のパソコン会計教室、商工会の経理指導がありますが、電子帳簿保存法に特化したセミナーの公開案内は、2026年9月29日時点で県内には見つかりませんでした。だからこそ、どこに何を聞くかを先に決める必要があります。
この記事では、観光地の宿や店舗のSNS運用・集客支援に取り組む立場から、国税庁・財務省・日本商工会議所・和歌山県・県内各機関の公式ページで確認できた情報だけを使い、和歌山の事業者が電子帳簿保存法に対応する7ステップ、そのままコピペで使える8本のAIプロンプト、業種別の保存ルール例、損をする4つの失敗パターン、8項目のチェックリストを公開します。本記事は公開されている制度情報の整理であり、個別の税務判断を保証するものではありません。直近1か月に届いた請求書・領収書・精算書を手元に置いて、読み進めてください。
目次
まず結論|和歌山の中小企業が電子帳簿保存法に対応する7ステップ(即効テンプレ)
最初に全体像です。制度の条文から入るのではなく、自社に届いている書類から逆算して「やること」を並べます。
| ステップ | やること | 今日できる最初の一歩 |
|---|---|---|
| 1. 電子取引の棚卸し | メール・Web・OTA・カード明細など、データで届く書類を書き出す | 先月の受信メールから請求書の添付を数える |
| 2. 義務と任意の仕分け | 電子取引データ保存だけが義務。帳簿とスキャナは任意と確認する | 紙で届く書類は「今までどおり」と決める |
| 3. 改ざん防止とファイル名 | 事務処理規程を置き、日付・金額・取引先でファイル名を付ける | 国税庁のサンプル規程を印刷する |
| 4. 猶予の条件を記録 | 要件どおりにできない理由と、データを消さない運用を文書にする | 「印刷して元データを削除」をやめる |
| 5. 会計ソフトの判定 | 優良な電子帳簿とe-Taxで2027年分の75万円控除を狙えるか見る | 今の会計ソフトの電帳法対応ページを開く |
| 6. 補助金の確認 | 会計・受発注ソフトの導入はデジタル化・AI導入補助金の対象か見る | 公式サイトで次回の締切を確認する |
| 7. 相談先の使い分け | 税務署・税理士会・納税協会・商工会・民間の役割を分ける | 管轄税務署の電話番号を控える |
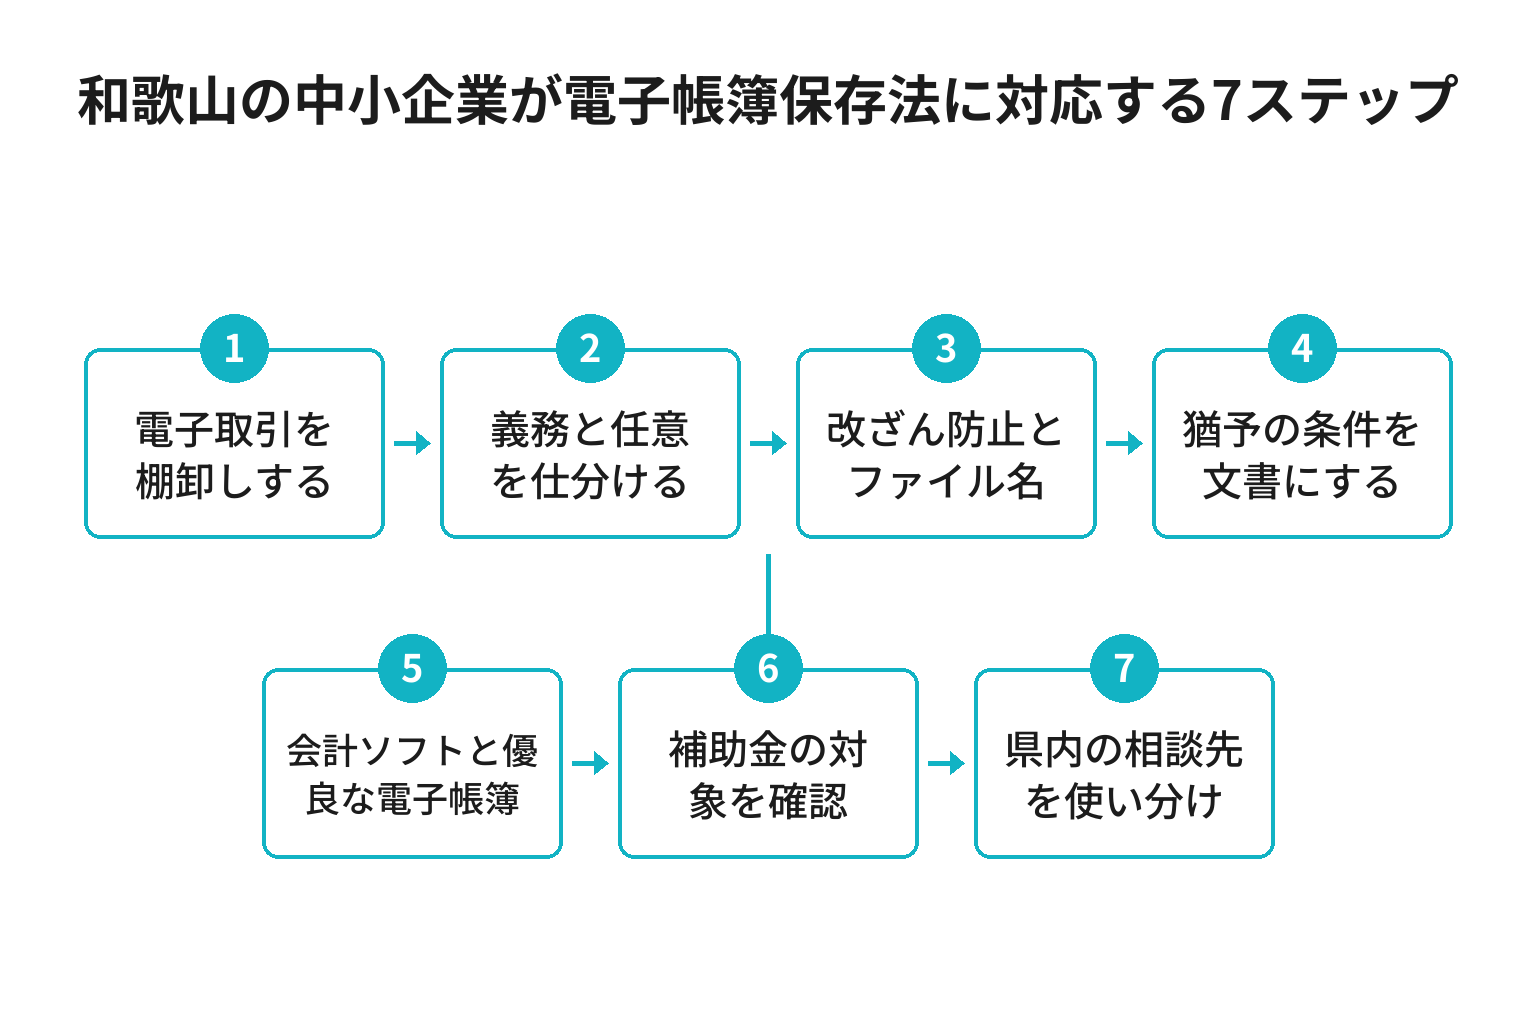
ポイントは順番です。多くの解説は「3つの制度区分」から始まりますが、区分の説明を読んでも、自社のどの書類が対象かは分かりません。先にステップ1で「データで届いている書類」を10件書き出すと、対応が必要なのはその10件だけだと分かり、制度の全体を理解する前に手が動きます。
所要時間の目安は、ステップ1〜3が受信メールと国税庁のサンプル規程があれば半日、ステップ4〜5が今週中、ステップ6〜7が10月中です。ステップ3までを終えれば、電子取引データ保存の最低限の形は整います。ステップ5以降は「義務」ではなく「得をする側に回る」ための工程なので、繁忙期を避けて腰を据えて進めてください。
電子帳簿保存法とは|「インボイス対応」との違いと3つの制度区分
本記事で言う電子帳簿保存法とは、税務上の帳簿や書類を紙ではなくデータで保存するときのルールを定めた法律です。インボイス制度とは性質が違います。
- インボイス制度は消費税の仕組みで、「登録番号入りの請求書を出す・受け取る」ことが問題になります
- 電子帳簿保存法は所得税・法人税の帳簿書類の保存方法の問題で、「どう残すか」が問われます
- インボイス対応の会計ソフトを入れても、メールで届いた請求書を印刷して元データを消していれば、電子帳簿保存法には対応できていません
インボイスは「出す書類の中身」、電子帳簿保存法は「受け取った書類の残し方」であり、2023年秋に前者を済ませた事業者ほど、後者が手つかずのままになりがちです。
制度は3つに区分されます。国税庁のパンフレット「電子帳簿等保存制度を活用して、デジタル化をさらに進めてみませんか?」(令和8年6月、参照日2026-09-29)でも、希望者のみと対応が必要なものが明記されています。
- 電子帳簿等保存(希望者のみ): 会計ソフトで作った帳簿や決算書をデータのまま保存する
- スキャナ保存(希望者のみ): 紙で受け取った領収書・請求書をスキャンや撮影でデータ化し、原本を捨てる
- 電子取引データ保存(法人・個人事業者は対応が必要): メール添付やWebダウンロードで受け取った請求書・領収書などを、データのまま保存する
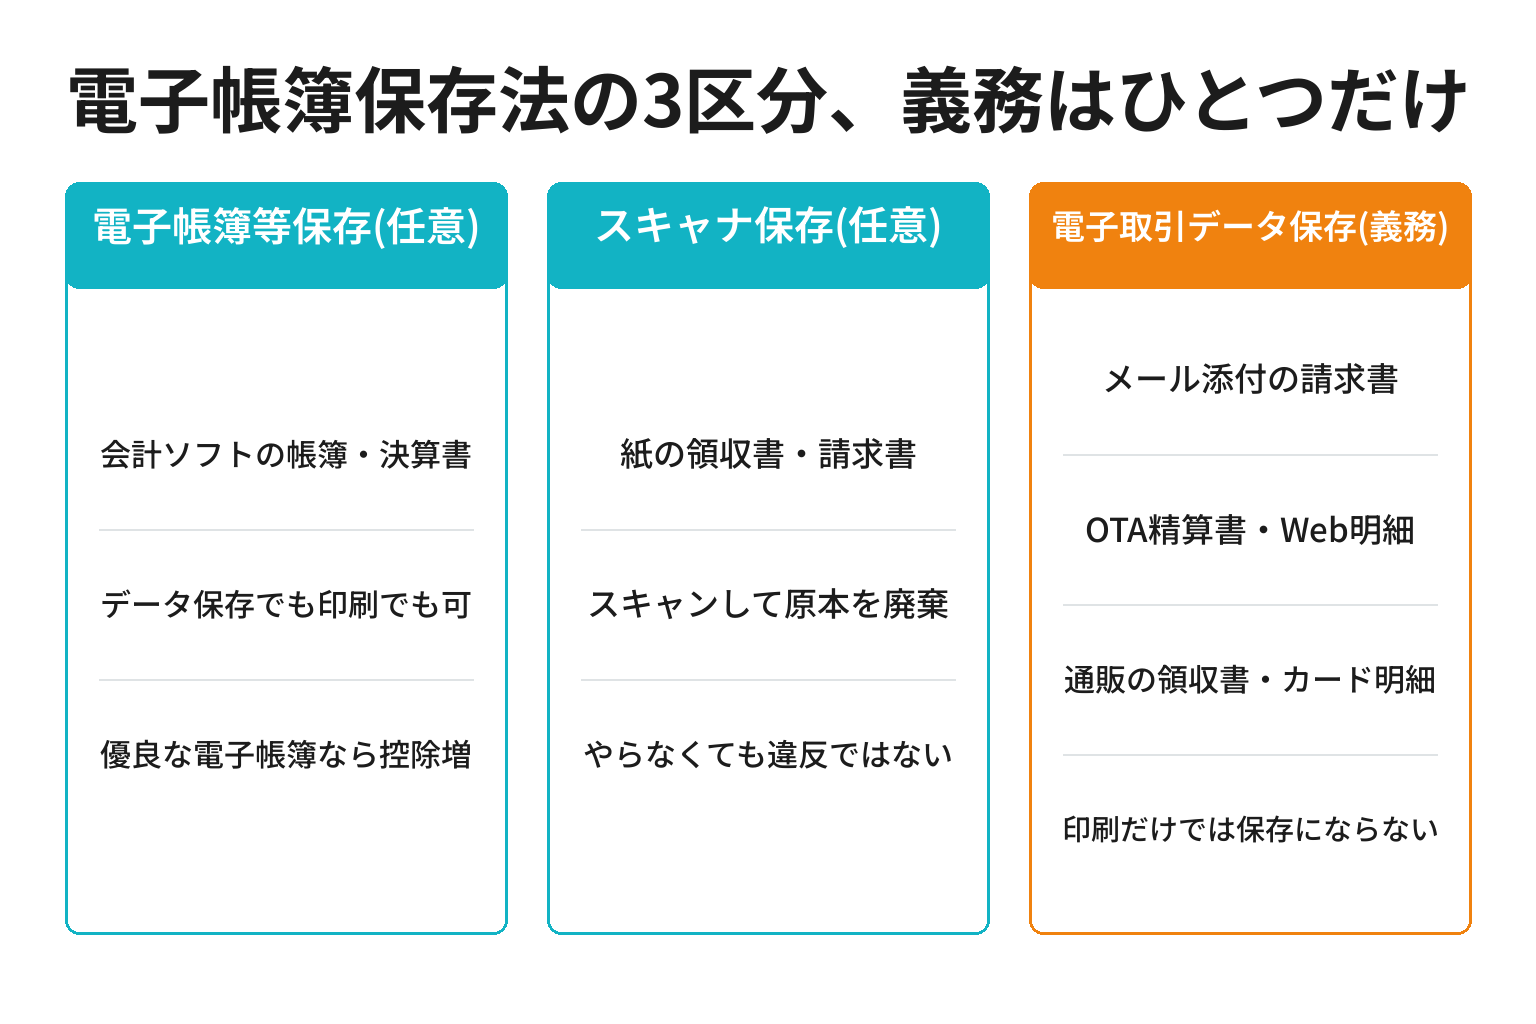
義務なのは3つ目だけです。紙で届いた請求書は紙のまま7年保存すれば足り、スキャンする必要はありません。保存期間は国税庁タックスアンサーNo.5930(参照日2026-09-29)のとおり、法人は確定申告書の提出期限の翌日から7年、青色申告で欠損金が出た事業年度は10年です。電子取引データも同じ期間残します。
電子帳簿保存法に対応する7ステップ(完全版)
ここからが本体です。各ステップのプロンプトは、ChatGPTなどの対話型AIに貼り付けて使います。( )の中を自社の情報に書き換えてから送信してください。AIの出力は下書きであり、規程の採用や税務上の最終判断は、税理士と国税庁の公式資料で確認してください。
ステップ1: 自社に届く電子取引を棚卸しする
最初にやるのは制度の勉強ではなく、「データで届いているもの」の洗い出しです。国税庁のパンフレット「令和6年1月以降の電子取引データの保存方法について」(令和6年11月、参照日2026-09-29)では、注文書・契約書・送り状・領収書・見積書・請求書などをメール添付やWebダウンロードで受け取った場合が対象とされています。南紀の宿や店で実際に多いのは、じゃらんnet・楽天トラベル・Booking.comの管理画面からダウンロードする精算書、電力・通信のWeb明細、Amazonや楽天市場で買った備品の領収書、クレジットカードの利用明細、仕入先からメールで届くPDFの請求書です。電子取引は「取引先がデジタル化しているかどうか」で決まるため、自社が紙中心でも、OTAと通販を使っている時点で対象の書類は毎月発生しています。
あなたは中小企業の経理実務に詳しいアドバイザーです。以下の材料から、電子帳簿保存法の「電子取引データ保存」の対象になる書類を洗い出してください。

【材料】
・業種と所在地: (例: 白浜町の民宿・客室6室)
・使っている予約サイト・通販・決済: (例: じゃらん、楽天トラベル、Amazon、クレジットカード2枚)
・メールで届く請求書の送り主: (例: 食材卸2社、リネン業者、Web制作会社)
・Webでダウンロードしている明細: (例: 電気、携帯電話、会計ソフトの利用料)

出力: ①対象になる書類の一覧(送り主/届き方/月あたりの件数の見込み)②紙で届くため対象外のもの ③確認が必要なもの。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、「紙でも届く」書類の扱いです。取引先からPDFと郵送の両方で同じ請求書が届く場合、どちらを正とするかを決めておかないと、後で二重に保存することになります。
ステップ2: 義務と任意を仕分け、紙は紙のままにする
ステップ1の一覧ができたら、3区分に当てはめます。データで届いたものはデータのまま保存(義務)、紙で届いたものは紙のまま保存(今までどおり)、会計ソフトの帳簿はデータ保存でも印刷でもよい(任意)です。スキャナ保存は任意なので、「電帳法対応のために領収書を全部スキャンしなければならない」という前提で機器や人手を増やす必要はありません。
仕分けはプロンプトを使わなくてもできます。ステップ1の一覧の右に「データで届く/紙で届く」の列を足し、データの行だけに印を付ければ、それが義務の範囲です。紙の行は今までどおりの保存で、会計ソフトの帳簿は「印刷するか、データで残すか」を決算前に決めれば足ります。
注意点は、任意の区分を「やらない」と決めることも立派な判断だという点です。紙の領収書が月80枚でも、年間で7年分をファイルに綴じる運用が回っているなら、今すぐスキャナ保存に切り替える理由はありません。
ステップ3: 改ざん防止の方法とファイル名のルールを決める
電子取引データの保存には2つの要件があります。1つ目は改ざん防止の措置で、国税庁のパンフレットでは「タイムスタンプが付与されたデータを受領」「受領したデータにタイムスタンプを付与」「訂正・削除の履歴が残るシステムで授受・保存」「改ざん防止のための事務処理規程を策定・運用・備付け」の4つのいずれかとされています。専用システムを入れないなら、4つ目の事務処理規程が最短です。国税庁の参考資料(各種規程等のサンプル)(参照日2026-09-29)にひな形があり、法人用と個人事業者用が用意されています。
2つ目は検索機能で、「日付・金額・取引先」で探せることが求められます。ただし例外があります。財務省の広報誌の令和5年度税制改正の解説記事(参照日2026-09-29)によると、基準期間(2課税年度前)の売上高が5,000万円以下の事業者と、電子取引データをプリントアウトした書面を整理された状態で提示・提出できる事業者は、税務調査でデータのダウンロードの求めに応じられれば、検索機能の要件が不要です。南紀の宿・飲食店・小売の大半は売上高5,000万円以下に収まるため、専用の検索システムは不要で、「消さずに1つのフォルダに保存し、求められたらすぐ渡せる」ことが実務上の要件になります。
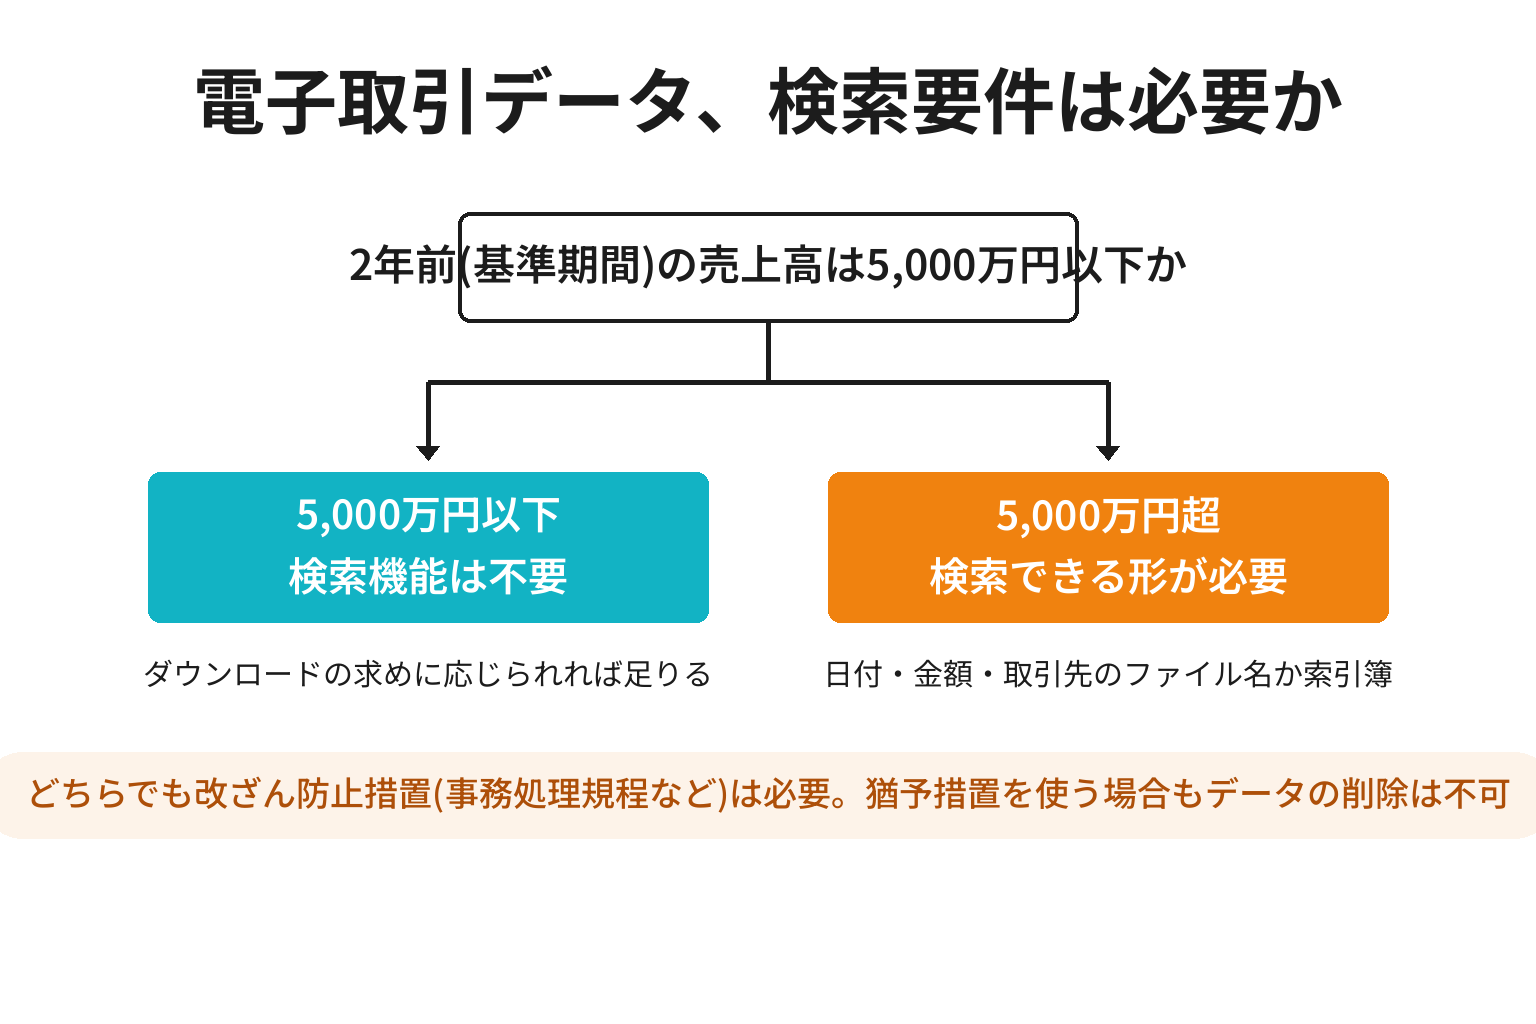
それでも、ファイル名のルールは決めておくことをおすすめします。国税庁のパンフレットは「規則性をもったファイル名(日付・金額・取引先の順番で表記)」で特定のフォルダに集約する方法と、表計算ソフトで索引簿を作る方法を挙げています。売上が伸びて5,000万円を超えたときに、過去分をさかのぼって付け直すのは大きな手間だからです。
あなたは中小企業の経理のルールづくりが得意なアドバイザーです。以下の材料から、電子取引データのファイル名ルールと保存フォルダの構成案を作ってください。

【材料】
・保存する書類の種類: (例: OTA精算書、PDF請求書、Web明細、通販の領収書)
・保存場所の候補: (例: 会社のパソコン+外付けドライブ/クラウドストレージ)
・担当者の人数: (例: 経営者1人と事務パート1人)

出力: ①「日付_金額_取引先」形式のファイル名の例5つ ②年度・月ごとのフォルダ構成 ③バックアップの取り方 ④担当者が変わっても分かる1枚のルール表。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
あなたは電子帳簿保存法の事務処理規程に詳しいアドバイザーです。国税庁の「電子取引データの訂正及び削除の防止に関する事務処理規程」のサンプル(法人用または個人事業者用)を前提に、以下の材料で書き換えるべき箇所を指摘し、書き換え案を出してください。

【材料】
・法人か個人事業者か: (例: 個人事業者)
・管理責任者と処理責任者: (例: 代表者本人が兼任)
・対象となる電子取引の種類: (ステップ1の一覧)
・訂正・削除が必要になったときの手順: (例: 取引先に再発行を依頼し、旧データは「訂正前」フォルダへ移す)

出力: ①サンプル規程のうち書き換える条項と案 ②備え付け場所と社内への周知方法。サンプルにない条項は追加せず、判断が分かれる点は「税理士に確認」と明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、規程を作って終わりにしないことです。備え付けと運用が要件なので、印刷して経理の棚に置き、担当者に「削除しない、訂正は規程どおり」と一度説明したことを記録に残してください。
ステップ4: 猶予措置を使うなら「条件」を文書にする
「猶予」という言葉で混同されやすいのは、2つの措置です。2023年12月末までの宥恕措置は、電子取引データを印刷して紙で保存することが認められていました。この宥恕措置は終了しています。2024年1月1日からは新しい猶予措置になり、国税庁のパンフレットでは、所轄税務署長が「相当の理由」があると認め、かつ税務調査で「ダウンロードの求め」と「書面の提示・提出の求め」に応じられる場合に、改ざん防止や検索の要件を満たさずにデータを保存しておくだけでよいとされています。終了時期は定められていません。
つまり、猶予措置の下でも「データを消して紙だけ残す」ことは認められません。猶予措置で許されるのは「要件どおりの整え方ができていないこと」であって、「データを保存していないこと」ではありません。「相当の理由」の例としては、国税庁の一問一答【電子取引関係】(令和8年7月版、参照日2026-09-29)で、システムや社内の体制の整備が間に合わない場合や、資金繰り・人手不足で要件どおりに保存できない場合が挙げられています。事前の申請や届出は不要ですが、調査の場で説明できるよう、理由を文書にしておくのが現実的です。
あなたは税務調査での説明資料づくりに詳しいアドバイザーです。以下の材料から、電子取引データ保存の猶予措置を使う理由と現在の運用を1枚にまとめた説明メモを作ってください。

【材料】
・要件どおりに保存できていない点: (例: 事務処理規程を備え付けていない/検索用のファイル名を付けていない)
・その理由: (例: 事務担当が1人で繁忙期は対応できない、会計ソフトの入れ替えを来期に予定)
・現在の運用: (例: 受信したPDFは削除せず「電子取引」フォルダに月別で保存、印刷した書面もファイルに綴じている)
・要件どおりにする予定時期: (例: 2027年1月)

出力: ①メモ本文(300字以内)②税務調査で「ダウンロードの求め」があったときの手順 ③予定時期までにやることの一覧。猶予が認められるかどうかの断定はせず、「所轄税務署長の判断による」と明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、猶予措置を「ゴール」にしないことです。ステップ3の事務処理規程とファイル名ルールは半日で終わる作業で、これを済ませれば猶予措置に頼る理由そのものがなくなります。
ステップ5: 会計ソフトと「優良な電子帳簿」を判定し、2027年分の控除に備える
ここからは義務ではなく、得をする側に回る工程です。財務省の令和8年度税制改正の大綱(1/9)(参照日2026-09-29)には、55万円の青色申告特別控除について、確定申告書・貸借対照表・損益計算書などを提出期限までにe-Taxで提出することを要件に加えたうえで控除額を65万円に引き上げ、さらに仕訳帳と総勘定元帳を電子帳簿保存法の定めにより保存している場合は75万円に引き上げると書かれています。適用は令和9年分以後の所得税、つまり2027年分からです。国税庁の令和8年6月のパンフレットにも「65万円から75万円へ引き上げ(令和9年分以後適用)」と記載されています。
75万円控除の鍵になる「優良な電子帳簿」とは、訂正・削除の履歴が残る、帳簿間のつながりを確認できる、取引年月日・金額・科目で検索できるなどの要件を満たす電子帳簿で、確定申告期限までに届出書を出す必要があります。現行でもタックスアンサーNo.2072(参照日2026-09-29)のとおり65万円控除の要件の1つで、国税庁のパンフレットでは優良な電子帳簿の保存により過少申告加算税が原則10%から5%に軽減されるメリットも示されています。和歌山の個人事業主にとっての現実的な結論は、2026年中にクラウド会計ソフトを「優良な電子帳簿」の設定で使い始め、2027年分の申告をe-Taxで行う準備をすれば、控除額が紙申告との比較で最大65万円分変わるということです。
法人にも関係があります。国税庁の令和7年度税制改正の案内「請求書等を帳簿に自動連携する仕組みに対応した制度が新設されました」(参照日2026-09-29)によると、国税庁長官が定める基準に適合するシステムでデジタルインボイスや預貯金口座の決済データを受け取り、訂正・削除の履歴が残る形で帳簿と連携し、あらかじめ届出書を出した場合、電子取引データに関する重加算税の10%加重の対象から除外されます。令和9年1月1日以後に法定申告期限が到来する分から適用です。
あなたは会計ソフトの選定に詳しいアドバイザーです。以下の材料から、「優良な電子帳簿」の要件とe-Tax申告に対応できるかの観点で、会計ソフトの比較表を作ってください。

【材料】
・今使っているソフトと使い方: (例: 表計算ソフトで現金出納帳、確定申告は税理士に依頼)
・候補のソフト: (例: 候補A、候補B)
・年間の仕訳数の目安: (例: 約1,200件)
・申告の形: (例: 個人事業主・青色申告/法人・3月決算)

出力: ①各候補が「訂正削除履歴」「帳簿間の関連性」「検索機能」「e-Tax連携」に対応しているかの表(公式ページで確認できた項目だけ○、不明は「要確認」)②導入から2027年1月までの準備日程 ③税理士に確認する質問3つ。製品の優劣を断定せず、料金・機能は公式発表の範囲で書き、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、ソフトを入れただけでは「優良な電子帳簿」にならないことです。対応する設定を有効にし、届出書を期限までに出し、年の初めから継続して記帳している必要があるため、2027年1月1日からの記帳を優良な電子帳簿で始めるには、2026年12月までに設定と試運転を終えておくのが安全です。
ステップ6: ソフト代は「デジタル化・AI導入補助金」の対象かを確認する
会計・受発注・決済ソフトの導入費は、旧IT導入補助金にあたる「デジタル化・AI導入補助金2026」のインボイス枠(インボイス対応類型)の対象です。中小企業庁の制度概要(令和8年4月、参照日2026-09-29)によると、補助上限は350万円、補助率は補助額50万円以下の部分が3/4(小規模事業者は4/5)、50万円超〜350万円の部分が2/3で、クラウド利用料は最大2年分、PC・タブレットは10万円まで、レジ・券売機は20万円まで(補助率1/2)が対象です。
ただし時期に注意が必要です。公式サイトの事業スケジュール(参照日2026-09-29)では、通常枠・インボイス枠の1次締切が2026年9月29日17時で、その後の締切は「確定している募集回のみ公表」とされ、記事公開時点で次回は公表されていません。今から会計ソフトを入れるなら、補助金の次回公募を待つのではなく、月額数千円の範囲で先に始め、次回の締切が公表されたときに対象経費を確認する順番のほうが、2027年1月の記帳開始に間に合います。補助率・上限額は最新の公募要領をご確認ください。県内の他の補助金の締切は、中小企業の補助金2026年秋版|和歌山の締切一覧と今週やること【2026年9月】で更新しています。
あなたは補助金の要件整理が得意なアドバイザーです。以下の材料から、デジタル化・AI導入補助金2026のインボイス枠(インボイス対応類型)に申請する前提で、今のうちに残しておく記録を整理してください。

【材料】
・導入したいソフトと概算費用: (例: クラウド会計 月額3,000円×24か月、受発注ソフト 初期10万円)
・ハードウェアの必要性: (例: 事務用ノートPC 12万円)
・従業員数と業種: (例: 5人・宿泊業)
・GビズIDの取得状況: (例: 未取得)

出力: ①対象になりそうな経費と、対象外になりそうな経費 ②補助率の当てはめ(50万円以下は3/4か4/5、超過分は2/3)③申請前にそろえる書類と、IT導入支援事業者に確認すること。次回公募の時期と上限額は公式サイトで確認する前提で書き、採択を保証せず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、補助金は交付決定前に契約・支払いした分が対象外になる点です。「先に始める」と決めた分は補助の対象にならないことを理解したうえで、費用の大きいハードウェアや受発注システムは次回公募を待つ、という切り分けにしてください。
ステップ7: 和歌山の相談先を役割で使い分ける
電子帳簿保存法の相談先は、県内にも複数あります。役割が違うので、質問の種類で分けます。
- 制度の解釈と自社の保存方法の可否: 管轄の税務署。和歌山県のページ(参照日2026-09-29)に7署の一覧があり、田辺税務署(田辺市・西牟婁郡、0739-22-1250)、新宮税務署(新宮市・東牟婁郡、0735-22-5261)、御坊税務署(御坊市・日高郡、0738-22-0695)、和歌山税務署(和歌山市、073-424-2131)、海南・粉河・湯浅の各署が管轄ごとに窓口です
- 税理士がついていない事業者の税務全般: 近畿税理士会和歌山支部の税務相談センター(参照日2026-09-29)。税理士の関与がない方を対象に無料・完全予約制で、1人30分程度、予約は073-427-2081(受付10時〜16時)です
- 記帳と会計ソフトの操作: 田辺納税協会のセミナー・簿記教室(参照日2026-09-29)。2026年10月の簿記教室(無料・昼と夜の部)、11月5日〜6日のパソコン会計教室(会員無料・非会員3,000円)、10月8日・11月11日・12月8日の無料税務相談会(各日4名・電話先着、0739-22-0940)があります。新宮納税協会も簿記教室・パソコン会計教室を開いており、次回日程は協会のスケジュールページ(参照日2026-09-29)で確認できます
- 経営全般と専門家派遣: 和歌山商工会議所の経営相談(参照日2026-09-29)では税務・経理の相談と公認会計士・税理士の専門家相談が受けられます(073-422-1111)。白浜町商工会は税務・経理指導をメニューに掲げています(0739-42-4686)。管内の商工会は和歌山県商工会連合会の一覧から探せます
2026年9月29日時点で、県内で「電子帳簿保存法」を冠したセミナーの公開案内は見つからなかったため、制度の理解は国税庁の特設サイトの資料と動画で済ませ、県内の相談先には「自社の書類をどう残すか」という具体的な質問を持ち込むのが効率的です。制度の一般論を聞く場ではなく、ステップ1の一覧を見せる場として使ってください。
あなたは中小企業の経営者の相談準備を手伝うアドバイザーです。以下の材料から、税務署または税理士に電子帳簿保存法について相談するときの質問リストと、持参する資料の一覧を作ってください。

【材料】
・ステップ1の電子取引の一覧: (貼り付け)
・今の保存方法: (例: 印刷してファイル、元データはメールに残っている)
・決めたこと: (例: 事務処理規程を国税庁サンプルで作成、ファイル名は日付_金額_取引先)
・迷っていること: (例: OTA精算書は管理画面に残っていればダウンロード不要か)

出力: ①質問を「可否を聞くもの」「方法を聞くもの」に分けた一覧(10個以内)②持参資料 ③相談後に社内で決めることの一覧。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
あなたは小さな宿や店の主人です。以下の材料から、従業員向けに電子取引データの扱いを伝える周知文(200字以内)と、事務所に貼る1枚のルール表を作ってください。

【材料】
・対象の書類: (例: メール添付の請求書、OTA精算書、通販の領収書)
・やってほしいこと: (例: 「電子取引」フォルダに日付_金額_取引先の名前で保存、元のメールは削除しない)
・やってはいけないこと: (例: 印刷後にデータを削除、私用メールで受信)
・困ったときの連絡先: (例: 代表者)

条件: 専門用語を使わず、理由を1文添える。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、私たち和歌山DX総合研究所を含む民間の支援会社は、税理士ではないため税務判断そのものはできないという点です。私たちができるのは、保存の運用・ソフトの設定・従業員への定着の部分で、税務上の可否は税務署と税理士に確認する前提でお使いください(※当コラムの運営元です)。
業種別の電子取引と保存ルールの例
同じ和歌山県内でも、業種によって届く電子取引と、最初に決めるルールは変わります。自分の業種に近い行から着手してください。
| 業種 | 届いている電子取引の例 | 最初に決める保存ルール |
|---|---|---|
| 宿泊業(旅館・民宿・ヴィラ) | OTAの精算書、リネン・食材のPDF請求書、予約システムの利用料明細 | OTA精算書は毎月ダウンロードして「日付_金額_OTA名」で保存 |
| 飲食業 | 食材通販の領収書、デリバリーサービスの売上明細、キャッシュレス決済の入金明細 | 決済事業者ごとに月1回まとめてダウンロードする担当と日を決める |
| 小売・EC | モールの売上明細、仕入先のPDF請求書、配送会社のWeb請求 | 売上と仕入でフォルダを分け、年度末にまとめて外部ドライブへ複製 |
| 農林水産・製造 | 資材通販の領収書、電力・燃料のWeb明細、直販サイトの入金明細 | 紙の伝票が主なら電子取引だけを1フォルダに集め、紙は今までどおり |
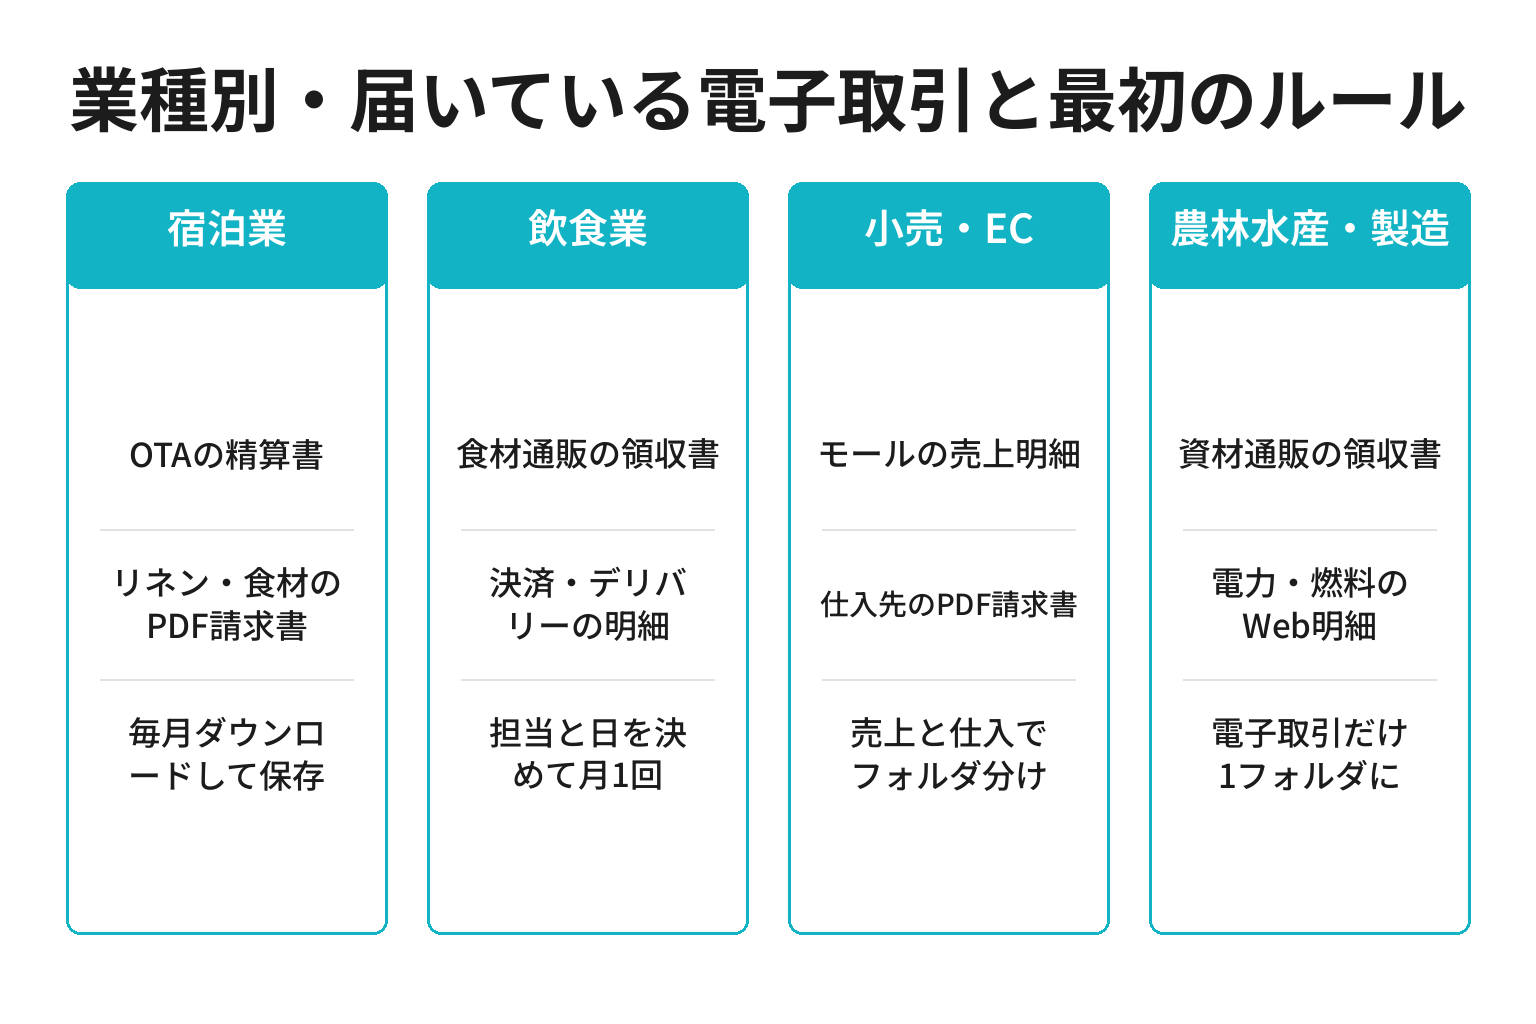
共通するのは、どの業種でも「月1回、決まった日にダウンロードして保存する」という習慣を1つ作ることです。電子取引の保存でつまずく原因は制度の難しさではなく、管理画面に残っているから後で見られると思って放置し、契約終了や仕様変更で取り出せなくなることです。
宿泊業は、OTAの精算書が電子取引の大半を占めます。OTAの管理画面で過去分を見られる期間には限りがあるため、毎月のダウンロードを固定してください。飲食業と小売・ECは、決済事業者とモールの明細が複数に分かれるので、担当と日を決めることが先です。農林水産・製造は、紙の伝票が主で電子取引は少ないことが多いため、義務の範囲を小さく保ち、無理に全体をデジタル化しない判断が現実的です。人手を増やさずに事務を回す組み立ては、和歌山の中小企業の人手不足対策|採用が難しい前提で回す7ステップ【2026年8月】に整理しています。
【要注意】和歌山の中小企業が電子帳簿保存法で損をする4つの失敗パターン
7ステップを実行しても、次の4つのどれかに当てはまると、税務調査で説明できないか、受けられる控除を取りこぼします。順に確認してください。
失敗1: 「猶予があるから」とPDFを印刷して元データを消している
❌ よくある間違い: メールで届いた請求書を印刷してファイルに綴じ、メールとPDFは整理のつもりで削除している。
⭕ 正しいアプローチ: 印刷は続けてもよいが、元データは「電子取引」フォルダに残す。メールごと残すなら、そのメールを削除しないルールを決める。
なぜ重要か: 2023年末で終わった宥恕措置と、2024年からの猶予措置は別物だからです。現在の猶予措置は「ダウンロードの求めに応じられること」が条件なので、データを消した時点で猶予の前提も失われます。
失敗2: 検索要件のために高いシステムを先に入れる
❌ よくある間違い: 「日付・金額・取引先で検索できないと違反」と聞いて、月数万円の文書管理システムを契約する。
⭕ 正しいアプローチ: 2年前の売上高が5,000万円以下なら、ダウンロードの求めに応じられれば検索機能は不要。まず事務処理規程とファイル名ルールで最低限を整え、システムは会計ソフトの更新と一緒に考える。
なぜ重要か: 南紀の小規模事業者の多くはこの例外に該当し、費用をかけずに要件を満たせるからです。保存の要件は「改ざん防止」と「検索」の2つだけで、後者は売上規模で免除される設計になっています。
失敗3: スキャナ保存を義務だと思い、紙の領収書を全部データ化しようとする
❌ よくある間違い: 電帳法対応のために紙の領収書を全件スキャンし、手が回らずに途中で止まり、紙もデータも中途半端になる。
⭕ 正しいアプローチ: スキャナ保存は任意と割り切り、紙は紙のまま7年保存する。データ化するなら、要件を確認したうえで「来期からの分」と区切って始める。
なぜ重要か: 義務は電子取引データ保存だけで、任意の区分に人手を使うと義務の部分がおろそかになるからです。電帳法対応に必要な工数は、紙の領収書の枚数ではなく、データで届く書類の件数で決まります。
失敗4: 経理を1人に任せ、規程も保存場所も本人しか知らない
❌ よくある間違い: 事務担当者が1人でPDFの保存を担い、フォルダの場所もルールも共有されておらず、退職や休職で探せなくなる。
⭕ 正しいアプローチ: 事務処理規程とファイル名ルールを1枚にして事務所に貼り、経営者が保存先を開けることを確認する。
なぜ重要か: 日本商工会議所の調査で、売上高1千万円以下の事業者の92.0%が経理を1人で行っているからです。7年間の保存義務は担当者の在籍期間より長く、「本人しか分からない運用」は制度上の要件を満たしていても実務では失われます。
ここまでの内容は、国税庁の公式資料と手元の受信メールだけで完結できます。それでも「規程は作ったが運用が回らない」「会計ソフトの設定を一緒に見てほしい」という事業者があるのも事実です。私たちは白浜(和歌山)への移住準備を進めながら、県内の事業者の集客とデジタル化の支援に取り組んでいます。無料ヒアリングは最大60分、ご用意いただくのは直近1か月の請求書・精算書だけで、契約前提の営業はいたしません。税務上の判断が必要な場合は、提携の税理士におつなぎします。提案が不要なら30分の情報交換のみでも歓迎です。
電帳法対応が回る事業者・止まる事業者の違い(チェックリスト)
現在地の確認に使ってください。受信メールと保存フォルダを見ながら、当てはまるものにチェックを入れます。
- □ データで届く書類の種類と送り主を、10件以上書き出してある
- □ 電子取引データ保存だけが義務で、スキャナ保存と帳簿の電子化は任意だと理解している
- □ 改ざん防止の方法(事務処理規程など4つのどれか)を決め、規程を備え付けている
- □ ファイル名か索引簿で、日付・金額・取引先から探せる
- □ 印刷後も元データを削除しない運用が、担当者に伝わっている
- □ 猶予措置を使っている場合、その理由と今後の予定を文書にしている
- □ 会計ソフトが「優良な電子帳簿」の要件に対応しているか確認し、e-Tax申告の準備がある
- □ 管轄の税務署と、税理士または税理士会の相談先の電話番号を控えている
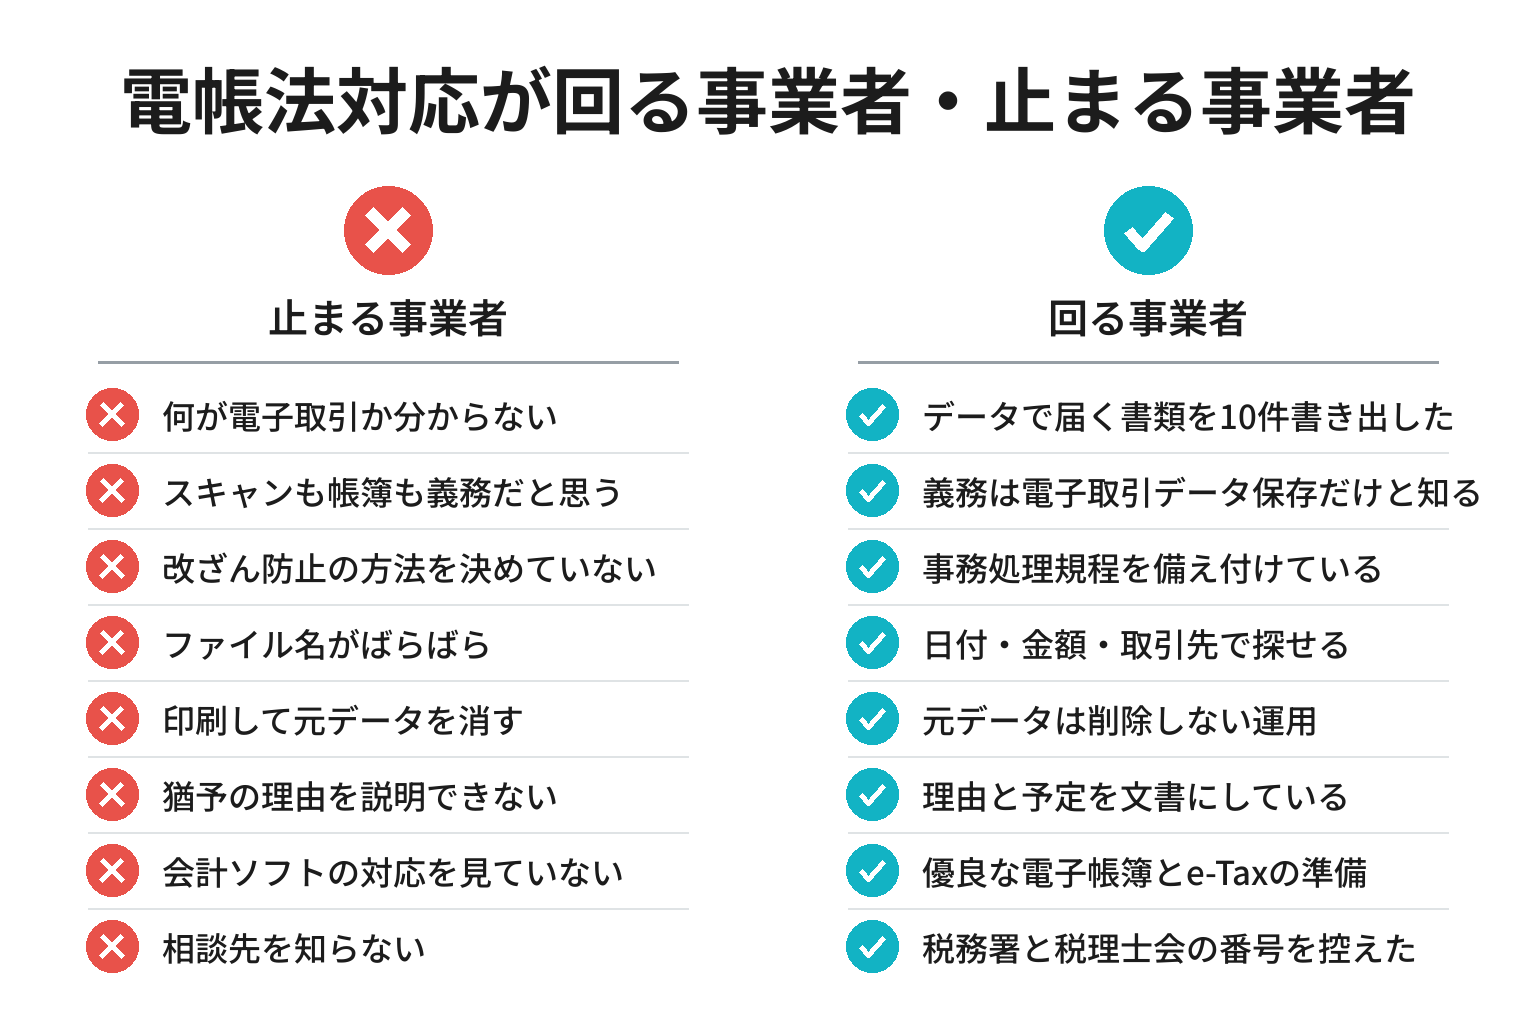
特に見落とされやすいのが、5つ目の「印刷後も元データを削除しない運用」です。規程やファイル名が整っていても、担当者が善意で「整理」としてメールを消していれば保存義務は果たせず、チェックリストの中で一番実害が大きい項目です。チェックが3つ未満でも心配はいりません。この記事の7ステップは、上から順に進めればチェックが1つずつ埋まる構成になっています。
未対応はまだ半数弱|e-Taxは4人に3人、和歌山の事業者が先に整える理由
「うちのような小さな事業所が、税務署の要件を気にする必要があるのか」と感じるかもしれません。数字はむしろ、整えた側が少数派で目立つことを示しています。
まず対応状況です。日本商工会議所・東京商工会議所の「中小企業におけるインボイス制度、電子帳簿保存法、バックオフィス業務の実態調査」(調査期間2024年5月20日〜6月14日、経営指導員によるヒアリング、回答3,149者、参照日2026-09-29)によると、電子取引データ保存の義務化に「原則どおり対応」は53.4%、「例外で対応」6.4%、「猶予措置で対応」3.2%、「制度をよく理解できず未対応」は45.8%でした。売上高別では、未対応が1千万円以下で59.4%、1千万円超5千万円以下で49.4%、5千万円超1億円以下で39.1%、1億円超で19.8%と、規模が小さいほど高くなります。同じ調査では、売上高1千万円以下の事業者の92.0%が経理を1人で行い、31.1%が税理士など外部専門家の関与なく社内で対応しています。
次に申告の側です。国税庁の「令和6年度におけるオンライン(e-Tax)手続の利用状況等について」(令和7年10月、参照日2026-09-29)では、所得税申告のオンライン利用率は74.1%(前年度比4.8ポイント増)、法人税申告は89.1%(同2.9ポイント増)でした。申告は4人に3人がe-Taxに移っているのに、受け取った書類の保存は半数弱が未対応のままで、和歌山の事業者にとって「保存」を整えることが、2027年分の75万円控除や加算税の軽減という形で差になる段階に入っています。
実在の例では、タクシー・バス事業の第一交通産業株式会社が、300の営業所から届く紙の申請書を本社経理で処理していた運用を、電子帳簿保存法とインボイス制度への対応を機にクラウドの経費システムへ切り替え、作業日数を5日から2日に短縮したと、マネーフォワードの事例記事(参照日2026-09-29)で紹介されています。大企業の話ですが、法改正を「義務への対応」で終わらせず、処理日数という自社の数字に置き換えた点は、客室6室の宿や家族経営の店にも当てはまる原理です。
あなたの事業所の規模に引き直すと、月に届く電子取引が20件の宿なら、毎月1回30分のダウンロードと保存で義務の部分は片づきます。加えて2026年中に優良な電子帳簿の設定で会計ソフトを使い始め、2027年分をe-Taxで申告すれば、青色申告特別控除は最大75万円で、紙の申告と比べた差は最大65万円です。所得税と住民税の税率を合わせてかけ算した額が、毎年の手取りの違いになります。
半数弱がまだ未対応で、控除の引き上げは2027年分からです。先に整えた事業者が、そのまま得をする側に回れるタイミングです。
よくある質問
Q. 電子帳簿保存法の猶予は終わったのですか?
2023年12月末までの宥恕措置(印刷して紙で保存してよい扱い)は終了しています。2024年1月からの猶予措置は終了時期が定められていませんが、税務署長が相当の理由を認め、税務調査でデータのダウンロードと書面の提示に応じられることが条件です。「猶予」は続いていますが、データを消して紙だけ残す運用はその猶予の対象外です。
Q. 和歌山で電子帳簿保存法のセミナーはありますか?
2026年9月29日時点で、県内で電子帳簿保存法に特化したセミナーの公開案内は見つかりませんでした。制度の理解は国税庁の特設サイトの資料と動画で足ります。県内で使えるのは、田辺納税協会の簿記教室・パソコン会計教室(10月〜11月)と無料税務相談会、近畿税理士会和歌山支部の無料相談センター、商工会議所・商工会の経理指導で、自社の書類を持ち込む場として使うのが実用的です。
Q. 個人事業主や免税事業者も対象ですか?
対象です。電子取引データ保存は、所得税・法人税で帳簿書類の保存義務がある事業者すべてに求められ、消費税の免税事業者かどうかは関係ありません。白浜の民宿1軒でも、OTAの精算書をダウンロードしている時点で対象です。
Q. 売上5,000万円以下なら何もしなくていいですか?
免除されるのは検索機能の要件だけです。改ざん防止の措置(事務処理規程など)と、データを削除せずに保存し、求められたらダウンロードして渡せることは必要です。規程は国税庁のサンプルを使えば半日で整います。
Q. 紙で受け取った領収書はどうすればいいですか?
紙のまま7年(欠損金が出た事業年度は10年)保存すれば足ります。スキャナ保存は任意で、やる場合は要件を確認して「来期からの分」と区切って始めるのが安全です。紙の領収書の枚数は、電子帳簿保存法への対応の工数には関係ありません。
Q. 2027年分の75万円控除には何を準備すればいいですか?
優良な電子帳簿の要件を満たす会計ソフトで、2027年1月1日から仕訳帳と総勘定元帳を記帳し、期限までに届出書を提出し、e-Taxで期限内に申告することです。2026年12月までにソフトの設定と試運転を終えておくのが安全で、途中からの切り替えではその年分の要件を満たせない可能性があります。細部は税理士に確認してください。
Q. どこの税務署に聞けばいいですか?
事業所の所在地を管轄する税務署です。田辺市・西牟婁郡は田辺税務署(0739-22-1250)、新宮市・東牟婁郡は新宮税務署(0735-22-5261)、御坊市・日高郡は御坊税務署(0738-22-0695)、和歌山市は和歌山税務署(073-424-2131)です。質問は「自社のこの書類をこう保存してよいか」の形にすると、その場で答えが得やすくなります。
Q. 会計ソフトの費用は補助金で出ますか?
デジタル化・AI導入補助金2026のインボイス枠(インボイス対応類型)で、会計・受発注・決済ソフトの導入費とクラウド利用料最大2年分が対象です。補助率は50万円以下の部分が3/4(小規模事業者4/5)です。1次締切は2026年9月29日で、次回の締切は記事公開時点で未公表のため、公式サイトで確認しつつ、月額の小さいソフトは先に始める判断も選択肢です。採択を保証するものではなく、最新の公募要領をご確認ください。
まとめ:今日から始める3つのアクション
- 今日やること: 先月の受信メールとOTAの管理画面から、データで届いた書類を10件書き出し、ステップ1のプロンプトで対象を確定する
- 今週中にやること: 国税庁のサンプル規程を自社用に書き換えて備え付け、ファイル名ルールを1枚にして事務所に貼る
- 今月中にやること: 今の会計ソフトが優良な電子帳簿とe-Taxに対応しているか確認し、管轄税務署か税理士会の相談センターに「自社の書類の保存方法」を質問する
7つすべてを一気にやる必要はありません。データを消さずに1つのフォルダへ残し、規程を備え付けるだけで義務の部分は整い、残りは2027年分の控除に向けた準備です。
次回予告: 10月3日の最低賃金改定で増える人件費を、整えた帳簿からすぐ出せるようにしたい方は、和歌山の最低賃金1,101円|いつからと事業者の実務7ステップ【2026年9月】をあわせてお読みください。会計ソフトの記帳が月次で締まると、給与総額の前年比較も同じ画面で確認できるようになります。
参考・出典
- 国税庁「電子帳簿保存法対応!令和6年1月以降の電子取引データの保存方法について」(令和6年11月、改ざん防止措置の4方法・検索要件・猶予措置の要件、参照日: 2026-09-29)
- 国税庁「電子帳簿等保存制度を活用して、デジタル化をさらに進めてみませんか?」(令和8年6月、3区分・過少申告加算税の軽減・75万円控除の適用時期、参照日: 2026-09-29)
- 国税庁「請求書等を帳簿に自動連携する仕組みに対応した制度が新設されました」(令和7年度税制改正・重加算税加重の除外・令和9年1月1日以後適用、参照日: 2026-09-29)
- 国税庁「電子帳簿保存法一問一答【電子取引関係】」(令和8年7月版、参照日: 2026-09-29)
- 国税庁「参考資料(各種規程等のサンプル)」(事務処理規程のひな形、参照日: 2026-09-29)
- 国税庁タックスアンサーNo.2072「青色申告特別控除」(現行の65万円・55万円・10万円の要件、参照日: 2026-09-29)
- 国税庁タックスアンサーNo.5930「帳簿書類等の保存期間」(7年・欠損金のある事業年度は10年、参照日: 2026-09-29)
- 国税庁「令和6年度におけるオンライン(e-Tax)手続の利用状況等について」(令和7年10月、所得税74.1%・法人税89.1%、参照日: 2026-09-29)
- 財務省「令和8年度税制改正の大綱(1/9)」(青色申告特別控除の65万円・75万円への引上げ、令和9年分以後適用、参照日: 2026-09-29)
- 財務省広報誌「ファイナンス」2024年8月号「令和6年1月スタート 令和5年度の税制改正により見直された電子帳簿等保存制度の内容と中小企業の対応策」(検索機能不要の対象・猶予措置の条件、参照日: 2026-09-29)
- 中小企業庁「中小企業デジタル化・AI導入支援事業『デジタル化・AI導入補助金2026』の概要」(令和8年4月、インボイス枠の補助率・上限額、参照日: 2026-09-29)
- デジタル化・AI導入補助金2026「事業スケジュール」(1次締切2026年9月29日、参照日: 2026-09-29)
- 日本商工会議所「中小企業におけるインボイス制度、電子帳簿保存法、バックオフィス業務の実態調査」結果(調査期間2024年5月20日〜6月14日・回答3,149者、参照日: 2026-09-29)
- 和歌山県「県内の税務署」(7署の管轄区域と電話番号、参照日: 2026-09-29)
- 近畿税理士会和歌山支部「税務相談センターのご案内」(無料・予約制・073-427-2081、参照日: 2026-09-29)
- 田辺納税協会「セミナー・簿記教室」(簿記教室・パソコン会計教室・無料税務相談会の日程、参照日: 2026-09-29)
- 新宮納税協会「スケジュール」(簿記教室・パソコン会計教室、参照日: 2026-09-29)
- 和歌山商工会議所「経営相談」(税務・経理相談と専門家相談、参照日: 2026-09-29)
- マネーフォワード「経理のペーパーレス事例7選」(第一交通産業株式会社の事例、参照日: 2026-09-29)
あわせて読みたい
- 和歌山県のデジタル化支援メニュー完全ガイド|使える制度と申し込み手順【2026年8月】: 会計ソフトの導入や経理のデジタル化で使える県の無料相談・専門家派遣を、申し込み手順つきで整理しています
- 和歌山の企業倒産2026|件数推移・業種別傾向と資金繰り判断の7ステップ【2026年9月】: 記帳が月次で締まるようになったら、次は資金繰りの判断です。県内の倒産データと合わせて読むと数字の見方がつながります
※本記事は公開されている制度情報の整理であり、個別の税務判断を保証するものではありません。保存要件・控除額・補助率は各公式ページの最新情報をご確認ください。株式会社Tipは税理士法人ではなく、税務判断は税務署および税理士にご確認ください。実績は代表およびメンバー個人としての活動を含みます。