結論: 那智勝浦町は2026年6月に宿泊税検討委員会を設置し、9月1日の第3回で具体的な税額案が示されました。町の案は1人1泊の宿泊料金に応じた4段階の定額制で、1万円未満100円/1万〜2万円未満200円/2万〜5万円未満300円/5万円以上500円。これとは別に和歌山県の宿泊税(案・一律200円)が課税される想定で、合計負担は300円〜700円と資料に明記されています。ただし導入時期も条例案も、まだ公表されていません。決まっていない今のうちにやるべきことは3つ。①自社の料金帯別の泊数を数える、②予約システム・OTA・レジが税額の上乗せに対応できるかベンダーに確認する、③検討委員会に事業者としての意見を出す。このうち③は、税額が固まってからでは間に合いません。
この記事の要点 対象読者: 那智勝浦町(勝浦・宇久井・那智山・色川)で宿泊施設を営む事業者と、白浜・田辺・新宮・串本など和歌山県内で宿を持つ経営者、および宿泊業と取引のある飲食・観光・小売の事業者 読了後にできること: 町が公表した税額案を自社の泊数に当てはめて年間の徴収額と事務量を概算し、予約システムとOTAの改修可否を今週中にベンダーへ問い合わせられる状態になる
「うちみたいな一人でやっている宿でも、税金を集める側にならないといけないんですか。」
宿泊税の話題が出るたび、最初に返ってくるのはこの反応です。宿泊税は宿泊者が納める税ですが、実際に集めて申告し、町に納めるのは宿泊施設の側です。制度上これを「特別徴収義務者」と呼びます。つまり導入されれば、宿は税務署でも役場でもないのに、毎月の申告納入という新しい事務を1つ抱えることになります。
那智勝浦町が実施した事業者アンケートでも、この不安ははっきり数字に出ています。回答した28施設のうち59%が「宿泊客の理解、徴収時の宿泊施設の事務的な負担など導入に対する不安がある」を選び、30%が「システム改修等の経費負担が心配」と答えました。自由記述には「当店は個人(1人)で営業しているので、手のかかる事はしてほしくないです」「大部分の宿泊者は、宿泊予約サイトを通して宿泊しており、宿泊料金はサイト一括で処理している為、今後、宿泊税が導入されれば、どの様な対応になるかが知りたい」という声も載っています。
つまり、多くの宿が困っているのは税額そのものではなく、「いくら集めるか」より「どうやって集めるか」が見えないことです。そしてこの部分は、検討段階の今に事業者が声を出すほど、制度側に反映される余地が残っています。
この記事では、那智勝浦町が公開している宿泊税検討委員会のページと第3回説明資料、および先行して条例が成立した白浜町の宿泊税の案内で確認できた事実だけを使い、今週から進める6つの手順、そのままコピペで使える8本のAIプロンプト、そして備えができているかを測る8項目のチェックリストを整理します。手元に、昨年度1年分の宿泊者数と料金帯の内訳がわかる資料を用意しながら読み進めてください。
目次
まず結論:那智勝浦町の宿泊税に今週から備える6手順(即効テンプレ)
最初に全体像です。導入時期が未定であることは、何もしなくてよいという意味ではありません。むしろ、意見が言えるのは今だけです。
| 手順 | やること | 今日できる最初の一歩 |
|---|---|---|
| 1. 泊数を数える | 料金帯別の年間延べ宿泊者数を出す | 予約管理画面から昨年度の泊数を書き出す |
| 2. 影響を試算する | 町案の税額を当てはめ年間徴収額を出す | 手順1の泊数に100〜500円を掛ける |
| 3. 表示を棚卸しする | 料金表示・約款・案内文の該当箇所を洗う | 公式サイトの料金ページを印刷して赤入れ |
| 4. システムを確認する | 予約・OTA・レジの改修可否をベンダーに聞く | サポート窓口に問い合わせメールを1通送る |
| 5. 説明文を用意する | 宿泊者に伝える文面を日本語と英語で作る | 現在の予約確認メールの文面をコピーする |
| 6. 意見を出す | 検討段階の今、町に事業者の実情を伝える | 観光企画課(0735-52-2131)に窓口を確認 |
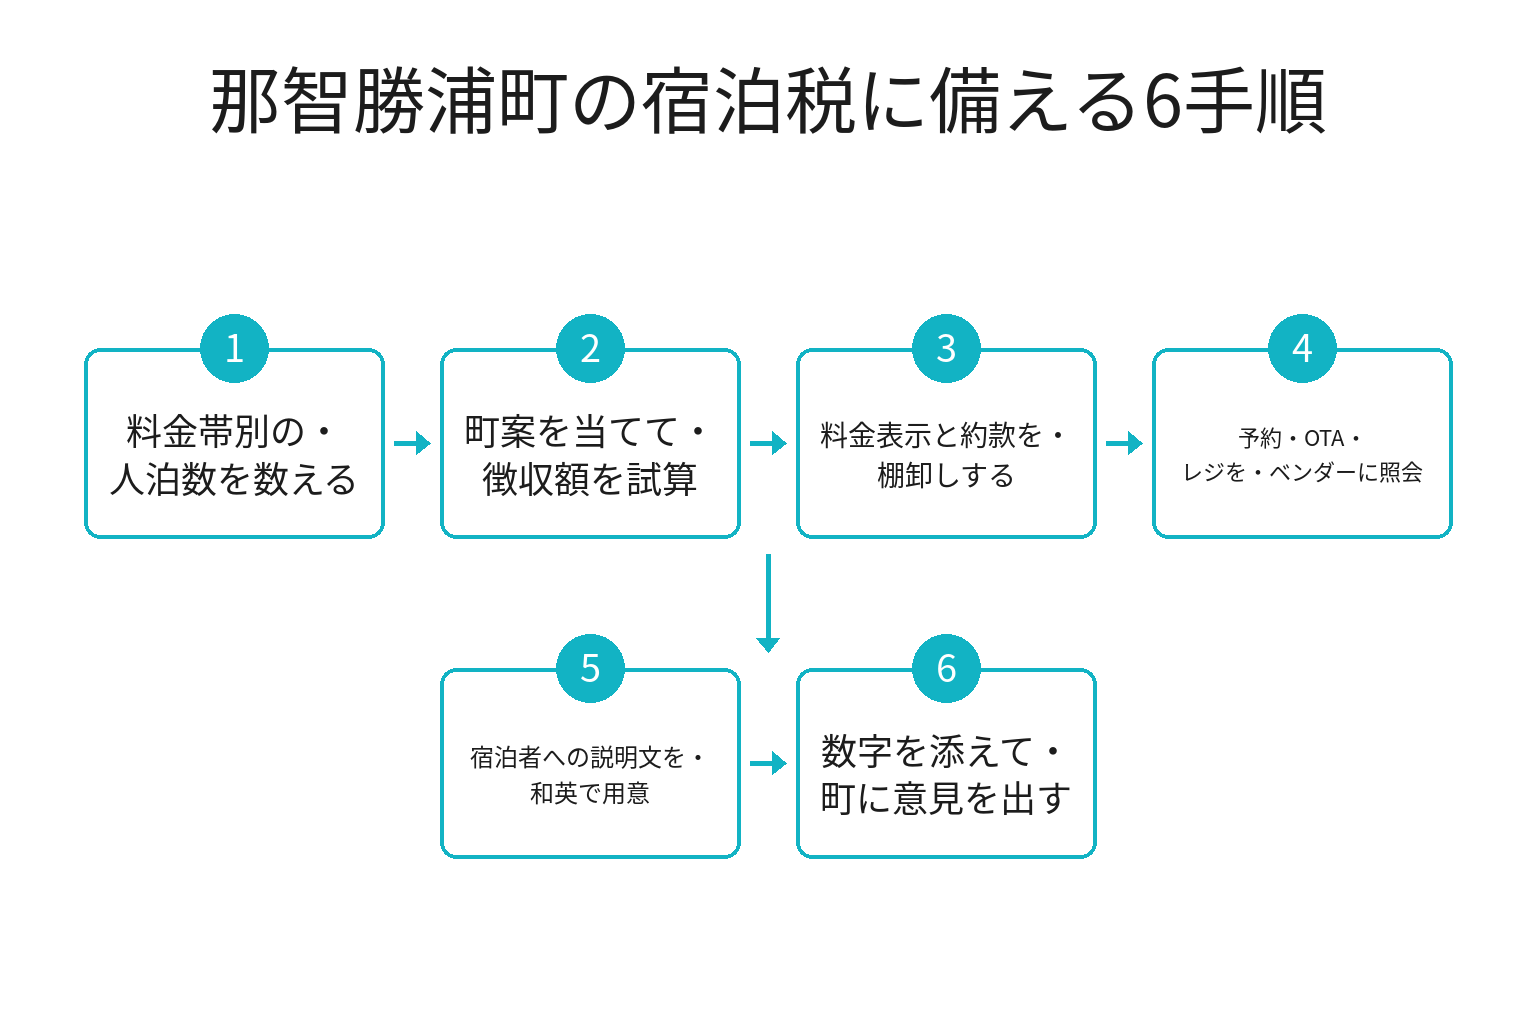
ポイントは順番です。多くの宿は手順4(システム)から入りたくなりますが、手順1で料金帯別の泊数が出ていないと、ベンダーに「うちは何段階の税区分を判定する必要があるのか」を説明できません。逆に手順1と2が終わっていれば、ベンダーへの問い合わせも、町への意見も、具体的な数字を添えて出せます。
所要時間の目安は、手順1〜2が合計1〜2時間、手順3が1時間、手順4はベンダーの返答待ちを含めて1〜2週間、手順5〜6が2〜3時間です。返答に時間がかかる手順4だけは、今週のうちにメールを出しておいてください。手順1・2・3・5は、この記事のプロンプトを使えば無料のAIとスマホだけで進められます。
何が起きたか|那智勝浦町宿泊税検討委員会の3回の議論と税額案
まず、確認できている事実だけを日付とともに並べます。
委員会は6月に設置され、9月1日に3回目を開催した
- 2026年6月29日(月): 第1回 那智勝浦町宿泊税検討委員会を町役場2階大会議室で開催。宿泊税の概要と導入の可否、事業者・観光客へのアンケート実施が議題になりました
- 2026年8月4日(火): 第2回を町役場1階会議室で開催。制度設計(申告期限・免税点・税額方式・課税免除・見直し期間・罰則)と使途が議題になりました
- 2026年7月29日〜8月14日: 町内の宿泊事業者102件を対象に事業者アンケートを実施。回答は28件(回答率27.4%)
- 2026年8月13日〜8月28日: 町内観光客・協力依頼先の宿泊者を対象に観光客アンケートを実施。回答は1,024件
- 2026年9月1日(火): 第3回を町役場2階大会議室で開催。アンケート結果を踏まえ、具体的な税額案と使途の考え方が示されました
- 2026年9月7日: 町の新着情報ページが更新され、第3回の次第と説明資料(別添のアンケート集計結果を含む)が公開されました
委員会は学識経験者と宿泊事業者で構成され、次第・委員名簿・説明資料はすべてPDFで公開されています(那智勝浦町宿泊税検討委員会の設置及び開催について|那智勝浦町)。
なお「宿泊税」とは、宿泊施設に宿泊する行為に対して自治体が課す税で、地方税法上の法定外目的税にあたります。宿泊者が納税義務者で、宿泊施設が「特別徴収義務者」として代わりに徴収・申告・納入します。温泉地でおなじみの入湯税とは別の税です。入湯税は鉱泉浴場への入湯行為に課される法定の目的税で、温泉のない宿には課されません。宿泊税は温泉の有無にかかわらず、町内の宿泊施設への宿泊すべてが対象になる点が違います。
町案は4段階、県税と合わせると300〜700円
第3回説明資料に示された那智勝浦町(案)の骨格は次のとおりです。
- 課税客体: 那智勝浦町に所在する宿泊施設への宿泊行為
- 納税義務者: 宿泊施設への宿泊者(課税標準は宿泊数)
- 徴収方法: 特別徴収(宿泊施設が宿泊者から徴収して納入する)
- 申告期限: 原則として毎月末日までに前月分を申告納入。一定の要件を満たす場合は年4回の特例を設ける
- 免税点: 設けない(宿泊料金が低くても課税対象になる)
- 課税免除: 修学旅行その他の学校行事に参加する者。対象範囲・引率者の取扱い・確認方法は和歌山県制度に合わせて調整
- 制度の見直し: 条例施行後3年を目途に初回の見直しを行い、以後5年ごとを目途に見直す
肝心の税額は、宿泊料金(食事代等を含まない1人1泊当たりの素泊まり料金)に応じた4段階の定額制です。
| 1人1泊の宿泊料金 | 町宿泊税(案) | 県宿泊税(案) | 合計負担 |
|---|---|---|---|
| 10,000円未満 | 100円 | 200円 | 300円 |
| 10,000円以上20,000円未満 | 200円 | 200円 | 400円 |
| 20,000円以上50,000円未満 | 300円 | 200円 | 500円 |
| 50,000円以上 | 500円 | 200円 | 700円 |
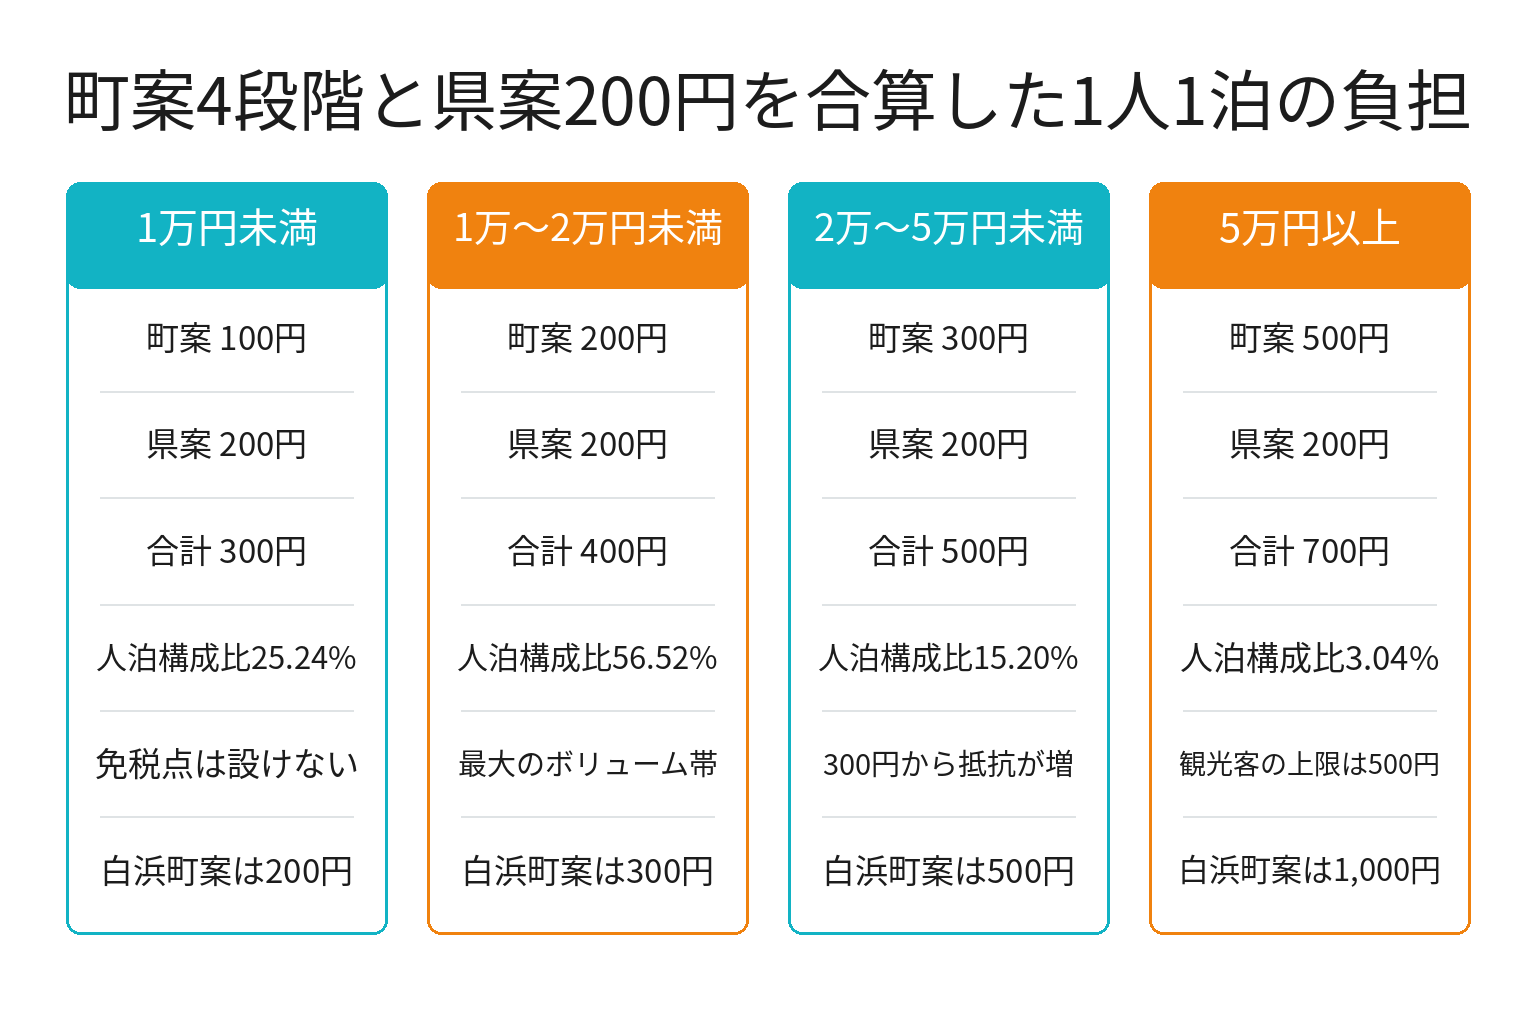
資料には「和歌山県宿泊税200円が町宿泊税とは別に課税される想定」と注記されています。和歌山県側は観光振興財源検討部会で検討が進んでおり、町の資料には県案が「一律定額制 1人1泊当たり200円」「免税点は設けない」と記載されています。ただし申告期限や課税免除の詳細は町の資料上も「県制度を確認中」とされており、県税の側もまだ確定情報ではありません。
町が4段階を提案する理由も資料に明記されています。第2回で簡易宿所側から「3,500円から4,000円程度の宿泊料金に対する200円の負担は大きい」との意見が出たことを受け、低価格帯の町税を100円に抑えて県税と合わせた負担を300円に収めるためです。参考として、先行する白浜町の制度案(1万円未満200円/1万〜2万円未満300円/2万〜5万円未満500円/5万円以上1,000円)も同じ資料に並記されています。那智勝浦町案は白浜町と同じ料金区分を使いつつ、税額を1段ずつ低く設定した形です。
税収の試算も公開されています。令和7年度速報値の延べ宿泊者数46万人を母数に、事業者アンケートで得た料金帯構成比(1万円未満25.24%/1万〜2万円未満56.52%/2万〜5万円未満15.20%/5万円以上3.04%)で按分すると、4段階制の年間町税収は9,158万円。一律200円案の9,200万円との差は42万円で、「一律200円案とほぼ同じ税収規模を確保しつつ、担税力に応じた負担にできる」というのが町の説明です。ただし資料自身が「9,158万円は町宿泊税の総額試算であり、町の実質的な歳入額ではない」「特別徴収交付金、システム整備等補助金及び徴収経費等は控除していない」と注記しています。
事務負担への手当ても案が出ています。特別徴収交付金は和歌山県と同一の取扱いとし、基本率が納期限内納入額の2.5%、制度導入当初0.5%加算、電子申告0.5%加算で、最大交付率3.5%。加えて、既存のレジ・予約管理・会計システム等の改修費用を対象とするシステム整備等補助金を「設ける方向で検討する」とされています。補助対象経費・補助率・上限額は、宿泊事業者の改修内容や費用を把握した上で今後検討、という段階です。
現時点で公表されているのはここまで
導入時期(施行日)、条例案の文言、システム整備等補助金の補助率と上限額、次回委員会の日程は、2026年9月8日時点で公表されていません。 12歳未満の免除についても、第2回資料では「12歳未満免除は一部自治体で採用」という先行例の紹介にとどまり、第3回で示された那智勝浦町案の課税免除は「修学旅行その他の学校行事に参加する者」だけです。白浜町が12歳未満を免除対象にしているため混同されやすい点なので、注意してください。
また、宿泊税は法定外目的税なので、町議会で条例が可決されればすぐ始まるわけではありません。総務省が示す法定外税の手続きでは、地方団体が条例を制定したうえで総務大臣に協議し、同意を得る手続きが必要とされています。条例可決から施行まで一定の期間が空くのが通常です。
和歌山の宿にどう効くか|誰に・どこが・いつから効くか
税額そのものは1泊100〜500円です。数字だけ見ると小さく見えますが、効く場所は3か所あり、そのすべてが「金額」ではなく「作業」です。
効き方は主力価格帯で分かれる
那智勝浦町の事業者アンケートでは、回答した28施設の内訳は簡易宿泊所(ゲストハウスを含む)が50%、ホテル28%、旅館11%、民宿11%でした。町内の宿泊施設は半数が簡易宿所という構成で、白浜や田辺の大型旅館中心の商圏とは事情が違います。
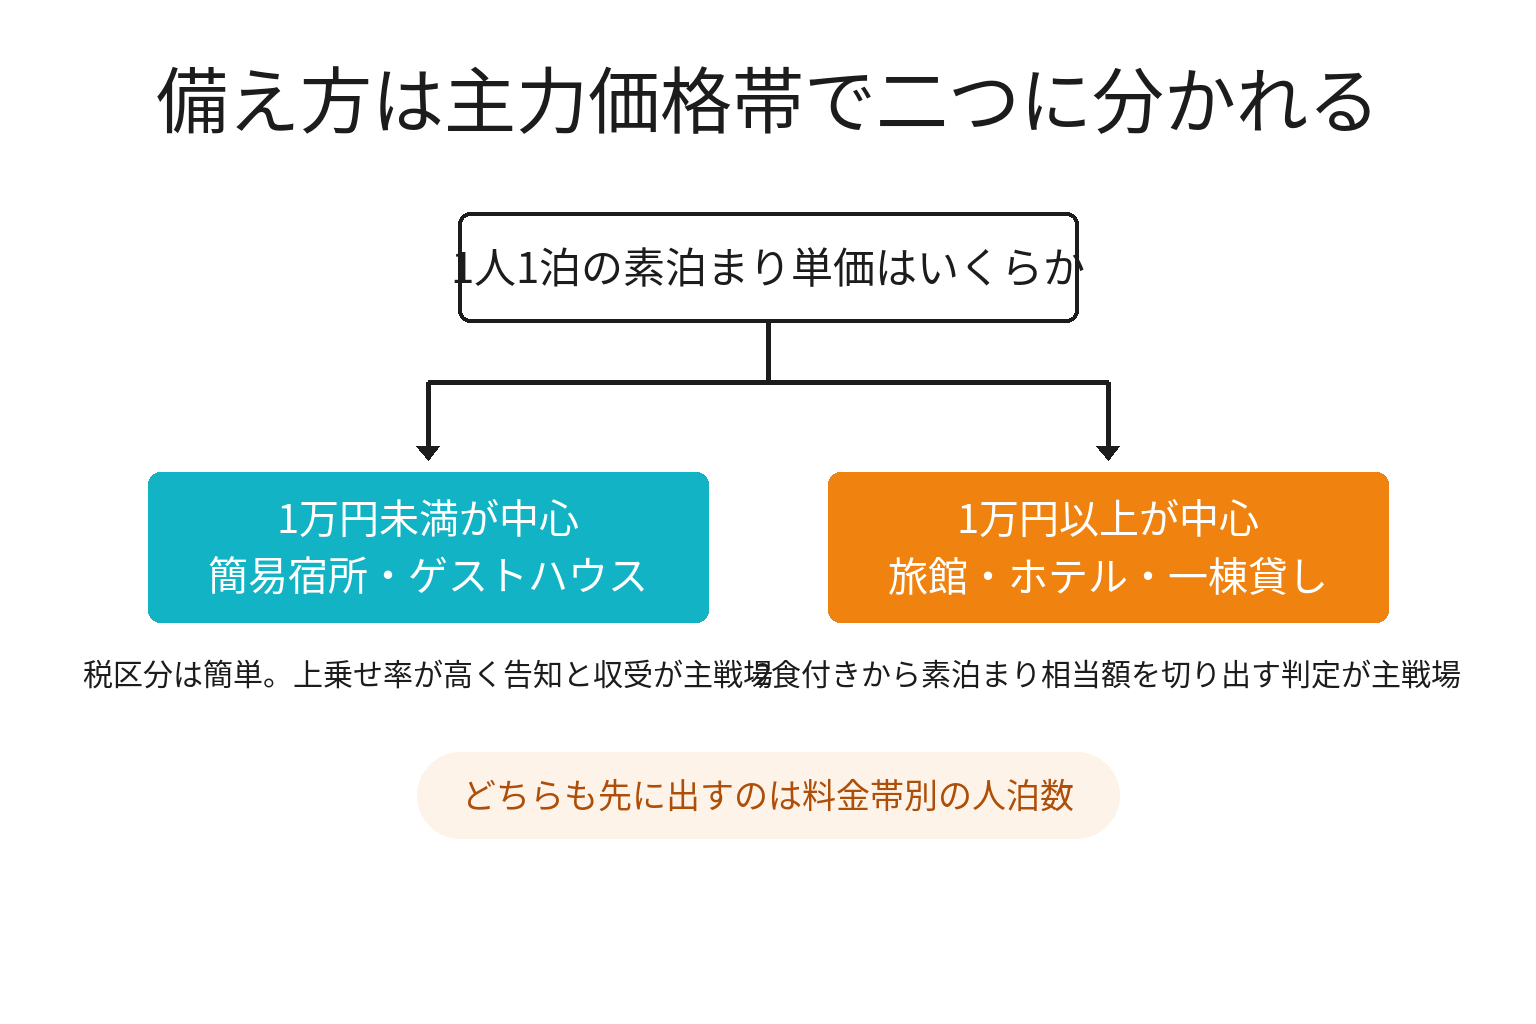
1人1泊が1万円未満中心の宿は、税区分の判定に迷う場面がほとんどありません。代わりに、素泊まり4,000円の宿にとって町税100円+県税200円は宿泊料金の約7.5%に相当する上乗せになります。金額は小さくても、宿泊者から見た体感は無視できません。事前決済で入ってきた予約の税をどう受け取るか(現地収受か、事前に含めるか)の設計が主戦場になります。
一方、1万円以上の料金帯が中心の旅館・ホテルは、税額判定そのものが仕事になります。町の資料でも宿泊料金は「食事代等を含まない1人1泊当たりの素泊まり料金」と定義されており、1泊2食付きのプランでは素泊まり相当額を切り出す計算が必要です。参考として、事業者アンケートの調査票では、宿泊料金のみの算出が困難な場合、朝夕2食付きは宿泊単価の60%、夕食付きは70%、朝食付きは90%を料金区分に記載する方法が示されていました。この換算をプランごとに設定しないと、税区分が正しく出ません。
| 施設タイプ | いちばん効く場所 | 今週確認する項目 |
|---|---|---|
| 簡易宿所・ゲストハウス | 素泊まり単価に対する上乗せ率と現地収受 | 事前決済比率、フロント無人時間帯の受け渡し方法 |
| 民宿・小規模旅館 | 2食付きプランからの素泊まり相当額の切り出し | プランごとの食事代の内訳が台帳で分かるか |
| ホテル・大型旅館 | 予約システムでの税区分の自動判定と月次申告 | 予約システムのバージョンと改修見積の要否 |
| 民泊・一棟貸し | 1室あたり料金を利用人数で割る計算 | 人数変更時の税額再計算をどこで行うか |
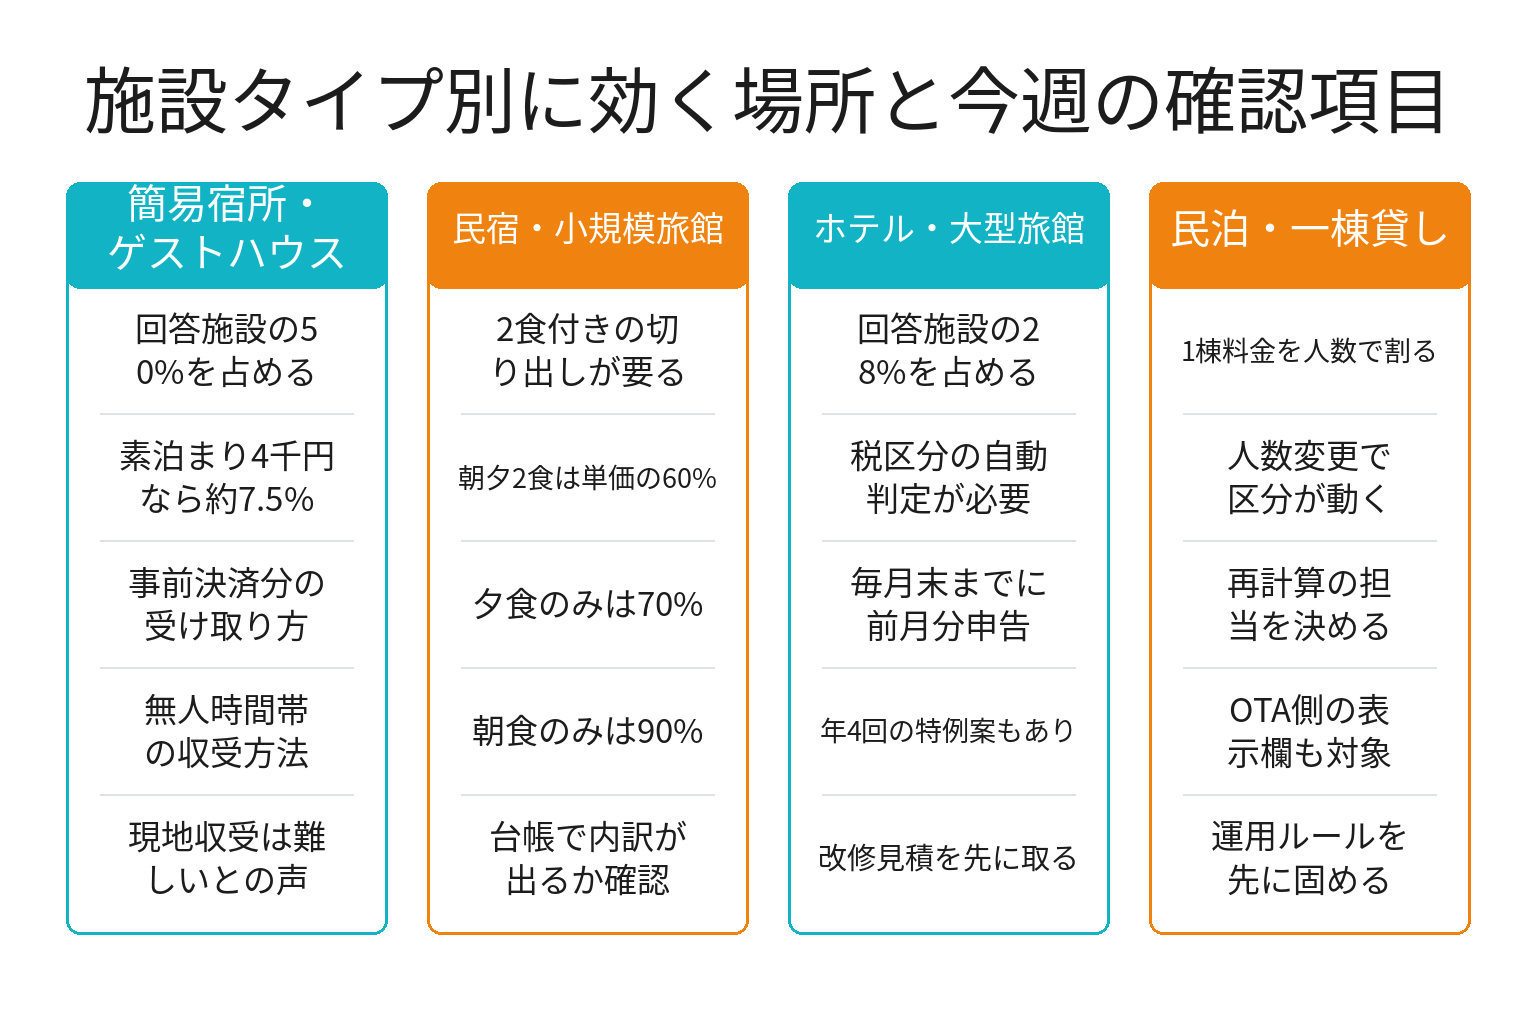
一棟貸しについては、事業者アンケートの調査票で「1室(1棟)あたりの宿泊料金を利用者数で除した料金の該当する料金区分に泊数をカウント」という考え方が示されていました。同じ棟でも人数が変われば1人あたり料金が動き、税区分が変わり得るということです。予約後の人数変更が多い施設ほど、運用ルールを先に決めておく必要があります。
いつから効くか|白浜町の実例が一番の目安
那智勝浦町の導入時期は未公表です。ただし、同じ和歌山県内で先行している白浜町のスケジュールが、そのまま「導入が決まった後に何が起きるか」の実物大の見本になります。
白浜町の宿泊税は令和9年(2027年)3月1日の制度開始予定で、税額は1万円未満200円/1万〜2万円未満300円/2万〜5万円未満500円/5万円以上1,000円。課税免除は12歳未満・修学旅行などの学校行事参加者・災害等により避難が必要な方です。そして事業者側の作業として、特別徴収義務者の届出(第2号様式)の提出期限が令和8年(2026年)11月30日(月)と案内されています。事業者向け説明会は2026年7月に4回開かれました(宿泊施設を経営されている方へ|白浜町)。
つまり白浜町では、制度開始の約3か月前が届出の期限であり、その約8か月前に説明会が行われています。那智勝浦町で仮に同じ順序で進むなら、条例が成立してから実務が動き出すまでに半年から1年程度の準備期間が挟まる可能性が高い、という読み方ができます。ただしこれは白浜町の実例からの推測であり、那智勝浦町のスケジュールとして公表されたものではありません。
白浜町で宿を営んでいる方は、こちらは推測ではなく確定した期限です。11月30日の届出を落とさないでください。町の観光施策そのものへの意見の出し方は、白浜町の観光戦略策定|持続可能な観光の8論点と意見7手順【2026年9月】で整理しています。
今週から進める6手順(完全版)
ここからが本体です。各手順のプロンプトは、ChatGPTなどの対話型AIに貼り付けて使います。初めての方も、始め方は次の3行だけです。
- スマホのアプリストアで「ChatGPT」の公式アプリを入れる(無料版で十分です)
- メールアドレスで登録する(3分ほどで終わります)
- この記事の文例をコピーして貼り付け、( )の中を自分の宿の数字に書き換えて送信する
なお、宿泊者名簿や個人情報をそのまま貼り付けるのは避けてください。以下のプロンプトは、料金帯と泊数の合計値だけで動きます。
手順1: 料金帯別の年間延べ宿泊者数を出す
最初の作業は、税額の議論ではなく自社の泊数を数えることです。町案は4段階なので、1万円未満/1万〜2万円未満/2万〜5万円未満/5万円以上の4区分に、昨年度1年分の「人泊」を割り振ります。単位は宿泊者数ではなく人泊(1人が2泊なら2)です。
概算で構いません。プラン数が少ない宿なら、プランごとの販売数に人数を掛けるだけで出ます。2食付きプランしかない宿は、前述の換算(朝夕2食付きは宿泊単価の60%)を使って素泊まり相当額を出してから区分してください。
あなたは小さな宿の経営数字に詳しいアドバイザーです。以下の材料から、宿泊料金の区分ごとの年間人泊数を整理してください。

【材料】
・客室数と施設種別: (例: 簡易宿所8室・ゲストハウス)
・昨年度の年間延べ宿泊者数(人泊): (例: 2,400人泊)
・主なプランと1人1泊の料金・食事の有無:
 例)素泊まり4,200円/朝食付き5,500円/1泊2食付き12,000円
・各プランのおおよその販売比率: (例: 素泊まり6割、朝食付き3割、2食付き1割)

出力: ①各プランの素泊まり相当額(2食付きは宿泊単価の60%、夕食付きは70%、朝食付きは90%で換算し、換算の過程を明示)②「10,000円未満/10,000円以上20,000円未満/20,000円以上50,000円未満/50,000円以上」の4区分ごとの人泊数と構成比 ③この計算で使った前提の一覧。【材料】にない数字は作らず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、この4区分が「町案の区分」であって確定ではないことです。区分が変われば集計もやり直しになりますが、料金帯別の人泊数という数字自体は、値付けの見直しにもプラン設計にも使える資産になります。無駄にはなりません。
手順2: 年間の徴収額と事務量を試算する
手順1の人泊数に町案の税額を掛けると、自社が1年間に「集めて納める」金額が出ます。これは自社の収入ではなく、預かって納める額です。ここを取り違えると、資金繰りの見方を誤ります。
あなたは宿泊業の経理実務に詳しいアドバイザーです。以下の材料から、宿泊税が導入された場合に当宿が年間で徴収・納入する金額と、事務量を試算してください。

【材料】
・料金区分ごとの年間人泊数: (手順1の出力を貼り付け)
・町の税額案: 10,000円未満100円/10,000円以上20,000円未満200円/20,000円以上50,000円未満300円/50,000円以上500円
・県の税額案: 一律200円(町税とは別に課税される想定)
・特別徴収交付金: 納期限内納入額の2.5%(制度導入当初0.5%加算・電子申告0.5%加算、最大3.5%)
・申告頻度の想定: (毎月/年4回の特例のどちらかを選ぶ)

出力: ①町税・県税それぞれの年間徴収見込額と合計 ②最大交付率3.5%で計算した場合の交付金の見込額 ③申告が毎月の場合と年4回の場合の年間作業回数の比較 ④1回あたりの申告作業に何分かかると想定するかの質問リスト。交付金の要件は自治体の決定前であるため断定せず、必ず「案の段階」と注記してください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
出てきた金額を見て、多くの宿が驚くのは徴収額の大きさではなく、交付金が事務コストに見合うかどうかの判断が難しいことです。例えば年間徴収額が100万円なら、最大交付率3.5%でも3万5,000円です。月1回の申告作業に1時間かかるとすれば年12時間で、時給換算すると割に合うかどうかは施設によって変わります。この数字を持って意見を出すことに意味があります。
手順3: 料金表示・約款・案内文を棚卸しする
税が導入されると、料金の見せ方が変わります。宿泊料金に含めて表示するのか、別建てで表示するのかは制度側の決定に従うことになりますが、書き換えが必要な場所を先に洗い出しておくのは今日からできます。
対象は、公式サイトの料金ページ、予約フォームの注意書き、宿泊約款、予約確認メールの自動文面、館内掲示、そしてOTA(じゃらん・楽天トラベル・Booking.comなど)の施設情報欄と料金備考欄です。OTAは各社で入力欄の仕様が違うため、施設ごとに何箇所あるかを数えておきます。
あなたは宿泊施設の販売管理に詳しいアドバイザーです。以下の材料から、宿泊税が導入された場合に文言の修正が必要になる箇所を漏れなく洗い出し、チェックリストにしてください。

【材料】
・自社サイトの有無と予約導線: (例: 公式サイトあり・予約フォームは外部システム)
・利用しているOTA: (例: じゃらん、楽天トラベル、Booking.com、Airbnb)
・宿泊約款の有無: (ある/ない)
・自動送信しているメール: (例: 予約完了メール、前日リマインドメール)
・館内の掲示物: (例: フロントの料金表、客室の案内ファイル)
・外国語対応の有無: (例: 英語ページあり)

出力: ①修正が必要な箇所の一覧(媒体/該当箇所/想定される修正内容の3列表)②修正の優先順位と理由 ③自社で直せる箇所と、ベンダー・OTAに依頼が必要な箇所の切り分け。【材料】にない媒体は追加せず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、OTA側の対応を待たずに自社の文言だけ直さないことです。表示がずれると、予約時に見た金額と現地の請求額が食い違い、口コミで指摘されます。OTA経由と直販でどう手取りが変わるかの計算は、OTA手数料一覧と実質負担の計算式|旅館・民宿の直販比率の上げ方【2026年8月】で整理しています。
手順4: 予約システム・OTA・レジのベンダーに問い合わせる
いちばん時間がかかる手順です。今週メールを出してください。
事業者アンケートの自由記述にも「大部分の宿泊者は、宿泊予約サイトを通して宿泊しており、宿泊料金はサイト一括で処理している為、今後、宿泊税が導入されれば、どの様な対応になるかが知りたい」という声が載っていました。これは1軒の宿では解けない問いですが、ベンダーが既に他自治体の宿泊税に対応しているかどうかは、今日聞けば分かります。
あなたは宿泊施設のシステム導入に詳しいアドバイザーです。以下の材料から、予約管理システムのベンダーに送る問い合わせメールの文面を作ってください。

【材料】
・施設名と種別・客室数:
・利用中のシステム名とプラン: (例: ◯◯予約管理システム スタンダードプラン)
・連携しているOTA:
・自治体の状況: 和歌山県那智勝浦町が宿泊税の導入を検討中。町案は宿泊料金に応じた4段階の定額制(100円/200円/300円/500円)で、県税(一律200円の案)が別に課税される想定。導入時期は未定
・知りたいこと: 他自治体の宿泊税への対応実績、段階的定額制への対応可否、素泊まり相当額の自動算定の可否、改修費用の目安、対応に要する期間

出力: ①件名 ②本文(400字以内・敬体)③返信で必ず確認すべき項目のチェックリスト5項目。導入が決定した事実として書かず、「検討段階である」と正確に記載してください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
同じ文面は、レジ・会計システムのベンダーにもそのまま送れます。返答は必ず文書(メール)で残してください。町がシステム整備等補助金の補助対象経費や補助率を検討する際、実際の改修見積が事業者から出ているかどうかが判断材料になります。第3回資料にも「宿泊事業者の改修内容や費用を把握した上で、今後検討する」と明記されています。見積を取ることが、そのまま制度への意見表明になるということです。
複数のベンダーから返答が届いたら、次のプロンプトで比較表にまとめてください。そのまま手順6の意見メモの添付資料になります。
あなたはシステム導入の比較検討に詳しいアドバイザーです。以下の材料から、宿泊税対応のためのシステム改修について、ベンダー各社の回答を比較する表を作ってください。

【材料】
・ベンダーA〜Cの回答(メール本文をそのまま貼り付け。社名は伏せてA・B・Cで可):
・自社が譲れない条件: (例: 段階的定額制の自動判定、OTA連携の維持)
・想定している導入時期: (例: 未定。町の条例成立後)

出力: ①比較表(項目/A/B/C。項目は「他自治体の宿泊税への対応実績」「段階的定額制の対応可否」「素泊まり相当額の自動算定」「改修費用」「対応期間」「保守費への影響」)②回答が曖昧で再確認が必要な項目 ③現時点で判断できないことの一覧。回答に書かれていない内容は「回答なし」と記載し、推測で埋めないでください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
手順5: 宿泊者への説明文を日本語と英語で用意する
宿泊税でトラブルになりやすいのは、金額ではなく「聞いていない」です。観光客アンケートでは、宿泊税を「知っている」48%、「聞いたことはあるが内容は知らない」27%、「知らない」25%という結果でした。4人に1人はそもそも知りません。
一方で、影響についての回答は宿にとって心強い内容でした。宿泊税が導入された場合の宿泊先選びへの影響は、「ほとんど影響しない」41%、「少し影響する」20%、「税額によっては影響する」28%、「宿泊先を変更する」1%。宿泊先を変えると答えた人は1%です。
あなたは宿泊施設の接客文面づくりが得意なライターです。以下のひな形を【材料】で書き換え、宿泊税に関する案内文を日本語200字以内で作り、同じ内容の英語版も作ってください。

ひな形: 「〇〇(宿名)をご利用いただきありがとうございます。△△(自治体名)では宿泊税の導入が検討されています。導入された場合、1人1泊あたり◇◇円を宿泊料金とは別に申し受けます。この税は自治体に納めるもので、観光地の環境整備などに使われます。開始時期が決まりましたら、あらためてご案内いたします。」

【材料】
・宿名と所在自治体:
・現時点の状況: (例: 検討委員会で税額案が示された段階。導入時期は未定)
・想定される税額: (手順2で出した自社の主な料金帯の金額)
・受け取り方法の想定: (例: チェックイン時に現金で申し受ける予定)

条件: 決定していないことを決定したように書かない/金額は「案」であることを明記する/英語版はホテル業界で一般的な表現を使う。【材料】にない情報は書かず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
案内文だけでは足りない場面もあります。フロントで「なぜ払うのか」「予約サイトの表示に入っていなかった」と言われたとき、対応する人によって答えが変わると不信につながります。想定問答を先に紙にしておいてください。
あなたは宿泊施設の接客研修に詳しいアドバイザーです。以下の材料から、宿泊税についてお客様から受ける質問と、フロントでの応答例をセットで10組作ってください。

【材料】
・自治体名と現在の状況: (例: 那智勝浦町・検討段階で税額は案)
・想定される税額と受け取り方法:
・予約経路の内訳: (例: OTA経由7割、電話・直販3割)
・対応する人: (例: 家族2名。夜間は無人)
・答えられないと困る質問: (例: 何に使われるのか)

条件: 制度が確定していない事項は「まだ決まっていません」と正直に答える応答にする/自治体の判断に踏み込んだ断定はしない/英語での短い言い換えも1文ずつ添える。【材料】にない事実は作らず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
外国人宿泊者の比率が高い宿は、多言語での案内が特に重要です。観光客アンケートでは海外からの回答は8%でしたが、これは日本語の調査票が中心の調査であり、実際の来訪比率とは別です。熊野古道沿線での外国語対応の考え方は、熊野古道のインバウンド対応|沿線事業者の7ステップと免税制度の期限【2026年8月】にまとめています。
手順6: 検討委員会に事業者としての意見を出す
最後が、今しかできない手順です。
事業者アンケートの回答率は27.4%でした。102件中28件です。裏を返せば、約7割の宿の実情は、まだ制度設計に反映されていません。第3回資料には、第2回で出た委員の意見(「簡易宿泊所側としては定率がいい。」「いくらかかるかわからないし、上限100万円では不安。」など)が、そのまま「検討の方向性」に反映された経緯が記録されています。声は届く仕組みになっているということです。
意見の出し先は、町の観光企画課(電話0735-52-2131)です。委員会の傍聴可否や意見の受付方法は公表されていないため、まず窓口に確認してください。
あなたは自治体への意見書づくりに詳しいアドバイザーです。以下の材料から、那智勝浦町の宿泊税検討委員会あてに提出する事業者意見のメモを作ってください。

【材料】
・施設種別・客室数・年間人泊数:
・料金区分ごとの人泊数: (手順1の出力)
・年間徴収見込額と交付金見込額: (手順2の出力)
・システム改修の見積または見込み: (手順4のベンダー回答。未回答なら「照会中」)
・いちばん困ること: (例: 事前決済のOTA予約の税をどう受け取るか)
・制度に望むこと: (例: 現地収受以外の方法、年4回の特例の要件緩和、補助金の上限額)

出力: ①A4半ページの意見メモ(現状の数字→困っている具体的な作業→制度への要望の順)②口頭で伝える場合の3分の話す順番 ③補足資料として添付すべきものの一覧。要望は「反対」「賛成」ではなく実務上の課題として書き、感情的な表現は使わないでください。【材料】にない数字は作らず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
数字のない意見は「負担が増えるので困る」で終わってしまいます。手順1〜4を先に済ませておけば、「当宿は年間◯人泊で、徴収額は年◯万円、改修見積は◯万円、申告作業は月◯時間」という形で話せます。この差が、制度設計に反映されるかどうかを分けます。
【要注意】宿泊税の備えでつまずく4つの誤解
手順どおりに進めても、次の4つのどれかに当てはまると導入時に慌てます。順に確認してください。
誤解1: 決まっていないのだから、決まってから動けばよい
❌ よくある間違い: 導入時期も条例案も未公表なので、正式に決まってから準備すればよいと考える。
⭕ 正しいアプローチ: 決まっていない今こそ、料金帯別の人泊数とシステム改修見積という「自社の数字」を用意する。この2つは制度側が事業者から集めたがっている情報であり、決定後には反映されない。
なぜ重要か: 第3回資料が示すとおり、システム整備等補助金の補助対象経費・補助率・上限額は「宿泊事業者の改修内容や費用を把握した上で、今後検討する」段階だからです。見積を出していない宿の実情は、上限額の設定に反映されません。事業者アンケートの回答率が27.4%だったことは、逆に言えば今からでも声が足りていないということです。
誤解2: 宿泊税は売上が増えるので、資金繰りには影響しない
❌ よくある間違い: 宿泊税として受け取った分だけ入金が増えるので、経理上は差し引きゼロだと考える。
⭕ 正しいアプローチ: 徴収した税は預り金であり、自社の売上ではないと最初に位置づける。徴収した月と納入する月がずれるため、納入分を使い込まない管理方法(別勘定・別口座など)を先に決めておく。
なぜ重要か: 申告期限の案は「毎月末日までに前月分」です。手元に一時的に留まる預り金は、繁忙期の入金と混ざると見分けがつかなくなります。年4回の特例を使う場合は3か月分がまとまって滞留するため、なおさら管理が必要です。会計処理の具体的な仕訳は税理士の領域なので、顧問がいる方は導入が決まった時点で相談してください。
誤解3: 免税点があるから、安い宿には課税されない
❌ よくある間違い: 東京都は1万円未満が課税対象外だと聞いたので、素泊まり4,000円の自分の宿も対象外になるだろうと考える。
⭕ 正しいアプローチ: 那智勝浦町案・和歌山県案とも、免税点は「設けない」と明記されている。低価格帯でも1泊100円(県税と合わせて300円)の課税対象になる前提で準備する。
なぜ重要か: 免税点の有無は自治体ごとにまったく違うからです。第2回資料には先行例として東京都1万円未満、大阪府7,000円未満、金沢市5,000円未満、免税点なしの熱海市が並記されており、町は「課税の公平性の観点から免税点を設けていない例が多い」として、免税点なしの方向で整理しています。町内の宿の半数が簡易宿所である以上、この判断はそのまま多くの宿に効きます。
誤解4: 入湯税を払っているから、宿泊税は関係ない
❌ よくある間違い: 温泉施設として入湯税をすでに納めているので、宿泊税は二重課税で導入されないだろうと考える。
⭕ 正しいアプローチ: 入湯税と宿泊税は別の税であり、両方が課される地域は既にある。入湯税を納めている施設は、2種類の税の徴収・申告を並行して行う前提で事務を設計する。
なぜ重要か: 事業者アンケートの自由記述でも「入湯税を納めてる施設と納めていない施設とで宿泊税の金額にもよりますが、多少不公平感があると思います」「入湯税も合わせて調整すべき」という指摘が複数出ており、町側も「入湯税との関係」を意見項目として整理しています。ただし現時点で入湯税との調整方針は公表されていません。関係ないと決めつけず、動きを見ておく話題です。
ここまでの内容は、無料の道具と町の公開資料だけで進められます。それでも「泊数を数える時間が取れない」「ベンダーに何を聞けばいいか分からない」という宿があるのも事実です。私たちは白浜(和歌山)への移住準備を進めながら、観光地の宿や店舗のSNS運用・集客支援に取り組んでいます(宮古島・伊豆へも現地訪問で対応)。無料ヒアリングは最大60分、ご用意いただくのは昨年度の宿泊者数とプラン一覧だけで、契約前提の営業はいたしません。提案が不要なら30分の情報交換のみでも歓迎です。なお、税務・会計の個別の判断は税理士など有資格の専門家の領域です。当社はその手前の「数字を整理して、何を相談すべきかを決める」ところをお手伝いします。
導入が決まる前に確認する8項目(チェックリスト)
現在地の確認に使ってください。予約管理画面と料金表を見ながら、当てはまるものにチェックを入れます。
- □ 昨年度の年間人泊数を、町案の4区分(1万円未満/1万〜2万円未満/2万〜5万円未満/5万円以上)に割り振れている
- □ 2食付きプランから素泊まり相当額を切り出す換算方法を決めている
- □ 町案の税額を当てはめた年間徴収見込額を1枚の紙にしている
- □ 予約管理システムのベンダーに、他自治体の宿泊税への対応実績を問い合わせた
- □ 利用中のOTAごとに、料金備考欄など文言修正が必要な箇所を数えた
- □ 宿泊税を受け取る方法(事前決済分をどうするか)の案を2つ以上持っている
- □ 宿泊者向けの説明文を日本語と英語で用意している
- □ 町の観光企画課に、意見の出し方と委員会資料の入手方法を確認した
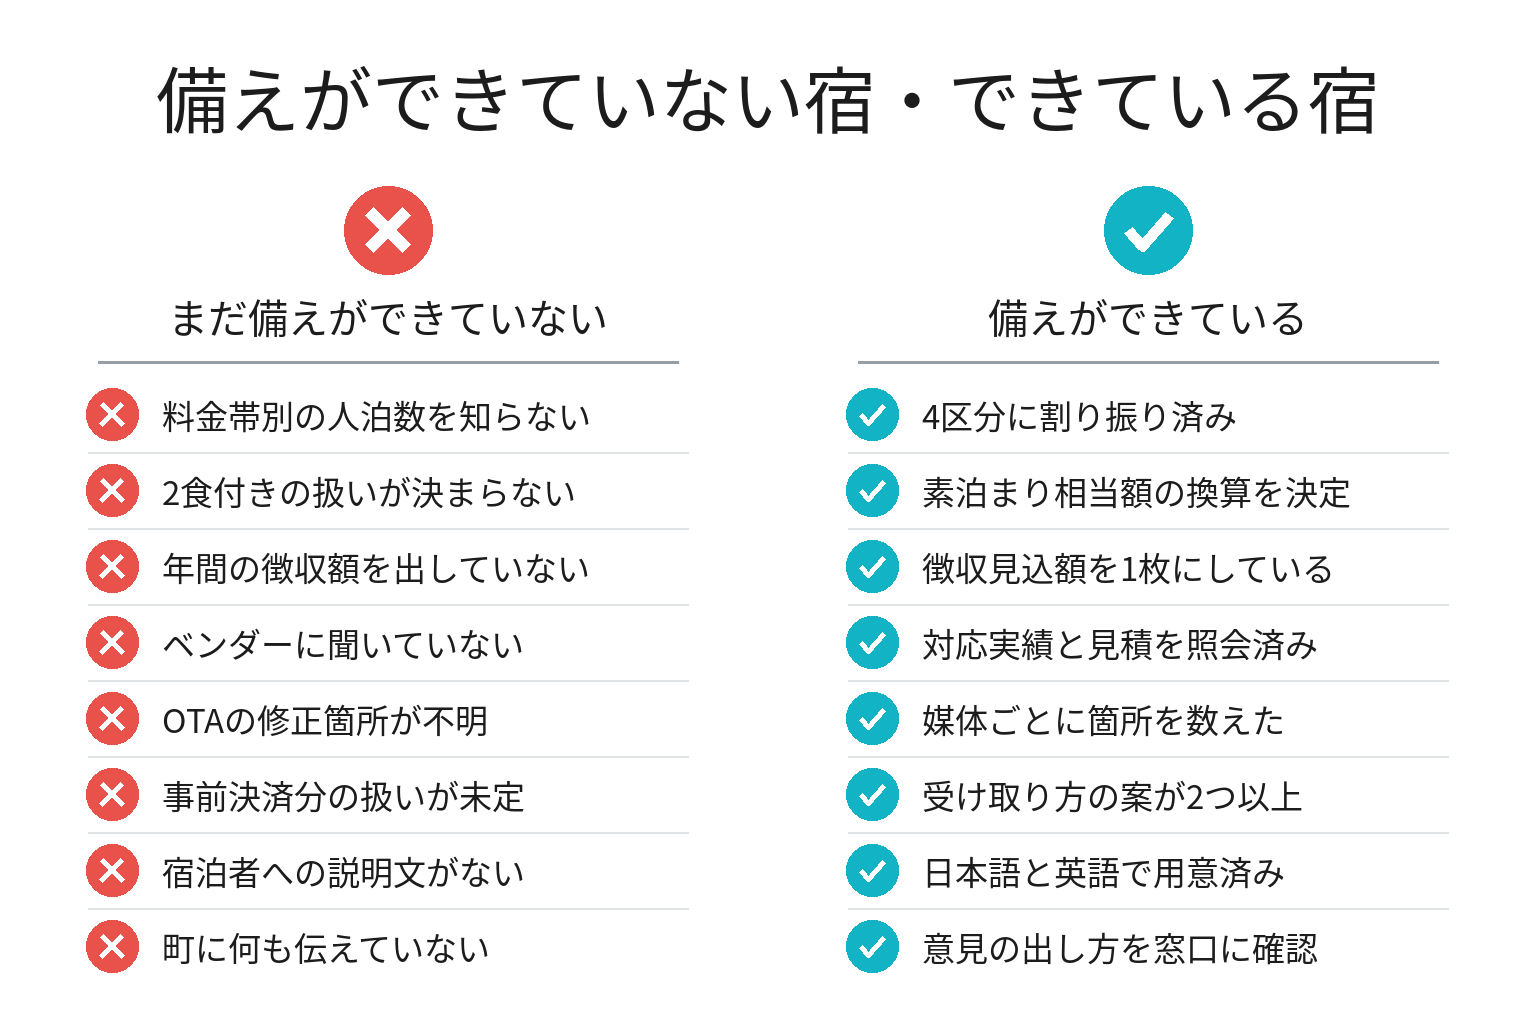
特に見落とされやすいのが、6番目と8番目です。上の5つは調べれば埋まりますが、下の3つは「自分で決める」「自分から動く」項目です。チェックが3つ未満でも、今週のうちに上から順に埋めれば、条例案が出る前に間に合います。
数字で見る現在地|事業者28件・観光客1,024件の回答が示すこと
「宿泊税なんて、うちの客が減るだけではないか」と感じる方は多いはずです。町が公開した2つのアンケートの数字は、その不安のありかを具体的に示しています。
まず事業者側。回答28件のうち、宿泊税の制度を「知っている」は49%、「名前は知っているが内容については詳しく知らない」が41%でした。導入の是非については「宿泊税を課税し、観光振興施策に活用した方がよい」41%に対し、「他の財源により、観光振興施策を進める方がよい」26%、「わからない/何ともいえない」が残りを占めます。反対一色ではなく、判断を保留している層が厚いのが実情です。
妥当な税額を尋ねた設問では、「200円」33%、「0円」26%、「300円」22%、「100円」15%という分布でした。500円・1,000円以上を選んだ事業者は0%です。税額別に影響を聞いた設問では、100円なら「ほとんど影響はない」が51%だったのに対し、300円から「ある程度影響はある」「影響が大きい」が急に増え、500円では両者で77%、1,000円以上では96%に達します。町案が低価格帯を100円に抑えた背景には、この分布があります。
次に観光客側。回答は1,024件で、居住地は国内92%・海外8%、国内では関西51%・関東21%・東海19%。訪問回数は「初めて」が55%、滞在は「1泊2日」が45%です。宿泊料金は1万〜2万円未満が36%で最多でした。
注目すべきは、支払ってもよい税額の上限です。最も多かったのは「500円」40%、次いで「300円」23%。町案の最高額500円(県税と合わせて700円)を上回る回答も6%ありました。事業者が妥当と考える金額(200円が最多)と、観光客が許容する金額(500円が最多)には、はっきりした開きがあります。
使途への期待も具体的です。観光客が選んだ活用先の上位は、「那智勝浦町らしい魅力・観光スポットのさらなる充実」669件、「世界遺産熊野古道や自然保護の保全」377件、「観光地のトイレ整備・美化」376件、「景観、道路、駐車場等の整備」254件。事業者側の観光振興への期待は「インバウンド受入対応支援」37%、「当町のブランディング」33%、「紀伊勝浦駅周辺エリアの整備」33%、「歴史・文化・世界遺産を活かした観光振興」30%が上位でした。トイレと景観という現場の課題が、宿泊者と事業者の双方から挙がっている構図です。
町側も、税収の管理方法を検討しています。第3回資料では、税収を基金化して単年度で使い切らず中長期の観光振興に充てる考え方と、使途を検討する会議体の設置が「確認できていること」として整理されました。第2回で委員から「単年度で使い切るということではなく、数年間にわたって計画を立てて使っていくことに大賛成」との意見が出たことを受けたものです。
まとめると、いま争点になっているのは「税を取るか取らないか」ではなく、集めた税が観光地の現場に戻る仕組みを作れるかです。ここに事業者の声が入るかどうかで、数年後の使途が変わります。宿泊税の議論と並行して、自社の集客の足腰を強くしておくことも欠かせません。日帰り客の多い那智勝浦での発信設計は那智勝浦町のSNS運用代行|日帰り客を宿泊に変える発信設計と依頼先の探し方【2026年8月】、直予約の増やし方は南紀の宿が直予約を増やす方法|白浜・田辺・串本の実情に合わせた7ステップ【2026年8月】で解説しています。
よくある質問
Q. 那智勝浦町の宿泊税はいくらになりますか?
2026年9月1日の第3回検討委員会で示された町の案は、1人1泊の宿泊料金に応じた4段階の定額制で、1万円未満100円/1万〜2万円未満200円/2万〜5万円未満300円/5万円以上500円です。これとは別に和歌山県の宿泊税(案・一律200円)が課税される想定とされ、合計負担は300円〜700円と資料に示されています。いずれも案の段階で、条例として決まったものではありません。
Q. 那智勝浦町の宿泊税はいつから始まりますか?
2026年9月8日時点で、導入時期は公表されていません。条例案の内容も未公表です。宿泊税は法定外目的税にあたるため、条例を制定したうえで総務大臣への協議・同意という手続きが必要で、可決後すぐに施行されるものではありません。参考として、先行する白浜町は令和9年(2027年)3月1日の制度開始を予定しています。
Q. 宿泊料金が安い宿でも課税されますか?
那智勝浦町案・和歌山県案とも、免税点は「設けない」と明記されています。したがって素泊まり数千円の簡易宿所やゲストハウスも、案のとおりに決まれば1人1泊100円(県税と合わせて300円)の課税対象です。東京都(1万円未満)や大阪府(7,000円未満)のような免税点は、現時点の案には含まれていません。
Q. 子ども連れの家族は宿泊税がかかりますか?
那智勝浦町案の課税免除は「修学旅行その他の学校行事に参加する者」だけで、12歳未満の免除は現時点の案に入っていません。同じ和歌山県内でも白浜町は12歳未満を免除対象としているため、混同しやすい点です。課税免除の具体的な対象範囲や確認方法は「和歌山県制度に合わせて調整」とされており、今後変わる可能性があります。
Q. 宿泊税を集める事務の負担に、何か補助はありますか?
案として2つ示されています。1つは特別徴収交付金で、和歌山県と同一の取扱いとし、基本率が納期限内納入額の2.5%、制度導入当初0.5%加算、電子申告0.5%加算で最大交付率3.5%。もう1つは既存のレジ・予約管理・会計システム等の改修費を対象とするシステム整備等補助金で、こちらは「設ける方向で検討する」段階です。補助率と上限額は未公表で、宿泊事業者の改修内容や費用を把握した上で今後検討するとされています。
Q. 入湯税を納めていますが、宿泊税も別に納めることになりますか?
入湯税と宿泊税は別の税です。入湯税は鉱泉浴場への入湯行為に課される税、宿泊税は宿泊行為に課される法定外目的税で、両方が課される地域もあります。事業者アンケートでも「入湯税との関係」を整理してほしいという意見が複数出ていますが、那智勝浦町として入湯税との調整方針は現時点で公表されていません。税務上の個別の取扱いは税理士にご確認ください。
Q. 検討委員会に事業者として意見を出すことはできますか?
事業者アンケート(2026年7月29日〜8月14日)は既に締め切られていますが、回答率は27.4%で、7割以上の宿の実情はまだ反映されていません。委員会の傍聴可否や意見の受付方法は公表されていないため、まず町の観光企画課(0735-52-2131)に確認してください。意見を出す際は、料金帯別の人泊数・年間徴収見込額・システム改修見積という数字を添えると、制度設計の材料として扱われやすくなります。
Q. 白浜町で宿を営んでいます。いま何をすべきですか?
白浜町は制度開始が令和9年3月1日予定で、特別徴収義務者の届出(第2号様式)の提出期限は令和8年11月30日(月)と案内されています。こちらは検討段階ではなく確定した期限なので、必要書類(営業許可証や宿泊約款など)を今のうちに揃えてください。宿泊税対応のシステム改修等事業補助金も用意されています。詳細と様式は白浜町税務課課税係(0739-43-6584)にご確認ください。
まとめ:今日から始める3つのアクション
- 今日やること: 予約管理画面を開き、昨年度の年間人泊数を町案の4区分(1万円未満/1万〜2万円未満/2万〜5万円未満/5万円以上)に割り振る(手順1のプロンプトで20分)
- 今週中にやること: 予約管理システムとレジのベンダーに、他自治体の宿泊税への対応実績と改修費用の目安を問い合わせるメールを出す(手順4)
- 今月中にやること: 手順1〜4の数字をまとめた意見メモを作り、町の観光企画課に意見の出し方を確認して提出する(手順6)
6つすべてを一度にやる必要はありません。ただし手順4(ベンダー照会)と手順6(意見)は、条例案が固まってからでは遅くなります。今週のうちに着手してください。
あわせて確認: 設備改修やシステム導入に使える町・県・国の支援制度は那智勝浦町の補助金|県の対象外でも町が手厚い4層の組み方【2026年8月】に、簡易宿所の営業許可まわりは和歌山の旅館業許可の取り方|簡易宿所の7ステップと手数料【2026年9月】にまとめています。
参考・出典
- 那智勝浦町「那智勝浦町宿泊税検討委員会の設置及び開催について」(更新日2026年9月7日/第1回 令和8年6月29日、第2回 令和8年8月4日、第3回 令和8年9月1日。第3回説明資料に4段階の税額案・免税点なし・特別徴収交付金最大3.5%・年間町税収試算9,158万円・延べ宿泊者数46万人〔令和7年度速報値〕を掲載。別添資料に事業者アンケート〔令和8年7月29日〜8月14日・102件中28件回答・回答率27.4%〕と観光客アンケート〔令和8年8月13日〜8月28日・1,024件〕の集計結果を掲載) 那智勝浦町宿泊税検討委員会の設置及び開催について|那智勝浦町 / 第3回説明資料(PDF) / 第2回説明資料(PDF) (参照日: 2026-09-08)
- 白浜町「宿泊税」「宿泊施設を経営されている方へ」(税額200円/300円/500円/1,000円、制度開始 令和9年3月1日予定、課税免除は12歳未満・修学旅行等の学校行事・災害等による避難、特別徴収義務者の届出期限 令和8年11月30日、システム改修等事業補助金) 宿泊税|白浜町 / 宿泊税について|白浜町 / 宿泊施設を経営されている方へ|白浜町 (参照日: 2026-09-08)
- 和歌山県「観光振興財源検討部会」(令和7年度第1回 令和8年3月24日、令和8年度第2回 令和8年6月3日。次第・委員名簿・会議資料を公開)/「新たな観光振興財源の検討状況」 観光振興財源検討部会|和歌山県 / 新たな観光振興財源の検討状況|和歌山県 (参照日: 2026-09-08)
- 総務省「法定外税」(法定外目的税の新設手続き。条例制定後に総務大臣へ協議し同意を得る流れと、同意しないことができる事由) 法定外税|総務省 (参照日: 2026-09-08)
あわせて読みたい
- 那智勝浦町のSNS運用代行|日帰り客を宿泊に変える発信設計と依頼先の探し方【2026年8月】: 宿泊税の議論と並行して進めたい、日帰り中心の商圏で宿泊単価を上げる発信の組み立て方を解説します
- OTA手数料一覧と実質負担の計算式|旅館・民宿の直販比率の上げ方【2026年8月】: この記事の手順3で棚卸ししたOTA周りについて、手数料の実額と直販比率の目標の立て方を深掘りします
※本記事は2026年9月8日時点で公表されている一次情報に基づいて作成しています。那智勝浦町の宿泊税は検討委員会で案が示された段階であり、税額・導入時期・課税免除の範囲はいずれも確定していません。税務・会計・法務の個別の判断は、税理士など有資格の専門家にご確認ください。実績は代表およびメンバー個人としての活動を含みます。