結論: 経営者保証の相談先は、「国(金融庁)の窓口」「和歌山県内の公的窓口」「取引金融機関」の3層に分かれています。そして最初に連絡すべきは、多くの場合いちばん身近な取引金融機関です。金融庁の経営者保証ホットラインは、あっせん・仲介・調停を行う窓口ではないと明記されているからです。国の窓口が効くのは「銀行から経営者保証について適切な説明がない」ときであり、保証を外すかどうかを決めるのは、あくまで金融機関との対話です。順番を間違えると、時間だけが過ぎます。
この記事の要点 対象読者: 和歌山県内で法人を営み、借入に経営者保証(社長個人の連帯保証)が付いている経営者・後継者の方で、外せるのか、誰に相談すればいいのかを一度に知りたい方 読了後にできること: 自分の目的に合う窓口を3層の中から1つ選び、相談前に揃える6点の資料と3文の伝え方を手元に持ち、今週中に最初の連絡まで進められる状態にする
「保証を外したいのですが、どこに言えばいいのかが分かりません。」
白浜(和歌山)への移住準備を進めながら県内の事業者と話していると、この種の足踏みに出会います。制度が変わったことは知っている。新聞で「経営者保証は要らなくなる」という見出しも見た。けれど、自分の借入の保証をどこに持ち込めば動き出すのかが分からない。
理由ははっきりしています。経営者保証をめぐる窓口は、目的別に分かれて設置されているのに、その全体像を一枚で示した公的な案内がないからです。金融庁には相談を受ける窓口があり、和歌山県内には無料の経営相談所があり、事業承継には専門のセンターがあり、返済が難しい局面には別の協議会があります。どれも実在する公的窓口ですが、「自分はどれか」を判断する材料が、利用者の側に渡っていません。
しかも、窓口にはできることとできないことがはっきり書かれています。金融庁の窓口は、個別案件のあっせんや仲介はしないと明記しています。ここを知らずに電話をかけると、「それは取引金融機関へ」と案内されて終わり、「相談しても無駄だった」という印象だけが残ります。
この記事では、金融庁・経済産業省・全国銀行協会が公開している一次情報と、和歌山県内の公的窓口の公表内容だけを根拠に、3層の窓口の使い分け、相談先を決める7ステップ、そのままコピペで使える8本の文面、相談前に揃える6点の資料、連絡前に確認する8項目を整理します。本記事は公開情報を整理したものであり、保証の解除可否を判断・保証するものではありません。手元に、直近の決算書と借入の明細を用意して読み進めてください。
目次
まず結論|経営者保証の相談先を決める7ステップ(即効テンプレ)
短答: 窓口に電話するのは5番目です。先に「目的」「借入の一覧」「3要件の自己採点」を済ませてから連絡すると、1回の相談で次の改善項目まで決まります。
最初に全体像です。上から順に進めれば、「相談したが一般論で終わった」という結末を避けられます。
| ステップ | やること | 今日できる最初の一歩 |
|---|---|---|
| 1. 目的を1つ決める | 解除・承継・整理のどれかを選ぶ | 困りごとを1行で書く |
| 2. 借入を一覧にする | 金融機関別に残高と保証の有無を並べる | 返済予定表を全部出す |
| 3. 3要件を自己採点 | ガイドラインの3要件に○△×を付ける | 役員貸付金の残高を見る |
| 4. 金融機関に説明を求める | 保証が必要な理由と解除の条件を聞く | 担当者に面談を1件入れる |
| 5. 窓口を選ぶ | 3層のうち自分に合う1つを決める | この記事の表を印刷する |
| 6. 資料6点で相談する | 数字と対話の記録を持って相談する | 決算書3期分をまとめる |
| 7. 次の期日を決める | 改善項目といつ再交渉するかを決める | カレンダーに日付を入れる |
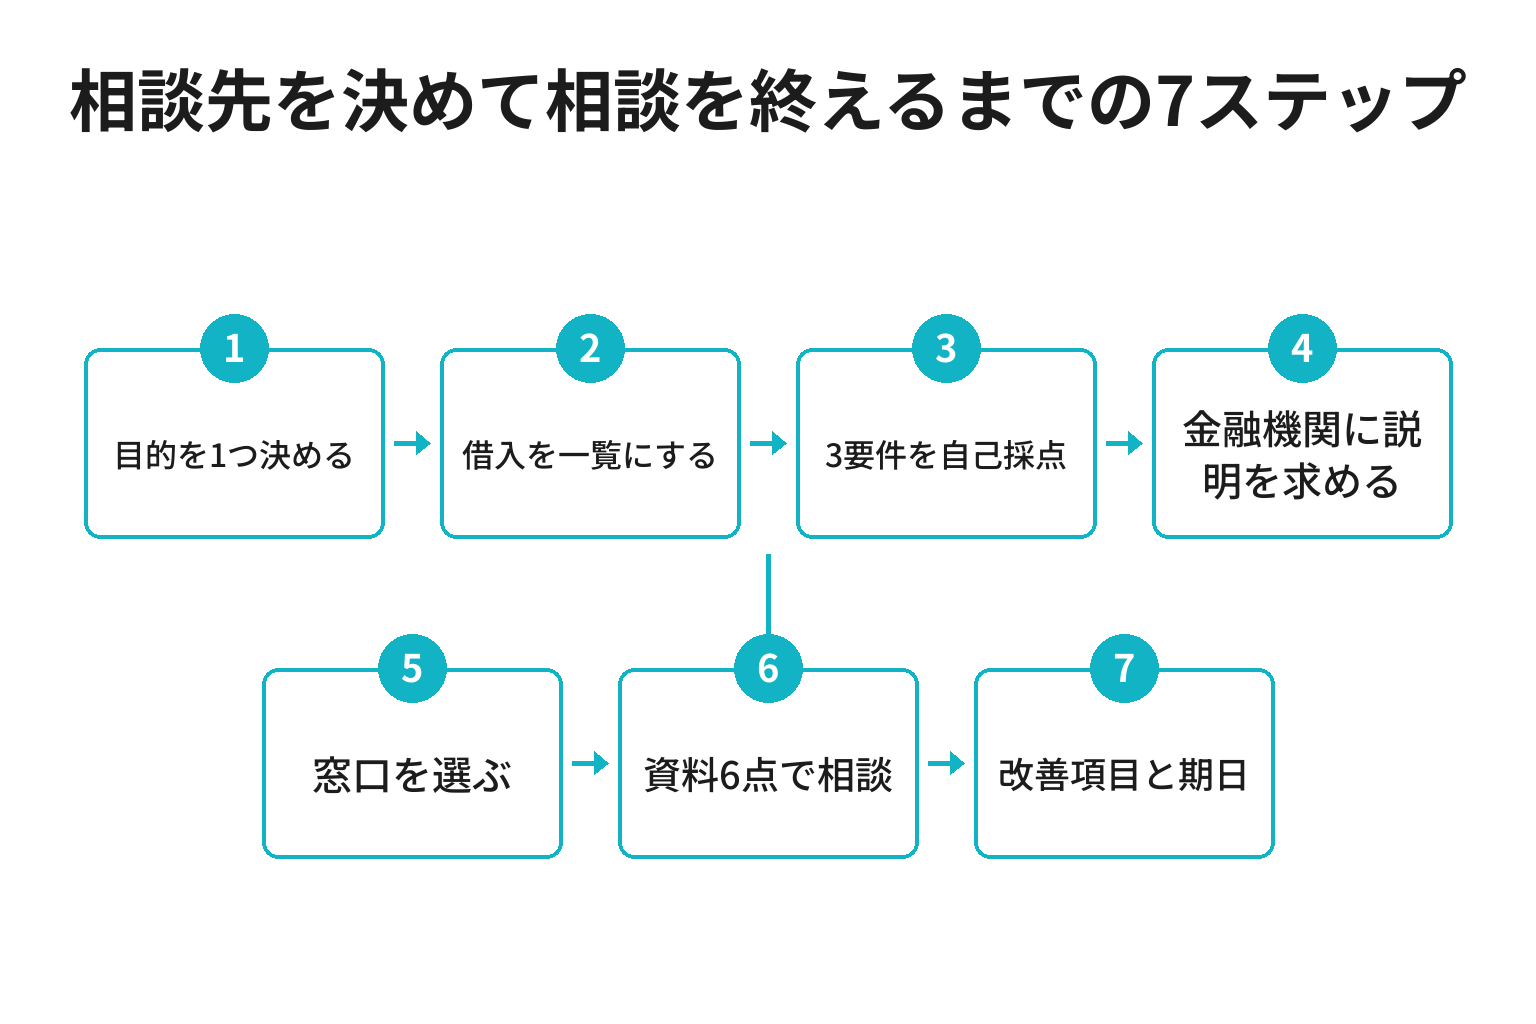
ポイントは順番です。多くの方はステップ5の「窓口探し」から始めますが、目的と数字が決まっていない状態でどの窓口に行っても、返ってくるのは制度の一般的な説明だけです。逆にステップ1〜4を済ませていれば、相談の最初の3分で「うちはここが足りない」という話に入れます。
所要時間の目安は、ステップ1〜2が合計1時間、ステップ3が30分、ステップ4の面談が30〜60分、ステップ6の相談が60分です。窓口を探す時間より、材料を作る時間のほうが成果に効きます。
経営者保証とは|「解除」と「保証債務整理」はまったく別の相談
短答: 経営者保証は、法人の借入を社長個人が連帯保証する契約です。相談は「返済を続けながら保証を外す」話と、「返せない状態で保証債務を整理する」話の2つに大きく分かれ、行き先の窓口も変わります。
まず用語です。経営者保証とは、法人が金融機関から借り入れる際に、経営者個人が連帯保証人となる契約をいいます。会社が返せなくなれば、社長の個人資産で返すことになります。
この慣行を見直すために作られたのが、「経営者保証に関するガイドライン」です。全国銀行協会「経営者保証ガイドライン」のページで本文・Q&A・事業承継時に焦点を当てた特則・廃業時の基本的考え方などが公開されています。日本商工会議所と全国銀行協会を事務局とする研究会がまとめたもので、法律ではありませんが、金融機関が自主的に尊重し遵守することが期待されている自主ルールです。
さらに2022年12月23日、経済産業省・金融庁・財務省は「経営者保証改革プログラム」を策定しました。同プログラムは、①スタートアップ・創業、②民間融資、③信用保証付融資、④中小企業のガバナンスの4分野に重点的に取り組むとしています。
そのうえで、相談は次の2つに分かれます。
- 保証の解除・非提供の相談: 返済は続けられるが、個人保証を外したい/新しい借入で保証を付けたくない
- 保証債務整理の相談: 返済が難しく、廃業や再生を含めて保証債務の扱いを決めたい
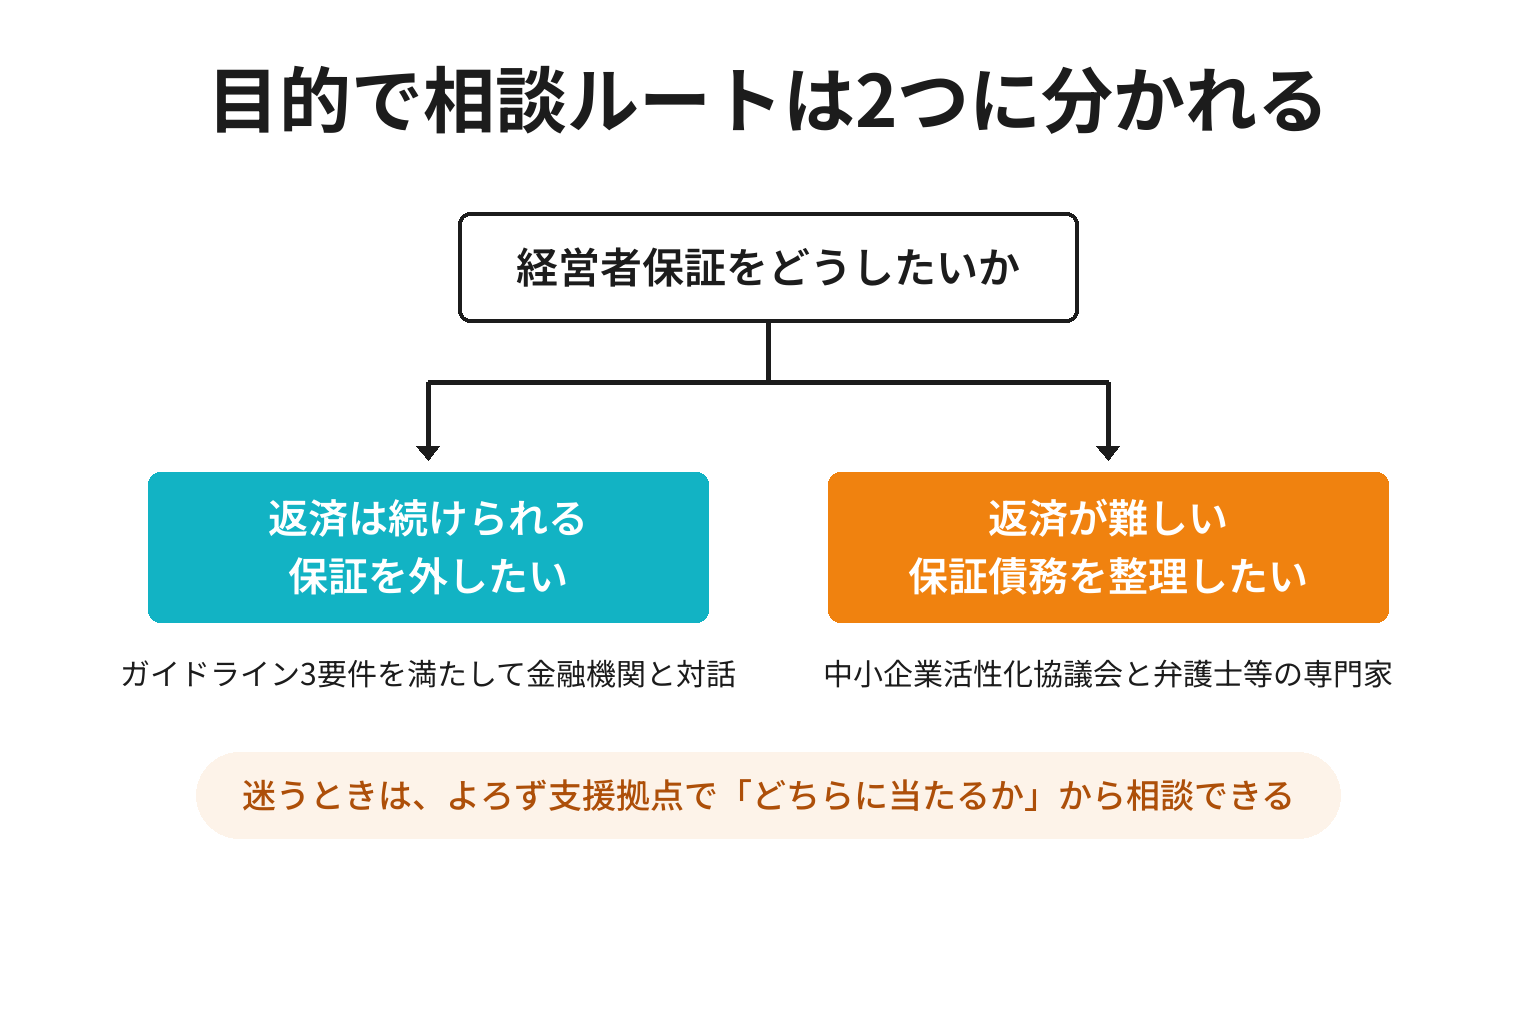
そして解除側の判断軸になるのが、ガイドラインの3要件です。経営者保証改革プログラムは、この3要件を次のように示しています。
- 法人・個人の資産分離: 法人と経営者の関係を明確に区分・分離する
- 財務基盤の強化: 返済能力を財務内容で示せる状態にする
- 経営の透明性確保: 決算内容などを金融機関へ適時・適切に開示する
この3要件は、相談窓口が代わりに満たしてくれるものではありません。満たすのは自社であり、窓口は「どこが足りないか」「どう埋めるか」を一緒に整理する役割です。ここを取り違えると、どの窓口に行っても手応えがありません。全国の実績で何割が無保証になっているかは、経営者保証なし融資の割合は55.7%|保証を外す7ステップ【2026年9月】で数字の読み方から整理しています。
相談窓口の全体像|国の2窓口・和歌山県内4機関・取引金融機関
短答: 国(金融庁)の窓口は2つ、和歌山県内の公的窓口は4機関。どちらも入口であって、保証契約を動かせるのは取引金融機関だけです。
ここが本記事の核心です。まず国の窓口から整理します。
金融庁は経営者保証改革プログラムに基づき、「金融庁に経営者保証専用相談窓口を設置し、事業者等から『金融機関から経営者保証に関する適切な説明がない』などの相談を受け付ける」方針を示しました。これが経営者保証ホットラインで、2023年4月3日に開設されています。電話は0570-067755(IP電話からは03-5251-7755)、受付は平日10時00分〜17時00分です。ただし同ページは、利用者と金融機関の個別トラブルについて「あっせん・仲介・調停を行うことは出来ません」と明記しています。
もう1つが、2026年5月1日に開設されたM&A・事業承継時における経営者保証情報ネットワークです。電話は0570-016811(IP電話からは03-5251-6811)、受付は平日10時00分〜17時00分、メールでも受け付けています。相談シートの提出が前提で、経営者・後継者だけでなく、金融機関や信用保証協会も利用者に含まれます。こちらも「あっせん・仲介・調停を行うものではなく」「個別の対応(保証契約の解除等)を確約するものではありません」と明記されています。
次に和歌山県内の窓口です。公表内容をまとめると次のようになります。
| 窓口 | 主に扱う相談 | 連絡先(公表値) |
|---|---|---|
| 和歌山県よろず支援拠点 | 経営全般の入口・何から手を付けるかの整理 | 073-433-3100/平日9:00〜12:00・13:00〜17:45 |
| 和歌山県事業承継・引継ぎ支援センター | 承継・M&Aに伴う保証の引き継ぎ | 073-499-5221/9:00〜17:30(土日祝を除く) |
| 和歌山県中小企業活性化協議会 | 収益力改善・再生・保証債務整理 | 073-402-7788/9:00〜17:30(土日祝等を除く) |
| 和歌山県信用保証協会 | 信用保証付融資での保証の取り扱い | 073-423-2255/和歌山市十二番丁39番地 |
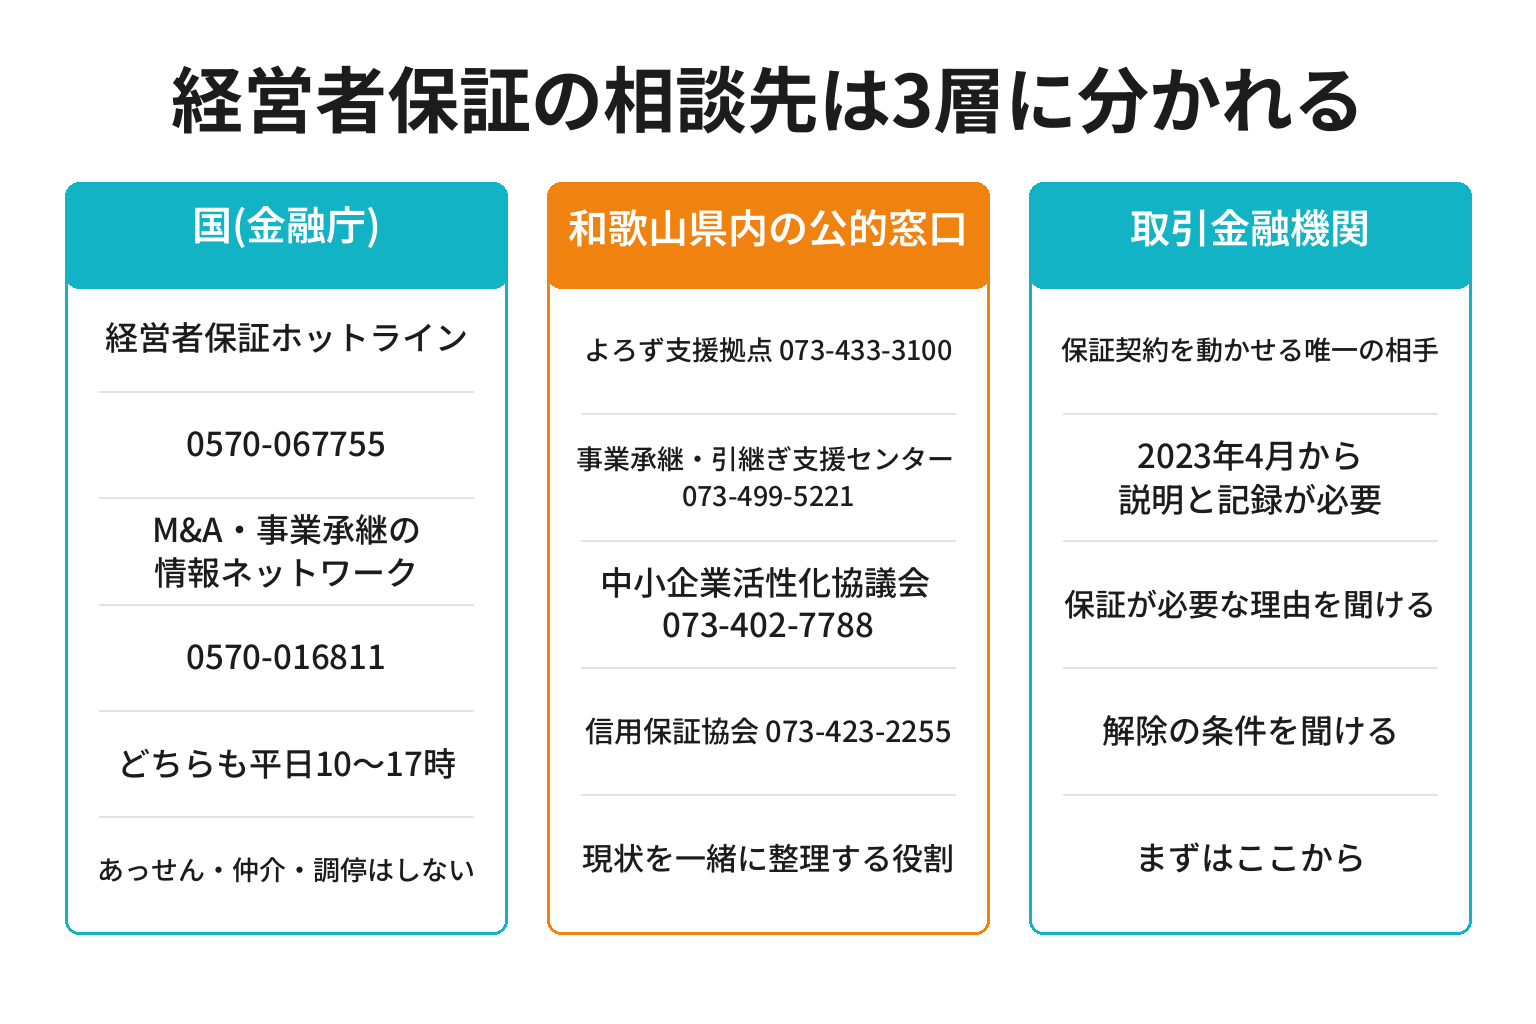
そして3層目が取引金融機関です。経営者保証改革プログラムは、金融機関が個人保証契約を締結する場合に、事業者・保証人へ次の2点を個別具体的に説明し、その結果等を記録することを求めています(2023年4月から)。
- どの部分が十分ではないために保証契約が必要となるのか
- どのような改善を図れば保証契約の変更・解除の可能性が高まるか
この2点は、あなたが聞いてよい質問です。むしろ聞かれることを前提に運用が変わっています。県内に本店を置く紀陽銀行も「経営者保証に関するガイドライン」の取組方針を公表しており、そこには「原則として経営者保証を求めないことといたします」と明記されています。まず取引先の本支店へ相談するよう案内している点も、3層の順番を裏づけています。
商工会議所・商工会も入口として使えます。和歌山県の商工会・商工会議所の一覧には、和歌山・海南・橋本・紀州有田・御坊・田辺・新宮の各商工会議所と、白浜町商工会をはじめとする町村部の商工会が掲載され、経営・金融・税務の相談に応じると説明されています。地元の会議所の使い方は新宮商工会議所の入会と使い方|会費の確認7ステップと商品券【2026年9月】で具体的に扱っています。
相談先を決めて相談を終えるまでの7ステップ(完全版)
ここからが本体です。各ステップの文面は、ChatGPTなどの対話型AIに貼り付けて使えるように作っています。初めての方は、次の3行だけで始められます。
- スマートフォンのアプリストアで「ChatGPT」の公式アプリを入れる(無料版で足ります)
- メールアドレスで登録する(3分ほどで終わります)
- この記事の文面をコピーし、( )の中を自分の会社のことに書き換えて送信する
AIが作るのは下書きと抜けの点検までです。保証を外せるかどうかを判断するのは金融機関であり、相談で話す内容の責任はあなた自身のものになります。
ステップ1: 相談の目的を1つに決める
最初にやるのは窓口探しではなく、目的の確定です。「保証を外したい」「承継で息子に付け替えたくない」「返済が厳しい」は、それぞれ行き先が違います。1行で書けるところまで絞ってください。
あなたは中小企業金融に詳しいアドバイザーです。以下の材料から、私の相談の目的を1つに絞る手伝いをしてください。

【材料】
・会社の状況: (例: 和歌山県内で客室8室の旅館・法人・従業員4人)
・借入の状況: (例: 地銀2行から計6,000万円、うち保証付き4,000万円)
・いま困っていること: (例: 代表交代を控えているが保証の話が出ていない)
・返済の状況: (例: 遅れなく返済できている/半年後の資金繰りが不安)

出力: ①私の相談は「保証の解除」「事業承継に伴う保証の引き継ぎ」「保証債務の整理」のどれに当たるか ②その理由 ③目的を1行にまとめた文。制度の可否は断定せず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、AIの分類を結論にしないことです。返済が難しい局面かどうかの線引きは、資金繰り表を見ないと決められません。迷う場合は、後述の中小企業活性化協議会に「どちらの相談に当たるか」から聞いて構いません。
ステップ2: 借入と保証の一覧を作る
次に、自分が何をいくら保証しているかを紙1枚にします。意外なほど多くの経営者が、保証している総額を即答できません。返済予定表と金銭消費貸借契約書、信用保証協会の保証書を全部机に出してください。
あなたは中小企業の財務整理が得意なアドバイザーです。以下の材料を、経営者保証の相談に持ち込める一覧表に整理してください。

【材料】(分かる範囲で・金融機関ごとに1行)
・金融機関名 / 借入残高 / 毎月返済額 / 完済予定 / 信用保証協会の保証の有無 / 経営者保証の有無 / 担保の有無

出力: ①金融機関別の一覧表 ②経営者保証が付いている借入の合計額 ③保証が付いていない借入の合計額 ④この表を見た金融機関が最初に聞きそうな質問3つ。計算は材料の数字だけで行い、不足している項目は「未確認」と書いてください。
※そのままコピーして使えます
注意点は、「保証の有無が分からない」欄を空欄のままにしないことです。分からない項目は「未確認」と書き、ステップ4で金融機関に確認します。空欄は、相談の場で必ず質問されます。
ステップ3: ガイドライン3要件を自己採点する
前章の3要件に、○△×を付けます。ここが相談の共通言語になります。特に法人・個人の資産分離は、役員貸付金・役員借入金の残高、社長個人所有の不動産を会社が使っている場合の賃貸借契約の有無で、すぐに見当が付きます。
あなたは「経営者保証に関するガイドライン」に詳しいアドバイザーです。以下の材料から、私の会社の3要件の充足状況を自己採点してください。

【材料】
・法人から代表者への貸付金の有無と残高: (例: 役員貸付金 800万円)
・代表者から法人への貸付金の有無と残高:
・代表者個人の資産を法人が使っている場合の契約書の有無: (例: 社屋は社長個人所有、賃貸借契約書なし)
・直近3期の売上・経常利益・純資産:
・金融機関への決算書提出の頻度: (例: 年1回、試算表は未提出)

出力: ①3要件(法人・個人の資産分離/財務基盤の強化/経営の透明性確保)ごとの○△×と理由 ②×と△を埋めるための具体的な行動を優先順に3つ ③金融機関に聞くべき質問3つ。断定できない点は「金融機関の判断による」と明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、採点が低くても相談をやめないことです。改革プログラムは、要件のすべてを充足していない場合でも保証の機能を代替する手法(保証料の上乗せ、流動資産担保)で解除を選択できる制度の創設を掲げています。×が並んだ結果も、相談の材料になります。
ステップ4: 取引金融機関に「説明」を求める
ここが最も効くステップです。前章のとおり、金融機関は2023年4月から、保証契約を締結する場合に「どの部分が十分ではないために保証契約が必要となるのか」「どのような改善を図れば保証契約の変更・解除の可能性が高まるか」を個別具体的に説明し、記録することを求められています。つまり、この2点は制度上たずねてよい質問です。
あなたは中小企業の経営者が金融機関へ送る文面を整える編集者です。以下の材料から、取引金融機関の担当者へ送る面談依頼のメール文を250字以内で作ってください。

【材料】
・会社名と担当者名:
・依頼したいこと: 経営者保証について「どの部分が十分ではないために保証が必要なのか」「どのような改善を図れば変更・解除の可能性が高まるか」の説明を受けたい
・こちらで用意できる資料: (例: 直近3期の決算書、借入一覧、今期の試算表)
・希望日程: (例: 来週中の平日午後)

条件: 苦情ではなく相談として書く/要求口調にしない/【材料】にない事実は書かない。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
そして、説明を受けたら必ず記録します。次の文面で議事メモの型を作れます。
あなたは打ち合わせの議事メモを整える編集者です。以下の材料を、後から読み返せる1ページの記録にしてください。

【材料】
・面談日時と場所:
・金融機関名・部店名・担当者の役職:
・保証が必要と説明された理由: (聞いた言葉のまま)
・解除に向けて求められた改善: (聞いた言葉のまま)
・次回の確認時期について言われたこと:
・こちらから伝えたこと:

出力: ①日時・相手・要旨の見出し ②説明された内容の箇条書き ③自社の宿題と期限 ④次に確認すること。聞いていないことは書かず、あいまいな点は「要確認」と明記してください。
※そのままコピーして使えます
注意点は、言った言わないを避けるために、聞いた言葉をそのまま残すことです。この記録が、次のステップで窓口に相談するときの最大の材料になります。
ステップ5: 3層から窓口を1つ選ぶ
ステップ4で納得できる説明が得られたなら、窓口は不要です。改善項目に取りかかってください。得られなかった場合、あるいは承継や返済の相談が絡む場合に、窓口を選びます。
判断は次の3問で足ります。
- 説明そのものがない/納得できない → 金融庁の経営者保証ホットライン
- M&A・事業承継に伴う保証の扱いで関係者の認識が揃わない → M&A・事業承継時における経営者保証情報ネットワーク
- 何から整理すればいいか分からない/承継の相手がいない/返済が厳しい → 和歌山県内の公的窓口
1と2は「情報を届ける窓口」、3は「一緒に整理する窓口」という違いがあります。前者に解決そのものを期待すると、期待外れになります。
窓口が決まったら、最初の3文を用意します。電話口やメールの冒頭で「目的・現在地・聞きたいこと」を先に言い切ると、残りの時間を中身に使えます。
あなたは相談の切り出し方を整える編集者です。以下の材料から、窓口へ最初に伝える3文を作ってください。

【材料】
・連絡先の窓口: (例: 和歌山県よろず支援拠点)
・相談の目的(1行): (例: 代表交代前に経営者保証の扱いを決めたい)
・会社の概要: (例: 和歌山県内で客室8室の旅館・法人・従業員4人)
・経営者保証が付いている借入の合計: (例: 4,000万円・地銀2行)
・金融機関から受けた説明の有無: (例: 保証が必要な理由の説明は受けていない)
・この相談で持ち帰りたいもの: (例: 次に自社がやることを3つ決める)

条件: 1文目=目的、2文目=現在地(数字を1つ入れる)、3文目=この相談で決めたいこと。苦情口調にしない/【材料】にない事実は書かない。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、1文目で「保証を外してほしい」と要求形にしないことです。窓口は保証契約の当事者ではありません。「外すために何が足りないかを整理したい」と言い換えるだけで、返ってくる情報の具体性が変わります。
ステップ6: 資料6点をそろえて相談する
窓口が決まったら、資料です。何を持っていくかで相談の質が決まります。この記事では、3要件と金融機関の説明義務から逆算して、次の6点を推奨します。
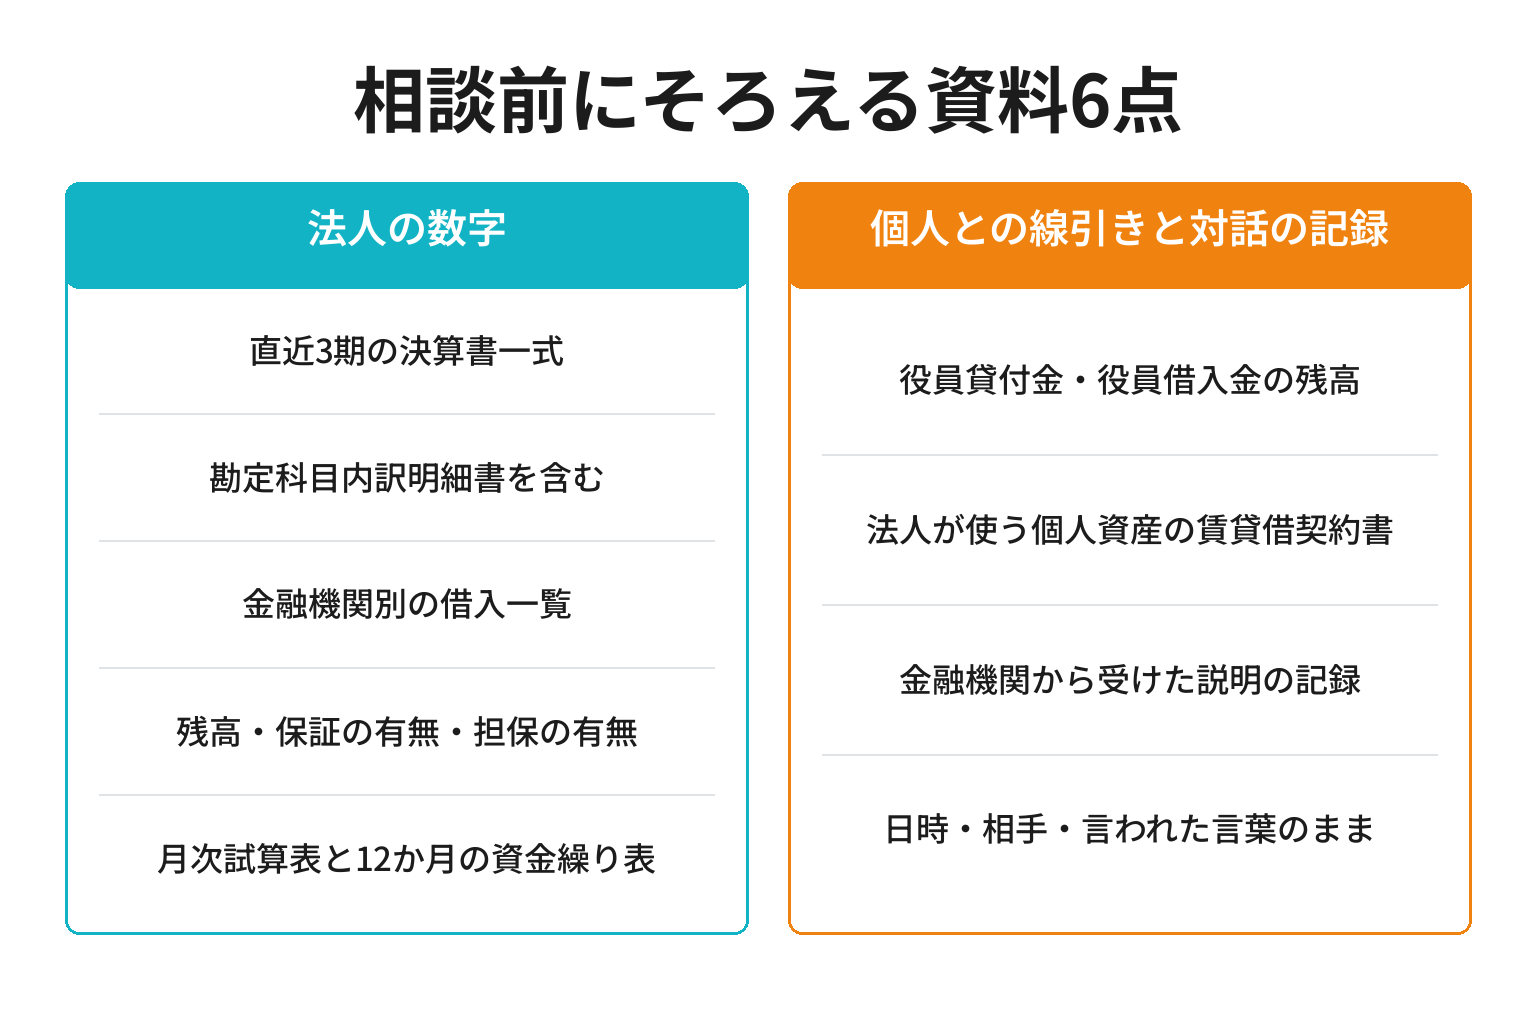
- ①直近3期の決算書一式(勘定科目内訳明細書を含む)
- ②金融機関別の借入一覧(残高・毎月返済額・保証の有無・担保の有無)
- ③直近の月次試算表と、今後12か月の資金繰り表
- ④役員貸付金・役員借入金の残高が分かる資料
- ⑤経営者個人の資産を法人が使っている場合の賃貸借契約書等
- ⑥金融機関から受けた説明の記録(ステップ4の議事メモ)
あなたは相談の準備を点検するアシスタントです。以下の材料から、経営者保証の相談に持参する資料の不足を洗い出してください。

【材料】(持っているものに○、無いものに×)
・直近3期の決算書一式:
・勘定科目内訳明細書:
・金融機関別の借入一覧:
・直近の月次試算表:
・今後12か月の資金繰り表:
・役員貸付金/役員借入金の残高が分かる資料:
・法人が使う個人資産の賃貸借契約書:
・金融機関から受けた説明の記録:

出力: ①不足している資料の一覧 ②それぞれを1週間以内に用意する方法(誰に頼むか含む) ③どうしても間に合わない場合に相談時へ伝える一言。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、完璧を目指して相談を先送りしないことです。よろず支援拠点は相談回数に制限を設けていないと案内しています。1回目は不完全な資料で現状を共有し、2回目に埋めて持っていく進め方で構いません。
ステップ7: 改善項目と次の期日を決める
相談は、終わり方で価値が決まります。帰り際に必ず「自社が次にやること」「いつまでに」「いつ金融機関に再度相談するか」の3つを決めてください。
あなたは経営改善の伴走役です。以下の相談メモから、次の90日の行動計画を作ってください。

【材料】
・相談先と日付:
・指摘された課題: (例: 役員貸付金の解消、試算表の未提出)
・自社で決めた対応:
・次に金融機関へ相談する予定時期:
・社内で動ける人と使える時間: (例: 社長と経理1人・週2時間)

出力: ①30日・60日・90日で区切った行動表(担当と期限つき) ②各項目が3要件のどれに効くか ③90日後に金融機関へ伝える報告文の骨子。実行を保証する表現は使わず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、期日を金融機関と共有することです。改善の意思が伝わるだけでなく、次の面談の議題が自動的に決まります。
目的別|どの窓口から連絡するか
短答: 「説明がない」なら金融庁、「承継」ならセンターかネットワーク、「返済が厳しい」なら活性化協議会、「迷っている」ならよろず支援拠点です。
同じ経営者保証の相談でも、置かれた状況によって最初に連絡すべき先は変わります。自分に近い行から着手してください。
| あなたの状況 | 最初に連絡する先 | 持っていく材料 |
|---|---|---|
| 保証が必要な理由を説明してもらえない | 取引金融機関 → 改善なければ経営者保証ホットライン | 借入一覧・説明を求めた記録 |
| 代表交代を控え、保証の扱いが決まらない | 和歌山県事業承継・引継ぎ支援センター | 決算書3期分・後継者と時期のメモ |
| M&Aで旧経営者の保証が残りそう | M&A・事業承継時における経営者保証情報ネットワーク | 相談シート・関係者の同意 |
| 返済が厳しく、廃業も選択肢にある | 和歌山県中小企業活性化協議会 | 資金繰り表・借入一覧 |
| 何から手を付けるか分からない | 和歌山県よろず支援拠点 | 決算書・困りごとのメモ |
共通するのは、どの行でも②の借入一覧が必要だということです。入口は違っても、最初に聞かれるものは同じです。
事業承継が絡む場合は、旧経営者と新経営者の両方から保証を取る「二重徴求」という論点があります。この扱いは事業承継で経営者保証を外す方法|二重徴求を防ぐ準備7ステップ【2026年9月】で詳しく整理しました。また、信用保証付融資については、事業承継特別保証とは|無保証で引き継ぐ7ステップと4要件【2026年9月】で要件を扱っています。なお和歌山県信用保証協会も、保証料率の上乗せにより経営者保証を提供しないことを選択できる保証制度を案内しています。上乗せ率や要件は制度・年度で変わるため、必ず同協会または取引金融機関で最新の内容をご確認ください。
【要注意】相談がうまくいかない4つの失敗パターン
窓口にたどり着いても、次の4つのどれかに当てはまると成果が出ません。順に確認してください。
失敗1: 金融庁の窓口に「解決」を期待する
❌ よくある間違い: 保証を外してもらえないので金融庁に電話すれば動いてくれる、と考えて最初にホットラインへ連絡する。
⭕ 正しいアプローチ: 先に取引金融機関へ説明を求め、記録を残す。そのうえで、説明がない・納得できないという事実を持ってホットラインへ情報提供する。
なぜ重要か: 金融庁のページ自体が「あっせん・仲介・調停を行うことは出来ません」と明記しているからです。窓口の役割は、他機関の紹介や論点の明確化にあります。順番を守れば、同じ電話の価値が変わります。
失敗2: 数字を持たずに相談へ行く
❌ よくある間違い: 「保証を外したいのですが」とだけ伝え、決算書も借入一覧も持たずに窓口を訪ねる。
⭕ 正しいアプローチ: 資料6点のうち、せめて決算書3期分と借入一覧の2点を用意してから行く。役員貸付金の残高は必ず把握しておく。
なぜ重要か: 3要件のうち2つ(資産分離・財務基盤)は、数字を見ないと採点できないからです。材料がなければ、限られた相談時間が現状の聞き取りだけで終わります。
失敗3: 「保証は外せない」と自分で決めてしまう
❌ よくある間違い: 昔に一度断られた経験から、今も無理だと思い込み、相談自体をしていない。
⭕ 正しいアプローチ: 直近の実績を確認してから判断する。金融庁の公表資料で、自分の取引金融機関の実績や取組方針を調べることもできる。
なぜ重要か: 運用が明確に変わっているからです。後述のとおり、民間金融機関の新規融資に占める経営者保証に依存しない融資の割合は2025年度で55.7%まで上がっています。断られた時期が2022年以前なら、前提が違います。
失敗4: 相談したまま、改善に着手しない
❌ よくある間違い: 「役員貸付金を減らしましょう」と助言を受けたが、何から手を付けるか決めないまま1年が過ぎる。
⭕ 正しいアプローチ: ステップ7で30日・60日・90日の行動を決め、期日を金融機関と共有する。試算表の提出など、今日からできるものを1つ始める。
なぜ重要か: 3要件は時間をかけて満たすものだからです。白浜への移住準備で地域の事業者の方と話す中でも、決算書を出すタイミングだけが金融機関との接点になっている会社は少なくありません。月次で数字を渡す習慣は、透明性の確保そのものです。
ここまでの内容は、費用をかけずに自力で進められます。それでも「数字の整理や資料づくりまで手が回らない」という段階の方はいます。株式会社Tip(※当コラムの運営元です)は和歌山でAI活用・業務効率化などのDX支援に取り組んでおり、無料ヒアリングは最大60分、提案が不要なら30分の情報交換のみでも歓迎です。なお、当社は金融機関との交渉代行、融資の申請支援、保証債務整理の相談業務は行っていません。経営者保証に関する個別の判断は、取引金融機関、上記の公的窓口、弁護士・税理士等の有資格者へ直接ご相談ください。
窓口に連絡する前に確認する8項目(チェックリスト)
短答: 8項目のうち何個当てはまるかで判断します。0〜2個なら連絡はまだ早く、3〜5個なら不足を埋めてから、6〜8個ならそのまま連絡して構いません。
手元の書類を広げて、当てはまるものにチェックを入れてください。
- □ 相談の目的を「解除」「承継」「整理」のどれか1つに決めた
- □ 金融機関別の借入一覧を作り、経営者保証が付いている合計額を言える
- □ 役員貸付金・役員借入金の残高を把握している
- □ 経営者個人の資産を法人が使っている場合の契約書の有無を確認した
- □ 直近3期の決算書と、直近の月次試算表を用意した
- □ 取引金融機関に「保証が必要な理由」と「解除の条件」をたずねた(またはたずねる日程を入れた)
- □ 金融機関から受けた説明を、日時・相手・言われた言葉のまま記録した
- □ 連絡先の窓口の受付時間(平日10時〜17時など)を確認した
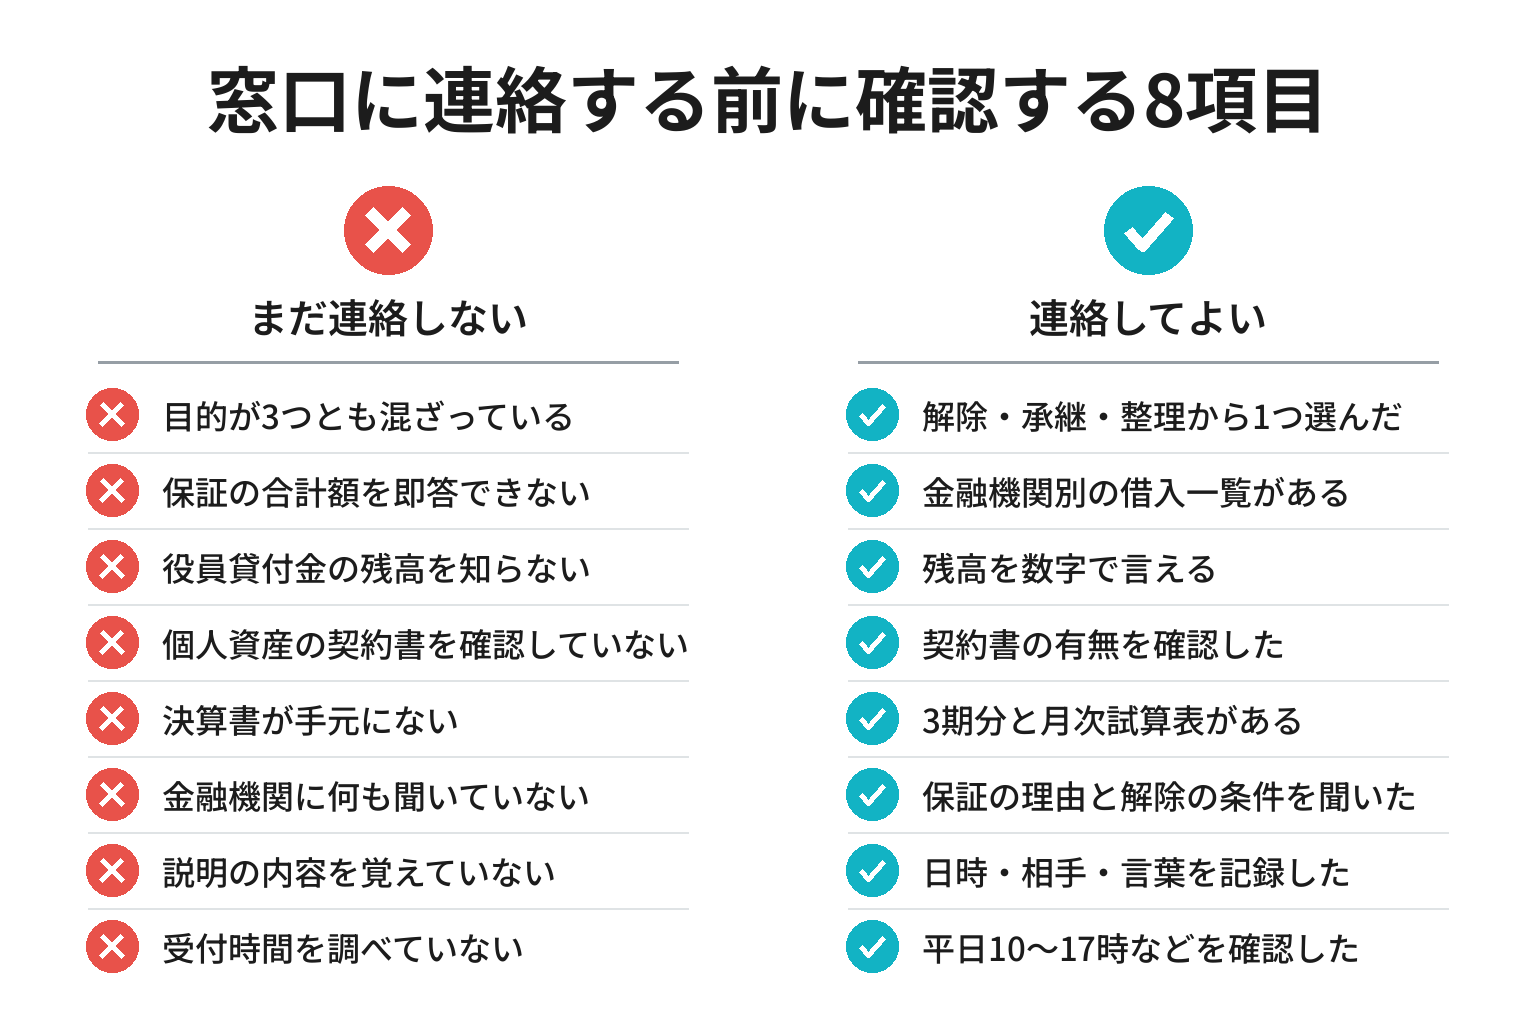
特に見落とされやすいのが、7つ目の「説明の記録」です。金融機関は2023年4月から説明内容を記録することを求められていますが、あなたの側に記録がなければ、次の面談は毎回ゼロから始まります。チェックが3つ未満でも心配はいりません。この記事のステップ1〜4を順に進めれば、上から順に埋まる構成にしています。
数字で見る経営者保証|全国55.7%、県内地銀は68.1%
短答: 民間金融機関の新規融資に占める経営者保証に依存しない融資の割合は、2025年度で55.7%。和歌山県に本店を置く紀陽銀行は、2025年10月〜2026年3月で68.1%と公表しています。
「うちの規模では無理だろう」と感じる方もいます。数字を並べると、見え方が変わります。
まず全国です。金融庁が2026年6月26日に公表した「経営者保証に関するガイドライン」等の活用実績(2025年度)によれば、民間金融機関の新規融資件数に占める経営者保証に依存しない融資の割合は55.7%(122万件)でした。2015年度の12.2%(44万件)、2022年度の33.9%(83万件)、2024年度の52.9%(123万件)という推移の先にある数字です。10年で4.5倍以上になっています。
同じ資料には、もう1つ重要な注記があります。「経営者保証に依存しない融資の件数」と「有保証融資のうち適切な説明を行い記録した融資の件数」の合計割合は、2024年度99.5%→2025年度99.9%。つまり、保証を求められる場合でも、説明と記録がほぼすべての案件で行われている建前になっているということです。説明を受けていないなら、それは例外側にいます。
代表者交代時のデータも出ています。2025年度は、旧経営者と新経営者の双方から保証を取る二重徴求が3.0%(1,224件)まで下がり、「保証なし」が16.7%(6,710件)でした。承継の場面でも、選択肢は確実に広がっています。
次に県内です。紀陽銀行が公表する活用状況によれば、同行の新規融資に占める経営者保証に依存しない融資の割合は、2025年10月〜2026年3月で68.1%(新規5,632件のうち無保証3,837件)。2024年4月〜9月の63.8%から上昇しています。全国平均より高い水準の金融機関が、和歌山県内にあるということです。
経営者側の意識も裏づけがあります。帝国データバンクの「企業の資金調達に関するアンケート」(2025年12月10日〜2026年1月9日・有効回答4,692社)では、経営者保証を必要としない融資を「利用したい」とした企業が78.1%。金融機関に期待することの第1位は「事業理解力」で60.9%でした。
なお、これらは制度と実績の規模を示す数字であり、個別の会社で保証が外れることを示すものでも、保証するものでもありません。それでも読み取れることは明確です。半数以上が無保証で、説明はほぼ全件で行われている建前になっている。だからこそ、聞くことに遠慮はいりません。
よくある質問
Q. 経営者保証の相談窓口はどこですか?
3層に分かれます。保証契約を実際に動かせるのは取引金融機関だけなので、まずそこへ。説明がない・納得できない場合は金融庁の経営者保証ホットライン(0570-067755/平日10時〜17時)へ。何から整理すればよいか分からない場合は、和歌山県よろず支援拠点(073-433-3100)などの県内の公的窓口が入口になります。
Q. 金融庁の経営者保証ホットラインは何をしてくれますか?
民間金融機関の経営者保証に関する情報等を受け付ける窓口で、例として「銀行等から経営者保証に関する適切な説明がない」といった相談が挙げられています。ただし同ページは、個別のトラブルについてあっせん・仲介・調停は行えないと明記しています。他機関の紹介や論点の明確化といった助言が中心になると理解して使ってください。
Q. 事業承継やM&Aで保証が残りそうです。どこに相談しますか?
2026年5月1日に開設された金融庁のM&A・事業承継時における経営者保証情報ネットワーク(0570-016811/平日10時〜17時)が該当します。経営者・後継者だけでなく金融機関・信用保証協会も利用でき、相談シートの提出が前提です。あわせて、和歌山県事業承継・引継ぎ支援センター(073-499-5221)にも相談できます。
Q. 経営者保証を外すための条件は何ですか?
「経営者保証に関するガイドライン」の3要件、すなわち①法人・個人の資産分離 ②財務基盤の強化 ③経営の透明性確保です。経営者保証改革プログラムは、この3要件を充たしていれば保証を解除する取組を徹底するとしています。自社の現在地の測り方は経営者保証なし融資の割合は55.7%|保証を外す7ステップ【2026年9月】で扱っています。
Q. 3要件を全部は満たせません。相談しても無駄ですか?
無駄ではありません。経営者保証改革プログラムは、要件のすべてを充足していない場合でも、保証の機能を代替する手法(保証料の上乗せ、流動資産担保)を用いて解除を選択できる制度の創設を掲げています。和歌山県信用保証協会も保証料率の上乗せによる制度を案内しているので、条件は同協会または取引金融機関にご確認ください。
Q. 和歌山県内で無料の相談窓口はありますか?
あります。和歌山県よろず支援拠点(和歌山市本町二丁目1番地 フォルテワジマ6階/073-433-3100/平日9:00〜12:00・13:00〜17:45)は国が設置する経営相談所で、相談回数に制限を設けていないと案内しています。県内各地で出張相談やオンライン相談も行われています。承継が絡む場合は和歌山県事業承継・引継ぎ支援センター(073-499-5221)が窓口です。
Q. 返済が厳しく、廃業も考えています。どこへ相談すべきですか?
和歌山県中小企業活性化協議会(073-402-7788/9:00〜17:30、土日祝等を除く)です。国が設置する公正中立な機関で、法人破産および経営者保証ガイドラインを活用した保証債務整理に係る各種手続・専門家費用の一部を支援する場合があると案内しています。早い段階で相談するほど選べる手が多くなります。
Q. 相談の前に何を用意すればいいですか?
この記事では6点を推奨しています。①直近3期の決算書一式 ②金融機関別の借入一覧 ③月次試算表と今後12か月の資金繰り表 ④役員貸付金・役員借入金の残高 ⑤法人が使う個人資産の賃貸借契約書等 ⑥金融機関から受けた説明の記録。全部そろわなくても、①と②だけで相談は始められます。商工会議所・商工会も入口として使え、地元の会議所の使い方は新宮商工会議所の入会と使い方|会費の確認7ステップと商品券【2026年9月】にまとめています。
まとめ|今日から始める3つのアクション
- 今日やること(30分): 返済予定表を全部出し、金融機関別に「残高・経営者保証の有無」を1枚に書き出す
- 今週中にやること: 役員貸付金の残高を確認して3要件を自己採点し、取引金融機関の担当者に「保証が必要な理由と解除の条件」を聞く面談を1件入れる
- 今月中にやること: 説明の記録を残したうえで、目的に合う窓口を1つ選んで連絡し、30日・60日・90日の改善項目を決める
7つすべてを一気に進める必要はありません。窓口探しで止まっている時間は、たいてい「自分の数字がまだ紙になっていない」時間です。まずは借入の一覧を1枚作るところから始めてください。
次回予告: 承継の場面で旧経営者と新経営者の双方から保証を取られる「二重徴求」を避ける準備は、事業承継で経営者保証を外す方法|二重徴求を防ぐ準備7ステップ【2026年9月】で詳しく扱っています。
参考・出典
すべて2026年9月17日に参照しました。
国の制度・統計の一次情報
- 金融庁・経済産業省・財務省「経営者保証改革プログラム」(2022年12月23日): ①スタートアップ・創業 ②民間融資 ③信用保証付融資 ④中小企業のガバナンスの4分野/金融機関に対し「どの部分が十分ではないために保証契約が必要となるのか」「どのような改善を図れば保証契約の変更・解除の可能性が高まるか」の個別具体的な説明と記録を求める【23年4月〜】/金融庁に経営者保証専用相談窓口を設置【23年4月〜】/ガイドライン3要件は①法人・個人の資産分離②財務基盤の強化③経営の透明性確保/保証料の上乗せ・流動資産担保による解除の選択肢
- 金融庁「経営者保証ホットラインの開設について」: 2023年4月3日開設/0570-067755(IP電話は03-5251-7755)/平日10時00分〜17時00分/「あっせん・仲介・調停を行うことは出来ません」
- 金融庁「M&A・事業承継時における経営者保証情報ネットワークの開設について」: 令和8年5月1日開設/0570-016811(IP電話は03-5251-6811)/平日10時00分〜17時00分/相談シートの提出が前提/「あっせん・仲介・調停を行うものではなく」「個別の対応(保証契約の解除等)を確約するものではありません」
- 金融庁「『経営者保証に関するガイドライン』等の活用実績について(2025年度の実績)」(2026年6月26日): 民間金融機関の新規融資件数に占める経営者保証に依存しない融資の割合55.7%・122万件(2025年度)/2024年度52.9%・123万件/2015年度12.2%・44万件/無保証融資と適切な説明・記録を行った有保証融資の合計割合は2024年度99.5%→2025年度99.9%/代表者交代時の二重徴求3.0%(1,224件)・保証なし16.7%(6,710件)
- 全国銀行協会「経営者保証ガイドライン」: ガイドライン本文・Q&A・事業承継時に焦点を当てた特則・廃業時における基本的考え方の公開ページ
- 帝国データバンク「企業の資金調達に関するアンケート」(2026年2月18日公表): 調査期間2025年12月10日〜2026年1月9日・有効回答4,692社/経営者保証を必要としない融資を「利用したい」78.1%/金融機関に期待することの1位は事業理解力60.9%
和歌山県内の窓口の一次情報
- 和歌山県よろず支援拠点「相談のご予約」: 〒640-8033 和歌山市本町二丁目1番地 フォルテワジマ6階/073-433-3100/平日9:00〜12:00・13:00〜17:45/県内での出張相談・オンライン相談の案内
- 和歌山県事業承継・引継ぎ支援センター「センターについて」: 〒640-8156 和歌山市七番丁26-1 モンティグレ ダイワロイネットホテル和歌山3階/073-499-5221/FAX 073-499-5224/9:00〜17:30(土・日・祝日を除く)
- 和歌山県中小企業活性化協議会「支援の流れ」: 国が設置する公正中立な機関/073-402-7788/9:00〜17:30(土日祝、年末年始等休業日を除く)/法人破産および経営者保証ガイドラインを活用した保証債務整理に係る各種手続・専門家費用の一部を支援する場合がある旨
- 和歌山県信用保証協会: 〒640-8158 和歌山市十二番丁39番地/073-423-2255/FAX 073-433-9700/経営者保証を不要とする保証制度、事業者選択型経営者保証非提供促進特別保証の案内
- 紀陽銀行「『経営者保証に関するガイドライン』を浸透・定着させるための取組方針と活用状況について」: 「原則として経営者保証を求めないことといたします」/新規融資に占める経営者保証に依存しない融資の割合は2024年4月〜9月63.8%、2024年10月〜2025年3月65.6%、2025年4月〜9月67.9%、2025年10月〜2026年3月68.1%(新規5,632件のうち無保証3,837件)
- 和歌山県「商工会・商工会議所」: 和歌山・海南・橋本・紀州有田・御坊・田辺・新宮の各商工会議所と、白浜町商工会など町村部の商工会の一覧/経営・金融・税務・創業・経営革新等に関する相談に応じる旨
あわせて読みたい
- 経営者保証なし融資の割合は55.7%|保証を外す7ステップ【2026年9月】: 本記事のステップ3「3要件の自己採点」を、実績データの読み方から深掘りしています
- 事業承継特別保証とは|無保証で引き継ぐ7ステップと4要件【2026年9月】: 信用保証付融資を無保証で引き継ぐ制度の要件を、承継の段取りとあわせて整理しています
著者: 河原将太(かわはら・しょうた) 株式会社Tip代表取締役社長。東京都立大学在学中に事業を始めて法人化し、上場企業を含む20社以上へコンサルティングを提供してきました。現在は白浜(和歌山)への移住準備を進めながら、和歌山県内の事業者のDX支援に取り組む立場から発信しています。株式会社Tip編集部が、公開情報・一次情報をもとに確認し、必要に応じて更新しています。
※本記事は、金融庁、経済産業省・財務省との連名資料、全国銀行協会、帝国データバンク、和歌山県、和歌山県よろず支援拠点、和歌山県事業承継・引継ぎ支援センター、和歌山県中小企業活性化協議会、和歌山県信用保証協会、紀陽銀行の公開情報をもとに整理したものです。個別の保証契約について解除の可否を判断・保証するものではありません。制度・窓口・受付時間・料率は変更される場合があるため、必ず各公式サイトおよび取引金融機関で最新の情報をご確認ください。株式会社Tipは、金融機関との交渉代行、融資の申請支援、資金調達コンサルティング、保証債務整理に関する相談業務を行っておりません。経営・金融・税務・法務に関する個別の判断は、取引金融機関、本記事に挙げた公的窓口、弁護士・税理士等の有資格者へご相談ください。株式会社Tipの実績は代表およびメンバー個人としての活動を含みます。