結論: 事業承継のときに経営者保証(社長個人が会社の借金を背負う連帯保証)を外せるかどうかは、後継者の人柄や金融機関の気分ではなく、「会社と個人が分かれているか」「返せる財務か」「数字を開示しているか」の3点を、書類の形で示せるかで決まります。前経営者と後継者の双方から保証を取る二重徴求は、ガイドラインの特則で原則禁止です。ただし実務で本当に多いのは二重徴求ではなく、保証がそのまま後継者に付け替わることです。
この記事の要点 対象読者: 借入のある会社を親族や従業員に引き継ごうとしている経営者と、その後継者。特に南紀(田辺・白浜周辺)で家業型の会社を継ぐ・渡す立場の方 読了後にできること: 自社の保証がどの借入に付いているかを一覧にし、金融機関に「どの要件が足りないから保証が必要なのか」を説明してもらうところまで、準備を整えた状態で相談に行ける
「息子には、この保証だけは背負わせたくないんです。」
事業承継の話が具体的になると、株式の移し方や税金より先に、この一言が出てくることがあります。会社の借入に付いた個人保証。自分は覚悟して判を押したけれど、同じものを子どもに引き継がせるとなると話は別だ——という感覚です。
そして後継者の側も、同じところで止まります。帝国データバンクの近畿地区・「後継者不在率」動向調査(2025年)によると、和歌山県の後継者不在率は45.3%で、前年の43.5%から1.8ポイント上昇しました。近畿2府4県のうち前年から上昇したのは和歌山県・京都府・奈良県の3府県だけです。数字の背景はひとつではありませんが、「継いでもいいが、保証までは引き受けたくない」という壁が現場にあるのは確かです。
制度の側は、この壁を壊す方向にすでに動いています。2019年12月に「事業承継時に焦点を当てた『経営者保証に関するガイドライン』の特則」が策定され、2020年4月1日から適用されました。前経営者と後継者の双方から二重に保証を求めること(二重徴求)は原則禁止で、後継者に当然に保証を引き継がせるのではなく、必要性を改めて検討することが金融機関に求められています。
にもかかわらず、後述するとおり、代表者交代の場面で保証が誰にも付かなくなった案件は2025年度で16.7%にとどまります。理由のひとつははっきりしていて、外してもらうために何を用意すればよいのかが、どこにもまとまっていないからです。金融機関は「会社と個人の関係が整理されていれば」と言いますが、その"整理"が何枚の紙になるのかまでは、こちらから聞かない限り出てきません。
この記事では、白浜(和歌山)への移住準備を進めながら地域の事業者と話す立場から、事業承継で経営者保証を外すための7ステップと、そのままコピペで使える8本のAIプロンプト、そして相談が通る準備と通らない準備を分けるチェックリストを公開します。制度の内容は経営者保証に関するガイドライン研究会の特則、金融庁の活用実績、和歌山県信用保証協会の制度概要という一次資料で確認しました。直近の決算書を手元に置きながら、読み進めてください。
目次
まず結論:事業承継で経営者保証を外す7ステップ(即効テンプレ)
最初に全体像です。順番が重要で、ステップ1と2を飛ばして「保証を外してください」と言いに行くと、その場で判断材料がないまま持ち帰りになります。
| ステップ | やること | 今日できる最初の一歩 |
|---|---|---|
| 1. 棚卸し | どの借入にどちらの保証が付いているか一覧にする | 金銭消費貸借契約書と保証書を1か所に集める |
| 2. 分離 | 会社と個人のお金・資産の混在をなくす | 決算書の「代表者への貸付金」を確認する |
| 3. 自己採点 | 資産超過・EBITDA・返済状況の3点を測る | 直近3期の決算書を机に並べる |
| 4. 計画 | 事業承継計画を紙1枚にする | 代表者交代の予定年月を仮置きする |
| 5. 説明を求める | 何が足りないから保証が必要かを聞く | メイン行の担当者に面談を申し込む |
| 6. 制度選択 | 借換えで保証を外す制度を検討する | 事業承継特別保証の要件を読む |
| 7. 報告 | 交代・株式移転を速やかに伝える | 登記予定日をカレンダーに入れる |
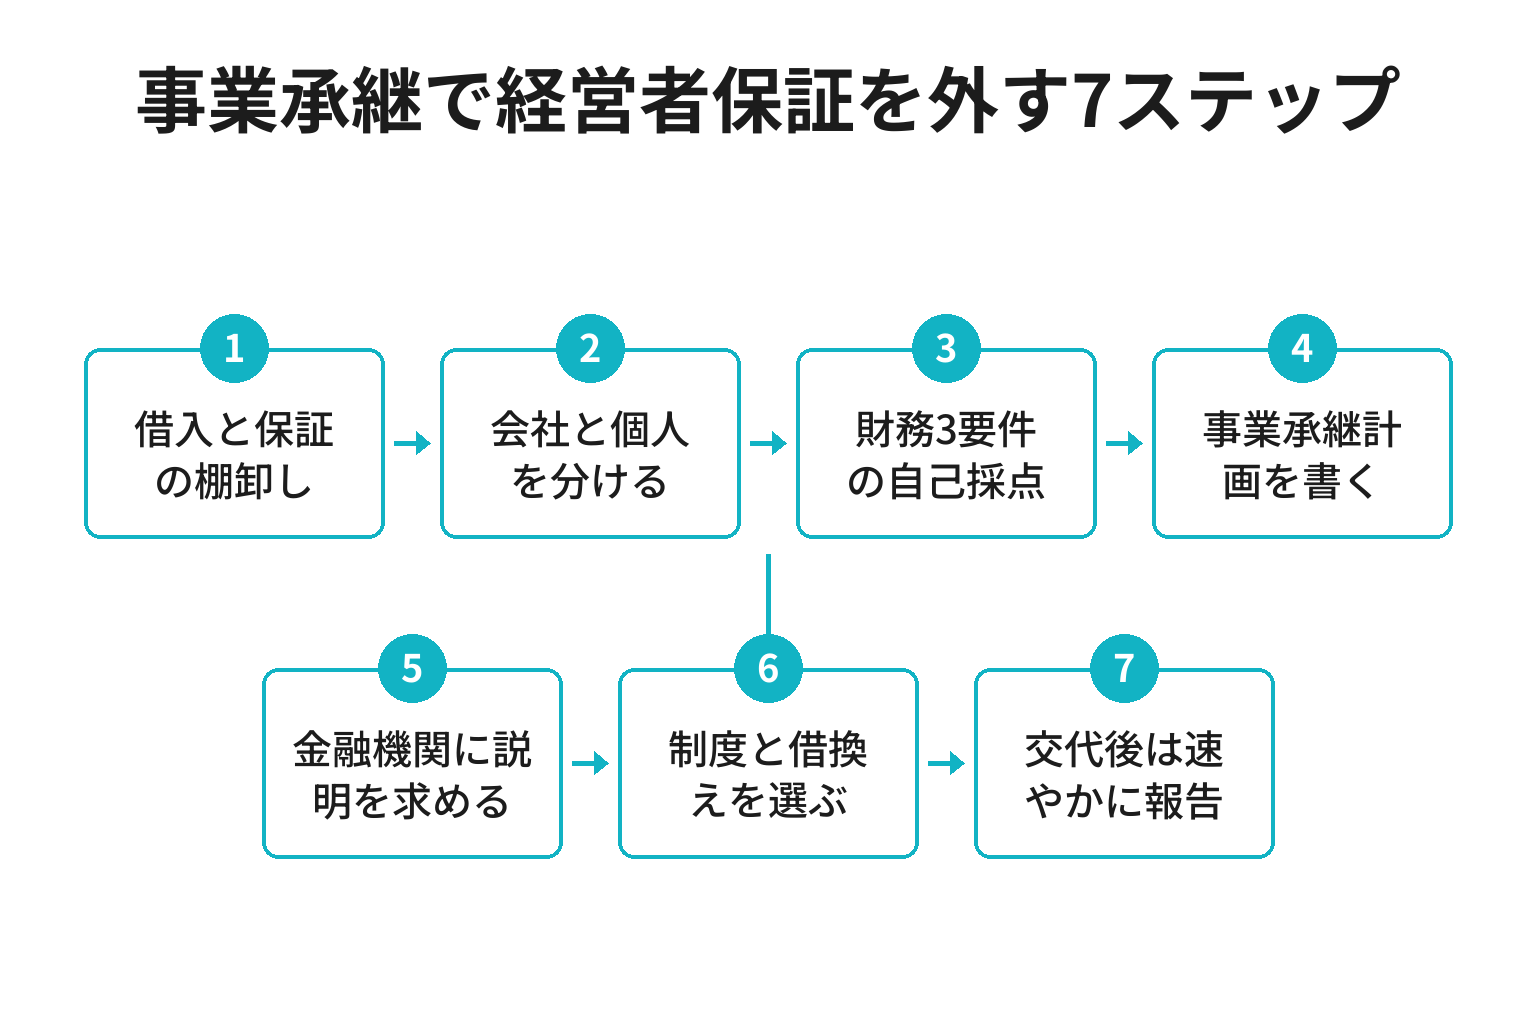
ポイントは、ステップ1〜4が金融機関に行く前に自分たちだけで終わる作業だということです。ここまでを紙にまとめてから面談すると、話が「検討します」で終わらず、「この項目をこう直せば」という具体論に進みます。
所要期間の目安は、ステップ1〜4が1〜2か月、ステップ5以降が3か月〜1年です。長く感じるかもしれませんが、財務要件の改善には決算を1期またぐこともあるため、代表者交代の1年前には着手したいところです。なお、保証を外すかどうかを決めるのは金融機関であり、要件を満たせば必ず外れるというものではありません。この記事は「外させる交渉術」ではなく、判断の土俵に正しく上がるための準備として読んでください。
経営者保証の「特則」とは|二重徴求との違いと押さえる3要件
経営者保証に関するガイドラインとは、金融機関が中小企業に個人保証を求めるときの自主的なルールです。そのうち事業承継の場面だけを取り出して2019年12月に定められたのが「事業承継時に焦点を当てた『経営者保証に関するガイドライン』の特則」で、2020年4月1日から適用されています。
まず、言葉を正確にしておきます。特則が原則禁止としている二重徴求とは、同一の金融債権に対して前経営者と後継者の双方から保証を取っている状態を指します。特則の脚注では、代表者交代前の既存の借入は前経営者、交代後の新規の借入は後継者からのみ保証を取っている場合は二重徴求に該当しない、と明記されています。つまり「親子2人の名前が保証書のどこかに載っている=即アウト」ではありません。ここを取り違えると、金融機関との会話がかみ合いません。
特則が金融機関に求めていることは、大きく3つです。
- 双方からの二重徴求は原則禁止: 例外的に必要な場合も、理由と保証が提供されない場合の融資条件を双方に十分説明し、理解を得る
- 後継者に当然には引き継がせない: 経営者保証が事業承継の阻害要因になり得ることを考慮し、保証契約の必要性を改めて検討する
- 前経営者の保証は見直す: 前経営者は実質的な経営権・支配権がなければ「第三者」に当たる可能性があるため、解除に向けて適切に見直す
そして、保証を外したい会社側に求められるのが、ガイドライン第4項(1)の経営状態です。特則では、これを事業承継に先立って主体的に満たしにいくことが必要だとされています。
- 法人と経営者との関係の明確な区分・分離: 会社と個人のお金・資産が混ざっていない状態を確認し、その結果を後継者と金融機関に共有する
- 財務基盤の強化: 事業承継計画に将来の財務基盤強化の取組みと目標を盛り込み、金融機関と認識を共有する
- 財務状況の正確な把握、適時適切な情報開示等による経営の透明性確保: 決算書を含む法人税等確定申告書一式・試算表・資金繰り表で、現経営者と後継者が認識を共有する
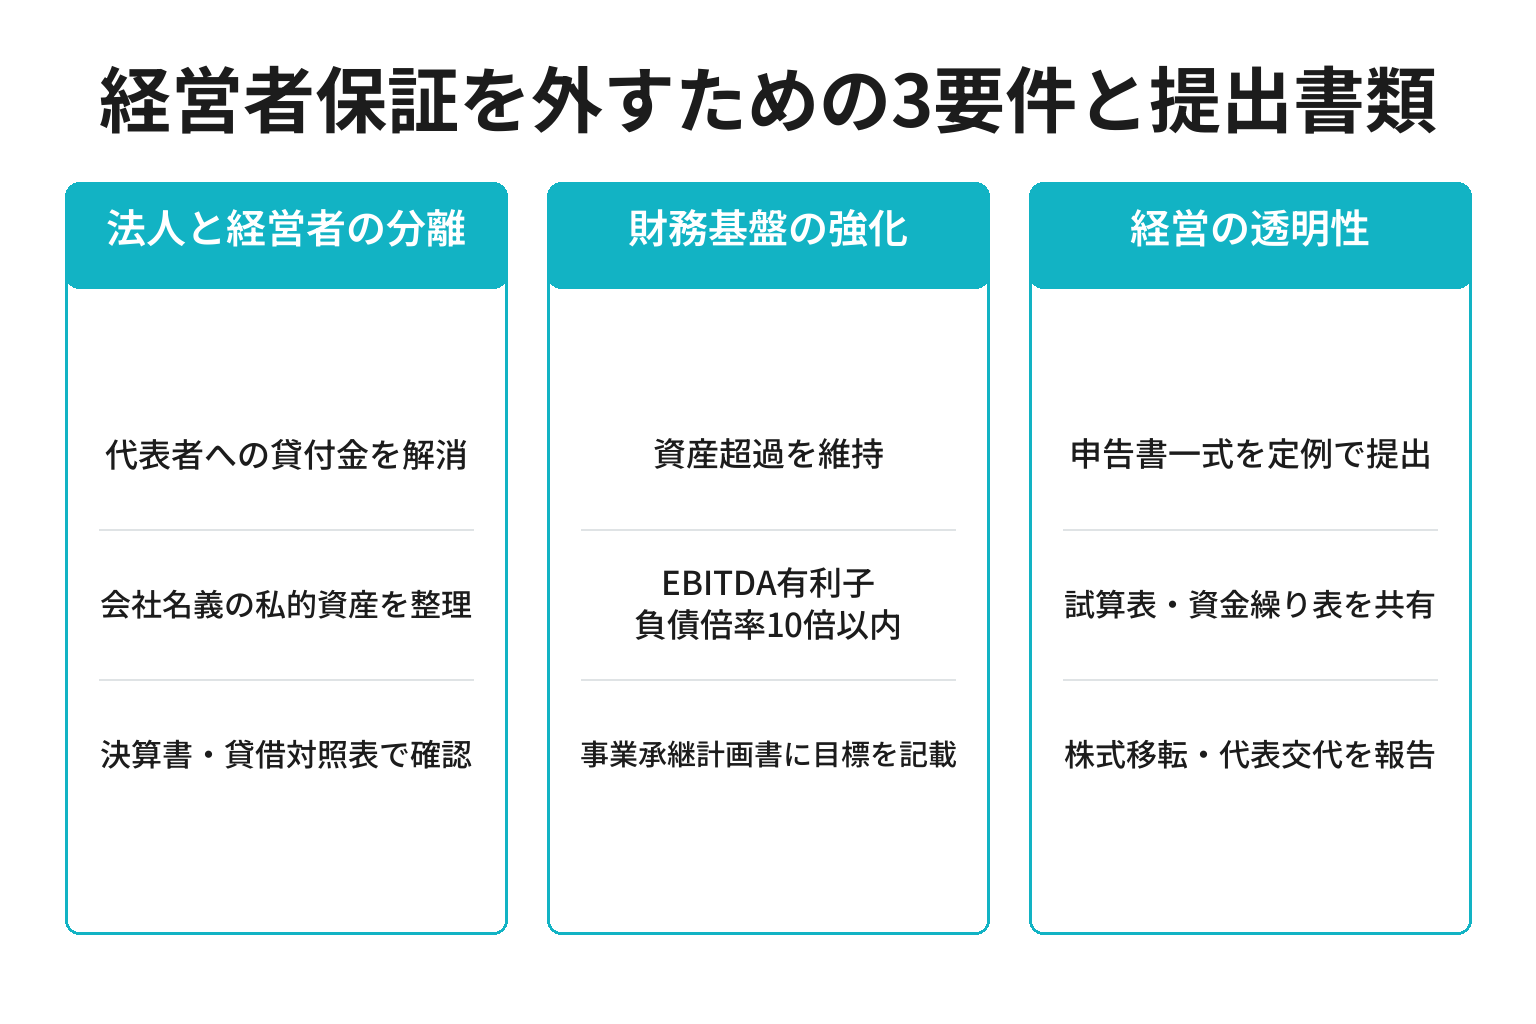
この3つは抽象的に見えますが、金融機関の側では書類で確認される項目です。以降の7ステップは、この3要件を家業規模の会社でも実行できる順番に並べ直したものです。
経営者保証を外す7ステップ(完全版)
ここからが本体です。各ステップのプロンプトは、ChatGPTなどの対話型AIに貼り付けて使います。はじめての方は、スマホに公式アプリを入れてメールアドレスで登録し、( )の中を自社の情報に書き換えて送信するだけです。出てくる整理は下書きにすぎないので、金額は必ず決算書と契約書で裏を取ってください。
ステップ1: 借入と保証を棚卸しする(誰の保証が、どの債務に付いているか)
最初にやるのは交渉でも相談でもなく、現状の可視化です。「借入は全部で何本あり、それぞれ残高はいくらで、保証人は誰か」。これが即答できないまま面談に行くと、どの契約を見直してほしいのかを伝えられません。
材料は、金銭消費貸借契約書、保証書(信用保証委託契約書を含む)、直近の返済予定表です。手元にない場合は金融機関に写しを依頼できます。信用保証協会の保証が付いている借入と、金融機関が直接貸しているプロパー借入では、見直しの相手が変わる点にも注意してください。
あなたは中小企業の財務整理に詳しいアドバイザーです。以下の材料から、当社の借入と保証の一覧表を作ってください。

【材料】
・借入1: (例: A銀行・残高1,800万円・信用保証協会保証付・保証人は現社長・返済期限2031年3月)
・借入2: (例: A銀行・残高900万円・プロパー・保証人は現社長)
・借入3: (例: 日本政策金融公庫・残高500万円・保証人なし)
・代表者交代の予定時期: (例: 2027年4月)

出力: ①金融機関/残高/保証の有無/保証人/保証付きかプロパーかの一覧表 ②交代時に見直しの対象になりそうな契約と、その理由 ③一覧を作るうえで不足している情報。材料にない条件は補わず、推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、表を完璧にしようとして止まらないことです。残高は直近の返済予定表の数字で十分で、1円単位の正確さより「保証が付いている借入がどれか」を全部拾うほうが大事です。ここで初めて「10年前の設備資金にまだ保証が残っていた」と気づくケースもあります。
ステップ2: 会社と個人の線を引く(代表者への貸付金・私物・役員報酬)
3要件のうち、家業型の会社で最初に引っかかるのがこの区分・分離です。決算書の貸借対照表に「代表者への貸付金」「役員貸付金」「立替金」があると、会社のお金が個人に流れている状態と読まれます。会社名義の自宅や車、会社が個人に払っている家賃なども同じ論点です。
やることは、混ざっているものを見つけて、解消の順番と時期を決めることです。すぐには返せない貸付金でも、「毎年いくら返して何年でゼロにする」という計画があるかどうかで評価が変わります。
あなたは中小企業の会計と事業承継に詳しいアドバイザーです。以下の材料から、法人と経営者の区分・分離の観点で問題になりそうな項目を洗い出してください。

【材料】
・代表者への貸付金: (例: 600万円)
・代表者からの借入金: (例: 0円)
・会社名義で代表者が使用している資産: (例: 自宅兼事務所・社用車1台)
・会社が代表者に支払っている家賃: (例: 月8万円)
・役員報酬: (例: 月70万円・直近3期の利益は各期200万円前後)

出力: ①指摘されやすい項目を重要な順に3つ ②それぞれの解消案と、実行にかかるおおよその期間 ③代表者交代までに終わらせるべきものと、後回しでよいものの区分。税務・法務の最終判断は専門家の確認が必要である旨を明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、解消を急いで無理な資金移動をしないことです。貸付金の一括返済や役員報酬の大幅な変更は、税務上の扱いが伴います。顧問税理士がいる会社は、この段階で必ず相談してください。いない場合でも、後述の公的窓口に専門家派遣の仕組みがあります。
ステップ3: 財務3要件を自己採点する(資産超過・EBITDA・返済状況)
保証を外す話は、最終的に「保証がなくても返せる会社か」で判断されます。その目安として最も具体的なのが、事業承継特別保証制度の財務要件です。和歌山県信用保証協会が公開する制度概要(2026年9月15日参照)では、次の4つすべてに該当することが要件とされています。
- 資産超過であること
- EBITDA有利子負債倍率が10倍以内であること
- 法人・個人の分離がなされていること
- 返済緩和している借入金がないこと
EBITDA有利子負債倍率は、東京信用保証協会の案内では「(借入金・社債-現預金)÷(営業利益+減価償却費)」で計算すると示されています。要件は以前の15倍以内から10倍以内へ改正されており(2024年9月2日付)、いまの基準は10倍です。決算書があれば電卓で出せる数字なので、自分で先に測っておきます。
あなたは中小企業の財務分析に詳しいアドバイザーです。以下の材料から、事業承継特別保証制度の財務要件に照らした自己採点をしてください。

【材料】
・純資産: (例: 1,200万円)
・借入金と社債の合計: (例: 3,200万円)
・現預金: (例: 800万円)
・営業利益: (例: 180万円)
・減価償却費: (例: 120万円)
・返済条件を変更(リスケ)している借入: (例: なし)

出力: ①資産超過かどうか ②EBITDA有利子負債倍率の計算過程と10倍以内かどうか ③要件を満たしていない項目について、改善に必要なおおよその金額または年数。判定はあくまで目安であり最終確認は金融機関・信用保証協会が行う旨を明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、倍率が10倍を超えていても、そこで諦めないことです。この要件はあくまで「保証料率が下がる制度を使えるか」の線引きであり、特則は、ガイドライン第4項(2)の要件の多くを満たしていない場合でも、総合的な判断として保証を求めない対応ができないか真摯かつ柔軟に検討するよう金融機関に求めています。数字が届かないなら、届くまでの計画を見せる、が次のステップです。
ステップ4: 事業承継計画を紙1枚にする
金融機関が知りたいのは「誰に・いつ・どうやって渡し、渡したあと会社はどうなるのか」です。特則も、事業承継計画や事業計画に将来の財務基盤強化の具体的な取組みと目標を盛り込み、金融機関と認識を共有することを求めています。逆に言えば、計画がない状態で保証だけ外してほしいと頼んでも、判断材料がありません。
まずは様式にこだわらず、紙1枚の骨子から作ります。
あなたは中小企業の事業承継計画づくりを支援するアドバイザーです。以下の材料から、金融機関に説明するための事業承継計画の骨子を作ってください。

【材料】
・業種と規模: (例: 和歌山県田辺市の食品製造・従業員8名・年商1億2,000万円)
・現経営者の年齢と退任予定: (例: 68歳・2027年4月に代表交代)
・後継者: (例: 長男38歳・現在は専務・入社12年)
・株式の保有状況と移転予定: (例: 現社長90%・移転方法は未定)
・借入残高と返済計画: (例: 3,200万円・毎月35万円返済)
・交代後3年間で伸ばしたい柱: (例: 直販とふるさと納税向け商品)

出力: ①現状→交代→交代後3年の年表 ②交代後3年間の売上・利益・借入残高の見通し(前提を明示) ③金融機関から質問されそうな点と、その回答案。数字は前提条件を必ず添え、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
もう1本、後継者との認識合わせに使う材料も作っておきます。承継を断られる原因の多くは、条件を曖昧にしたまま話を進めることにあります。
あなたは事業承継の当事者間の合意形成を支援するアドバイザーです。以下の材料から、後継者に渡す「引き継ぐ債務と保証の説明メモ」を作ってください。

【材料】
・引き継ぐ借入の総額と本数: (例: 3,200万円・3本)
・現時点で保証人になっている人: (例: 現社長)
・保証を外すために取り組む予定の項目: (例: 代表者貸付金600万円の解消、決算書の毎期提出)
・金融機関との面談予定: (例: 2026年11月)

出力: ①後継者が引き継ぐ債務の内訳 ②保証について現時点で決まっていること・決まっていないこと ③交代までのやることと担当者・期限の表。決まっていないことを断定せず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、計画を後継者に見せる前に完成させようとしないことです。年表と数字の前提を2人で埋める作業そのものが、承継の合意形成になります。
ステップ5: 金融機関に「何が足りないのか」を説明してもらう
ここが、この記事でいちばん伝えたいステップです。特則は、主たる債務者への説明として、ガイドライン第4項(2)の要素のどの部分が十分ではないために保証契約が必要なのか、どのような改善を図れば保証契約の変更・解除の可能性が高まるのかを、状況に応じて個別・具体的に説明することを金融機関に求めています。法人の資産・収益力については、可能な限り定量的な目線を示すことが望ましい、とも書かれています。
つまり、「保証はどうしても必要ですか」と聞くのではなく、「どの要件が、どの水準に届けば見直しの検討対象になりますか」と聞くのが正しい質問です。金融庁が2022年12月23日に公表した経営者保証改革プログラムでも、保証を求める際の手続きを厳格化することで安易な個人保証に依存した融資を抑制する方針が示されています。説明を求めることは、無理なお願いではありません。
あなたは中小企業と金融機関の面談準備を支援するアドバイザーです。以下の材料から、事業承継時の経営者保証について金融機関に確認する質問リストを作ってください。

【材料】
・取引金融機関と借入残高: (例: A銀行3,200万円・うち保証協会付2,300万円)
・代表者交代の予定時期: (例: 2027年4月)
・自己採点の結果: (例: 資産超過・EBITDA有利子負債倍率7.2倍・代表者貸付金600万円あり)
・こちらの希望: (例: 前経営者の保証解除と、後継者に保証を付けないこと)

出力: ①面談で聞くべき質問を優先順の10個(「どの要件が不足しているか」「どの水準まで改善すれば見直しの検討対象になるか」を必ず含める) ②こちらから先に提示すべき資料の一覧 ③面談後に記録しておくべき事項。回答を勝手に作らず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
面談で聞いた内容は、日付・担当者・回答をメモに残してください。担当者が異動しても、会社側に記録があれば話を一から始めずに済みます。なお、取引金融機関がガイドラインへの取組方針を公表している場合は、面談前に読んでおくと前提の共有が早くなります。和歌山県では、紀陽銀行が「経営者保証に関するガイドライン」を浸透・定着させるための取組方針と活用状況をサイトで公開しており、原則として経営者保証を求めない方針と、判断にあたって確認する3点が示されています(2026年9月15日参照)。
ステップ6: 借換えで保証を外す制度を検討する
既存の借入に付いた保証を外す方法のひとつが、保証人を付けない制度で借り換えることです。代表的なのが事業承継特別保証で、和歌山県信用保証協会の制度概要(2026年9月15日参照)では次のとおりです。
- 資格要件: 保証申込受付日から3年以内に事業承継を予定する事業承継計画を有する法人など。加えて資産超過・EBITDA有利子負債倍率10倍以内・法人個人の分離・返済緩和なしの4点すべて
- 保証限度額: 2億8,000万円(組合等は4億8,000万円)
- 保証期間: 一括返済は1年以内、分割返済は10年以内(据置期間1年以内)
- 保証割合: 責任共有対象(80%保証)
- 連帯保証人: 不要(担保は必要に応じて徴求)
- 保証料率: 年0.45%〜年1.90%。中小企業活性化協議会および事業承継・引継ぎ支援センターの確認を受け、必要なすべての項目を満たしていると判断された場合は年0.20%〜年1.15%
- 必要書類: 所定の申込書類一式、事業承継計画書、財務要件等確認書、既往借入金を返済する場合は借換債務等確認書、申込金融機関以外の借入を返済する場合は他行借換依頼書兼確認書、料率の割引を受ける場合はガバナンス体制の整備に関するチェックシート
あなたは中小企業の資金調達に詳しい中立のアドバイザーです。以下の材料から、事業承継特別保証での借換えを検討すべきかを整理してください。

【材料】
・現在の借入と保証の状況: (例: 保証協会付2,300万円・プロパー900万円・いずれも現社長が保証)
・財務要件の自己採点: (例: 資産超過・EBITDA有利子負債倍率7.2倍・リスケなし)
・事業承継計画の有無と交代予定: (例: 骨子あり・2027年4月交代)
・現在の借入金利と残り期間: (例: 年1.4%・残り6年)

出力: ①借換えで得られること・失うことの比較表 ②検討の前に金融機関へ確認すべき事項 ③借換えを選ばない場合の代替案。制度の適用可否は金融機関と信用保証協会の判断による旨を明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点を3つ挙げます。1つ目は、申込先の金融機関は既に自社と与信取引があるところに限られること。2つ目は、個人保証を付していない借入は、この制度で返済できないこと。3つ目は、保証料率の割引に必要な「確認」の担当が変わっていることです。特則の改定履歴によれば、事業承継・引継ぎ支援センターの経営者保証コーディネーター業務は2023年3月末で廃止され、同年4月1日から中小企業活性化協議会が収益力改善支援の一環として確認する形に変わりました。ウェブ検索では「経営者保証コーディネーターに依頼する」と書かれた古い解説が今も多く残っているため、実際の確認先は保証協会の窓口で確かめてください。
ステップ7: 代表者交代と株式移転を、速やかに報告する
最後は交代後の話です。特則は、金融機関が適切なタイミングで経営者保証の解除を検討できるように、株式の移転や経営権・支配権の移転が行われた場合は速やかに報告することを会社側に求めています。前経営者の保証は、実質的な経営権・支配権がなくなれば第三者保証に近づくため、この報告が見直しの起点になります。
代表者交代は法務局での役員変更登記を伴います。管轄と手続きの流れは田辺の法務局でできること|商業登記の管轄と手続き7ステップ【2026年9月】にまとめています。登記が済んだら、登記事項証明書とあわせて金融機関へ報告する、という段取りです。
あなたは中小企業の金融機関対応を支援するアドバイザーです。以下の材料から、代表者交代を金融機関へ報告する連絡文と、交代後1年間の情報開示カレンダーを作ってください。

【材料】
・交代日と新旧代表者: (例: 2027年4月1日・前社長から長男へ)
・株式の移転状況: (例: 発行済株式の70%を後継者へ移転済み)
・前経営者の残る役職: (例: 取締役を退任し顧問・議決権は30%)
・保証について依頼したいこと: (例: 前経営者の保証解除の検討)
・決算月と試算表の作成頻度: (例: 3月決算・試算表は毎月)

出力: ①金融機関宛の報告文(300字程度) ②交代後1年間に提出する書類と時期の一覧表 ③面談時に持参する資料のチェックリスト。決まっていない事項は断定せず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、報告を「お願い」と混ぜないことです。まず事実(交代・株式移転・体制)を伝え、そのうえで保証の見直しを検討してほしいと依頼する。順序を分けたほうが、社内稟議に乗せやすい材料になります。
承継のタイプ別|最初に行く窓口
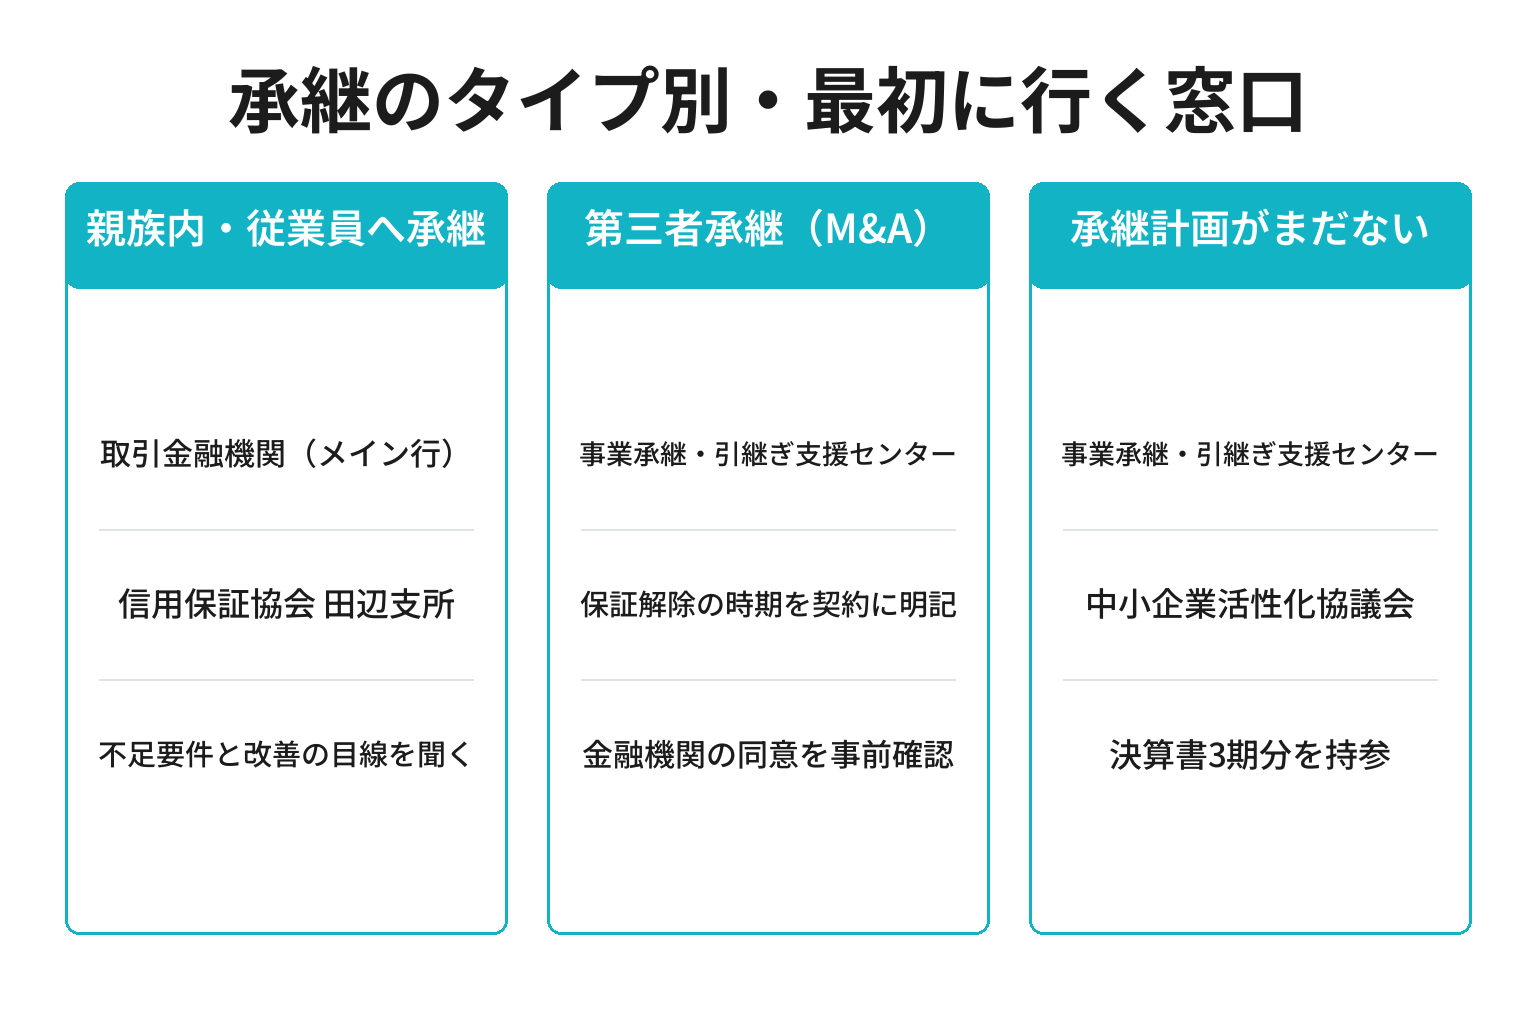
同じ事業承継でも、渡す相手によって最初の窓口が変わります。自社に近い行から着手してください。
| 承継のタイプ | 最初に行く窓口 | そこで確認すること |
|---|---|---|
| 親族内・従業員への承継 | 取引金融機関(メイン行) | どの要件が不足して保証が必要なのか、改善の目線 |
| 第三者承継(M&A) | 和歌山県事業承継・引継ぎ支援センター | 保証の解除・債務の引受けを契約でどう定めるか |
| 承継計画がまだない | 和歌山県事業承継・引継ぎ支援センター | 計画づくりの進め方と専門家の使い方 |
和歌山県事業承継・引継ぎ支援センターは国が設置する公的な相談窓口で、サイトには「ご相談は無料・秘密厳守です」と明記されています。所在地は和歌山市七番丁26-1 モンティグレ3階、電話は073-499-5221(9:00〜17:30、土日祝を除く)で、親族内承継・従業員承継・第三者承継(M&A)・後継者人材バンク・事業承継計画策定に対応しています。
保証の制度面は、和歌山県信用保証協会に直接確認できます。田辺支所は田辺市朝日ヶ丘21番24号(0739-22-4666)、本所は和歌山市十二番丁39番地(073-423-2255)です。ガバナンス体制の整備に関するチェックシートの確認を担う中小企業活性化協議会は、和歌山市十番丁19 Wajima十番丁ビル3階(073-402-7788)にあり、金融機関などと連携して公正中立な立場で支援を行うとしています。
第三者承継を選ぶ場合は、保証の扱いを口約束にしないでください。帝国データバンクの調査では、2024年に「契約通りに経営者保証の解除や債務の引き受けに応じない」といったトラブルが相次いで表面化し、M&Aを通じた第三者への事業譲渡に警戒感が広がった可能性が指摘されています。誰が・いつまでに・どの借入の保証を外すのかを契約書に落とし込み、金融機関の同意を事前に確認することが、事実上の防衛策になります。
【要注意】保証が外れない4つの失敗パターン
準備を進めても、次の4つのどれかに当てはまると話が止まります。順に確認してください。
失敗1: 交代してから「保証を外してください」と頼む
❌ よくある間違い: 代表者交代を済ませ、保証書の名義も後継者に書き換えてから、外せないかと相談する。
⭕ 正しいアプローチ: 交代の1年前から要件の改善に着手し、交代のタイミングで見直しを検討してもらう。特則は、後継者に当然に保証を引き継がせるのではなく、保証契約の必要性を改めて検討することを金融機関に求めています。
なぜ重要か: 後継者との保証契約をいったん結ぶと、その後の解除は「新しい契約の見直し」になり、見直しの起点が消えるからです。代表者交代は、制度上いちばん見直しを申し出やすい一度きりのタイミングです。
失敗2: 二重徴求ばかり気にして、付け替えを見逃す
❌ よくある間違い: 「二重徴求は禁止だから大丈夫」と考え、前経営者の保証が外れたことだけで安心する。
⭕ 正しいアプローチ: 前経営者の解除と、後継者から保証を取らないことは別問題として、両方を交渉のテーブルに載せる。
なぜ重要か: 金融庁の集計では、2025年度に代表者交代の対応が取られた案件のうち、二重徴求は3.0%にとどまる一方、前経営者の保証を解除して後継者と契約したケースは40.6%あります。実務で最も多い結末は二重徴求ではなく、保証がそのまま次の代へ移ることだからです。
失敗3: 会社と個人の混在を「昔からのこと」として放置する
❌ よくある間違い: 代表者への貸付金や、会社名義の自宅を長年そのままにし、決算書の見た目を変えないまま相談に行く。
⭕ 正しいアプローチ: 解消できないものは、返済計画・賃貸借契約・報酬水準の見直しという形で「整理中である」ことを書面にする。
なぜ重要か: 区分・分離はガイドラインの3要件の筆頭であり、事業承継特別保証の資格要件にも「法人・個人の分離がなされていること」が入っているからです。白浜への移住準備で地域の事業者と話す中でも、家業と家計が地続きの会社は珍しくありません。だからこそ、線を引く作業そのものが承継の準備になります。
失敗4: 数字を出し渋る
❌ よくある間違い: 決算書は年1回、試算表は求められたときだけ。業績が悪い期は、説明を避けて提出を遅らせる。
⭕ 正しいアプローチ: 決算書を含む申告書一式・試算表・資金繰り表を定例で出し、悪い数字ほど早く説明する。
なぜ重要か: 3要件の3つ目が情報開示による経営の透明性確保であり、保証を外すかどうかは「見えている会社か」で判断されるからです。金融庁の集計では、2025年度に経営者保証に依存しない融資と「有保証融資のうち適切な説明を行い記録した融資」の合計が99.9%に達しています。説明と記録が前提の運用に変わった以上、会社側も材料を出す側に回ったほうが早く進みます。
ここまでの内容は、公開されている一次情報だけで進められます。それでも「制度を読み解きながら、承継後の事業の組み立ても同時に進める時間がない」という声は多く聞きます。私たちは白浜(和歌山)への移住準備を進めながら、地域の事業者の集客とデジタル面の伴走支援に取り組んでいます(宮古島・伊豆へも現地訪問で対応)。融資や保証の審査、申請の代行はお受けできませんが、承継後の売上計画の前提になる集客の組み立てについては、無料ヒアリング(最大60分)でご一緒できます。提案が不要なら30分の情報交換のみでも歓迎です。
相談が通る準備・通らない準備(チェックリスト)
面談に行く前の現在地の確認に使ってください。当てはまるものにチェックを入れます。
- □ どの借入に誰の保証が付いているか、一覧で言える
- □ 保証付き融資とプロパー融資を区別できている
- □ 決算書に代表者への貸付金がない、または解消計画がある
- □ 直近3期が資産超過である(または債務超過解消の時期を示せる)
- □ EBITDA有利子負債倍率を自分で計算した
- □ 事業承継計画の骨子(交代時期・株式移転・交代後3年の数字)が紙にある
- □ 「どの要件が不足しているか」を金融機関に質問した記録がある
- □ 代表者交代・株式移転を報告する段取りが決まっている
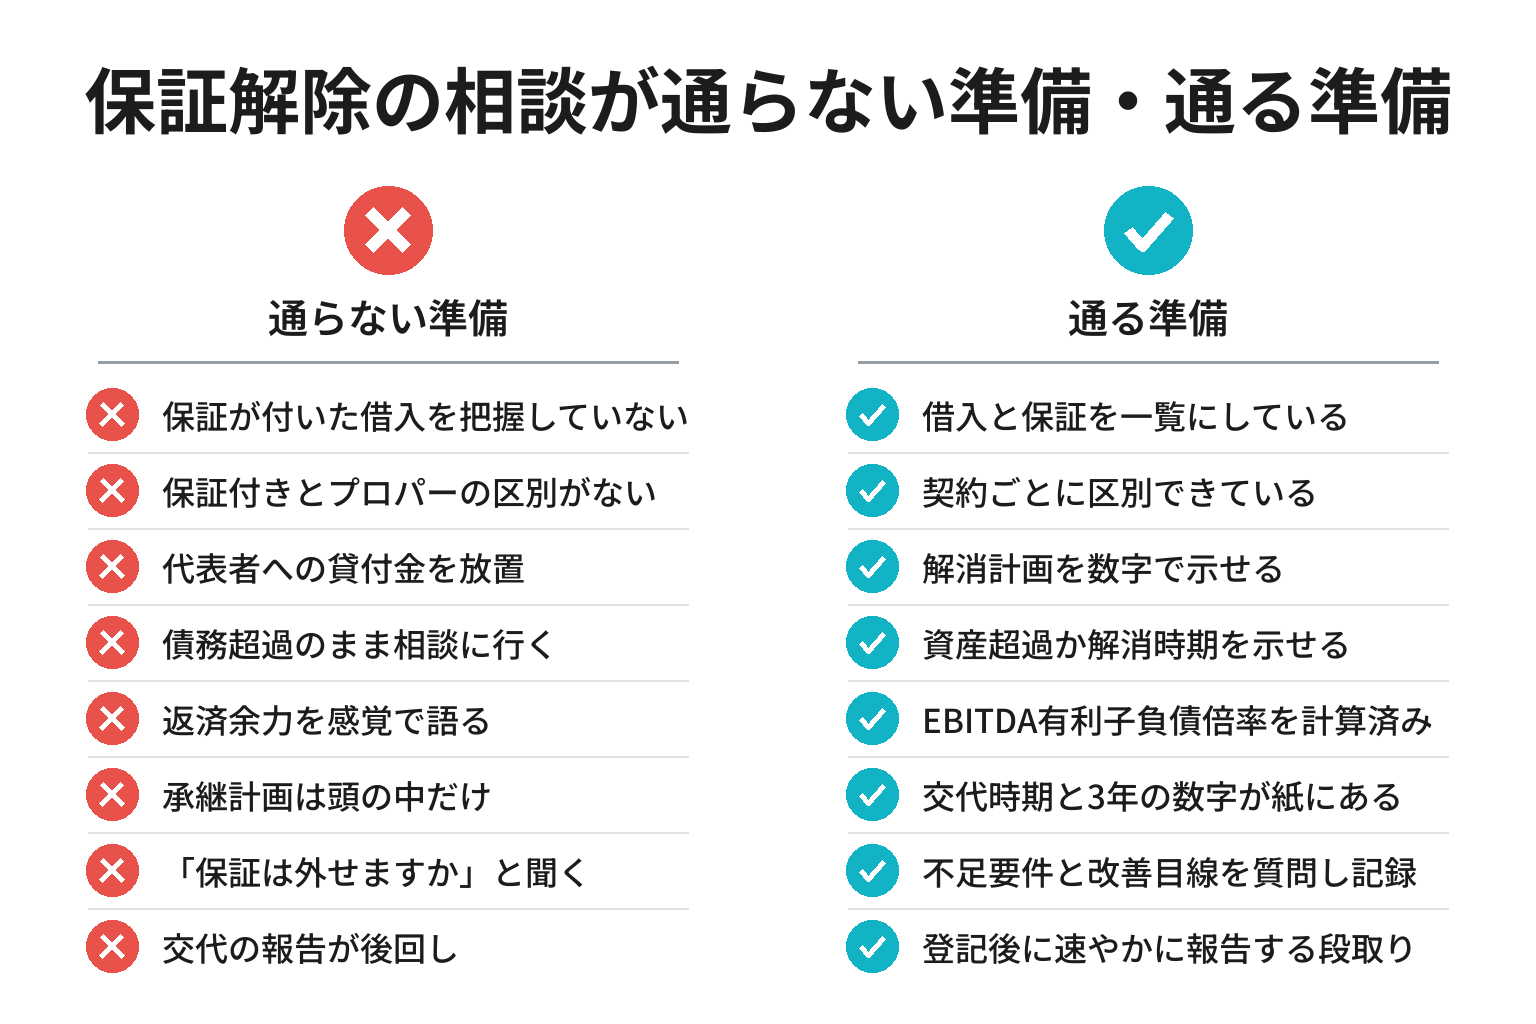
特に見落とされやすいのが、下から2番目の「質問した記録」です。チェックが3つ未満でも心配はいりません。この記事の7ステップは、上から順に進めればチェックが1つずつ埋まる構成になっています。
保証を外せたのは16.7%|二重徴求より多い「そのまま引き継ぎ」
「うちのような小さな会社で、保証を外してほしいと言うのは図々しいのでは」と感じるかもしれません。データを見ると、言わない側が損をしている状況が見えてきます。
金融庁が2026年6月26日に公表した民間金融機関529機関の集計によると、新規融資件数に占める経営者保証に依存しない融資の割合は、2025年度実績で55.7%でした。2024年度は52.9%ですから、新しく借りる分については「保証なし」がすでに多数派です。
一方、代表者交代の場面は様子が違います。同じ集計の【代表者の交代時における対応】では、2025年度の内訳は次のとおりです。
- 旧経営者の保証を解除し、新経営者とは契約しなかった: 6,710件(16.7%)
- 旧経営者の保証を解除する一方、新経営者と契約した: 16,304件(40.6%)
- 旧経営者の保証は解除せず、新経営者とは契約しなかった: 15,932件(39.7%)
- 旧経営者の保証を解除せず、かつ新経営者とも契約した(二重徴求): 1,224件(3.0%)
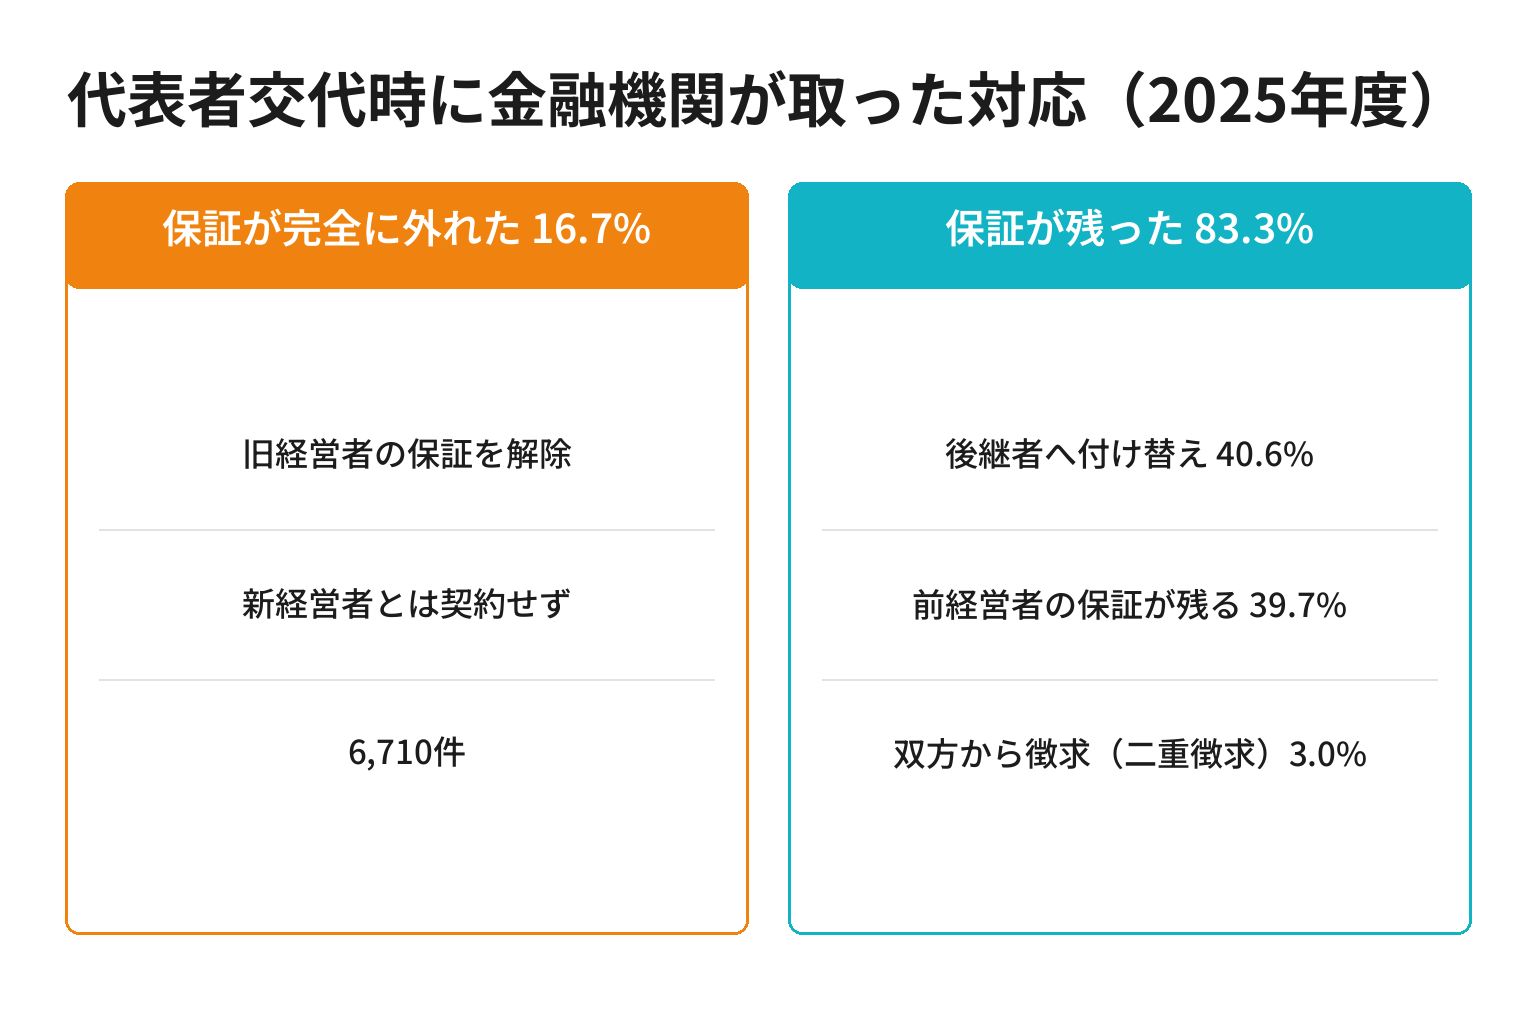
4つを合計すると約4万件です。原則禁止とされた二重徴求は3.0%まで下がりました(2024年度は2.9%)。特則が機能している証拠です。しかし、保証が誰にも付かなくなったのは16.7%にとどまり、最も多いのは保証が後継者へ移る40.6%です。承継を機に保証から自由になれた会社は、6社に1社という計算になります。
この差は、会社の規模や業績だけでは説明できません。ステップ5で見たとおり、金融機関には「どの要件が足りないのか」「どう改善すれば解除の可能性が高まるのか」を個別・具体的に説明することが求められています。聞けば返ってくる情報を、聞かないまま交代してしまう会社が多い、というのが実態に近いはずです。
地域の状況も重なります。帝国データバンクの調査では、2025年の後継者不在率は全国50.1%、近畿2府4県で46.5%、和歌山県は45.3%でした。近畿の小規模企業に限ると53.6%で、規模が小さいほど後継者対策が進んでいない傾向が示されています。継ぐ人を探すことと、継ぎやすい形に整えることは別の仕事です。保証を外す準備は、後者そのものです。
よくある質問
Q. 事業承継のとき、経営者保証は必ず後継者に引き継がれるのですか?
いいえ。特則は、後継者に当然に保証を引き継がせるのではなく、必要な情報開示を得たうえで保証契約の必要性を改めて検討し、事業承継に与える影響も十分考慮して慎重に判断することを金融機関に求めています。実際、2025年度の集計では前経営者の保証を解除して後継者とも契約しなかったケースが16.7%ありました。まずは見直しを申し出ることが出発点です。
Q. 二重徴求とは、親子2人の名前が保証書にあることですか?
違います。特則でいう二重徴求は、同一の金融債権に対して前経営者と後継者の双方から保証を取っている状態を指します。交代前の既存の借入は前経営者、交代後の新規の借入は後継者からのみ保証を取っている場合は、二重徴求には当たらないと脚注で明記されています。用語を正確に使うと、金融機関との会話が早く進みます。
Q. 二重徴求が認められる例外はありますか?
あります。特則は、前経営者が亡くなり相続確定までの間に一時的に二重になる場合、法人から前経営者への多額の貸付金が残っていて解除が著しく公平性を欠く場合、金融支援中や延滞中で双方の保証がなければ支援継続が困難な場合、双方が自らの事情で保証提供を申し出た場合の4つを挙げています。いずれも理由と融資条件を双方に十分説明し、理解を得ることが前提です。また、単に単独代表から複数代表になったことや、代表権は移ったが株式の大半を前経営者が持っていることだけを理由に二重徴求と判断しないよう、金融機関に留意が求められています。
Q. 債務超過の会社でも、保証を外せる可能性はありますか?
事業承継特別保証は資産超過が要件なので使えませんが、保証を外す方法がそれだけとは限りません。特則は、ガイドライン第4項(2)の要件の多くを満たしていない場合でも、総合的な判断として保証を求めない対応ができないか真摯かつ柔軟に検討するよう求めており、停止条件付・解除条件付の保証契約といった代替手段も挙げています。まずは改善計画を持って相談し、どの水準を目指すかを共有してください。
Q. 経営者保証コーディネーターに頼めばよいと聞きました。
その業務は2023年3月末で廃止されました。特則の改定履歴によれば、同年4月1日から中小企業活性化協議会が、収益力改善支援におけるガバナンス体制整備支援の一環として確認を行う形に変わっています。和歌山県信用保証協会の制度概要では、事業承継特別保証の保証料率の割引について「中小企業活性化協議会及び事業承継・引継ぎ支援センターによる確認」と記載されています。古い解説記事が残っているので、確認先は必ず窓口で聞いてください。
Q. 保証を外すと、金利や保証料は上がりますか?
制度によって扱いが違います。事業承継特別保証の保証料率は年0.45%〜年1.90%で、中小企業活性化協議会および事業承継・引継ぎ支援センターの確認を受け、必要なすべての項目を満たすと判断された場合は年0.20%〜年1.15%まで下がります。つまり、この制度では準備を整えるほど料率が下がる設計です。金利は金融機関所定となるため、実額は借入予定額を伝えて試算してもらってください。創業期の制度との違いは和歌山の創業融資|県・公庫・市町村の3層と相談7ステップ【2026年9月】で整理しています。
Q. 日本政策金融公庫の借入に付いた保証も相談できますか?
はい。特則は、会社が事業承継時に経営者保証を不要とする政府系金融機関の融資制度の利用を希望する場合、その意向を尊重して真摯に対応することを金融機関に求めており、脚注では日本政策金融公庫の「事業承継・集約・活性化支援資金」が例示されています。南紀の窓口と相談前の準備は日本政策金融公庫 田辺支店の使い方|取扱業務と相談前の準備7ステップ【2026年9月】を参照してください。
Q. 相談相手がいません。どこから始めればよいですか?
和歌山県事業承継・引継ぎ支援センター(073-499-5221)が無料・秘密厳守で相談を受け付けています。地元の商工会議所も、経営相談から専門家紹介までの入口になります。田辺市の場合の会費や手続きは田辺商工会議所の入会と会費|年会費9,000円からの内訳と手続き7ステップ【2026年9月】にまとめました。どこに行くにしても、直近3期の決算書と借入一覧を持参すると、初回で話が進みます。
まとめ:今日から始める3つのアクション
- 今日やること: 金銭消費貸借契約書と保証書を集め、ステップ1のプロンプトで借入と保証の一覧表を作る
- 今週中にやること: 決算書で代表者への貸付金と資産超過を確認し、EBITDA有利子負債倍率を計算する
- 今月中にやること: メイン行に面談を申し込み、「どの要件が不足しているか」「どう改善すれば見直しの検討対象になるか」を質問して記録する
7つすべてを一度にやる必要はありません。ただし、代表者交代の日を過ぎると使えなくなる交渉材料があります。交代予定日が決まっているなら、そこから逆算して1年前に動き始めてください。
次回予告: 承継の前段で必ず出てくる「株式をどう渡すか」について、南紀の家業型の会社を想定した手順を準備しています。
参考・出典
- 経営者保証に関するガイドライン研究会「事業承継時に焦点を当てた「経営者保証に関するガイドライン」の特則」(令和元年12月策定・令和2年4月1日適用・令和5年4月改定。二重徴求の定義と例外4類型、債務者への説明内容、主たる債務者に求められる3つの対応)(参照日: 2026-09-15)
- 金融庁「「経営者保証に関するガイドライン」等の活用実績について(2025年度の実績)」(2026年6月26日公表。民間金融機関529機関ベース。新規融資に占める経営者保証に依存しない融資55.7%、代表者交代時の対応の内訳6,710件16.7%/16,304件40.6%/15,932件39.7%/1,224件3.0%)(参照日: 2026-09-15)
- 金融庁「経営者保証に依存しない融資慣行の確立に向けた施策等について」および「経営者保証改革プログラム」(2022年12月23日公表)(参照日: 2026-09-15)
- 和歌山県信用保証協会「事業承継 | 主な保証制度」(事業承継特別保証の資格要件・限度額2億8,000万円・保証料率年0.45%〜1.90%/確認を受けた場合年0.20%〜1.15%・必要書類)(参照日: 2026-09-15)
- 東京信用保証協会「事業承継特別保証制度等の一部改正について」(EBITDA有利子負債倍率の算式と15倍以内から10倍以内への改正、2024年9月2日付)(参照日: 2026-09-15)
- 帝国データバンク「近畿地区・「後継者不在率」動向調査(2025年)」(2025年12月8日発表。近畿2府4県48,914社・2023年10月〜2025年10月。全国50.1%・近畿46.5%・和歌山県45.3%)(参照日: 2026-09-15)
- 和歌山県事業承継・引継ぎ支援センター(国が設置する公的相談窓口。相談無料・秘密厳守)/和歌山県中小企業活性化協議会(参照日: 2026-09-15)
- 紀陽銀行「「経営者保証に関するガイドライン」を浸透・定着させるための取組方針と活用状況について」(参照日: 2026-09-15)
あわせて読みたい
- 和歌山の創業融資|県・公庫・市町村の3層と相談7ステップ【2026年9月】: 承継後に新たな借入を起こす場合の、県・公庫・市町村の使い分けを整理しています
- 田辺の法務局でできること|商業登記の管轄と手続き7ステップ【2026年9月】: ステップ7の代表者変更登記について、管轄と必要書類を具体的に解説します
※本記事は制度の一般的な解説です。株式の移転・税務・登記の判断は、提携先を含む有資格の専門家にご確認ください。株式会社Tipは融資・保証の審査や申請代行を行いません。