結論: インボイス登録で免税事業者から課税事業者になった人の納税額を「売上にかかる消費税の2割」に抑えてきた2割特例は、2026年(令和8年)9月30日の属する課税期間で終わります。個人事業主なら2026年分(2027年3月申告)が最後、法人なら2026年9月30日を含む事業年度が最後です。個人には2027年分・2028年分に限って「3割特例」が新設されましたが、法人には延長がなく、簡易課税か本則課税を選ぶことになります。同じ2026年10月1日からは、買手側でも免税事業者からの仕入れの控除割合が80%から70%に下がります。和歌山の事業者が明日やることは3つです。①自社が売手側か買手側かを確認する、②2割特例の最後の課税期間を決算期から確定する、③管轄の税務署(田辺・新宮・御坊・和歌山など県内7署)か商工会・商工会議所に、数字を持って相談を予約する。この記事は相談先の一覧と、相談前に手元で整えておく数字の作り方をまとめたものです。
この記事の要点 対象読者: 和歌山県内(特に田辺・白浜・新宮・みなべ・串本・那智勝浦・御坊・上富田・すさみ)で宿泊・観光・飲食・小売・農林水産・士業を営み、インボイス登録をしてから2割特例で申告してきた個人事業主・小規模法人の経営者と、免税事業者からの仕入れがある事業者 読了後にできること: 自社の2割特例の最後の課税期間と、その後の課税方式の候補を数字で比べた1枚のメモを作り、今週中に管轄の税務署か地元の商工会・商工会議所へ相談の予約を入れられる状態になる
「2割特例って、いつまで使えるんでしたっけ。うちは白浜で民宿を1人でやっていて、税理士さんはいないんです。」
白浜への移住準備で地域の事業者の方と話していると、この種の「登録はしたが、その先の期限を誰にも聞いていない」という声を聞きます。2023年10月にインボイス制度が始まったとき、多くの小さな宿や店は取引先に言われて登録し、2割特例のおかげで申告は思ったより軽く済みました。その軽さが3年続いたので、終わりの期限が意識から抜けています。
インターネットで「インボイス 相談窓口」と検索しても、出てくるのは全国向けの制度解説か、税理士事務所の広告です。「田辺の宿は、どの税務署に、どうやって予約して、何を持って行けばいいのか」「串本の店は税務署が遠いが、近くに無料で聞ける場所はないのか」までは、なかなかたどり着けません。
分からない原因は、あなたの不勉強ではありません。インボイスの相談先は、制度の一般論を答える国税庁のコールセンター、個別の事実を見て答える税務署、経営全体の相談に乗る商工会・商工会議所とよろず支援拠点の3系統に分かれていて、どこか1つに聞いても「うちの場合はどうすればいいか」の全体が見えないという構造にあります。逆に言えば、この3系統の役割を先に整理し、数字を1枚のメモにしてから電話すれば、相談は1回で済みます。
この記事では、国税庁・和歌山県・各商工団体が公表している一次情報だけを根拠に、2026年10月を境に変わる点を整理したうえで、和歌山の事業者が2割特例の終了に備える7ステップ、そのままコピペで使える8本の整理プロンプト、業種別に最初に確かめること、そして相談前に確認する8項目をまとめます。なお本記事は公開されている制度情報の整理であり、個別の税額や課税方式の判断をするものではありません。前年分の消費税申告書(または売上帳)と、免税事業者から仕入れている先のリストを手元に置いて読み進めてください。
目次
まず結論:和歌山の事業者が2割特例の終了に備える7ステップ(即効テンプレ)
最初に全体像です。7つを上から順に進めれば、県内のどの市町村・どの業種でも、同じ手順で「次の課税方式の候補」と「相談先」が決まります。
| ステップ | やること | 和歌山での窓口・根拠 |
|---|---|---|
| 1. 立場の確認 | 自社が「登録した元免税事業者(売手)」か「免税事業者から仕入れる課税事業者(買手)」かを確認する | 前年の消費税申告書の「2割特例」の付記、仕入先の登録番号の有無 |
| 2. 最後の課税期間の確定 | 2割特例が使える最後の申告がいつかを決算期から特定する | 個人は2026年分、法人は2026年9月30日を含む事業年度 |
| 3. 3択を数字で比べる | 3割特例(個人のみ)・簡易課税・本則課税の納税額を試算する | 国税庁 令和8年度税制改正特集、タックスアンサーNo.6505 |
| 4. 仕入れの棚卸し | 免税事業者からの仕入れ額を出し、70%控除での影響額を計算する | 2026年10月1日から2028年9月30日は70%控除 |
| 5. 相談先の予約 | 数字を持って税務署の個別相談か商工会・商工会議所に予約する | 田辺税務署0739-22-1250、新宮0735-22-5261ほか県内7署 |
| 6. 請求書・レジ・会計の点検 | 少額特例の期限とレジ・会計ソフトの設定を確認する | 少額特例は2029年9月30日まで、補助金は公式事務局で確認 |
| 7. カレンダーに落とす | 申告期限・届出期限・控除割合の切り替え日を予定表に入れる | 個人の消費税申告期限は翌年3月31日 |
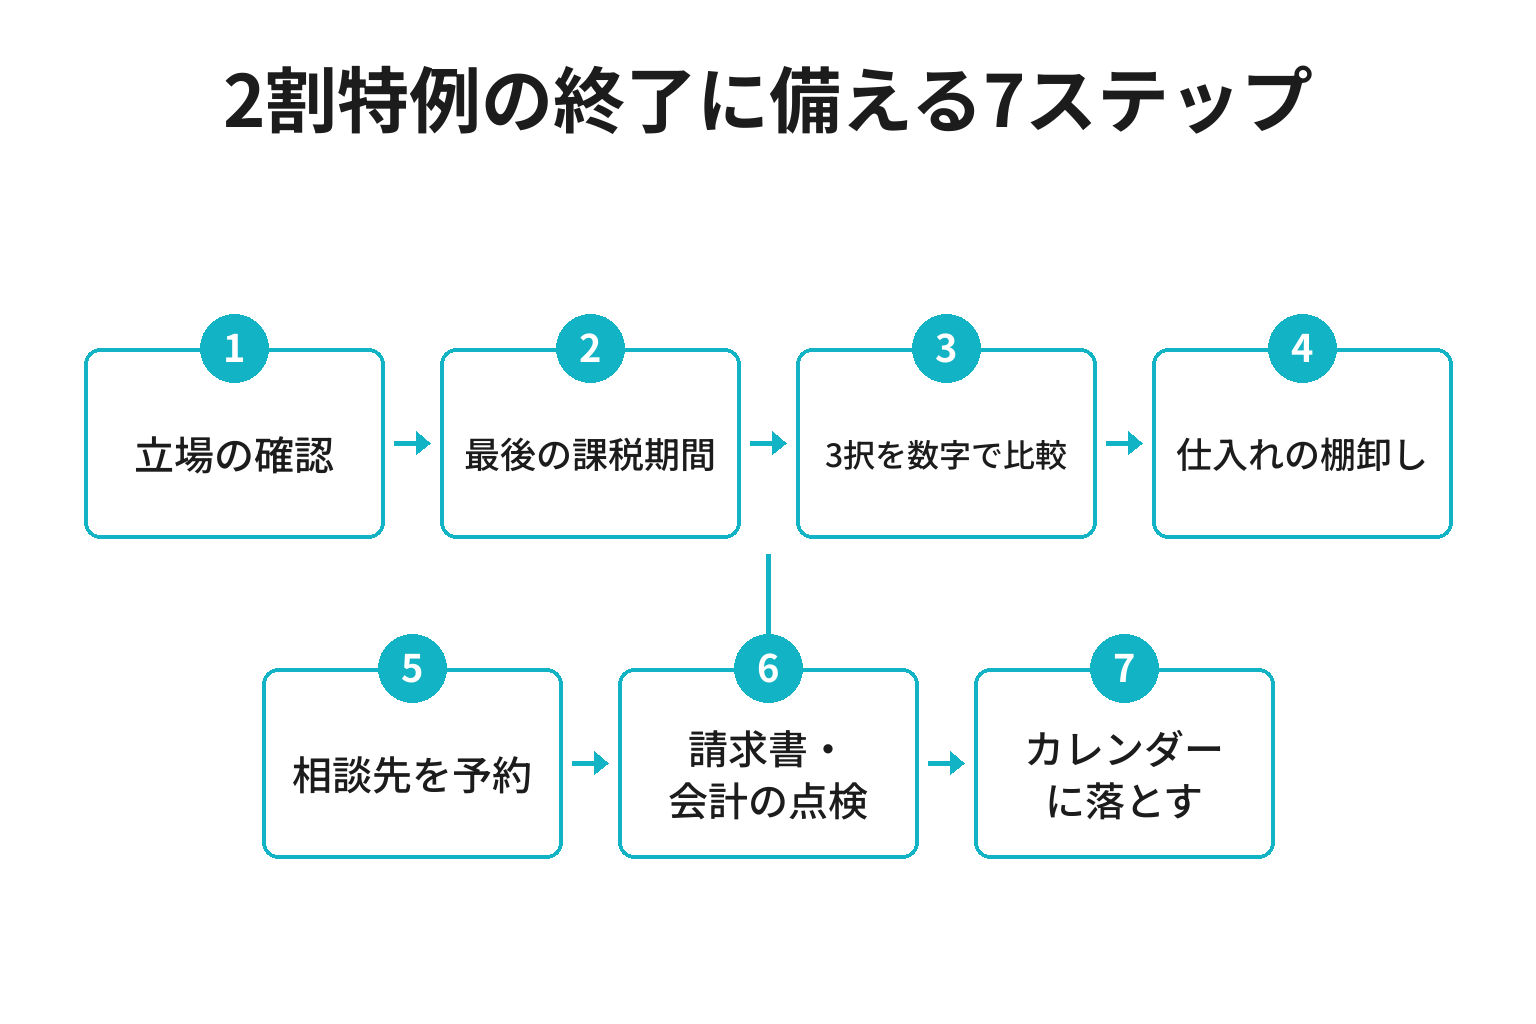
ポイントは、ステップ5の「相談」をステップ3・4の「数字づくり」より後に置いていることです。税務署の個別相談も商工会の経営相談も無料ですが、売上と仕入れの数字がないまま行くと「一般論の説明」で終わり、数字を持って行くと「あなたの場合はこの方式」まで進むので、同じ30分の価値が大きく変わります。相談先を探すことと、相談の中身を用意することは、別の作業です。
もう一つの節目がステップ2です。個人事業主は暦年が課税期間なので2026年分が最後と分かりやすいのですが、法人は決算期で変わります。3月決算なら2026年4月から2027年3月の事業年度が9月30日を含むので、その期まで2割特例が使えます。12月決算なら2026年12月期が最後です。ここを取り違えると、簡易課税の届出や資金繰りの計画が1年ずれます。
インボイスの2割特例とは|「3割特例」「簡易課税」との違いと2026年10月からの変更点
2割特例とは、インボイス発行事業者の登録をしたことで免税事業者から課税事業者になった個人事業主・法人について、納める消費税を「売上にかかる消費税の2割」にできる負担軽減措置です。事前の届出は不要で、申告書に2割特例を使う旨を付記するだけで選べます。国税庁の2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要(国税庁)によると、対象は2023年10月1日から2026年9月30日までの日の属する各課税期間です。
似た名前の制度との違いは次のとおりです。
- 3割特例: 2026年度(令和8年度)税制改正で新設。対象は個人事業主のみで、2027年分(令和9年分)と2028年分(令和10年分)の申告に限り、納税額を売上税額の3割にできる。基準期間の課税売上高が1,000万円以下であることなどが要件で、法人は対象外
- 簡易課税: 基準期間の課税売上高が5,000万円以下の事業者が、業種ごとの「みなし仕入率」で仕入税額を計算する方式。原則として課税期間が始まる前日までに届出が必要
- 本則課税: 実際の仕入れや経費にかかった消費税を、インボイスをもとに1件ずつ控除する方式。設備投資が大きい年は有利になることがある
- 少額特例: 買手側の措置。基準期間の課税売上高が1億円以下などの事業者は、税込1万円未満の仕入れならインボイスがなくても帳簿だけで控除できる。2029年(令和11年)9月30日まで
そのうえで、2026年10月1日を境に変わる点は次の6つです。
- 売手側: 2割特例が2026年9月30日の属する課税期間で終了する
- 売手側(個人): 2027年分・2028年分は3割特例が使える
- 売手側(法人): 延長措置がなく、簡易課税か本則課税を選ぶ
- 買手側: 免税事業者からの仕入れの控除割合が80%から70%に下がる(2026年10月1日から2028年9月30日まで)
- 買手側: その後は50%(2028年10月から2030年9月)、30%(2030年10月から2031年9月)と段階的に下がり、2031年10月以降は控除できない
- 買手側: 少額特例は変更なく2029年9月30日まで
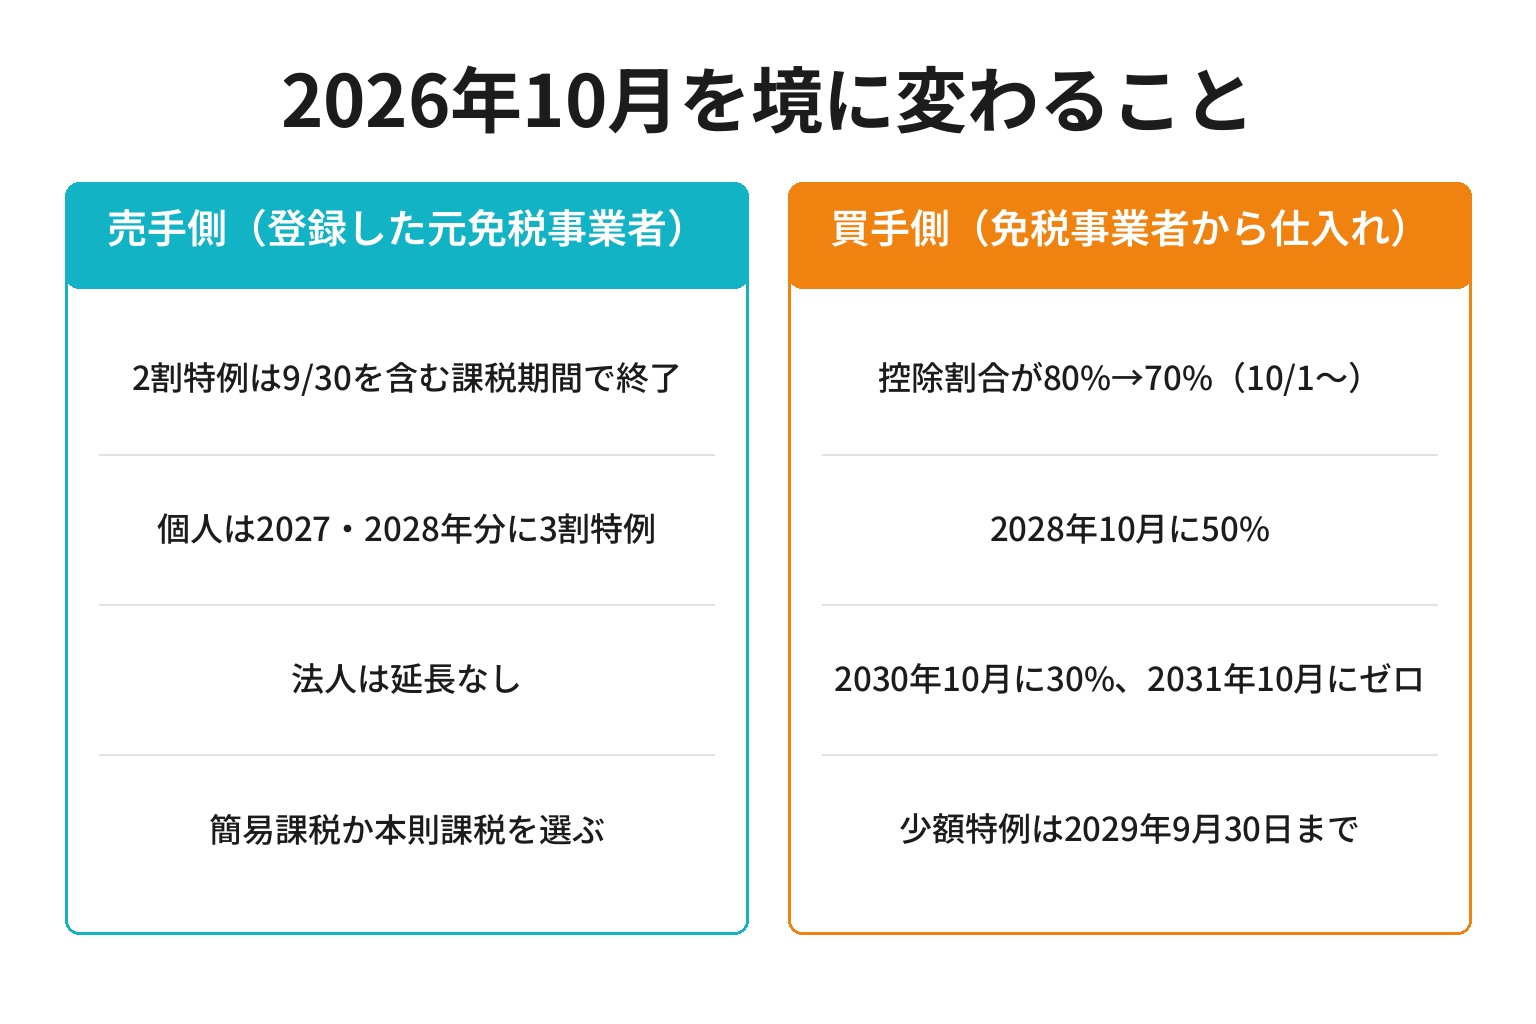
2割特例の終了は「個人は3割特例で1年目の負担増が売上税額の1割分にとどまる」のに対し「法人は延長がなく一気に簡易課税か本則課税に移る」という差があるため、同じ南紀の宿でも個人経営か法人かで準備の緊急度が違います。国税庁の令和8年度税制改正特集(国税庁)に、3割特例と経過措置の一覧が掲載されています。以降の7ステップは、この6つの変更点を無理のない順番に並べ直したものです。
2割特例の終了に備える7ステップ(完全版)
ここからが本体です。各ステップの整理プロンプトは、ChatGPTなどの対話型AIに貼り付けて使います。AIは「表を整える」「比率を計算する」「質問を整理する」作業が得意ですが、税法の最新の条文や期限を自分で知っているわけではありません。プロンプトの【材料】には、この記事に書いた期限・割合と、あなたの手元の実績だけを入れ、AIに税法を思い出させないことが、この作業で唯一守るべきルールです。AIの出力は「相談前のメモ」であり、税額の判断は税務署か税理士に確認してください。
ステップ1: 自社が「売手側」か「買手側」か、両方かを確認する
最初にやるのは制度を読むことではなく、自社の立場を決めることです。前年の消費税申告書を開き、「2割特例」の付記があれば、あなたはインボイス登録をした元免税事業者(売手側)です。次に、仕入先や外注先の請求書に「T」で始まる13桁の登録番号があるかを見ます。番号のない仕入先が1つでもあれば、あなたは免税事業者から仕入れている課税事業者(買手側)でもあります。南紀の宿なら、地元の漁師さんからの魚、農家さんからの野菜や梅、個人の清掃スタッフや送迎ドライバーへの外注が、番号のない仕入れになりがちです。
あなたは小さな事業者の税務準備を手伝うアシスタントです。以下の材料から、私の事業がインボイス制度で「売手側」「買手側」「両方」のどれに当たるかを整理してください。

【材料】
・事業の種類と所在地: (例: 白浜町の民宿・個人事業)
・前年の消費税申告で2割特例を使ったか: (例: 使った)
・仕入先・外注先のうち登録番号がない先: (例: 漁師2名、清掃1名、農家1名)
・その仕入先への年間支払額の概算: (例: 合計110万円)

出力: ①売手側・買手側・両方の判定と理由 ②それぞれの立場で2026年10月以降に変わること(材料に書いた範囲だけ) ③次に集める書類のリスト。税法の期限や割合は【材料】に書かれたものだけを使い、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
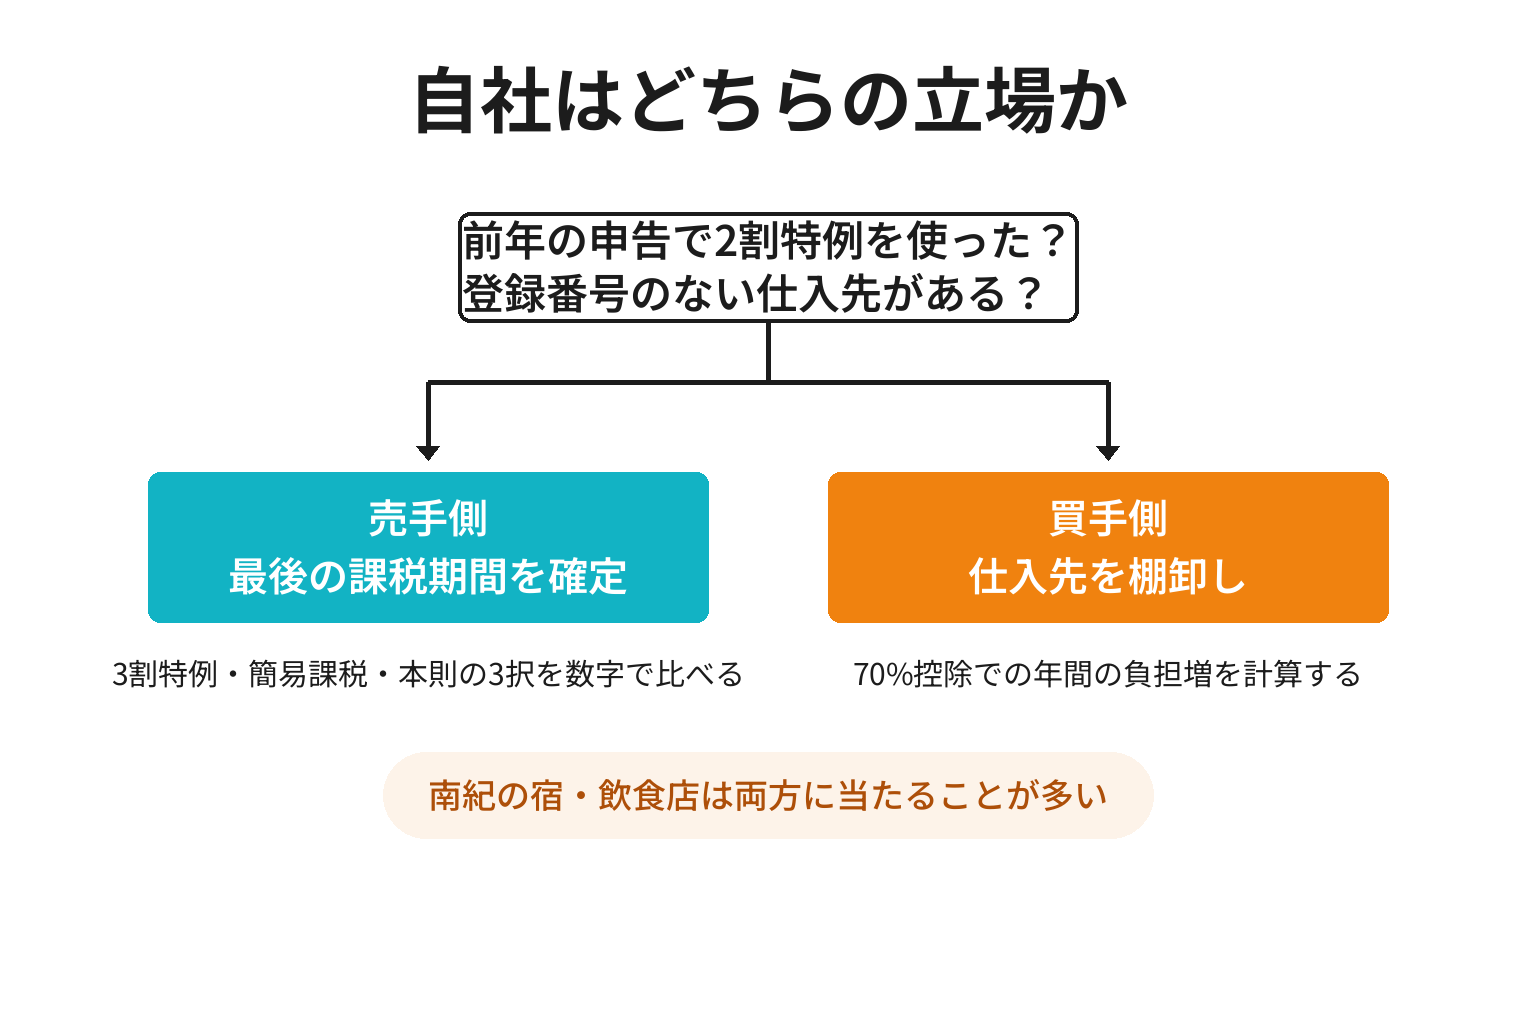
注意点は、「両方」に当たる事業者が南紀では多いことです。インボイス登録した宿や飲食店の多くは売手側であると同時に、地元の一次産業や個人の外注先から仕入れる買手側でもあり、2026年10月以降は納税額の増加と控除の減少が同時に来ます。片方だけ準備すると、もう片方で想定外の負担が出ます。
ステップ2: 2割特例が使える最後の課税期間を決算期から確定する
立場が決まったら、期限を自社の暦に直します。2割特例は「2026年9月30日の属する課税期間」まで使えます。個人事業主は課税期間が1月1日から12月31日なので、2026年分が最後で、その申告期限は2027年3月31日です。法人は事業年度で決まり、9月30日を含む事業年度が最後になります。
| 事業形態・決算期 | 2割特例が使える最後の課税期間 | その申告期限の目安 |
|---|---|---|
| 個人事業主 | 2026年1月1日〜12月31日(2026年分) | 2027年3月31日 |
| 法人・12月決算 | 2026年1月1日〜12月31日 | 事業年度終了から2か月以内 |
| 法人・3月決算 | 2026年4月1日〜2027年3月31日 | 事業年度終了から2か月以内 |
| 法人・9月決算 | 2025年10月1日〜2026年9月30日 | 事業年度終了から2か月以内 |
あなたは小さな事業者の税務カレンダー作成を手伝うアシスタントです。以下の材料から、2割特例が使える最後の課税期間と、その次の課税期間の開始日を整理してください。

【材料】
・事業形態: (例: 法人)
・決算期: (例: 3月決算)
・2割特例の終了ルール: 2026年9月30日の属する課税期間まで
・個人の消費税申告期限: 翌年3月31日/法人は事業年度終了から2か月以内

出力: ①2割特例が使える最後の課税期間(開始日と終了日) ②その申告期限 ③次の課税期間の開始日と、そこから適用される課税方式を決めるべき期限。期限は【材料】のルールだけから導き、確定した日付は「税務署で要確認」と添えてください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、法人で決算期の変更を検討する場合です。決算期を変えると2割特例の対象期間も動きますが、登記や届出の手間と費用がかかり、税務以外の影響も出ます。決算期の変更は「2割特例を延ばすため」だけで決めず、税務署か税理士に事業全体への影響を確認してから判断してください。
ステップ3: 3割特例・簡易課税・本則課税の3択を数字で比べる
最後の課税期間が分かったら、次の方式を数字で比べます。ここでは標準税率10%のみの売上として、年間の課税売上880万円(税込。うち消費税80万円)の例で並べます。
| 課税方式 | 納税額の出し方 | 上の例での納税額 |
|---|---|---|
| 2割特例(終了まで) | 売上税額×20% | 16万円 |
| 3割特例(個人・2027年分と2028年分のみ) | 売上税額×30% | 24万円 |
| 簡易課税・第2種(小売業、飲食料品を売る農林漁業) | 売上税額×(100%−80%) | 16万円 |
| 簡易課税・第3種(農林漁業など) | 売上税額×(100%−70%) | 24万円 |
| 簡易課税・第4種(飲食店業) | 売上税額×(100%−60%) | 32万円 |
| 簡易課税・第5種(宿泊業を含むサービス業、士業) | 売上税額×(100%−50%) | 40万円 |
| 本則課税 | 売上税額−インボイスのある仕入税額 | 仕入れの実額次第 |
みなし仕入率と事業区分は国税庁のNo.6505 簡易課税制度(国税庁タックスアンサー)のとおりで、飲食店業は第4種、宿泊業を含むサービス業は第5種、小売業と飲食料品を売る農林漁業は第2種です。飲食店の持ち帰り販売や食品小売には軽減税率8%が混ざるので、実際の計算は税率ごとに分けます。
あなたは小さな事業者の納税額試算を手伝うアシスタントです。以下の材料から、2割特例の終了後に選べる課税方式ごとの納税額を比べる表を作ってください。

【材料】
・事業形態: (例: 個人事業主)
・業種と簡易課税の事業区分: (例: 民宿・第5種・みなし仕入率50%)
・前年の課税売上高(税込)と売上にかかる消費税額: (例: 880万円・80万円)
・インボイスのある仕入れ・経費にかかった消費税額: (例: 22万円)
・使える方式: 個人は3割特例(売上税額の30%)、簡易課税(売上税額×(1−みなし仕入率))、本則課税(売上税額−仕入税額)。法人は3割特例が使えない

出力: ①方式ごとの納税額の表 ②最も少ない方式と、その方式を選ぶ場合に必要な届出の有無 ③税務署に確認すべき論点3つ。計算は【材料】の数値だけで行い、税率が混在する場合は「税率ごとに分けて再計算が必要」と明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、簡易課税の届出時期です。通常は課税期間が始まる前日までに「消費税簡易課税制度選択届出書」を出しますが、2割特例を使った翌課税期間については、通常より遅い時期に出しても間に合う特例があります。2割特例の翌課税期間に簡易課税を選ぶ場合は、届出の提出時期に特例があるため、ステップ5の相談で「いつまでに出せば間に合うか」を必ず確認してください。なお簡易課税は一度選ぶと原則2年間はやめられません。設備投資を予定している年は本則課税のほうが有利になることもあります。
ステップ4: 免税事業者からの仕入れを棚卸しし、70%控除に備える
買手側の準備です。免税事業者(登録番号のない先)からの仕入れは、インボイスがなくても一定割合を控除できる経過措置があり、2026年9月30日までは80%、2026年10月1日から2028年9月30日までは70%です。年間110万円(税込)の仕入れなら、含まれる消費税相当額は10万円で、80%控除なら8万円、70%控除なら7万円が控除でき、差の1万円が買手の負担増になります。年間550万円なら差は5万円です。判定は支払日ではなく、商品の引き渡しやサービスの提供を受けた日で行います。
あなたは小さな事業者の仕入れ管理を手伝うアシスタントです。以下の材料から、免税事業者からの仕入れについて、控除割合が80%から70%に下がる影響額を計算してください。

【材料】
・登録番号のない仕入先・外注先と年間支払額(税込): (例: 漁師A 60万円、農家B 30万円、清掃C 20万円)
・適用税率: (例: 魚・野菜は8%、清掃は10%)
・控除割合: 2026年9月30日まで80%、2026年10月1日から2028年9月30日まで70%
・引き渡し日で判定するルール

出力: ①仕入先ごとの消費税相当額と、80%・70%それぞれの控除額 ②年間の負担増の合計 ③仕入先と話し合う前に整理しておく事項(登録の依頼、価格の見直し、取引の継続)。計算は【材料】の数値だけで行い、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
影響額が出たら、仕入先と話すための文面も用意しておきます。登録を強要せず、事実と選択肢を伝える文面にするのが基本です。
あなたは小さな宿・店の主人です。以下の材料から、登録番号のない仕入先に渡す「インボイスについてのご相談」の文面を200字前後で作ってください。

【材料】
・仕入先との関係: (例: 10年来お世話になっている漁師さん)
・伝えたい事実: 2026年10月1日から免税事業者からの仕入れの控除割合が80%から70%に下がる
・こちらの希望: (例: 取引は続けたい。登録の予定があるか、価格は現状維持でよいかを相談したい)
・避けたいこと: 登録の強要、一方的な値引きの要求

条件: 感謝から始める/制度の変更は「こちらの事情」として説明する/相手に選択肢を残す/決定ではなく相談の形にする。【材料】にない条件は書かず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、仕入先への対応の仕方です。免税事業者の仕入先に対して、控除できなくなる分を一方的に値引きさせたり登録を強要したりする行為は独占禁止法や下請法の問題になり得るため、価格の話は「双方で協議した」記録を残してください。取引先からの減額要請に困った場合は、後述の中小企業庁の相談窓口が対応しています。
ステップ5: 相談先を決め、数字を持って予約する
数字が揃ったら相談です。和歌山の事業者が使える無料の窓口は、役割で3系統に分かれます。
| 系統 | 窓口 | 向いている相談 |
|---|---|---|
| 制度の一般論 | インボイスコールセンター 0120-205-553(平日9時〜17時) | 3割特例の要件、届出書の書き方、経過措置の期間 |
| 個別の事実に基づく回答 | 管轄の税務署の個別相談(電話で事前予約) | 自社の申告書を見ながら、次の課税方式や届出時期を確認 |
| 経営全体・取引先対応 | 商工会・商工会議所、和歌山県よろず支援拠点、中小企業庁のインボイス相談受付窓口 | 仕入先との価格交渉、会計ソフト導入、補助金、資金繰り |
税務署は、和歌山県の税務署の所在地・管轄区域(和歌山県)によると県内に7署あり、南紀の事業者の管轄は次のとおりです。
| 税務署 | 電話 | 管轄区域 |
|---|---|---|
| 田辺税務署(田辺市上屋敷二丁目10番46号) | 0739-22-1250 | 田辺市・西牟婁郡(白浜町・上富田町・すさみ町) |
| 新宮税務署(新宮市伊佐田町二丁目1番地20) | 0735-22-5261 | 新宮市・東牟婁郡(那智勝浦町・太地町・串本町・古座川町・北山村) |
| 御坊税務署(御坊市薗430番地の3) | 0738-22-0695 | 御坊市・日高郡(みなべ町・印南町・日高川町・日高町・美浜町・由良町) |
| 和歌山税務署(和歌山市二番丁3) | 073-424-2131 | 和歌山市 |
| 海南税務署(海南市名高255の4) | 073-482-0900 | 海南市・海草郡 |
| 湯浅税務署(有田郡湯浅町湯浅2430-76) | 0737-63-5351 | 有田市・有田郡 |
| 粉河税務署(紀の川市粉河807) | 0736-73-3301 | 橋本市・紀の川市・岩出市・伊都郡 |
国税庁のインボイス制度に関する相談会等(国税庁)によると、税務署での個別相談は「あらかじめ所轄の税務署に電話により日時等をご予約」する仕組みで、代表電話の音声ガイダンスで「2」を選びます。制度の一般的な質問は同じガイダンスで「1」を選ぶと電話相談センターにつながります。
商工団体では、和歌山商工会議所のインボイス相談窓口(和歌山商工会議所)がインボイス制度と消費税の相談に対応し(073-422-1111、平日9時〜17時30分)、田辺商工会議所の事業と会員サービス(田辺商工会議所)では中小企業相談所が金融・税務・経理・労務の相談を無料で受けています(0739-22-5064)。町村部は商工会の管轄で、和歌山県商工会連合会の商工会一覧(和歌山県商工会連合会)に白浜町・上富田町・すさみ町・串本町・みなべ町・南紀くろしお・牟婁など県内30の商工会が載っています。経営全体の相談は和歌山県よろず支援拠点(中小企業庁の事業)が無料で、和歌山市の拠点(073-433-3100)のほか県内で出張相談とオンライン相談を行っています。取引先からの減額要請や税理士へのオンライン相談は、中小企業庁の中小企業・小規模事業者インボイス相談受付窓口(0570-028-045、平日9時〜12時・13時〜17時)が無料で受け付けています。
あなたは小さな事業者の相談準備を手伝うアシスタントです。以下の材料から、税務署の個別相談で使う「相談メモ」を1枚にまとめてください。

【材料】
・事業形態・業種・決算期: (例: 個人・民宿・暦年)
・ステップ2で出した最後の課税期間: (例: 2026年分)
・ステップ3の試算結果: (例: 3割特例24万円、簡易課税40万円、本則30万円)
・ステップ4の影響額: (例: 70%控除で年1万円の負担増)
・聞きたいこと: (例: 簡易課税の届出はいつまでか、3割特例の要件を満たすか)

出力: ①相談の目的を1文で ②持参する書類のリスト ③質問を優先順に5つ(それぞれ「なぜ聞くか」を1行添える) ④相談後に自分で決めること。税法の判断はせず、質問の形に整理するだけにし、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
相談先は「一般論はコールセンター、自社の申告書を見せて聞くなら管轄の税務署、仕入先との価格や会計ソフトの話は商工会・商工会議所かよろず支援拠点」と分けて使い、1回の相談に1つの目的を持って行くのが最も早く済みます。田辺税務署は白浜町・上富田町・すさみ町、新宮税務署は串本町・那智勝浦町、御坊税務署はみなべ町を管轄するので、住所ではなく管轄区域で電話先を選んでください。
ステップ6: 請求書・レジ・会計ソフトを点検する
課税方式が変わると、記録の仕方も変わります。本則課税を選ぶなら仕入れごとにインボイスの保存が要り、簡易課税や3割特例なら売上の記録が中心になります。買手側では、税込1万円未満の仕入れをインボイスなしで控除できる少額特例が2029年9月30日まで使えるので、国税庁の少額特例(一定規模以下の事業者に対する事務負担の軽減措置)の概要(国税庁)で自社が対象(基準期間の課税売上高1億円以下など)かを確認しておきます。
会計ソフトやレジの入れ替えを考えるなら、中小企業庁の事業であるデジタル化・AI導入補助金2026 インボイス枠(インボイス対応類型)(事務局公式)が、インボイス対応の会計・受発注・決済ソフトとレジなどのハードウェアを対象にしています。公式ページの記載では、ソフトウェアは50万円以下の部分が中小企業3/4以内・小規模事業者4/5以内、レジ・券売機は1/2以内で上限20万円、PC・タブレットは1/2以内で上限10万円です。5次締切は2026年9月29日17時で、以降の締切と最新の公募要領は公式ページでご確認ください。申請は事前登録されたIT導入支援事業者を通じて行い、採択を保証するものではありません。
あなたは小さな事業者の経理体制の点検を手伝うアシスタントです。以下の材料から、2割特例の終了後に必要な記録と道具の点検表を作ってください。

【材料】
・選ぶ予定の課税方式: (例: 個人・3割特例のあと簡易課税)
・今の記録方法: (例: 手書きの売上帳、レシートは箱にまとめて保管)
・レジ・会計ソフトの有無: (例: 旧型レジ、会計ソフトなし)
・少額特例の対象か: (例: 対象。基準期間の課税売上高880万円)
・少額特例の期限: 2029年9月30日

出力: ①課税方式ごとに保存が必要な書類 ②今の方法で足りない点 ③道具を入れ替える場合に確かめる項目(インボイス対応・税率区分・補助金の対象か)。補助金の採択や金額は断定せず「公式ページで要確認」と添え、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、道具の入れ替えを課税方式の決定より先にしないことです。本則課税ならインボイスの保存と税率区分ができるソフトが必要ですが、3割特例や簡易課税なら売上の集計が正しくできれば足りるため、方式を決めてから道具を選ぶほうが費用を抑えられます。旅館・民宿でのAIの使い方全般は、ChatGPTを旅館・民宿で使う15の方法|コピペで使えるプロンプト集【2026年8月】にまとめています。
ステップ7: 期限を年間カレンダーに落とす
最後は忘れない仕組みです。期限は4種類あります。①2割特例の最後の申告期限(個人は2027年3月31日)、②簡易課税を選ぶ場合の届出期限(ステップ5で確認した日)、③買手側の控除割合の切り替え日(2026年10月1日に70%、2028年10月1日に50%、2030年10月1日に30%、2031年10月1日にゼロ)、④少額特例の終了日(2029年9月30日)。これに毎年の消費税申告期限を加えれば、向こう5年分のカレンダーができます。
あなたは小さな事業者の年間カレンダー作成を手伝うアシスタントです。以下の材料から、2026年10月から2031年10月までのインボイス関連の期限表を作ってください。

【材料】
・事業形態と決算期: (例: 個人・暦年)
・2割特例の最後の申告期限: (例: 2027年3月31日)
・簡易課税の届出期限(税務署で確認した日): (例: 要確認)
・控除割合の切り替え: 2026年10月1日70%、2028年10月1日50%、2030年10月1日30%、2031年10月1日0%
・少額特例の終了: 2029年9月30日
・3割特例の対象: 個人の2027年分・2028年分

出力: ①年月順の期限表(項目・期日・やること・確認先) ②期限の2か月前に入れるリマインダーの文面 ③毎年の申告前に見直す項目3つ。期日は【材料】に書かれたものだけを使い、未確認の期日は「要確認」と明記し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
2割特例が終わったあとの5年間は、2026年10月・2028年10月・2029年10月・2030年10月・2031年10月と、ほぼ毎年10月に買手側の条件が変わるので、毎年9月に1度「来月から何が変わるか」を確認する習慣にしておくと取りこぼしがありません。和歌山の最低賃金も毎年10月に改定されるので、和歌山 最低賃金 2026|1,101円は10月3日から【2026年9月】とあわせて、10月を「制度の見直し月」にするのが現実的です。
業種別の確認事項|宿泊・飲食・小売・農林水産・士業
同じ2割特例の終了でも、業種によって最初に確かめる数字は違います。自社に近い行から着手してください。
| 業種 | 簡易課税の事業区分(みなし仕入率) | 最初に確かめること |
|---|---|---|
| 宿泊(民宿・旅館・ヴィラ) | 第5種(50%) | 個人なら3割特例30%と簡易課税50%の差が大きい。予約サイトの手数料や食材の仕入れにインボイスがあるかで本則課税も比べる |
| 飲食(食堂・カフェ・居酒屋) | 第4種(60%) | 店内10%と持ち帰り8%の税率区分。地元の漁師・農家からの仕入れが70%控除になる影響額 |
| 小売・土産(梅・みかん・海産物) | 第2種(80%) | 簡易課税で2割特例と同じ納税額になる場合が多い。免税の生産者からの仕入れの棚卸し |
| 農林水産(飲食料品の販売) | 第2種(80%)、それ以外は第3種(70%) | 売り先が課税事業者なら登録継続が前提。直売所やネット販売の税率区分 |
| 士業・サービス | 第5種(50%) | 顧客が課税事業者中心なら登録継続。個人なら2027年分・2028年分の3割特例の要件確認 |
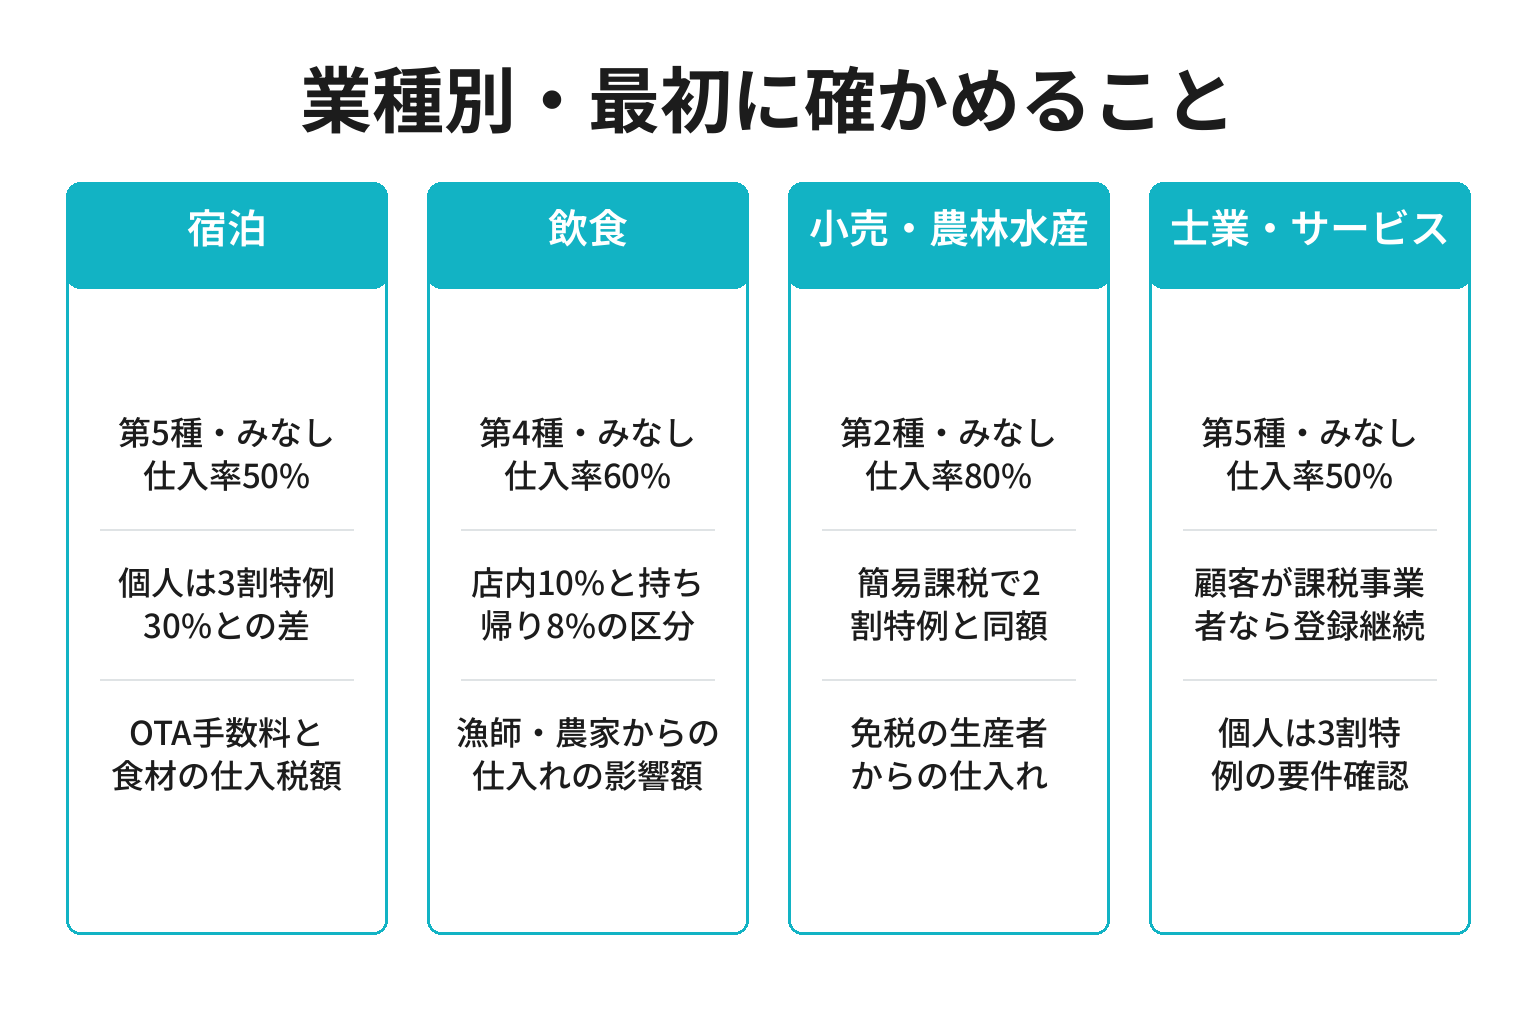
共通するのは、どの業種でも「みなし仕入率が低い業種ほど2割特例の終了で納税額が増える」ことで、宿泊業と士業(第5種・50%)は個人なら3割特例の2年間で本則課税との比較を済ませ、法人なら今すぐ簡易課税と本則課税を比べる必要があります。小売業(第2種・80%)は簡易課税で2割特例と同じ計算結果になるため、届出さえ間に合えば負担はほぼ変わりません。
宿泊業で予約サイトの手数料がどれだけ経費に乗っているかは、本則課税を検討する材料になります。手数料の実額の出し方はOTA手数料一覧と実質負担の計算式|旅館・民宿の直販比率の上げ方【2026年8月】で計算式にしています。
【要注意】2割特例の終了で起きる4つの失敗パターン
7ステップを踏んでも、次の4つのどれかに当てはまると判断を誤ります。4つに共通するのは「期限を自社の暦に直していない」ことで、和歌山では個人事業と小規模法人が混在する南紀の宿・店ほど、個人と法人でルールが違う点の影響が大きく出ます。順に確認してください。
失敗1: 「2割特例は2026年9月30日まで」と日付だけ覚え、課税期間で考えない
❌ よくある間違い: 2026年10月1日から急に2割特例が使えなくなると思い込み、9月中に慌てて届出を出す。逆に、法人で3月決算なのに2026年12月で終わると思っている。
⭕ 正しいアプローチ: 「9月30日の属する課税期間まで」と読み替え、個人は2026年分、法人は決算期ごとに最後の事業年度を表にする。
なぜ重要か: 個人事業主の2026年分は10月から12月の売上も2割特例で申告できるからです。3月決算の法人なら2027年3月期まで2割特例が使えるので、簡易課税の届出を急いで出すと、2割特例が使える期に簡易課税を適用してしまう事態も起こり得ます。
失敗2: 法人なのに「3割特例で1年延びる」と思っている
❌ よくある間違い: 個人向けの3割特例の記事を読んで、法人の自社も2028年まで軽減が続くと考え、次の課税方式を決めない。
⭕ 正しいアプローチ: 3割特例は個人事業主だけの措置と確認し、法人は2割特例の最後の事業年度が終わる前に簡易課税か本則課税を比べておく。
なぜ重要か: 法人には延長措置がなく、宿泊業なら第5種の簡易課税で納税額が2割特例の2.5倍(売上税額の20%から50%)になるからです。売上880万円の法人の民宿なら納税額が16万円から40万円に増える計算で、資金繰りに1年前から織り込んでおく必要があります。
失敗3: 買手側の70%控除を「取引先の問題」だと考える
❌ よくある間違い: 自分は登録済みなので買手側の経過措置は関係ないと思い、漁師や農家からの仕入れをそのままにする。
⭕ 正しいアプローチ: 登録番号のない仕入先を棚卸しし、2026年10月以降に控除できなくなる金額を年単位で出したうえで、仕入先と協議の記録を残す。
なぜ重要か: 南紀の宿や飲食店では、地元の一次産業や個人の外注が仕入れの中心になっていることが多く、控除割合は2031年10月にゼロまで段階的に下がるからです。白浜への移住準備で地域の事業者の方と話す中でも、「魚は漁師さんから直接」という宿ほど、この仕入れが免税事業者からのものになっていて、影響額を一度も計算していないことが珍しくありません。
失敗4: 数字を持たずに相談に行き、「一般論」だけ聞いて帰る
❌ よくある間違い: 「インボイスってどうすればいいですか」と税務署やコールセンターに電話し、パンフレットの説明を聞いて終わる。
⭕ 正しいアプローチ: ステップ3・4の試算表とステップ5の相談メモを持ち、「うちは簡易課税と3割特例のどちらが有利か、届出はいつまでか」と具体的に聞く。
なぜ重要か: コールセンターは制度の一般論を答える窓口で、自社の申告書を見て答えるのは事前予約した税務署の個別相談だからです。予約した30分に試算表を持ち込めば、届出時期の確認まで1回で終わり、持ち込まなければ2回目の予約が必要になります。
ここまでの内容は、すべて無料の窓口と公表資料だけで進められます。それでも「数字は分かったが、会計ソフトの入れ替えや仕入先との話し合いの段取りまで手が回らない」という宿・店が多いのも事実です。私たちは白浜(和歌山)への移住準備を進めながら、県内の宿や店舗のAI活用・業務効率化と集客の支援に取り組んでいます。税務の判断は税務署や提携の税理士にお任せし、私たちは相談前の数字づくりと、その後の業務の仕組みづくりを一緒に進めます。無料ヒアリングは最大60分、ご用意いただくのは前年の申告書と仕入先のリストだけで、契約前提の営業はいたしません。提案が不要なら30分の情報交換のみでも歓迎です。
2割特例の終了に備えができている事業者・できていない事業者(チェックリスト)
現在地の確認に使ってください。前年の申告書と仕入先のリストを見ながら、当てはまるものにチェックを入れます。
- □ 自社が売手側・買手側・両方のどれに当たるかを、すぐに答えられる
- □ 2割特例が使える最後の課税期間と、その申告期限を決算期から特定している
- □ 3割特例(個人のみ)・簡易課税・本則課税の納税額を、前年の数字で比べた表がある
- □ 登録番号のない仕入先と年間支払額を書き出し、70%控除での負担増を計算した
- □ 管轄の税務署(田辺・新宮・御坊など)の電話番号と、個別相談の予約方法を知っている
- □ 簡易課税を選ぶ場合の届出期限を、税務署か税理士に確認した
- □ 少額特例(税込1万円未満・2029年9月30日まで)の対象かどうかを確認した
- □ 2026年10月・2028年10月・2029年10月・2030年10月・2031年10月の切り替え日がカレンダーに入っている
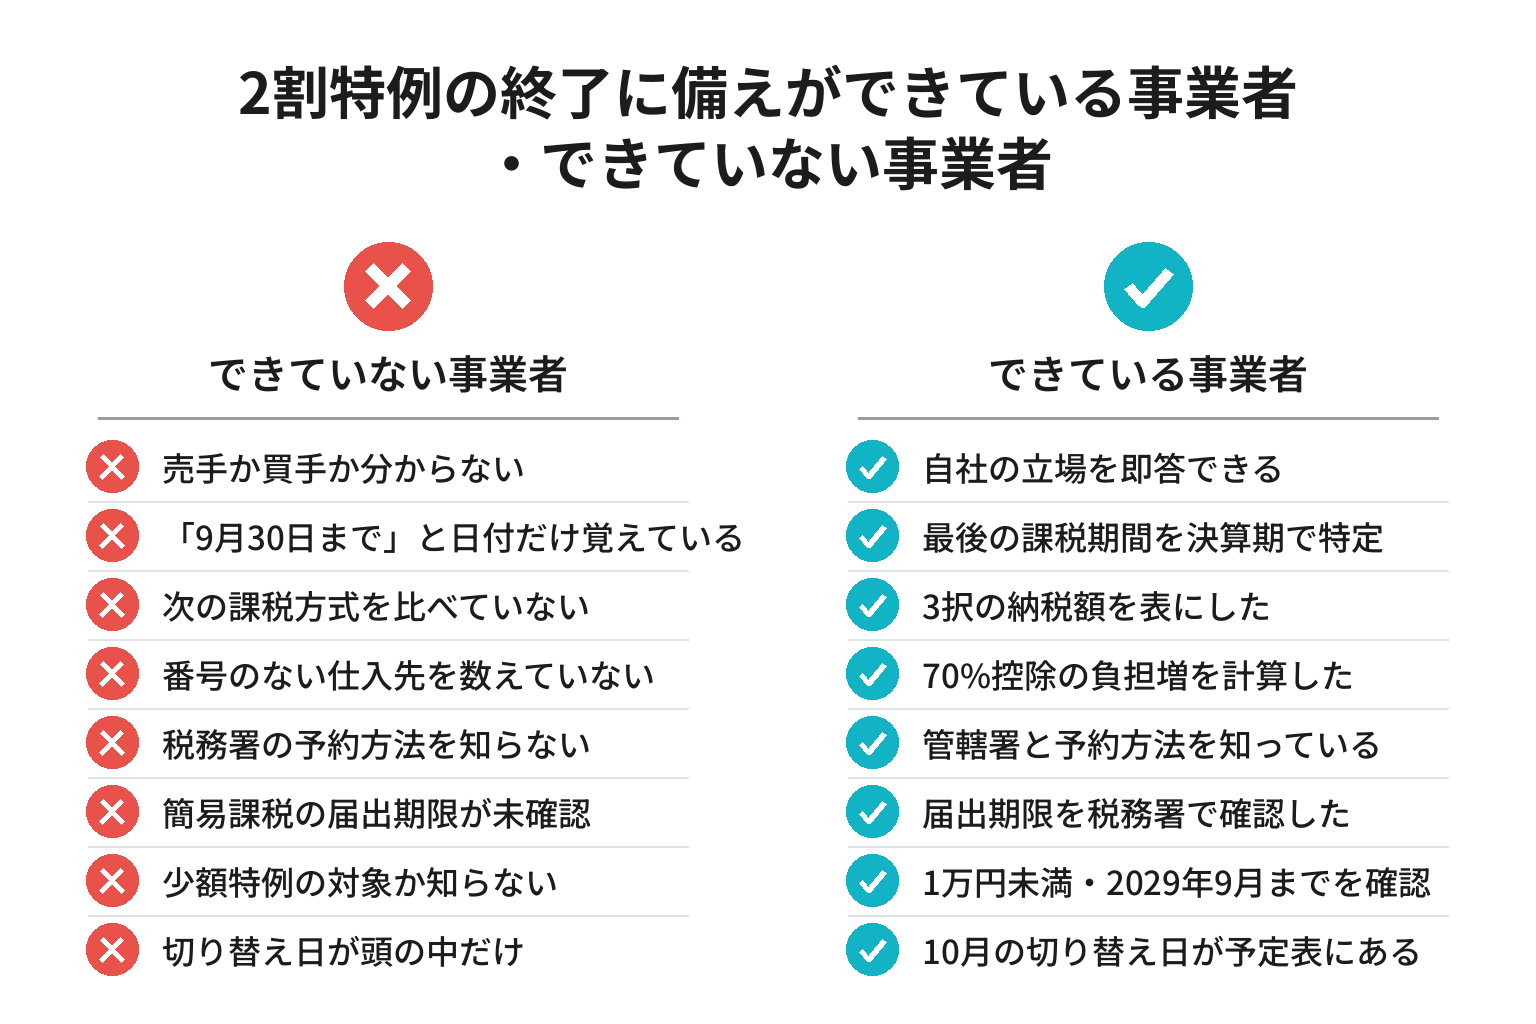
特に見落とされやすいのが6つ目の届出期限で、簡易課税は原則として課税期間が始まる前日までの届出が必要なため、期限を確認しないまま年をまたぐと、その1年は本則課税で申告することになります。チェックが3つ未満でも心配はいりません。この記事の7ステップは、上から順に進めればチェックが1つずつ埋まる構成になっています。
数字で見る和歌山の小規模事業者|従業者4人未満が62.9%で全国最高
「うちのような小さな宿に、税制改正の話は関係あるのか」と感じるかもしれません。和歌山の数字は、むしろ小さな事業者ほど関係が深いことを示しています。
まず県内の事業者の規模です。紀伊民報の従業者4人未満が6割 和歌山県内の事業所、全国最高(紀伊民報AGARA)によると、2021年6月1日時点の経済センサス活動調査(速報)で、和歌山県内の事業所数は4万8,553事業所、うち従業者4人未満の事業所が62.9%を占め、この割合は全国で最も高い数字でした。確報の集計は経済センサスについて(和歌山県)に掲載されており、市町村別では和歌山市に次いで田辺市が4,730事業所で県内2位です。2割特例と3割特例の対象は、免税事業者だった規模、つまり基準期間の課税売上高が1,000万円以下の事業者です。従業者4人未満の事業所が6割を超える和歌山は、この特例の対象になる事業者の比率が全国でも高い県だと考えるのが自然です。
次に登録の状況です。東京商工リサーチの「インボイス制度」3月末の登録数は268万件(東京商工リサーチ)によると、制度開始前の2023年3月末時点で全国の登録件数は268万867件、うち法人182万4,807件・個人事業主85万6,060件で、和歌山県の登録数は1万668件でした。制度開始後に登録が進んだので現在の件数はこれより多いはずですが、県内で登録した個人事業主の多くが2割特例で申告してきたと考えると、2026年分の申告を最後に課税方式を選び直す事業者が県内に万単位でいる計算になります。
和歌山は従業者4人未満の事業所が62.9%と全国で最も多い県で、2割特例の終了で課税方式を選び直す事業者の比率も全国より高いと見込まれるため、税務署の個別相談や商工会の窓口は2027年3月の申告期に向けて混み合うことが予想され、数字を持って早めに予約した事業者ほど落ち着いて決められます。制度の変更そのものは全国共通ですが、影響の広がり方は県によって違います。和歌山では「小さな事業者の制度」として受け止めるのが実態に合っています。
そのうえで、2割特例の終了は、負担が増える話であると同時に、経理の仕組みを見直す機会でもあります。手書きの売上帳とレシートの箱で3年間乗り切ってきた宿や店ほど、課税方式の切り替えを機に、売上と仕入れを月次で把握できる形に変えておくと、翌年以降の申告と資金繰りの見通しが楽になります。小さな宿の集客と数字の棚卸しの進め方は、民宿・ペンションの集客方法|予約を増やす7ステップとコピペ文例集【2026年8月】でも扱っています。
よくある質問
和歌山の事業者から聞かれやすい順に8問並べました。どの問いも答えの根拠は本文で引用した国税庁・和歌山県・各商工団体の公表資料で、自社の税額や課税方式の判断は必ず税務署か税理士に確認してください。
Q. 和歌山でインボイスの相談ができる窓口はどこですか?
制度の一般論はインボイスコールセンター(0120-205-553、平日9時〜17時)、自社の申告書を見ながらの個別相談は管轄の税務署(田辺・新宮・御坊・和歌山・海南・湯浅・粉河の7署、電話で事前予約)、経営や仕入先対応の相談は商工会・商工会議所と和歌山県よろず支援拠点(073-433-3100)が、いずれも無料で対応しています。和歌山商工会議所にはインボイス相談窓口があり、田辺商工会議所の中小企業相談所も税務・経理の相談を無料で受けています。
Q. インボイスの2割特例は2026年のいつ終わりますか?
2割特例は2026年(令和8年)9月30日の属する課税期間で終了し、個人事業主は2026年分(申告期限2027年3月31日)、法人は2026年9月30日を含む事業年度が最後です。「10月1日から使えなくなる」のではなく課税期間単位で終わるため、個人なら2026年10月から12月の売上も2割特例で申告できます。3月決算の法人なら2027年3月期まで使えます。
Q. 和歌山の税務署でインボイスの相談をするには、予約が必要ですか?
税務署での個別相談は事前予約制で、所轄の税務署の代表電話にかけて音声ガイダンスで「2」を選び、日時を予約します。白浜町・上富田町・すさみ町は田辺税務署(0739-22-1250)、那智勝浦町・串本町は新宮税務署(0735-22-5261)、みなべ町は御坊税務署(0738-22-0695)が管轄です。一般的な質問は同じガイダンスで「1」を選ぶと電話相談センターにつながります。
Q. 3割特例は法人でも使えますか?
使えません。3割特例は個人事業主だけの措置で、2027年分(令和9年分)と2028年分(令和10年分)の申告に限り、納税額を売上税額の3割にできます。要件は基準期間の課税売上高が1,000万円以下であることなどで、詳細は国税庁の令和8年度税制改正特集ページに掲載されています。法人は2割特例の最後の事業年度が終わる前に、簡易課税か本則課税を比べておく必要があります。
Q. 2割特例のあと簡易課税を選ぶ場合、届出はいつまでですか?
簡易課税の届出は原則として課税期間が始まる前日までですが、2割特例を使った翌課税期間については通常より遅い時期に出しても間に合う特例があるので、自社の場合の具体的な期限は税務署の個別相談で確認してください。簡易課税は一度選ぶと原則2年間は続ける必要があり、大きな設備投資を予定している年は本則課税が有利になることもあります。
Q. 免税事業者からの仕入れは、2026年10月からどう変わりますか?
免税事業者からの仕入れの控除割合は2026年10月1日から2028年9月30日まで70%になり、その後は2028年10月から50%、2030年10月から30%、2031年10月以降はゼロになります。判定は支払日ではなく、引き渡しやサービス提供を受けた日です。年間110万円(税込)の仕入れなら、80%から70%への変更で買手の負担が年1万円増える計算です。仕入先への一方的な値引き要請は独占禁止法や下請法の問題になり得ます。
Q. 少額特例はいつまで使えますか?
少額特例は2029年(令和11年)9月30日までで、基準期間の課税売上高が1億円以下または特定期間の課税売上高が5,000万円以下の事業者が、税込1万円未満の仕入れをインボイスなしで帳簿だけで控除できます。1万円未満かどうかは商品ごとではなく1回の取引の金額で判定します。2029年10月1日以降の仕入れは、課税期間の途中でも対象外になります。
Q. 会計ソフトやレジの入れ替えに使える補助金はありますか?
中小企業庁の事業であるデジタル化・AI導入補助金2026のインボイス枠(インボイス対応類型)が、インボイス対応の会計・受発注・決済ソフトとレジなどのハードウェアを対象にしており、公式ページではソフトウェアの50万円以下の部分が小規模事業者4/5以内、レジ・券売機は1/2以内で上限20万円と記載されています。申請は事前登録されたIT導入支援事業者を通じて行い、締切と公募要領は公式ページでご確認ください。採択を保証するものではありません。人件費側の負担増に対しては、業務改善助成金 和歌山|申請期限と最大600万円の使い方【2026年9月】で別の制度を整理しています。
まとめ:今日から始める3つのアクション
- 今日やること: 前年の消費税申告書で2割特例の付記を確認し、登録番号のない仕入先を書き出して、ステップ1のプロンプトで自社の立場を決める
- 今週中にやること: ステップ2・3のプロンプトで最後の課税期間と3択の納税額を表にし、管轄の税務署(田辺・新宮・御坊など)に個別相談の予約を入れる
- 今月中にやること: 免税事業者からの仕入れの影響額を出し、少額特例の対象かを確認して、2026年10月から2031年10月までの切り替え日をカレンダーに入れる
7つを一気にやる必要はありませんが、個人事業主は2026年分の申告(2027年3月31日期限)が2割特例の最後なので、課税方式の比較と税務署への相談だけは年内に済ませてください。
次回予告: 和歌山の事業者が毎年10月に確認する制度のもう1つ、最低賃金の改定は和歌山 最低賃金 2026|1,101円は10月3日から【2026年9月】で公開しています。
参考・出典
- 2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要(国税庁)(対象は2023年10月1日から2026年9月30日までの日の属する各課税期間、参照日: 2026-09-29)
- 令和8年度税制改正特集(国税庁)(3割特例は個人事業者の令和9年分・令和10年分、経過措置は2026年10月から70%・2028年10月から50%・2030年10月から30%、参照日: 2026-09-29)
- 少額特例(一定規模以下の事業者に対する事務負担の軽減措置)の概要(国税庁)(2029年9月30日まで、税込1万円未満、参照日: 2026-09-29)
- No.6505 簡易課税制度(国税庁タックスアンサー)(基準期間の課税売上高5,000万円以下、みなし仕入率第1種90%〜第6種40%、参照日: 2026-09-29)
- インボイス制度に関する相談会等(国税庁)(税務署の個別相談は電話で事前予約・音声ガイダンス「2」、参照日: 2026-09-29)
- 特集 インボイス制度(国税庁)(インボイスコールセンター0120-205-553・平日9時〜17時、参照日: 2026-09-29)
- 税務署の所在地・管轄区域(和歌山県)(県内7署の所在地・電話・管轄区域、参照日: 2026-09-29)
- 税務署所在地・案内(和歌山県)(大阪国税局)(参照日: 2026-09-29)
- インボイス相談窓口(和歌山商工会議所)(073-422-1111・平日9時〜17時30分、参照日: 2026-09-29)
- 事業と会員サービス(田辺商工会議所)(中小企業相談所0739-22-5064・相談無料、参照日: 2026-09-29)
- 商工会一覧(和歌山県商工会連合会)(県内30商工会、参照日: 2026-09-29)
- 和歌山県よろず支援拠点(中小企業庁の事業)(073-433-3100・相談無料・出張相談とオンライン相談あり、参照日: 2026-09-29)
- 中小企業・小規模事業者インボイス相談受付窓口(中小企業庁委託事業)(0570-028-045・平日9時〜12時と13時〜17時・税理士オンライン相談無料、参照日: 2026-09-29)
- デジタル化・AI導入補助金2026 インボイス枠(インボイス対応類型)(事務局公式)(補助率・上限額・5次締切2026年9月29日、参照日: 2026-09-29)
- 従業者4人未満が6割 和歌山県内の事業所、全国最高(紀伊民報AGARA)(2022年7月7日、令和3年経済センサス活動調査速報、4万8,553事業所・62.9%、参照日: 2026-09-29)
- 経済センサスについて(和歌山県)(令和3年活動調査結果確報の掲載ページ、参照日: 2026-09-29)
- 「インボイス制度」3月末の登録数は268万件(東京商工リサーチ)(2023年4月14日、和歌山県1万668件、参照日: 2026-09-29)
あわせて読みたい
- 和歌山 最低賃金 2026|1,101円は10月3日から【2026年9月】: 2割特例の終了と同じ2026年10月に変わるもう1つの制度で、発効前にやる7ステップを整理しています
- OTA手数料一覧と実質負担の計算式|旅館・民宿の直販比率の上げ方【2026年8月】: 本則課税を検討するときに必要な、予約サイト手数料の実額の出し方を計算式にしています
※本記事は公表されている制度情報に基づく一般的な解説であり、個別の税額・課税方式の判断や申告の代行を行うものではありません。制度の期限・割合は改正されることがあり、最新の情報は国税庁の公表資料と管轄の税務署でご確認ください。株式会社Tipは税理士資格を持たず、税務の専門業務は提携の税理士等の有資格者が担当します。実績は代表およびメンバー個人としての活動を含みます。