結論: 一棟貸しヴィラの収支は、「1泊いくらで売るか」「年に何泊埋まるか」「1泊ごとにいくら出ていくか」の3つが決まれば、電卓で試算できます。物件を探す前に決めるべき数字は物件価格ではなく、この3つです。そして最後に必ず出すのが損益分岐稼働率、つまり「年に何泊埋まれば赤字にならないか」という1つの数字です。
この記事の要点 対象読者: 空き家や別荘を一棟貸しの宿にしたい方、貸別荘・ヴィラの新規開業や運営受託を検討している方で、収支計画の立て方が分からず止まっている方 読了後にできること: 自分の物件で年間売上・運営コスト・実質利回り・損益分岐稼働率を計算し、金融機関や家族に見せられる1枚の収支表を作れる状態になる
「表面利回りは20%を超えているんです。でも、手元にお金が残らなくて。」
一棟貸しの収支でいちばん起きやすいすれ違いが、これです。物件価格と年間売上だけで割った表面利回りは、宿泊業ではほとんど意味を持ちません。宿は不動産賃貸と違い、1泊ごとに清掃・リネン・アメニティ・予約サイト手数料という費用が発生するからです。空室のマンションは費用が出ていきませんが、満室のヴィラは埋まるほど費用も出ていきます。
もうひとつのすれ違いは、稼働率の前提です。事業計画を作るときに「稼働率60%」と置く方は少なくありません。しかし観光庁の統計で見ると、一棟貸しの多くが該当する簡易宿所の客室稼働率は、2025年の全国平均で29.6%です。60%という前提は、全国平均の2倍を初年度から出す計画だということになります。
うまくいかない原因は、あなたの物件が悪いからではありません。「不動産投資の計算式で宿泊業を計算している」という、ものさしの選び方にあります。宿泊業には宿泊業の計算式があります。
この記事では、観光地の宿や店舗のSNS運用・集客支援に取り組む立場から、一棟貸しヴィラの収支を組み立てる7ステップと、そのままコピペで使える8本のプロンプト、そして収支が回る宿・回らない宿を分けるチェックリストを、一次情報の出典つきで公開します。検討中の物件の価格と、想定している1泊の販売価格をメモしながら読み進めてください。
目次
まず結論:ヴィラ一棟貸しの収支を試算する7ステップ(即効テンプレ)
最初に全体像です。上から順に埋めれば、7つ目で「年に何泊埋まれば赤字にならないか」という数字にたどり着きます。
| ステップ | やること | 今日できる最初の一歩 |
|---|---|---|
| 1. 前提を置く | 1泊の販売価格と想定稼働率を決める | 近隣の同規模の宿の料金を5件調べる |
| 2. 年間売上 | 弱気・標準・強気の3シナリオで出す | 販売価格×365日×稼働率を計算する |
| 3. 開業費用 | 取得・改修・許可・備品を洗い出す | 物件価格以外の項目を紙に書き出す |
| 4. 運営コスト | 変動費と固定費に分けて並べる | 1泊あたりの清掃費を業者に聞く |
| 5. 利回り | 表面利回りと実質利回りを両方出す | 年間売上÷総投資額を計算する |
| 6. 資金計画 | 自己資金と借入、返済額を織り込む | 借入希望額と返済年数を仮置きする |
| 7. 損益分岐 | 何泊で赤字を脱するかを計算する | 固定費÷1泊あたりの利益を出す |
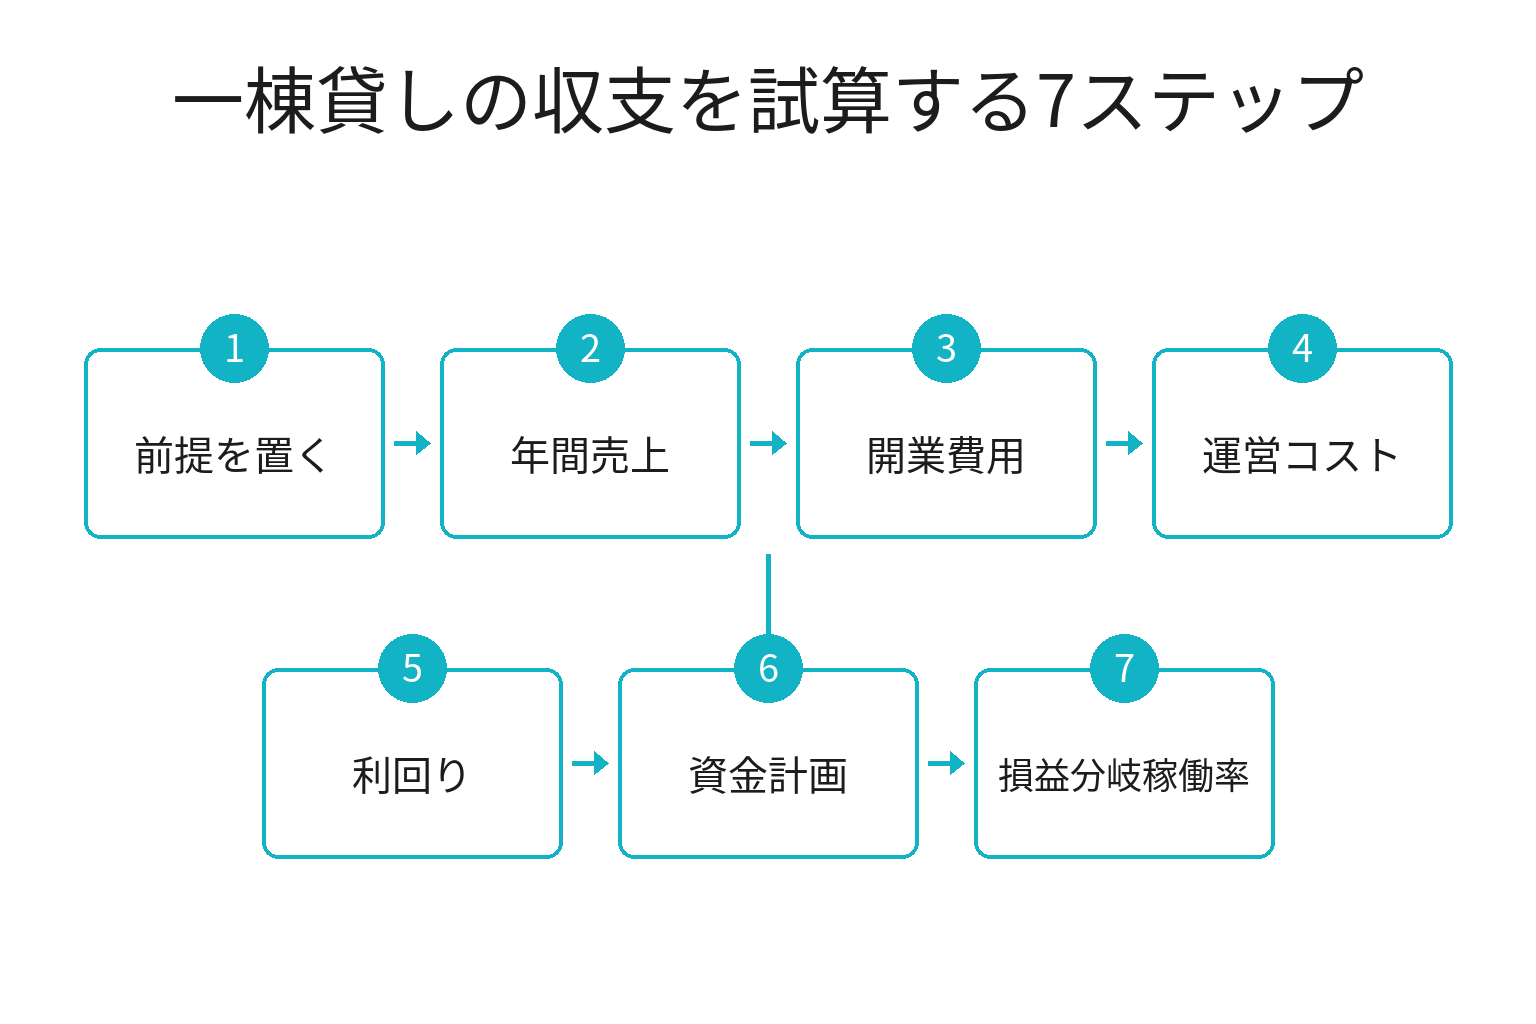
ポイントは、ステップ1を物件探しより先にやることです。多くの方は良い物件を見つけてから収支を計算しますが、順番が逆だと「この価格でも回る理由」を後から探すことになります。先に「1泊4万円で年110泊なら、いくらまでの物件なら成立するか」を決めておけば、内見の場で判断できます。
所要時間の目安は、ステップ1〜2が1時間、ステップ3〜4が数日(見積りを取る時間を含みます)、ステップ5〜7が1時間です。ステップ3と4だけは自分の頭の中では終わらず、清掃業者・工務店・保険会社への問い合わせが必要になります。逆に言えば、そこさえ動かせば残りは算数です。
一棟貸しヴィラとは|「民泊」「貸別荘」との違いと収支の骨組み
本記事で言う一棟貸しヴィラとは、建物1棟を1組の宿泊客に貸し切りで提供する宿泊施設を指します。呼び方は貸別荘・コテージ・一棟貸し町家などさまざまですが、収支の構造はどれも同じです。客室単位ではなく「棟単位」で売り、棟単位で費用が出ていきます。
まず押さえるべきなのは、名前ではなく法律上の区分です。同じ一棟貸しでも、次の2つのどちらで営業するかによって、収支の天井が変わります。
- 旅館業法の許可(簡易宿所営業など): 営業日数の上限がなく、通年で営業できる。保健所への申請と検査が必要
- 住宅宿泊事業法の届出(いわゆる民泊新法): 届出制で始めやすい一方、観光庁が示す住宅宿泊事業法の概要のとおり年間提供日数の上限が180日。算定期間は毎年4月1日正午から翌年4月1日正午まで
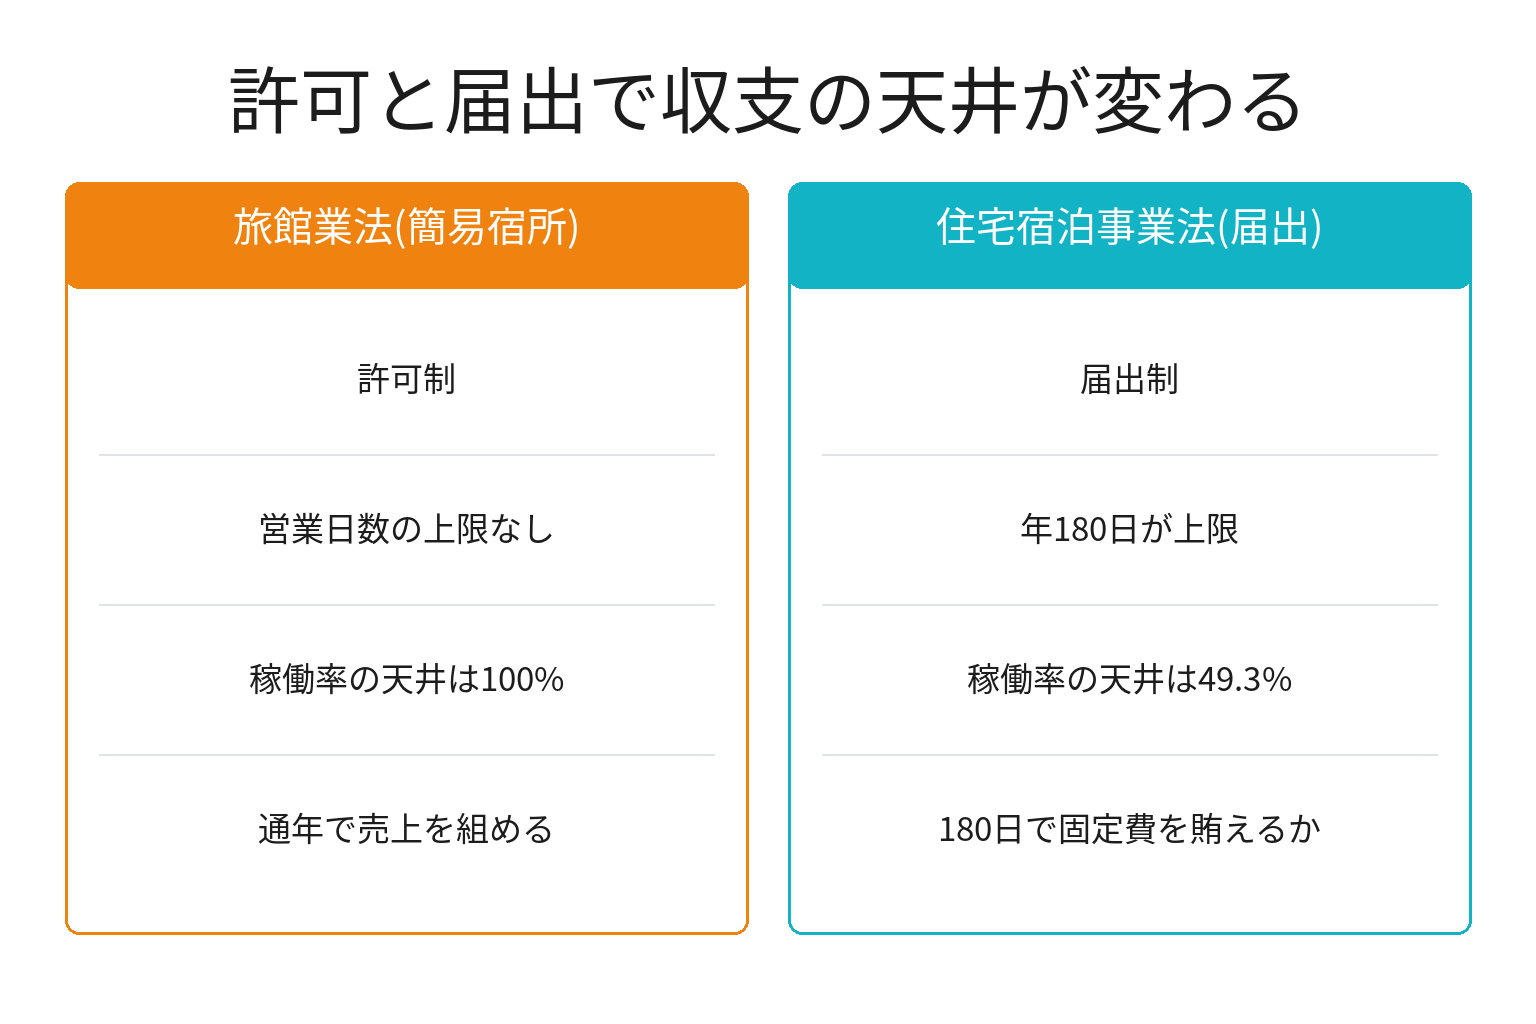
この違いは収支に直結します。年180日の上限は、稼働率に直すと49.3%が理論上の天井だということです。年間を通して安定した売上を作りたいなら、旅館業の許可を前提に計画を組むほうが素直です。和歌山県内での許可取得の流れは、和歌山の旅館業許可の取り方|簡易宿所の7ステップと手数料【2026年9月】で手数料まで含めて整理しています。届出で始める場合の要件は、白浜の民泊運営の始め方|届出7ステップと物件の見極めチェック【2026年9月】を参照してください。
そのうえで、一棟貸しの収支は次の6つの要素で成り立ちます。
- 販売価格(ADR): 1泊1棟あたり、実際にいくらで売れるか
- 稼働率: 年365日のうち何泊埋まるか
- 変動費: 1泊埋まるたびに出ていく費用(清掃・リネン・消耗品・予約サイト手数料)
- 固定費: 泊まる人がいなくても出ていく費用(水道光熱・通信・保険・税金・法定点検)
- 初期投資: 取得・改修・許可・備品にかけた総額
- 返済: 借入の元利返済額
以降の7ステップは、この6要素を計算しやすい順番に並べ直したものです。
収支を試算する7ステップ(完全版)
ここからが本体です。各ステップのプロンプトは、ChatGPTなどの対話型AIに貼り付けて使います。AIは計算の相棒であって、前提を決めるのはあなたです。出てきた数字は必ず自分の見積書と突き合わせてください。
以下では、説明のために1つのモデルケースを通して使います。すべて前提として置いた仮の数字であり、実際の物件の数字ではありません。
- 木造戸建て1棟・定員6名・簡易宿所の許可で通年営業
- 物件取得+改修+備品の総額 2,000万円(うち建物部分1,200万円)
- 1泊1棟あたりの販売価格 40,000円
- 想定稼働率 30%(年110泊)
ステップ1: 販売価格と稼働率の前提を置く
最初にやるべきは物件探しではなく、前提を数字にすることです。販売価格は、同じエリアで同規模・同定員の一棟貸しを5件ほど調べ、平日と週末の実売価格を書き出せば見当がつきます。稼働率は、根拠のない希望値を置かないことが何より大事です。
基準にできる公的な数字があります。観光庁の宿泊旅行統計調査(2025年・年間値の確定値)によると、2025年の客室稼働率は全体で61.6%、施設タイプ別では旅館38.2%、リゾートホテル56.9%、ビジネスホテル75.3%、シティホテル74.1%、そして簡易宿所は29.6%でした。一棟貸しの多くが該当する簡易宿所は、全施設タイプの中で最も低い水準です。初年度の前提はこの29.6%前後を出発点に置き、そこから自分の物件の条件で上下させるのが現実的です。
あなたは小規模宿泊施設の事業計画づくりに詳しいアドバイザーです。以下の材料から、収支試算の前提を整理してください。

【材料】
・物件のタイプと定員: (例: 木造戸建て1棟・定員6名)
・所在地と最寄りの観光資源: (例: 和歌山県白浜町・海まで徒歩5分)
・近隣の同規模一棟貸しの1泊価格: (調べた5件の平日/週末の価格)
・想定する営業形態: (旅館業の許可/民泊の届出)

出力: ①平日・週末・繁忙期の3区分の販売価格の置き方 ②初年度に置くべき稼働率の考え方(全国の簡易宿所平均29.6%を基準として上下させる根拠) ③この前提が崩れる可能性が高い条件を3つ。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、価格と稼働率を同時に強気にしないことです。高い価格で高い稼働率が実現するなら誰も苦労しません。片方を強気にしたら、もう片方は必ず弱気に置いてください。
ステップ2: 年間売上を3つのシナリオで出す
売上の計算式は単純です。年間売上 = 1泊の販売価格 × 365日 × 稼働率。モデルケースなら、40,000円 × 365日 × 30% で約438万円。泊数に直すと365日 × 30% = 約110泊なので、以下では110泊 × 40,000円 = 4,400,000円として計算を進めます。
ここで必ず3つのシナリオを作ります。弱気(稼働率20%=73泊=292万円)、標準(30%=110泊=440万円)、強気(40%=146泊=584万円)です。1つの数字だけで計画を組むと、少しの下振れで判断が止まります。
あなたは宿泊施設の売上計画を作るアナリストです。以下の材料から、年間売上を3シナリオで試算してください。

【材料】
・1泊1棟の販売価格(平日/週末/繁忙期):
・想定稼働率の弱気・標準・強気: (例: 20% / 30% / 40%)
・繁忙期と閑散期の月: (例: 繁忙7-8月、閑散1-2月)
・営業できない日: (例: 自家利用や連続清掃で年20日)

出力: ①3シナリオの年間泊数と年間売上の表 ②月別の売上配分表 ③各シナリオが成立する条件。営業できない日は365日から差し引いて計算し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、自家利用の日を必ず引くことです。別荘を一棟貸しに転用する場合、オーナー自身が使う日は売上になりません。年20日なら、それだけで稼働率換算5.5ポイント分が消えます。
ステップ3: 開業費用を項目で洗い出す
開業費用は物件価格だけではありません。一棟貸しで見落とされやすいのは、許可を取るための費用と、宿として最低限必要な備品です。次の項目を紙に並べてください。
物件取得費、仲介手数料、登記費用、不動産取得税、改修工事費、消防用設備の工事費、給排水・電気の改修費、家具・寝具・食器などの備品、Wi-Fiとスマートロック、看板と表示物、火災保険・施設賠償責任保険、旅館業の申請手数料、開業前の水道光熱費——ここまでが最低限の枠です。
金額の目安が公的に示されているものもあります。たとえば和歌山市の旅館業許可の案内では、旅館業営業許可申請の検査手数料は22,000円、営業の承継に係る申請は7,400円と示されています。手数料そのものは小さな金額ですが、その前提となる消防用設備や建築の適合工事が、開業費用の中で大きく振れる部分です。
あなたは小規模宿泊施設の開業費用を洗い出すアシスタントです。以下の材料から、抜けやすい費用項目まで含めた開業予算の一覧を作ってください。

【材料】
・物件の種類と延べ面積・築年:
・取得方法と価格: (購入/賃借。賃借なら賃料と保証金)
・想定定員と客室数:
・すでに見積りを取った項目と金額:
・営業形態: (簡易宿所の許可/民泊の届出)

出力: ①「取得」「改修・工事」「法令対応」「備品・IT」「開業前費用」の5分類による費用一覧表 ②まだ見積りを取っていない項目のリスト ③金額が大きく振れやすい項目とその理由。金額を推測で埋めず、未確定の項目は「要見積り」と書いてください。
※そのままコピーして使えます
注意点は、消防と建築の費用を最後に回さないことです。既存の戸建てを宿にする場合、総務省消防庁がまとめる民泊における消防法令上の取り扱いのとおり、消火器や特定小規模施設用自動火災報知設備などの設置が論点になります。また国土交通省の建築基準法改正リーフレットによれば、2019年6月25日施行の改正で、用途変更の建築確認が必要になる規模は100平方メートル超から200平方メートル超に変わりました。ただし手続きが不要でも、建築基準法に適合させる義務は所有者に残ります。
ステップ4: 運営コストを変動費と固定費に分ける
宿泊業の収支で最も重要な作業がここです。費用を「1泊埋まるたびに出ていくもの(変動費)」と「泊まる人がいなくても出ていくもの(固定費)」に分けます。この仕分けができていないと、ステップ7の損益分岐が計算できません。
モデルケースで並べると、次のようになります(いずれも前提として置いた仮の金額です)。
| 区分 | 項目 | 年間額の置き方 | モデルケースの年額 |
|---|---|---|---|
| 変動費 | 予約サイト手数料 | 売上の10% | 440,000円 |
| 変動費 | 清掃・リネン | 8,000円 × 110泊 | 880,000円 |
| 変動費 | 消耗品・アメニティ | 1,500円 × 110泊 | 165,000円 |
| 固定費 | 水道光熱・通信 | 月50,000円 × 12 | 600,000円 |
| 固定費 | 保険・保守・法定点検 | 年額で見積り | 200,000円 |
| 固定費 | 固定資産税・都市計画税 | 年額で見積り | 200,000円 |
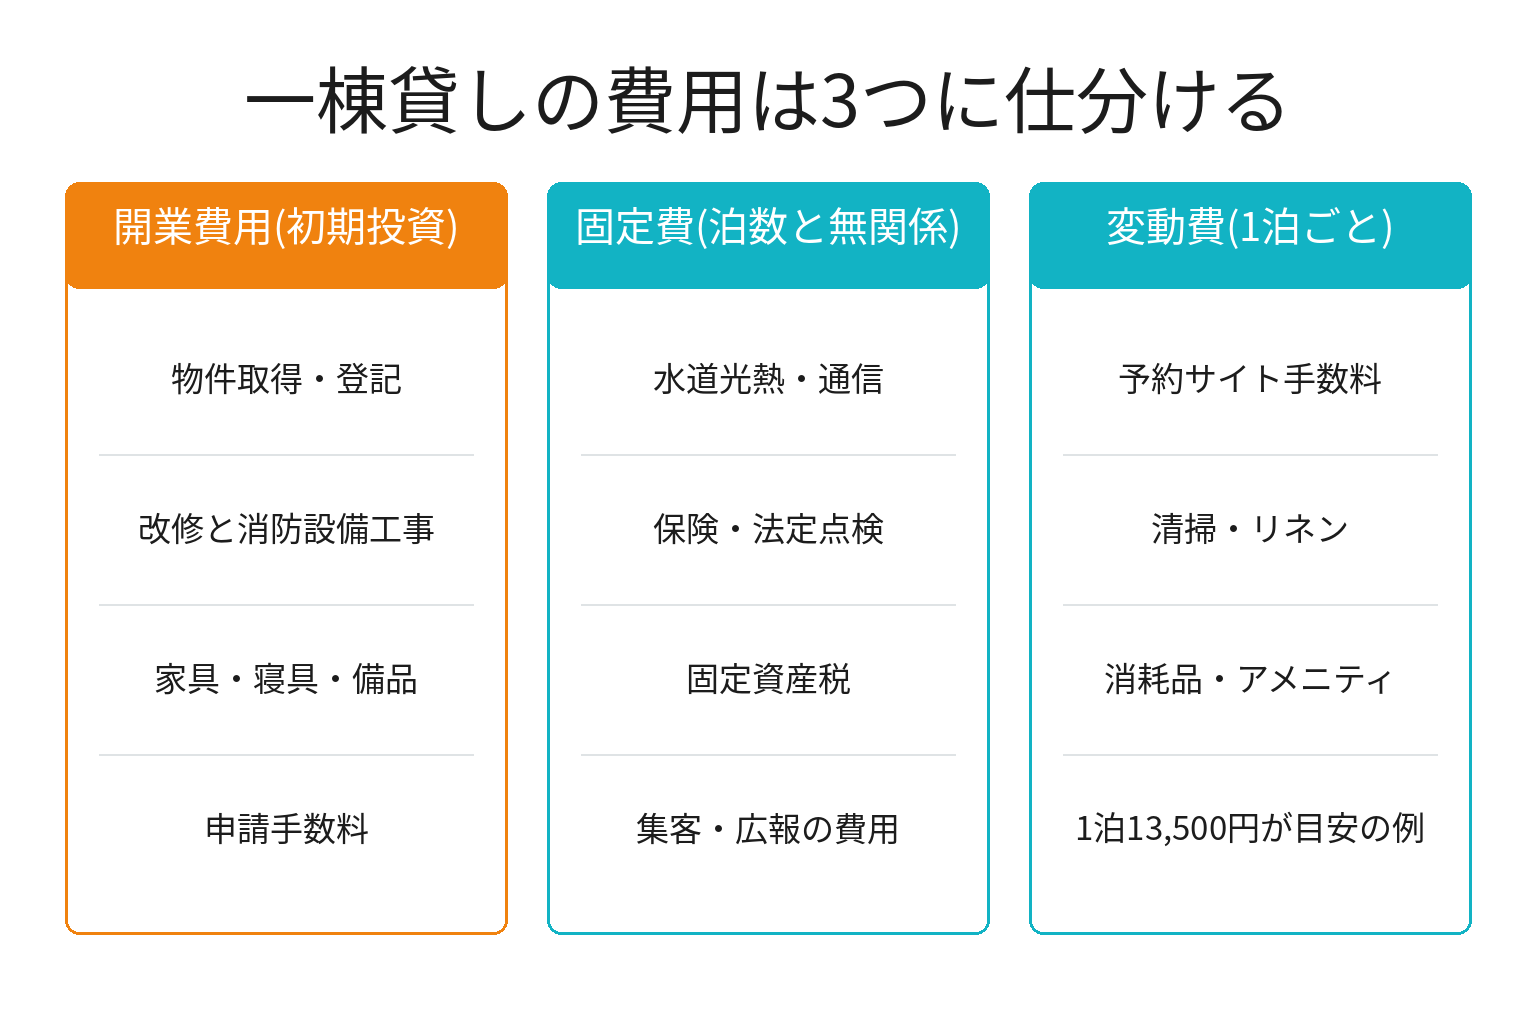
変動費の合計は1,485,000円、固定費の合計は1,000,000円、合わせて2,485,000円です。年間売上440万円から引くと、減価償却前の営業利益は約1,915,000円になります。
予約サイト手数料は媒体ごとに率が違うため、必ず自分の精算書で実額を確認してください。手数料の実額の調べ方と、直販へ切り替えて手数料を圧縮する手順は、OTA手数料一覧と実質負担の計算式|旅館・民宿の直販比率の上げ方【2026年8月】にまとめています。
あなたは宿泊施設の運営コストを整理する会計アシスタントです。以下の材料から、変動費と固定費に仕分けた年間コスト表を作ってください。

【材料】
・年間の想定泊数:
・1泊あたりの清掃・リネン費用: (業者見積りがあればその金額)
・予約サイトの手数料率: (精算書で確認した実率)
・月額でかかる費用: (水道光熱、通信、保険、保守、運営代行など分かるものだけ)
・年額でかかる費用: (固定資産税、法定点検、消防設備点検など)

出力: ①変動費・固定費に分けた年間コスト表 ②1泊あたりの変動費の合計額 ③この宿で削れる可能性がある費用と、削ってはいけない費用。金額が未確定の項目は「要確認」と書き、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、清掃費を安く見積もらないことです。一棟貸しは客室清掃ではなく建物1棟の清掃で、リネン交換・食器洗浄・ゴミ出し・備品補充まで含みます。この費用は稼働が上がるほど比例して増えるため、収支の傾きを決める最大の変数になります。
ステップ5: 表面利回りと実質利回りを計算する
利回りは2種類を必ず両方出します。
- 表面利回り = 年間売上 ÷ 総投資額。モデルケースは 4,400,000 ÷ 20,000,000 で22.0%
- 実質利回り = (年間売上 − 年間運営コスト)÷ 総投資額。モデルケースは 1,915,000 ÷ 20,000,000 で9.6%
22.0%と9.6%。同じ物件で、ものさしを変えるだけでこれだけ違います。物件広告に載っている「利回り」がどちらの定義かを確認しないまま比べると、判断を誤ります。
減価償却も忘れずに見ます。国税庁の主な減価償却資産の耐用年数表によると、木造・合成樹脂造の建物は、店舗用・住宅用が22年であるのに対し、旅館用・ホテル用は17年です。同じ建物でも用途を宿にすると耐用年数が短くなり、1年あたりの償却費は大きくなります。モデルケースの建物1,200万円を17年で割ると、年間およそ70万円が費用として計上される計算です。
中古物件を取得した場合は年数の考え方が変わります。国税庁の中古資産の耐用年数(No.5404)では、法定耐用年数の全部を経過した資産は法定耐用年数の20%に相当する年数、一部を経過した資産は「法定耐用年数−経過年数+経過年数×20%」とする簡便法が示されており、2年に満たない場合は2年とされます。
あなたは宿泊事業の投資判断を手伝うアナリストです。以下の材料から、利回りと減価償却を整理してください。

【材料】
・総投資額と内訳: (土地/建物/改修/備品)
・年間売上(標準シナリオ):
・年間運営コスト(変動費+固定費):
・建物の構造と築年数:

出力: ①表面利回りと実質利回りの計算過程と結果 ②建物部分の減価償却費の年額の考え方(旅館用・ホテル用の法定耐用年数と、中古の場合の簡便法を区別して示す) ③減価償却後の税引前利益。税額の断定は避け、最終的な判断は税理士に確認する前提で書き、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、税額を自分で断定しないことです。減価償却の年数、経費として認められる範囲、消費税の扱いは個別事情で変わります。数字の骨組みまでを自分で作り、最後は税理士に見てもらうのが安全な進め方です。
ステップ6: 資金計画と返済を織り込む
利回りが出たら、次は現金の出入りです。借入がある場合、返済額は利益計算に全額が費用として出てくるわけではありませんが、通帳からは確実に出ていきます。収支表とは別に、返済まで含めた資金繰りの行を必ず作ってください。
金利の水準は、公的な融資制度の公表値が参考になります。日本政策金融公庫の主要利率一覧表では、国民生活事業の基準利率が、担保を不要とする融資制度で年3.80〜5.40%、担保ありの融資制度で年2.80〜5.00%と示されています(2026年9月1日現在)。適用される利率は制度と条件によって変わるため、実際の数字は支店で確認してください。
モデルケースで、2,000万円を年利3.0%・15年・元利均等で借りたと仮定すると、返済額は年間およそ166万円になります。減価償却前の営業利益191.5万円から166万円を引くと、手元に残るのは年間およそ26万円です。利回り9.6%という数字の見え方が、ここで一気に変わります。
あなたは事業資金の計画づくりを手伝うアシスタントです。以下の材料から、資金計画と返済シミュレーションを作ってください。

【材料】
・総投資額:
・自己資金として用意できる額:
・借入希望額・想定金利・返済年数:
・年間の減価償却前営業利益(ステップ4の結果):
・開業から売上が立つまでの月数:

出力: ①元利均等返済の年間返済額と月額 ②返済後に手元に残る年間キャッシュ ③開業から初回入金までの運転資金の必要額。金利は【材料】の値のみを使い、断定的な融資可否の判断はせず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、運転資金を借入額に含め忘れないことです。開業直後は予約が入っても、予約サイトからの入金は翌月以降になります。改修費だけを借りて手元資金がゼロだと、開業した瞬間に資金繰りが苦しくなります。
ステップ7: 損益分岐稼働率を出して安全余裕を見る
最後に、この記事でいちばん大事な数字を出します。損益分岐稼働率、つまり年に何泊埋まれば赤字にならないかです。計算式は次のとおりです。
1泊あたりの限界利益 = 販売価格 − 1泊あたりの変動費 損益分岐泊数 = 固定費 ÷ 1泊あたりの限界利益 損益分岐稼働率 = 損益分岐泊数 ÷ 365日
モデルケースで計算します。1泊あたりの変動費は、手数料4,000円+清掃・リネン8,000円+消耗品1,500円で13,500円。限界利益は40,000円 − 13,500円 で26,500円です。
固定費100万円だけを賄うなら、1,000,000 ÷ 26,500 = 約38泊、稼働率にして10.4%で足ります。ところが返済166万円を含めた266万円で計算すると、2,657,000 ÷ 26,500 = 約101泊、稼働率27.7%が必要になります。
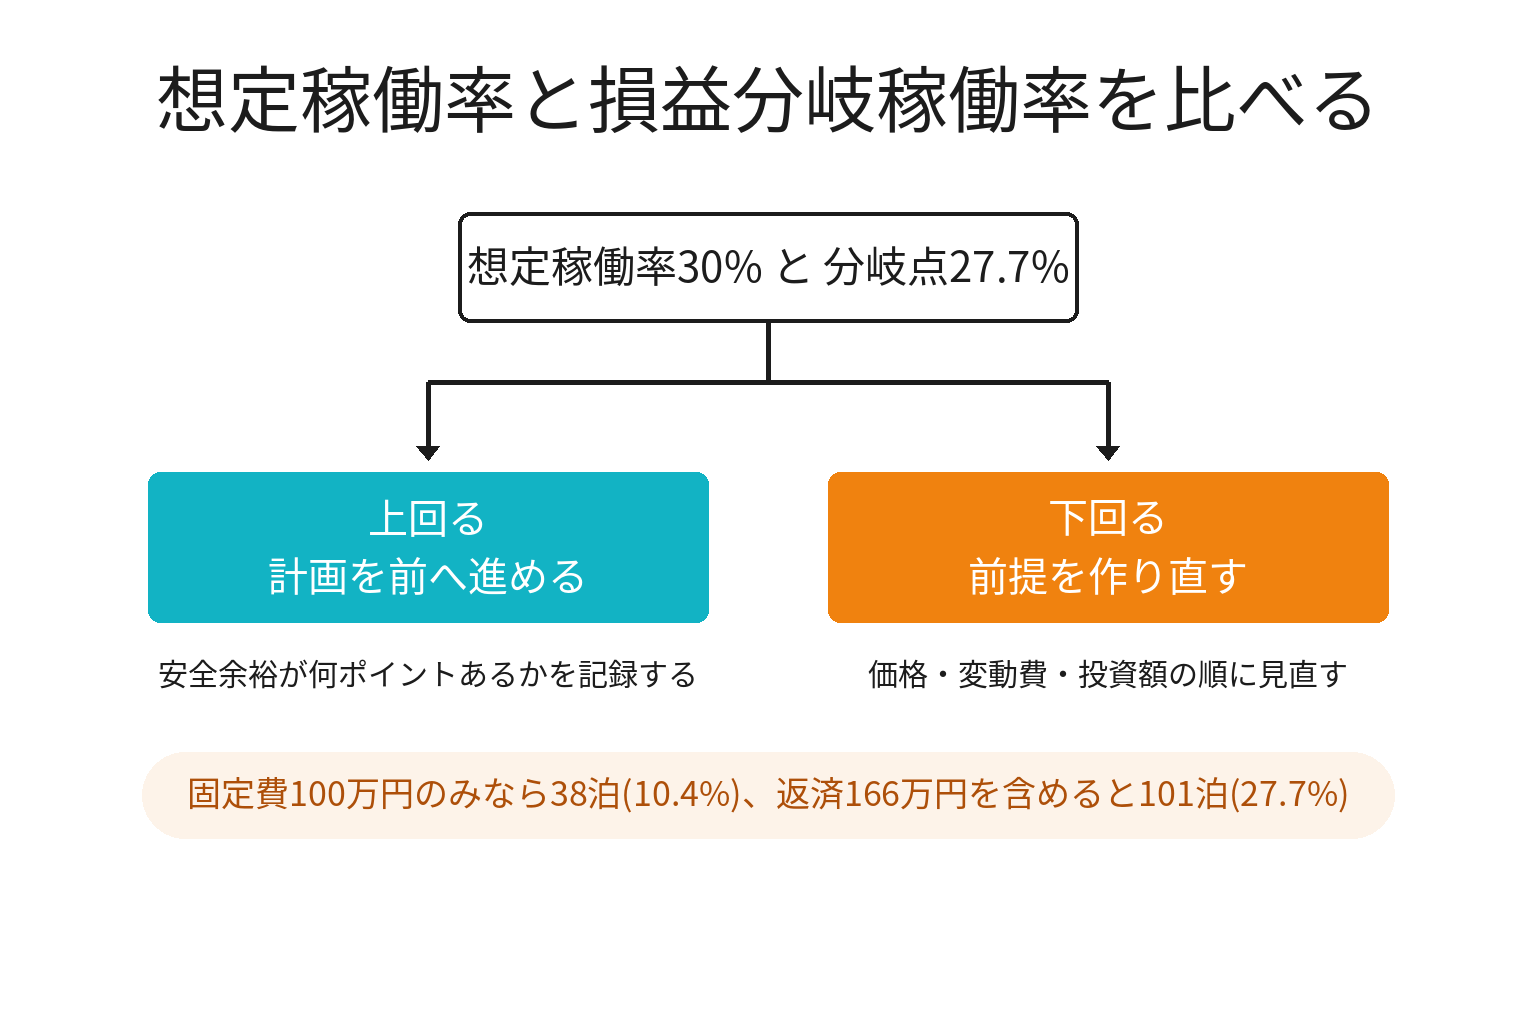
ここで前提の稼働率30%と並べてみてください。分岐点は27.7%、想定は30%。余裕はわずか2.3ポイントです。全国の簡易宿所の平均稼働率が29.6%であることを踏まえると、この計画は「全国平均並みに埋めて、ようやくわずかに黒字」という水準だと分かります。
あなたは宿泊施設の損益分岐分析を行うアナリストです。以下の材料から、損益分岐稼働率と感応度分析を作ってください。

【材料】
・1泊1棟の販売価格:
・1泊あたりの変動費の合計:
・年間固定費:
・年間返済額(あれば):
・想定稼働率:

出力: ①1泊あたりの限界利益と損益分岐泊数・損益分岐稼働率(返済を含む場合と含まない場合の2通り) ②想定稼働率との差(安全余裕)の評価 ③販売価格を10%下げた場合、清掃費が20%上がった場合、稼働率が5ポイント下がった場合の3パターンの再計算。計算過程を必ず式で示し、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、余裕が薄いと分かったときの直し方です。手を入れる順番は、①販売価格を上げられる理由をつくる、②1泊あたりの変動費を下げる、③初期投資を圧縮する、の順です。稼働率の前提だけを上げて解決するのは、計算ではなく願望になります。
物件タイプ別・収支の勘所
同じ一棟貸しでも、物件の入手経路によって収支のボトルネックは変わります。自分の計画に近い行から確認してください。
| 物件タイプ | 収支のボトルネック | 最初に確認する数字 |
|---|---|---|
| 空き家・古民家を取得して改修 | 改修費と消防・建築の適合工事費が読めない | 改修見積りの幅と検査済証の有無 |
| 自己所有の別荘を転用 | 自家利用日と、住宅から宿への税負担の変化 | 年間の自家利用日数と固定資産税の扱い |
| 新築で建てる | 初期投資が大きく、損益分岐稼働率が跳ね上がる | 返済込みの損益分岐稼働率 |
| 賃借して運営(運営受託・転貸) | 稼働ゼロでも賃料が出ていく | 賃料の年額と、それを賄う損益分岐泊数 |
共通しているのは、どのタイプでも「固定費の年額」を先に確定させることです。固定費が決まれば、損益分岐泊数はその場で計算できます。逆に固定費が曖昧なままでは、いくら売上を精緻に予測しても意味がありません。
複数の物件で迷っている場合は、価格ではなく損益分岐稼働率で比べてください。次のプロンプトで、同じものさしの比較表が作れます。
あなたは宿泊事業の物件比較を手伝うアシスタントです。以下の材料から、損益分岐稼働率を軸にした物件比較表を作ってください。

【材料】
・物件A: (取得または賃借の条件・延べ面積・定員・想定販売価格・想定改修費)
・物件B: (同上)
・物件C: (同上)
・共通の前提: (1泊あたりの変動費・年間固定費の見込み・借入条件)

出力: ①物件ごとの総投資額・年間売上(標準シナリオ)・実質利回り・損益分岐稼働率を並べた比較表 ②各物件で最も不確実性が高い数字 ③内見時に確認すべき項目。未確定の数字は「要見積り」と書き、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
なお、税金の扱いは物件タイプによって変わり得ます。住宅として使っていた建物を宿泊施設にする場合、固定資産税の住宅用地の特例の適用が変わる可能性があるため、計画段階で市町村の資産税担当に確認しておくと、開業後の想定外を避けられます。
【要注意】一棟貸しの収支が崩れる4つの失敗パターン
7ステップを回しても、次の4つのどれかに当てはまると計画は崩れます。順に確認してください。
失敗1: 表面利回りだけで物件を判断する
❌ よくある間違い: 「年間売上440万円 ÷ 物件2,000万円=22%」という数字だけを見て、収益性が高い物件だと判断する。
⭕ 正しいアプローチ: 変動費と固定費を引いた実質利回り(モデルケースでは9.6%)と、返済後の手残り(同じく年約26万円)まで計算してから判断する。
なぜ重要か: 宿泊業は、埋まるほど費用が出ていく事業だからです。1泊4万円の予約が入っても、清掃・リネン・消耗品・手数料で13,500円が出ていきます。この構造を織り込まない利回りは、賃貸物件の利回りと同じ数字に見えても、中身がまったく違います。
失敗2: 稼働率の前提を全国平均より高く置く
❌ よくある間違い: 事業計画書に稼働率60%と書き、その根拠を「繁忙期は満室になるはずだから」で済ませる。
⭕ 正しいアプローチ: 観光庁の統計にある簡易宿所の全国平均29.6%を出発点にし、そこから上げるなら「なぜ平均を上回れるのか」を具体的な条件で書く。
なぜ重要か: 稼働率は売上に直接掛かる数字なので、前提が2倍違えば売上も2倍違うからです。60%で組んだ計画が30%で着地すると、売上は半分になりますが、固定費と返済は1円も減りません。前提の甘さは、開業から1年以内に資金繰りの形で表面化します。
失敗3: 清掃・リネンの単価を確定させずに計画を作る
❌ よくある間違い: 清掃費を「1回5,000円くらいだろう」と仮置きしたまま、見積りを取らずに融資を申し込む。
⭕ 正しいアプローチ: 開業予定地の清掃業者に、建物の広さと定員を伝えて1棟あたりの見積りを取り、繁忙期の対応可否まで確認しておく。
なぜ重要か: 清掃・リネンは変動費の中で最大の項目で、モデルケースでは年間88万円と、固定費全体(100万円)に迫る規模だからです。1泊あたり3,000円の見積り違いは、年110泊なら33万円の差になります。加えて、繁忙期に清掃の手配がつかなければ、予約を受けられず売上そのものが立ちません。
失敗4: 開業後にかかり続ける法定の維持費を見落とす
❌ よくある間違い: 開業費用は細かく積んだのに、開業後の点検・保守・保険の年額を収支表に入れていない。
⭕ 正しいアプローチ: 消防用設備の点検、浄化槽や給水設備の管理、保険の更新など、毎年発生する項目を固定費の行に最初から並べる。
なぜ重要か: これらは「泊まる人がいなくても出ていく費用」、つまり損益分岐稼働率を押し上げる費用だからです。年20万円の見落としは、モデルケースの限界利益26,500円で割ると約8泊分、稼働率にして2ポイント程度の悪化に相当します。宿泊施設で必要になる点検の種類と周期は、グランピング施設のメンテナンス|法定点検7種の周期と年間カレンダー【2026年9月】に整理しています。
ここまでの計算は、電卓と見積書があれば自分で進められます。それでも「開業準備と並行して集客の準備まで手が回らない」という声は少なくありません。私たちは白浜(和歌山)への移住準備を進めながら、観光地の宿や店舗のSNS運用・集客支援に取り組んでいます(宮古島・伊豆へも現地訪問で対応)。無料ヒアリングは最大60分、ご用意いただくのは想定している販売価格と物件の条件だけで、契約前提の営業はいたしません。提案が不要なら30分の情報交換のみでも歓迎です。なお、税務申告や許認可の申請代行は有資格者の業務であり、当社は行いません。
収支が回る一棟貸し・回らない一棟貸しの違い(チェックリスト)
現在地の確認に使ってください。手元の収支表を見ながら、当てはまるものにチェックを入れます。
- □ 1泊の販売価格を、近隣の同規模施設5件の実売価格から決めている
- □ 稼働率の前提に、公的統計などの根拠を書いてある
- □ 変動費と固定費を分けた表になっている
- □ 1泊あたりの変動費の合計額を即答できる
- □ 清掃・リネンの単価を業者の見積りで確定させている
- □ 表面利回りと実質利回りを両方計算してある
- □ 借入の年間返済額を、利益とは別の行で管理している
- □ 損益分岐稼働率を計算し、想定稼働率との差を把握している
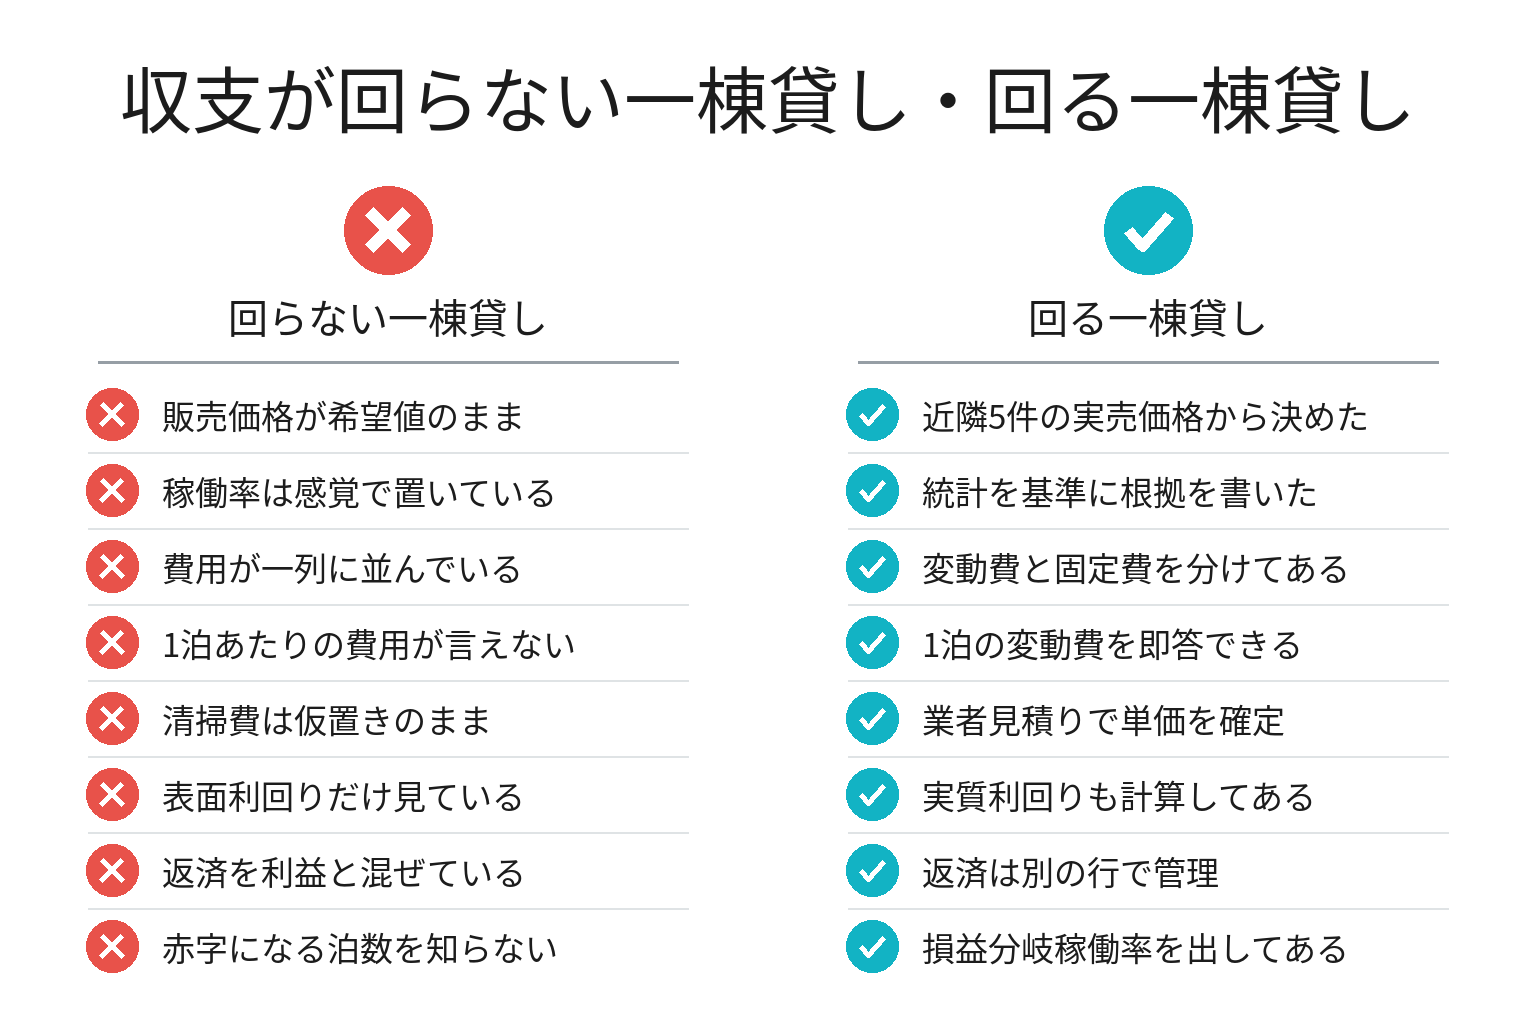
特に見落とされやすいのが、最後の損益分岐稼働率です。チェックが3つ未満でも問題はありません。この記事の7ステップを上から進めれば、1つずつ埋まる構成になっています。
簡易宿所の平均稼働率は29.6%|それでも一棟貸しに勝ち筋がある理由
ここまでの数字を見て、「思ったより厳しい」と感じたかもしれません。ただし、市場の側は逆の動きをしています。
まず需要です。観光庁の宿泊旅行統計調査(2025年・年間値の確定値)によると、2025年の延べ宿泊者数は6億6,111万人泊で、前年比+0.3%、2019年比では+10.9%でした。このうち外国人延べ宿泊者数は1億7,992万人泊で、前年比+9.4%、2019年比では+55.6%です。日本人の宿泊は前年比−2.7%と減っている一方、外国人の宿泊が全体を押し上げている構図が読み取れます。
次に供給側の物件です。総務省の令和5年住宅・土地統計調査(住宅数概数集計の速報集計結果)によると、2023年10月1日現在の空き家は900万戸で過去最多、空き家率は13.8%と過去最高でした。都道府県別に見ると、空き家率が最も高いのは和歌山県と徳島県の21.2%です。物件は増えており、宿にできる建物を探す難易度は下がっています。
実在の例を1つ挙げます。クウカン株式会社が2026年9月4日に公表した北海道中富良野町の一棟貸し宿「Shikauchi」の運営実績では、2025年6月から2026年5月までの初年度で年間平均稼働率58.9%、8月は93.5%、12月のADR(平均客室単価)は65,720円、12月から2月の3か月間の売上は約422万円、海外からの予約が売上の約8割を占めたと報告されています。全国の簡易宿所平均29.6%の約2倍の稼働です。立地も規模もそのまま真似できるものではありませんが、季節ごとに狙う客層を変えて年間を通した稼働を組み立てるという設計思想は、どの地域の一棟貸しにも当てはまります。
もう1つ、規模を積み上げた例として、株式会社NOTEが手がける古民家活用の分散型ホテル「NIPPONIA」があります。日経BPの新・公民連携最前線の記事(2025年12月18日)によると、2025年7月時点で全国33地域に展開し、宿泊施設や飲食店など延べ186棟、宿泊施設で約250室を数えるとされています。1棟の収支を丁寧に組み立てることが、地域単位の事業に育つ道筋があるということです。
つまり、需要は伸び、物件は余っている。厳しいのは「平均並みの運営で平均並みの稼働に落ち着く」場合であって、前提を正しく置いて損益分岐を管理できる事業者にとっては、条件はむしろ整ってきています。
よくある質問
Q. 一棟貸しの宿の利回りは、どのくらいが目安ですか?
一律の目安を示すことはできませんが、表面利回りと実質利回りを混同しないことが先決です。モデルケースでは表面22.0%に対し実質9.6%、さらに借入返済後の手残りは年約26万円でした。物件広告の利回りがどちらの定義かを確認し、必ず自分の変動費・固定費で計算し直してください。
Q. 貸別荘の経営を始めるには、何から手を付ければいいですか?
物件探しではなく、1泊の販売価格と想定稼働率を決めることからです。この2つが決まれば「いくらまでの物件なら成立するか」が逆算でき、内見の場で判断できるようになります。並行して、旅館業の許可で通年営業するのか、民泊の届出で年180日以内に収めるのかを決めてください。
Q. 一棟貸しの稼働率は、事業計画で何%と置くべきですか?
観光庁の2025年の統計では簡易宿所の全国平均が29.6%です。初年度はこの水準を出発点にし、上げるなら根拠を書いてください。「駅から近い」「通年で需要のある観光資源がある」「連泊需要が見込める」といった具体的な条件がないまま平均を大きく上回る前提を置くと、資金繰りの計画そのものが崩れます。
Q. 損益分岐稼働率は、どう計算すればいいですか?
固定費を「1泊あたりの限界利益(販売価格−1泊あたりの変動費)」で割り、365日で割ります。借入がある場合は、固定費に年間返済額を足して計算した数字も併せて出してください。モデルケースでは返済なしで10.4%、返済込みで27.7%と、2倍以上の差が出ました。
Q. 民泊の届出(年180日)でも収支は成立しますか?
成立し得ますが、稼働率の天井が49.3%になる点を織り込む必要があります。180日で固定費と返済を賄えるかどうかが判断軸です。制度の選び方と届出の実務は、白浜の民泊運営の始め方|届出7ステップと物件の見極めチェック【2026年9月】と和歌山の旅館業許可の取り方|簡易宿所の7ステップと手数料【2026年9月】を読み比べてください。
Q. 予約サイトの手数料は、収支計算でどう扱いますか?
売上に比例する変動費として扱います。率は媒体ごとに異なるため、想定ではなく精算書の実額から逆算した実率を使ってください。手数料の構造と、リピーターを直販に切り替えて負担を下げる手順はOTA手数料一覧と実質負担の計算式|旅館・民宿の直販比率の上げ方【2026年8月】で解説しています。
Q. 開業後の集客費用は、収支表のどこに入れますか?
固定費に入れるのが基本です。予約サイト以外の集客(公式サイト、SNS、公式LINEなど)にかかる費用は稼働に比例しないためです。広告費をかけずに始める具体的な手順は、民宿・ペンションの集客方法|予約を増やす7ステップとコピペ文例集【2026年8月】にまとめています。
Q. 消費税は収支計算に入れる必要がありますか?
規模によります。国税庁の「納税義務の免除」では、課税期間の基準期間における課税売上高が1,000万円以下の場合は原則として納税義務が免除される一方、適格請求書発行事業者の登録を受けている場合は1,000万円以下でも免除されないとされています。法人利用や旅行会社経由の予約が多い計画なら、登録の要否を含めて税理士に相談してから収支表を確定させてください。
まとめ:今日から始める3つのアクション
- 今日やること: 近隣の同規模の一棟貸しを5件調べ、1泊の販売価格と、簡易宿所の全国平均29.6%を基準にした想定稼働率を紙に書く
- 今週中にやること: 清掃業者に1棟あたりの見積りを依頼し、変動費と固定費を分けた年間コスト表を作る
- 今月中にやること: 表面利回り・実質利回り・損益分岐稼働率を計算し、返済まで含めた1枚の収支表に仕上げる
7つすべてを一度に完璧にする必要はありません。損益分岐稼働率という1つの数字にたどり着ければ、物件を見る目も、金融機関との会話も変わります。
次回予告: 収支表ができたら、次は予約を実際に埋める番です。民宿・ペンションの集客方法|予約を増やす7ステップとコピペ文例集【2026年8月】を、直販と稼働率の観点から読み直してみてください。
参考・出典
- 観光庁「宿泊旅行統計調査(2025年・年間値(確定値))」(2026年7月6日公表。延べ宿泊者数6億6,111万人泊、外国人1億7,992万人泊、客室稼働率 全体61.6%・旅館38.2%・リゾートホテル56.9%・ビジネスホテル75.3%・シティホテル74.1%・簡易宿所29.6%、参照日: 2026-09-09)
- 観光庁「宿泊旅行統計調査」ページ(調査の概要と最新の公表資料一覧、参照日: 2026-09-09)
- 総務省「令和5年住宅・土地統計調査 住宅数概数集計(速報集計)結果」(2024年4月30日公表。2023年10月1日現在の空き家900万戸・空き家率13.8%、都道府県別で和歌山県・徳島県が21.2%と最高、参照日: 2026-09-09)
- 国税庁「主な減価償却資産の耐用年数表」(木造・合成樹脂造 店舗用・住宅用22年/旅館用・ホテル用17年、参照日: 2026-09-09)
- 国税庁「No.5404 中古資産の耐用年数」(簡便法。法定耐用年数の全部経過は法定耐用年数の20%、一部経過は法定耐用年数−経過年数+経過年数×20%、2年未満は2年、参照日: 2026-09-09)
- 国税庁「No.6501 納税義務の免除」(基準期間の課税売上高1,000万円以下は原則免除、適格請求書発行事業者の登録がある場合は免除されない、参照日: 2026-09-09)
- 観光庁「住宅宿泊事業法の概要」(届出制、年間提供日数の上限180日、算定期間は毎年4月1日正午から翌年4月1日正午まで、参照日: 2026-09-09)
- 総務省消防庁「民泊における消防法令上の取り扱い等」(消火器・特定小規模施設用自動火災報知設備等に関するリーフレットと様式、参照日: 2026-09-09)
- 国土交通省「建築基準法改正により小規模な建築物の用途変更の手続きが不要となりました」(2019年6月25日施行。用途変更の建築確認が必要な規模が100平方メートル超から200平方メートル超へ。手続きが不要でも法適合の維持・管理は必要、参照日: 2026-09-09)
- 和歌山市「旅館業の営業を考えられている方へ」(旅館業営業許可申請の検査手数料22,000円、承継に係る申請7,400円、参照日: 2026-09-09)
- 日本政策金融公庫「主要利率一覧表」(国民生活事業の基準利率。担保を不要とする融資制度 年3.80〜5.40%、担保ありの融資制度 年2.80〜5.00%。2026年9月1日現在、参照日: 2026-09-09)
- クウカン株式会社「北海道中富良野の一棟貸し民泊『Shikauchi』1年で年間平均稼働58.9%達成」(2026年9月4日公表。2025年6月〜2026年5月の年間平均稼働率58.9%、8月93.5%、12月ADR 65,720円、12〜2月の売上約422万円、参照日: 2026-09-09)
- 日経BP 新・公民連携最前線「古民家を生かす『NIPPONIA』事業でまちづくりを『業』へ」(2025年12月18日公開。2025年7月時点で全国33地域・延べ186棟・宿泊施設約250室、参照日: 2026-09-09)
あわせて読みたい
- 和歌山の旅館業許可の取り方|簡易宿所の7ステップと手数料【2026年9月】: 通年営業を前提に収支を組む場合に必要な、許可取得の手順と手数料をまとめています
- OTA手数料一覧と実質負担の計算式|旅館・民宿の直販比率の上げ方【2026年8月】: この記事のステップ4で扱った変動費のうち、最も削りやすい予約サイト手数料を深掘りします
※本記事のモデルケースの金額(物件2,000万円、1泊40,000円、清掃・リネン8,000円など)は、計算方法を示すために置いた仮の前提であり、特定の物件の実績値ではありません。実際の収支は物件・地域・運営体制によって大きく変わります。税務・許認可・融資の判断は、税理士・行政書士・金融機関など有資格者および各窓口にご確認ください。当社は税務申告および許認可の申請代行を行いません。実績は代表およびメンバー個人としての活動を含みます。