結論: 2026年9月1日、企業版ふるさと納税に関する国内最大級の定点調査(自治体506件・企業1,092件)の実施結果がプレスリリースで公表され、企業の寄附実施率が過去最高、自治体の寄附受入率が6年連続上昇と報告されました。企業がいま最も寄附したい事業テーマは「人材育成」です。南紀の事業者にとっての意味は2つで、①自社が他自治体へ寄附する側になれるか、②地元自治体が寄附で動かす事業の受け皿になれるか。どちらも、まず自社の本社所在地と、内閣府ポータルに載っている対象事業を確認するところから始まります。
この記事の要点 対象読者: 和歌山県南紀(田辺・白浜・新宮・みなべ・串本・那智勝浦・御坊)で事業を営む法人経営者、宿泊・観光・飲食・小売・農水産の現場責任者、および自治体で寄附獲得を担当する方 読了後にできること: 今回の調査で何が公表され、何がまだ公表されていないかを区別したうえで、自社が「寄附する側」「受け皿側」のどちらで動けるかを判断し、今週中に窓口へ一次確認を入れられる状態になる
「企業版ふるさと納税って、うちみたいな会社にも関係ある話なんですか——。」
補助金や制度の記事を書いていると、この手の質問をよく想像します。ニュースでは「過去最高」「1.3倍」といった数字が並ぶのに、南紀で宿や店を回している事業者にとっては、どこか遠い都市部の大企業の話に見える。実際、制度の名前は聞いたことがあっても、「返礼品がもらえるやつだろう」「うちは赤字だから関係ない」という理解のまま止まっているケースは少なくないはずです。
すれ違いの原因は、この制度が「寄附する企業」と「受け取る自治体」の2者だけの話として説明されがちなことにあります。実際には、寄附されたお金は自治体の事業になり、その事業は地域の誰かが担います。観光振興も、人材育成も、防災も、現場で動かすのは地元の事業者です。つまり南紀の事業者には、寄附する側の入口と、受け皿になる側の入口が両方あるということです。
この記事では、2026年9月1日に公表された最新調査の中身と、内閣府が公表している制度の現在地を一次情報で確認したうえで、南紀の事業者が今週動かせる5つの手順、そのままコピペで使える8本のAIプロンプト、そして「寄附が集まる事業・集まらない事業」を分けるチェックリストをまとめます。自社の本社所在地(登記簿上の主たる事務所)を手元に思い浮かべながら読み進めてください。
目次
まず結論:2026年9月時点で公表されている事実の一覧
最初に、今回のニュースで「確定していること」と「まだ公表されていないこと」を分けて置きます。速報性のある話題ほど、この線引きが実務の判断を左右します。
| 論点 | 2026年9月6日時点で公表されている内容 | 出どころ |
|---|---|---|
| 調査の規模 | 自治体506件・企業1,092件が回答。調査期間は2026年5月13日〜7月17日、7回目の定点調査 | カルティブ・JTB・あいおいニッセイ同和損保のプレスリリース(2026年9月1日) |
| 企業側の動き | 認知・検討・実施率がいずれも前回調査から上昇し、寄附実施率は過去最高 | 同上 |
| 自治体側の動き | 寄附受入率が6年連続で上昇 | 同上 |
| 企業が寄附したいテーマ | 最も高いのは「人材育成」。次いで企業誘致・起業支援、イノベーション、就業支援、防災対策・復興支援 | 同上 |
| 制度の適用期限 | 2025年4月1日〜2028年3月31日に支出する寄附が対象(令和7年度税制改正で3年延長) | 令和7年度税制改正の内容 |
| 直近の全国実績 | 2024年度(令和6年度)は寄附額約631億円・18,457件で、いずれも過去最高 | 内閣府地方創生推進事務局の公表資料 |
| 詳細な設問別データ | 未公表。2026年10月8日・14日の自治体向け報告会で解説予定 | 同プレスリリース |
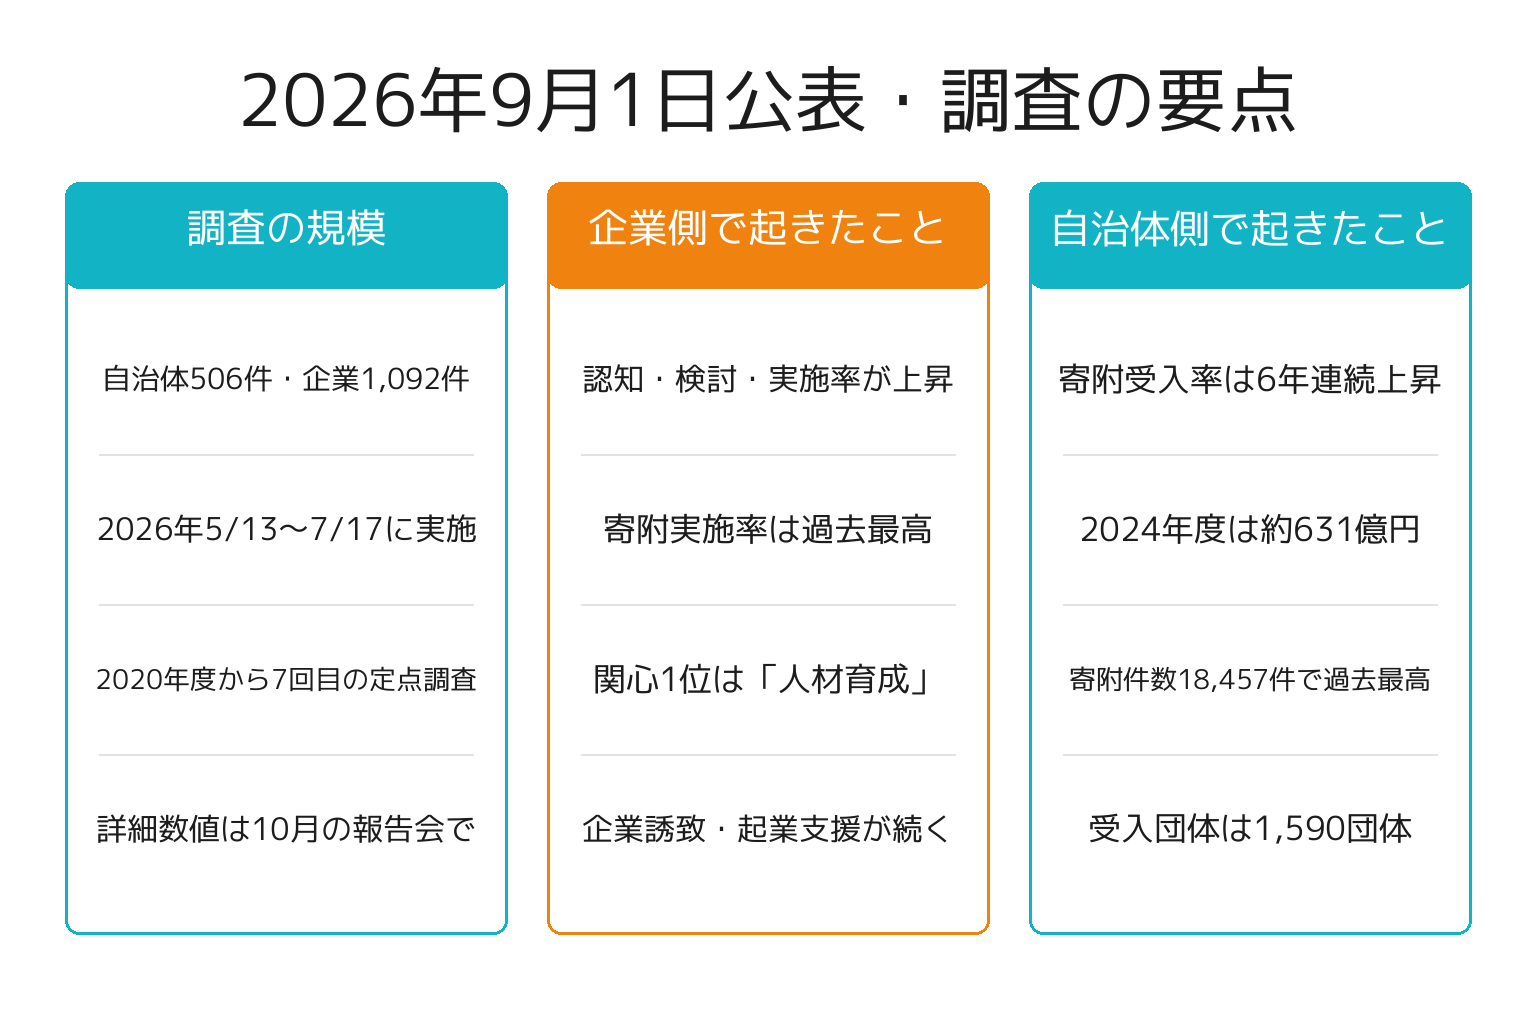
ポイントは最後の行です。今回のプレスリリースで示されたのは、調査の規模と大づかみの傾向までで、設問ごとの詳細な数値は10月の報告会で公表される予定とされています。現時点で公表されているのはここまでで、それ以上の順位や比率を推測して社内資料に載せるのは避けてください。
①何が起きたか|調査の中身と、制度そのものの現在地
2026年9月1日に公表された調査の中身
公表されたのは、株式会社カルティブ、株式会社JTB、あいおいニッセイ同和損害保険株式会社の3社が共同で実施した、企業版ふるさと納税に関するアンケート調査の実施結果です。プレスリリースは2026年9月1日10時に配信されました(【2026年度】506自治体・1,092企業の回答から読み解く「企業版ふるさと納税」の最新動向(PR TIMES/株式会社カルティブ))。
調査期間は2026年5月13日から7月17日まで。企業版ふるさと納税の推進担当者を対象としたインターネット定量調査で、企業1,092件、自治体506件の回答を集めています。制度が大きく拡充された2020年度から毎年実施されており、今回で7回目です。同じ設問を毎年ぶつける定点調査なので、単年の数字より「上がっているか・下がっているか」を読むのに向いた資料だと言えます。
公表された傾向は3つです。企業側では認知・検討・実施率がいずれも前回調査から上昇し、寄附実施率は過去最高を記録しました。自治体側では寄附受入率が6年連続で上昇しています。そして本記事の主題である「企業はいまどんな地域課題・事業に寄附したいのか」については、「人材育成」が最も高く、続いて「企業誘致・起業支援」「イノベーション」「就業支援」「防災対策・復興支援」への関心が高いと報告されました。
なお、同じ3社は調査期間中の2026年6月に中間報告も公開しています(【2026年度 中間報告】企業版ふるさと納税に関するアンケート中間結果を公表(river))。そこでは企業側で「内容をよく理解している・ある程度理解している」が48.7%、通常型の検討率が46.2%、人材派遣型が25.7%、「以前より積極的になった」が49.7%といった数字が示されています。ただしこれは回答受付中の中間集計値(企業1,056名・自治体200件時点)であり、最終集計値ではありません。引用するときは必ず「中間報告時点」と添えてください。
制度の現在地|期限は2028年3月31日、下限は1回10万円
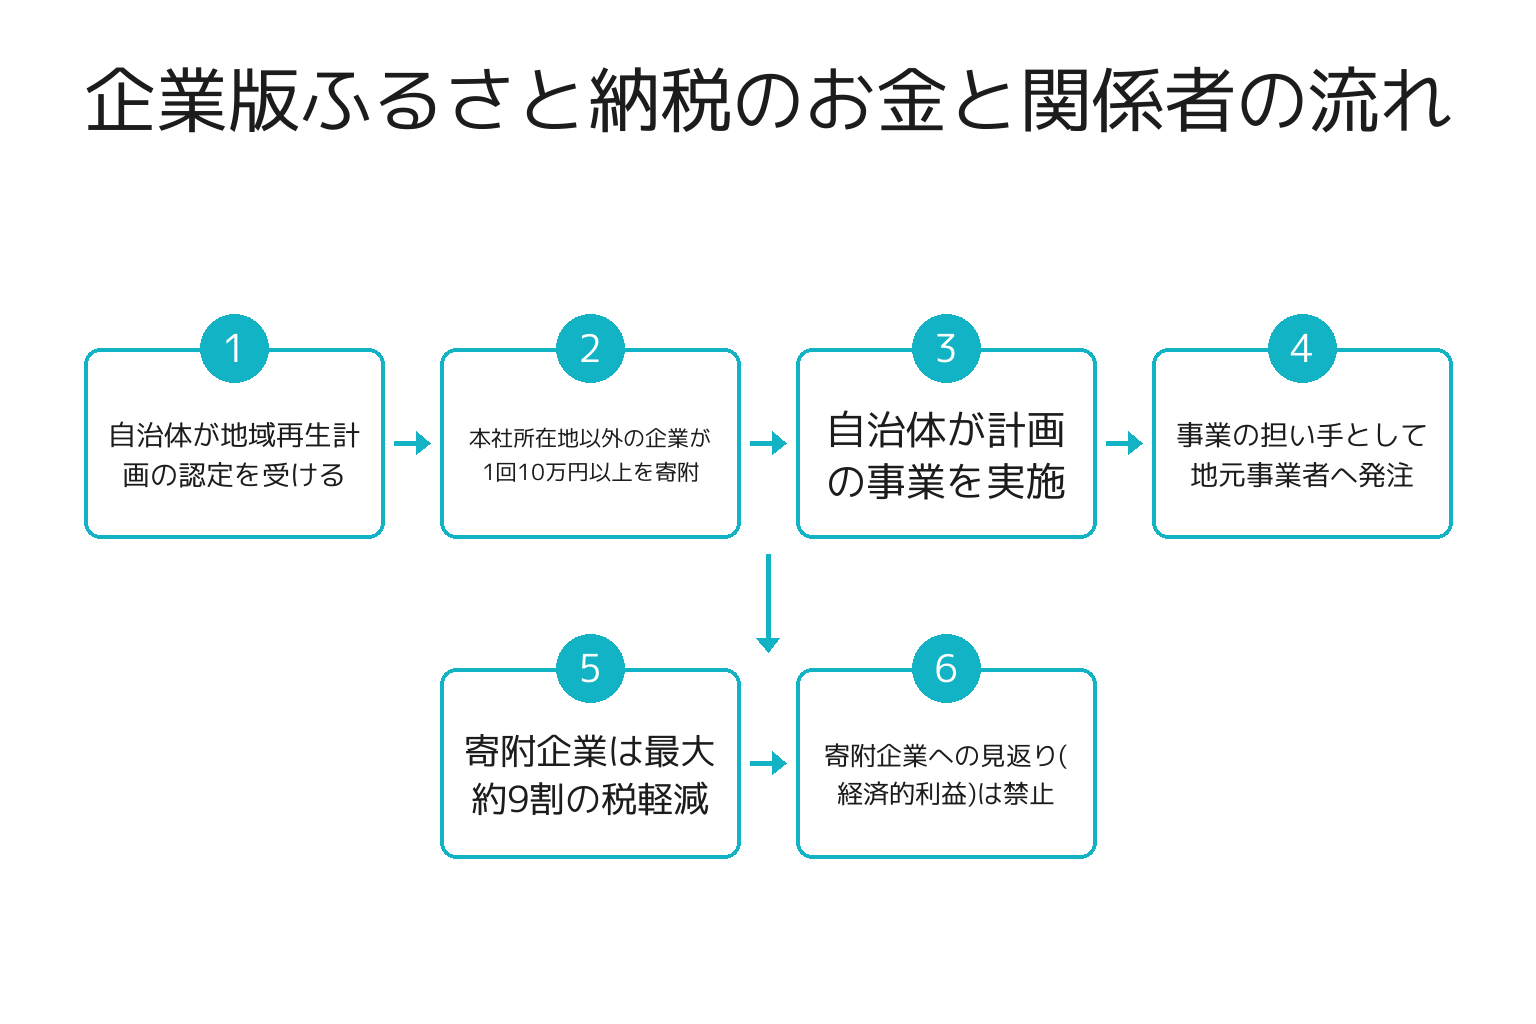
ニュースを実務に落とすには、制度そのものの現在地を押さえる必要があります。企業版ふるさと納税の正式名称は「地方創生応援税制」で、内閣総理大臣が認定した地域再生計画に位置づけられた事業に対し、企業が寄附を行うと税額控除を受けられる仕組みです。内閣府の企業版ふるさと納税ポータルサイト(内閣府地方創生推進事務局)に、制度概要・Q&A・対象事業一覧・寄附実績がまとめて掲載されています。
押さえるべき数字は次の4つです。
- 税の軽減効果: 損金算入による軽減(寄附額の約3割)と税額控除(最大6割)を合わせて、最大で寄附額の約9割が軽減されると説明されています
- 寄附の下限額: 1回あたり10万円以上
- 対象外: 本社が所在する地方公共団体への寄附は対象外
- 適用期限: 令和7年度税制改正で3年延長され、2025年4月1日から2028年3月31日までに支出する寄附が対象
この延長にあわせて、運用面の見直しも入りました。寄附活用事業の国への報告手続きが義務化され、寄附者である法人名が公表される場合があることなどにより、制度の透明化が図られるとされています(地方創生応援税制(企業版ふるさと納税)の延長(税理士法人山田&パートナーズ))。寄附企業が事業に参加して利益を得るような不適切事案への対応という位置づけです。
全国の実績はどこまで伸びたか
制度の使われ方も確認しておきます。内閣府が公表した令和6年度(2024年度)の寄附実績は、寄附額約631億円、寄附件数18,457件で、いずれも過去最高でした。寄附を行った企業は8,464社、寄附を受けた地方公共団体は1,590団体です。前年度比では寄附額・件数がともに約1.3倍となっています。今回のプレスリリースでも、2020年度の税制改正後5年間で寄附額が約18.6倍に伸びたと紹介されています。
つまり今回の調査結果は、「実績が伸びている」という結果の追認ではなく、その先の「これから寄附したい企業がどこを向いているか」を示す先行指標にあたります。自治体にとっては事業の企画に、企業にとっては予算の出しどころの判断に使える性質のデータです。
②和歌山・南紀の事業者への影響|誰に・どこが・いつから効くか
影響を受けるのは「寄附する側」と「受け皿側」の2つの立場
ここが本題です。南紀の事業者がこのニュースに関わる入口は2つあり、どちらに立つかで動き方がまったく変わります。
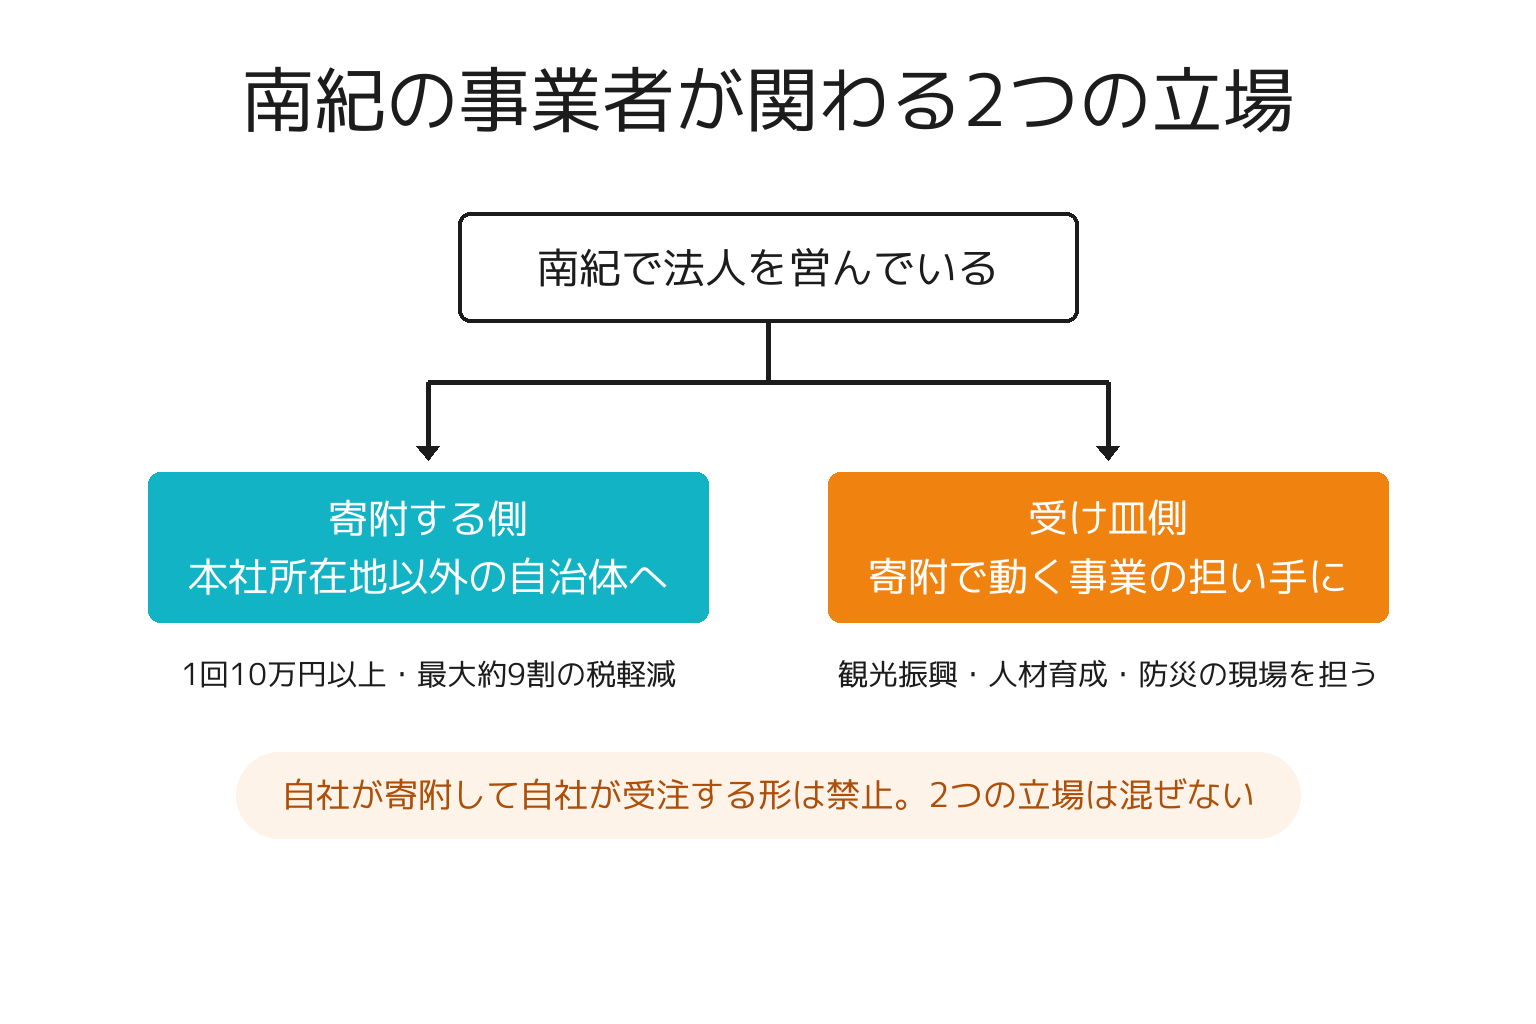
寄附する側になれるのは、法人税等を納めている(=黒字の)法人で、寄附先が自社の本社所在地ではない自治体である場合です。田辺市に本社を置く会社が田辺市へ寄附しても制度の対象になりません。ここを勘違いしたまま「地元に恩返しを」と考えると、話が最初から成立しません。一方で、南紀に本社を置く企業が、たとえば取引先の多い地域や、創業者ゆかりの地域の事業へ寄附することは制度の対象になり得ます。
受け皿側になるのは、自治体が寄附を財源として実施する事業を、現場で担う立場です。観光振興、人材育成、就業支援、防災といったテーマの事業には、企画・運営・制作・受け入れの担い手が必要になります。宿泊業、体験プログラム事業者、飲食、農水産、制作会社——南紀の事業者の多くはこちら側の当事者です。今回の調査で「人材育成」への関心が最も高いと示されたということは、地元自治体が人材育成系の事業を立てやすくなる可能性がある、ということでもあります。
いつから効くかについては、慎重に見てください。調査結果そのものに施行日はありません。制度の期限(2028年3月31日までの寄附)は確定していますが、「関心テーマが人材育成」という調査結果が地元の事業予算に反映されるかどうかは、各自治体の判断です。ここは現時点で確定していないため、断定せずに窓口で確認するのが正しい進め方です。
南紀の自治体は、どの計画で寄附を受けているか
内閣府のポータルには、和歌山県内の対象事業が自治体別に一覧化されています(企業版ふるさと納税 対象事業(地域別)和歌山県(内閣府地方創生推進事務局))。南紀に関係するものとしては、田辺市「田辺市デジタル田園都市総合戦略推進計画」、白浜町「第2期白浜町まち・ひと・しごと創生推進計画」、新宮市「第2期新宮市まち・ひと・しごと創生推進計画」、みなべ町「第2期みなべ町まち・ひと・しごと創生推進計画」、那智勝浦町「那智勝浦町地域未来戦略推進計画」などが掲載されています。
各自治体は自前のページでも受付内容を公開しています。田辺市は企業版ふるさと納税について(田辺市)で、令和3年3月31日に地域再生計画の認定を受けたこと、1回あたり10万円以上が対象であること、田辺市以外に本社が所在する企業が対象であること、寄附の対価として市から経済的利益を受けることは禁止されていることを明記しています。対象は「新たな人の流れの創出・拡大」「安定したしごとづくり」「結婚・出産・子育て支援」「暮らし続けたいまちの実現」の4分野で、窓口はたなべ営業室(0739-33-7714)です。
串本町は企業版ふるさと納税(串本町)で、1回10万円以上、町内に本社のある法人は対象外という条件に加え、ロケット推進事業を主な寄附対象として挙げ、観光振興・教育・防災整備・環境保全なども対象事業としています。窓口は企画課(0735-62-0556)です。
| 自治体 | 公表されている対象計画・重点 | 寄附の下限 | 相談窓口 |
|---|---|---|---|
| 田辺市 | 田辺市デジタル田園都市総合戦略推進計画。人の流れ/しごと/子育て/暮らしの4分野 | 1回10万円以上 | たなべ営業室 0739-33-7714 |
| 白浜町 | 第2期白浜町まち・ひと・しごと創生推進計画 | 各町の公表条件を要確認 | 町の担当課(公式サイトで確認) |
| 新宮市 | 第2期新宮市まち・ひと・しごと創生推進計画 | 各市の公表条件を要確認 | 市の担当課(公式サイトで確認) |
| 串本町 | ロケット推進事業を主対象。観光振興・教育・防災整備・環境保全も対象 | 1回10万円以上 | 企画課 0735-62-0556 |
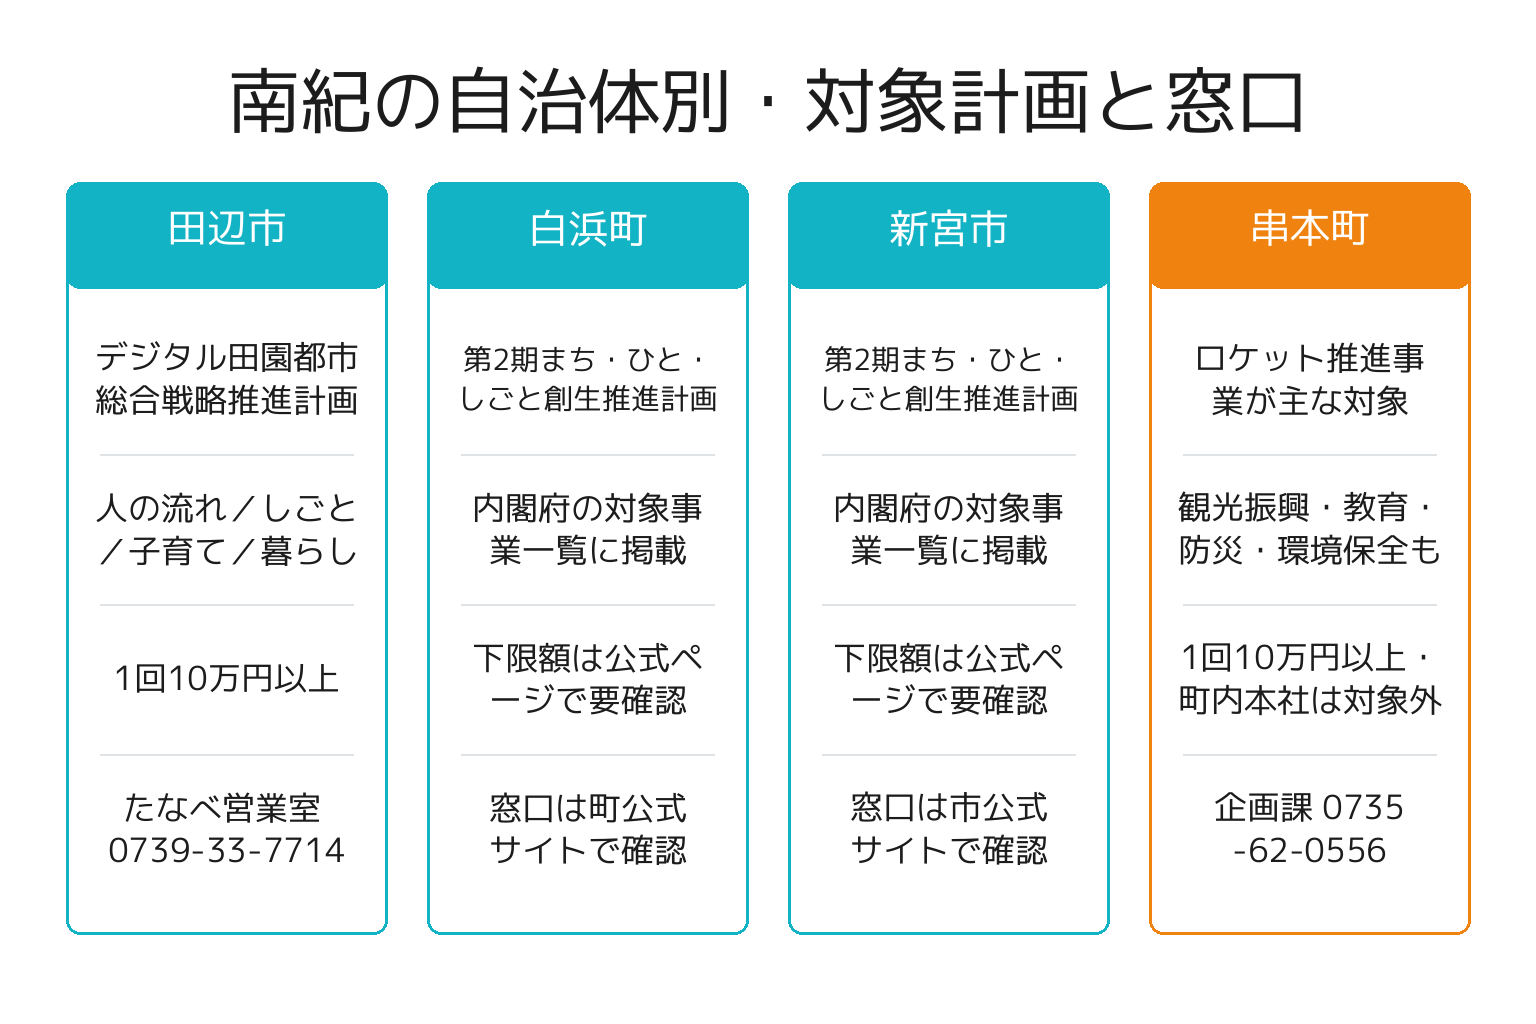
白浜町・新宮市・みなべ町・那智勝浦町については、内閣府の一覧に計画名が掲載されていることは確認できましたが、下限額や窓口の細目は各自治体の公表内容によって異なります。表では確認できた範囲のみを記載しています。補助金・支援制度の全体像から先に整理したい方は、田辺市の事業者が使える補助金まとめ|創業・設備・販路の制度と申請手順【2026年8月】と南紀の町の補助金まとめ|上富田・すさみ・みなべ・串本・那智勝浦の制度と窓口【2026年8月】を先に読むと、企業版ふるさと納税がどの位置にある制度かがつかみやすくなります。
③今週やること|立場別の5ステップとAIプロンプト
ここからが実務です。各ステップのプロンプトは、ChatGPTなどの対話型AIに貼り付けて使います。初めての方は、スマホのアプリストアで公式アプリを入れ、メールアドレスで登録し、( )の中を自社の情報に書き換えて送信するだけです。無料版で足ります。
ステップ1: 自社がどちらの立場に立てるか確定する
最初にやるのは制度の勉強ではなく、自社の事実確認です。必要なのは3つ。登記簿上の本社所在地(主たる事務所)、直近期に法人税等が発生していたか、そして寄附に回せる予算の有無です。この3つで、寄附する側に立てるかどうかがほぼ決まります。
あなたは中小企業の経理・総務に詳しいアドバイザーです。以下の材料から、企業版ふるさと納税(地方創生応援税制)について、当社がどの立場で関われる可能性があるかを整理してください。

【材料】
・本社(登記上の主たる事務所)の所在地: (例: 和歌山県田辺市)
・事業所や工場のある市町村: (例: 白浜町に宿1施設)
・直近3期の法人税等の納付状況: (例: 直近2期は納付あり、1期は欠損)
・寄附に回せそうな予算感: (例: 年間30万円まで)
・自社の事業内容: (例: 8室の民宿と地魚の直売)

出力: ①「寄附する側」になれる可能性と、その前提条件 ②「地域側の受け皿」として関われる可能性 ③どちらを先に検討すべきかとその理由 ④確認のために窓口や税理士に聞くべき質問を5つ。
制度の可否や税額の断定はせず、確認が必要な点は「要確認」と明記してください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
出力はあくまで整理のたたき台です。税額の計算や適用可否の最終判断は、必ず顧問税理士と自治体の窓口に確認してください。この記事は税務・法務の判断を代替するものではありません。
ステップ2: 寄附先候補と対象事業を実物で確認する
寄附する側に立てそうなら、次は寄附先の確認です。ここで見るのは民間のまとめサイトではなく、内閣府ポータルの地域別一覧と、自治体自身のページです。理由は単純で、対象事業と受付条件は自治体が変えるからです。前述のとおり田辺市のページは2026年3月31日更新、寄附企業一覧は2026年8月26日更新と、更新日が明記されています。この更新日を見る習慣が、古い情報での空振りを防ぎます。
あなたは自治体の公開情報を読み解く調査アシスタントです。以下に貼り付ける自治体ページの本文から、企業版ふるさと納税に関する事実だけを抽出し、表にしてください。

【材料】
・自治体名: (例: 白浜町)
・ページ本文: (公式サイトの該当ページをそのまま貼り付け)

抽出する項目: ①地域再生計画の名称と認定日 ②対象事業の分野 ③1回あたりの寄附下限額 ④対象外となる企業の条件 ⑤申込から領収書交付までの流れ ⑥担当課と電話番号 ⑦ページの更新日
本文に書かれていない項目は空欄にし、推測で埋めないでください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
注意点は、AIに探させないことです。ページのURLだけを渡して「調べて」と頼むと、実在しない条件を作文することがあります。必ず自分でページを開き、本文を貼り付けてから使ってください。
ステップ3: 自治体側は「事業を企業の関心テーマに翻訳する」
自治体の担当者、あるいは自治体と組んで事業を企画する立場の事業者に効くのがこのステップです。今回の調査では、企業の関心が「人材育成」「企業誘致・起業支援」「イノベーション」「就業支援」「防災対策・復興支援」に集まっていることが示されました。南紀の自治体が抱える課題——人手不足、後継者不足、観光の担い手育成、津波防災——は、この関心テーマとかなり重なります。問題は、募集ページの書き方が「計画名」のままで、企業から見て自社の関心と結びつかないことです。
あなたは自治体の企業版ふるさと納税の企画担当を支援するコンサルタントです。以下の材料をもとに、企業から見て寄附したくなる事業の説明文を作ってください。

【材料】
・自治体名と地域の特徴: (例: 和歌山県◯◯町・観光と一次産業の町)
・事業の正式名称: (例: ◯◯推進事業)
・実際にやること: (例: 宿泊業の若手向け接客・語学研修を年6回)
・解決したい地域課題と現状の数字: (例: 宿泊業の求人充足率◯%)
・寄附で賄いたい費用と金額: (例: 講師謝金と会場費で年間◯万円)

出力: ①企業の関心テーマ(人材育成/企業誘致・起業支援/イノベーション/就業支援/防災対策・復興支援)のどれに当たるかと理由 ②企業向けの説明文300字 ③寄附後に企業へ報告できる成果指標を3つ ④企業が疑問に思いそうな点3つ
【材料】にない数字は使わず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
成果指標を先に決めておくのが要点です。令和7年度税制改正で寄附活用事業の報告手続きが義務化された以上、「使い道と結果を説明できる事業」であることは、企業にとっても自治体にとっても前提条件になりました。
すでに募集ページがある場合は、作り直す前に企業目線で点検してください。
あなたは企業の社会貢献予算を検討する立場の担当者です。以下に貼り付ける自治体の募集ページを読み、寄附を検討する企業の視点で評価してください。

【材料】
・自治体名:
・募集ページ本文: (公式サイトの該当ページをそのまま貼り付け)

出力: ①この事業が何をするのか、読んで30秒で分かるか(分かる/分からない+理由) ②企業の関心テーマのどれに当たると読めるか ③寄附を決めるために足りない情報を重要な順に5つ ④そのまま使える見出し案を3つ
本文に書かれていない事実を補わないでください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
ステップ4: 受け皿側は「自治体に持ち込む提案」を1枚にする
南紀の事業者の多くはこちら側です。自治体が寄附を財源に事業を立てるとき、現場を動かせる担い手を自前で用意できるとは限りません。だからこそ、地元事業者側から「この課題なら、うちがこう動かせます」という1枚を持ち込む価値があります。ここで絶対に混ぜてはいけないのが、自社の寄附と自社の受注を結びつける発想です(詳しくは次章の誤解2)。
あなたは地域事業者の提案書づくりを手伝う編集者です。以下の材料から、自治体の担当課に持ち込む1枚提案メモの下書きを作ってください。

【材料】
・自社の事業内容と体制: (例: 白浜町で客室6室の宿・通年営業・スタッフ4名)
・自社が現場で困っていること: (例: 若手の接客研修を外部委託する余力がない)
・地域全体で同じ課題を抱えていそうな事業者数: (わかる範囲で・不明なら「不明」)
・自社が提供できる役割: (例: 研修会場の提供、受け入れ先としての実習枠)
・想定する規模感: (例: 年2回・1回10名)

出力: ①課題の1文要約 ②地域課題としての位置づけ ③事業案の骨子(誰が・何を・いつ) ④自社が担える役割と担えない役割 ⑤担当課への質問3つ
金額の見積りや採択の見通しは書かないでください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
「担えない役割」を書くのがコツです。できることだけを並べた提案より、境界を示した提案のほうが、行政側は組み立てを検討しやすくなります。メモができたら、面談の依頼まで一気に作ってしまいましょう。
あなたは地域事業者の窓口対応を手伝う編集者です。以下の材料から、自治体の担当課に送るアポイント依頼メールの文面を作ってください。

【材料】
・自治体名と担当課: (例: ◯◯町 企画課)
・自社名と所在地・事業内容:
・相談したい内容: (例: 企業版ふるさと納税を財源とする人材育成事業の担い手として関われるか)
・聞きたいこと3つ:
・希望する面談形式と候補日: (例: 来庁・オンラインどちらでも/◯月◯日〜◯日)

条件: 件名は用件が一読で分かるものにする/本文は300字以内/売り込みの表現を入れない/寄附と受注を結びつける表現は入れない。
【材料】にない実績や数字は書かず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
ステップ5: 禁止ラインを社内で共有し、記録を残す
最後に、制度の一番の落とし穴です。内閣府令(地域再生法施行規則)で、自治体が寄附を行う法人に対し、その代償として経済的な利益を供与することは禁止されています。内閣府は寄附を検討する法人向けに「寄附を行うことの代償として経済的な利益を供与すること」についての解説(内閣府地方創生推進事務局・PDF)を公表しており、2026年4月には企業側に認められる行為に関するルールの整理も行われたと報じられています。
あなたは企業のコンプライアンス担当を支援するアドバイザーです。企業版ふるさと納税(地方創生応援税制)に関する当社の検討内容について、確認すべき論点を洗い出してください。

【材料】
・寄附を検討している自治体名:
・当社と当該自治体との既存の関係: (例: 3年前から施設の清掃業務を受託/取引なし)
・寄附後に想定している自治体との関わり: (例: 特になし/事業の周知に協力)
・社内で寄附を決裁する部署と決裁者:

出力: ①「寄附の代償として経済的利益を受け取る」と誤解されかねない論点の洗い出し ②自治体窓口に事前確認すべき質問リスト ③社内で残しておくべき記録の一覧
法令の適否は断定せず、判断が必要な点は「要確認(自治体窓口・顧問弁護士・顧問税理士へ)」と明記してください。事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
寄附前からすでに契約関係がある企業からの寄附は、寄附の代償として契約が結ばれたわけではないため問題ないとされています。とはいえ「問題ない」と自分で結論を出すのではなく、事前に窓口へ確認し、やり取りを記録に残すこと。透明化が強化された今の運用では、この一手間が自社を守ります。
確認が済んだら、最後は社内を通す文章です。寄附は現金支出なので、返礼品のない支出をなぜ行うのかを言語化しておく必要があります。
あなたは中小企業の経営会議に出す文書の作成を手伝う編集者です。以下の材料から、企業版ふるさと納税による寄附の社内決裁文の下書きを作ってください。

【材料】
・寄附先の自治体名と事業名:
・寄附予定額と支出予定時期: (例: 30万円・◯月)
・寄附する理由: (例: 取引先が集中する地域/創業者ゆかりの地/自社の採用課題と同じテーマの事業)
・自治体から示されている成果報告の内容: (示されていなければ「未確認」)
・顧問税理士に確認済みの事項: (確認していなければ「未確認」)

出力: ①目的(返礼品がない前提で、なぜこの支出を行うのか) ②支出額と時期 ③期待する効果と、その確認方法 ④留意点(税効果は税理士確認が前提であること、寄附法人名が公表される場合があること) ⑤想定質問と回答3組
税額の試算や節税効果の断定は書かないでください。【材料】にない事実は補わず、事実に基づかない推測は「仮説」と明記してください。
※そのままコピーして使えます
④よくある誤解と注意点|4つのつまずき
制度の情報は流通量が多いぶん、誤解も定着しています。南紀の事業者が特に引っかかりやすい4つを挙げます。
誤解1: 「返礼品がもらえる制度でしょう」
❌ よくある間違い: 個人のふるさと納税と同じ感覚で、寄附額に応じた特産品や優待が届くと考えている。
⭕ 正しい理解: 企業版ふるさと納税に返礼品はありません。自治体が寄附法人へ代償として経済的な利益を供与することは、内閣府令で禁止されています。田辺市も串本町も、自らの公式ページで「寄附の対価として経済的利益を受けることは禁止」と明記しています。
なぜ重要か: ここを取り違えたまま社内で説明すると、「メリットがないなら見送り」という結論に一直線だからです。この制度の企業側のメリットは、返礼品ではなく、税の軽減と、支援先の地域との関係そのものにあります。
誤解2: 「寄附すれば仕事が回ってくる」
❌ よくある間違い: 地元自治体に寄附して、その事業の受注につなげようと考える。
⭕ 正しい理解: それは制度が最も警戒している構図です。禁止行為には、寄附を公共事業の入札参加要件とすることや、寄附で整備された施設を専属的に利用させることなどが挙げられています。加えて令和7年度税制改正では、寄附法人が事業に参加して利益を得る不適切事案への対応として、報告手続きの義務化と寄附法人名の公表を含む透明化措置が入りました。
なぜ重要か: 「寄附する側」と「受け皿側」は、混ぜてはいけない2つの立場だからです。受け皿として事業に関わりたいなら、寄附ではなく提案と実績で入る。順番を守ることが、結局は最短距離になります。
誤解3: 「実質1割負担だから、いくら寄附しても得」
❌ よくある間違い: 「最大約9割軽減」を、どんな会社でも常に9割戻ってくる話として受け取る。
⭕ 正しい理解: 約9割というのは、損金算入による軽減(約3割)と税額控除(最大6割)を合わせた最大値です。税額控除は納めるべき法人関係税があって初めて働くため、欠損法人では効き方がまったく変わります。控除には税目ごとの上限も設けられています。自社の場合にいくらになるかは、顧問税理士に個別に確認してください。
なぜ重要か: 資金繰りの前提を誤ると、寄附そのものが経営判断として成立しなくなるからです。寄附は最低でも1回10万円。「実質1万円」と思って決裁を通したあとで違ったとなれば、社内の信用に関わります。
誤解4: 「地元に貢献したいから、地元の市に寄附する」
❌ よくある間違い: 田辺市の会社が田辺市へ、串本町の会社が串本町へ寄附しようとする。
⭕ 正しい理解: 本社が所在する地方公共団体への寄附は制度の対象外です。田辺市は「田辺市以外に本社が所在する企業の皆様が対象」、串本町は「串本町内に本社のある法人は対象外」と、それぞれ明記しています。
なぜ重要か: 地元への貢献という動機自体は正しくても、この制度では実現できないからです。地元で貢献したいなら、通常の寄附、地域の事業への参画、地元採用など別の手段を選ぶ。制度は目的に合わせて選ぶものです。設備投資や人材確保の支援策なら、観光の省力化投資補助金|宿泊業の対象・補助率と申請の段取り【2026年8月】や和歌山の企業誘致奨励金まとめ|県と市町村の制度を6ステップで照合【2026年8月】で扱っている制度のほうが、地元での投資には直接効きます。
寄附が集まる事業・集まらない事業の違い(チェックリスト)
自治体担当者と、自治体に事業を持ち込む立場の事業者向けの確認リストです。募集ページや企画書を開きながら、当てはまるものにチェックを入れてください。
- □ 事業が、企業の関心テーマ(人材育成/企業誘致・起業支援/イノベーション/就業支援/防災)のどれに当たるかを1行で言える
- □ 解決したい地域課題が、地域の実数(人数・件数・率)で書かれている
- □ 寄附がいくら必要で、何に使われるかが金額の内訳で示されている
- □ 寄附後に企業へ返す成果報告の項目が、あらかじめ決まっている
- □ 企業の担当者名で連絡できる窓口(部署・電話・メール)がページに載っている
- □ 「本社所在地の企業は対象外」「1回10万円以上」など、前提条件が明記されている
- □ 経済的利益の供与にあたらないことが、ページの記載で確認できる
- □ ページの更新日が1年以内である
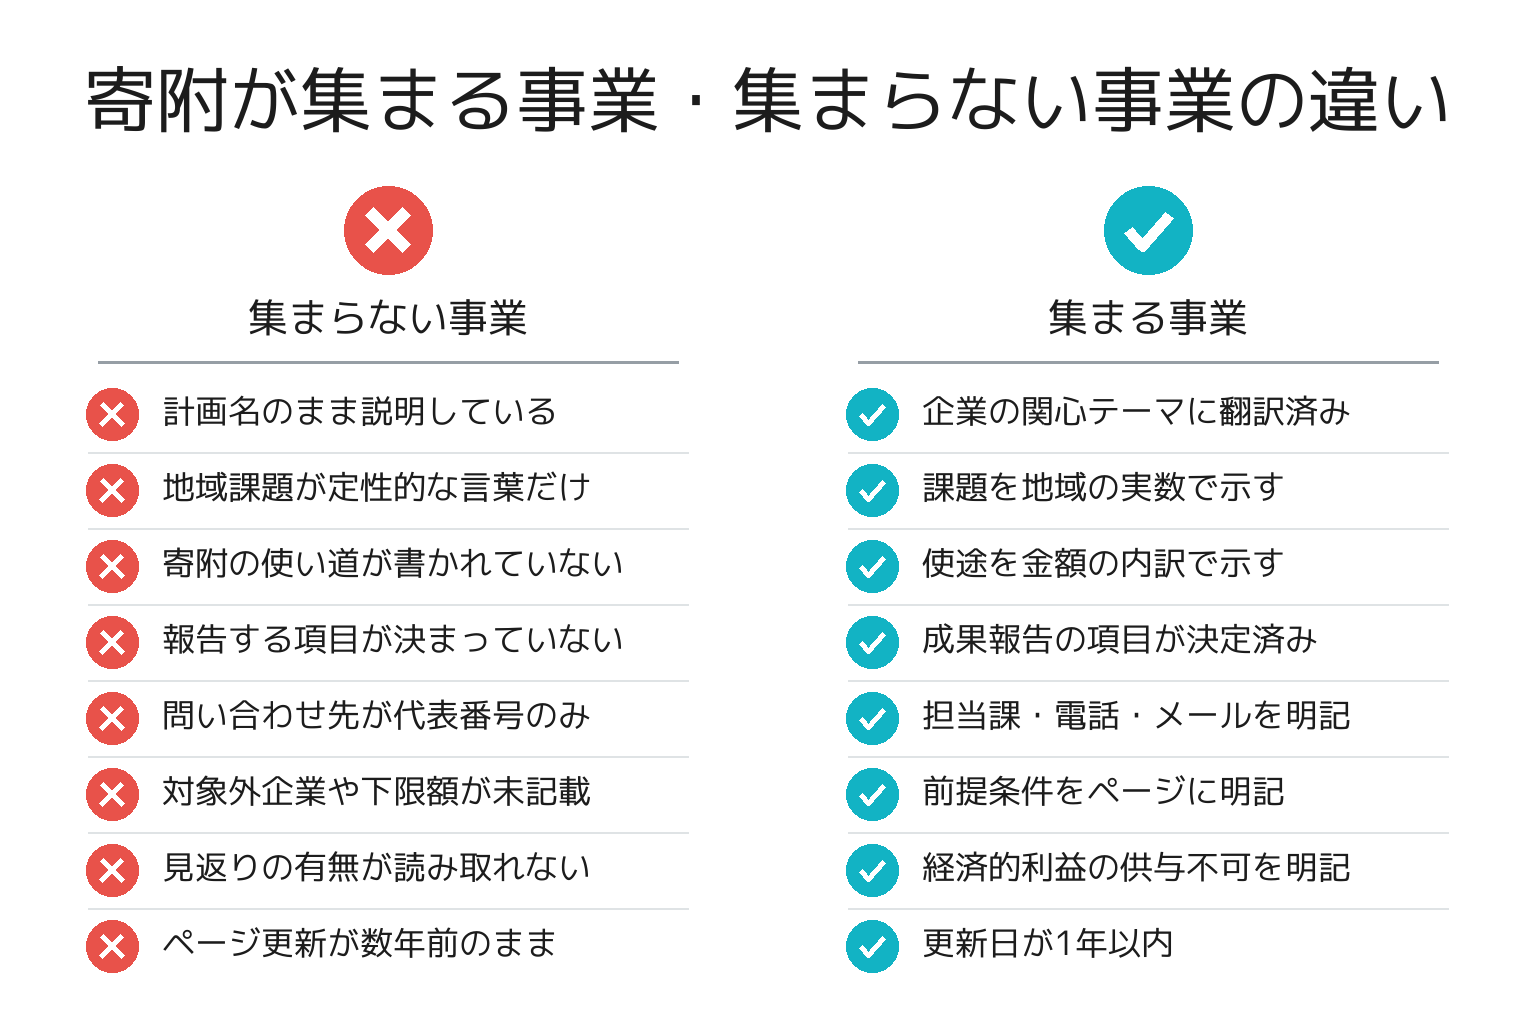
特に見落とされやすいのが、4つ目の「成果報告の項目」です。報告手続きが義務化された以上、報告できる形になっていない事業は、企業から見ても自治体から見ても扱いにくくなります。チェックが3つ未満でも問題ありません。上から順に埋めれば、そのまま募集ページの改稿案になります。
数字で見る「なぜ今なのか」
「もう伸びきった制度では」と感じるかもしれません。公表されている数字は逆を示しています。
まず全国です。内閣府が公表した令和6年度(2024年度)の寄附実績は、寄附額約631億円、件数18,457件でいずれも過去最高、前年度比で約1.3倍でした。寄附した企業は8,464社。日本の法人数から見れば、まだごく一部です。今回のプレスリリースでは、2020年度の税制改正後5年間で寄附額が約18.6倍になったことも示されています。伸びの途中にある制度だということです。
次に地元です。田辺市が公開しているご寄附いただいた企業の皆様(田辺市)(2026年8月26日更新)を見ると、令和8年度分としてすでに6社の名前が並んでいます。金額が併記されているものでは10万円から100万円まで幅があり、令和7年度には1,000万円の寄附も記録されています。つまり南紀の自治体は、すでに「企業から寄附を受ける側」として実際に動いており、金額の入口は10万円だということです。
そして今回の調査です。企業の寄附実施率は過去最高、自治体の寄附受入率は6年連続上昇。企業の関心は人材育成に集まっている。人手不足が最も深刻な業種のひとつが宿泊・観光であることを考えると、南紀の課題と企業の関心はいま近い位置にあります。制度の期限は2028年3月31日までの寄附。使えるのは、あと2回強の年度です。
観光地の宿や店舗のSNS運用・集客支援に取り組む立場から見ても、地域の事業者が制度を「知っているが動いていない」状態のまま期限を迎えるのは、もったいない話だと感じます。まずは窓口に電話を1本。それが今週できる、最も確実な一歩です。
よくある質問
Q. 企業版ふるさと納税と、個人のふるさと納税は何が違いますか?
制度そのものが別物です。個人のふるさと納税は寄附額に応じた返礼品が受け取れますが、企業版ふるさと納税に返礼品はなく、自治体が寄附法人へ経済的な利益を供与することは内閣府令で禁止されています。また企業版は、寄附先が内閣総理大臣の認定を受けた地域再生計画に位置づけられた事業に限られ、1回10万円以上という下限もあります。
Q. 企業版ふるさと納税の仕組みを一言で言うとどうなりますか?
自治体が国の認定を受けた事業に対し、本社所在地以外の企業が10万円以上を寄附すると、損金算入(約3割)と税額控除(最大6割)を合わせて最大約9割の税負担が軽減される、という仕組みです。寄附されたお金は自治体の事業の財源になり、その事業を地域の事業者が担う流れになります。
Q. 和歌山県田辺市に本社があります。田辺市に寄附できますか?
できません。本社が所在する地方公共団体への寄附は制度の対象外で、田辺市も公式ページで「田辺市以外に本社が所在する企業の皆様が対象です」と明記しています。県内の他市町村への寄附が対象になるかどうかを含め、個別の可否は寄附先の窓口と顧問税理士に確認してください。
Q. いくらから寄附できますか? 上限はありますか?
下限は1回あたり10万円以上です(田辺市・串本町とも公式ページに明記)。上限額そのものの定めより実務上効いてくるのは、税額控除に税目ごとの上限が設けられている点と、自社の法人関係税の額です。いくら寄附するとどこまで控除されるかは、決算数値をもとに顧問税理士へ確認するのが確実です。
Q. 制度はいつまで使えますか?
令和7年度税制改正で適用期限が3年延長され、2025年4月1日から2028年3月31日までに支出する寄附が対象とされています。これ以降の延長が行われるかどうかは、現時点で公表されていません。確定しているのはここまでです。
Q. 企業版ふるさと納税のデメリットは何ですか?
企業側から見ると、返礼品がないこと、最低10万円の現金支出が先に発生すること、税額控除は納めるべき法人関係税があって初めて働くこと、そして令和7年度税制改正で寄附法人名が公表される場合があることが挙げられます。最後の点は、公表を前提に社内の合意を取っておく必要がある、という意味での留意点です。
Q. 人材派遣型とは何ですか?
企業が自治体へ人材を派遣し、その人件費相当額も寄附として扱える類型です。内閣府ポータルには人材派遣型の概要資料やQ&A(人材派遣型)が掲載され、2026年4月1日には副業タイプに関する資料も更新されています。2026年6月の中間報告では、企業側の人材派遣型の検討率は25.7%と、通常型の46.2%より低い水準でした(中間集計値)。
Q. 自治体の担当者です。企業に何を見せれば寄附が集まりますか?
今回の調査で示された企業の関心テーマ(人材育成、企業誘致・起業支援、イノベーション、就業支援、防災対策・復興支援)のどれに当たる事業かを冒頭で示し、地域課題を実数で書き、寄附の使途を金額の内訳で示し、成果報告の項目をあらかじめ提示することです。設問別の詳細データは2026年10月8日・14日の自治体向け報告会で解説される予定とされているため、回答自治体の方はそちらの確認をおすすめします。
まとめ:今日から始める3つのアクション
- 今日やること: 登記簿上の本社所在地と直近期の法人税等の納付状況を確認し、ステップ1のプロンプトで「寄附する側」「受け皿側」のどちらに立てるかを整理する
- 今週中にやること: 内閣府ポータルの和歌山県の対象事業一覧と、関係する自治体の公式ページを開き、ステップ2のプロンプトで対象事業・下限額・窓口・更新日を表にする
- 今月中にやること: 窓口に電話で一次確認を入れ、受け皿側ならステップ4の1枚提案メモ、寄附側ならステップ5の論点整理を持って相談する
制度の期限は2028年3月31日までの寄附です。年度単位で考えると、動ける回数は多くありません。まずは電話1本と、公式ページ1枚の読み込みから始めてください。
参考・出典
- 株式会社カルティブ/株式会社JTB/あいおいニッセイ同和損害保険株式会社「【2026年度】506自治体・1,092企業の回答から読み解く『企業版ふるさと納税』の最新動向」(2026年9月1日10:00配信・調査期間2026年5月13日〜7月17日・7回目の定点調査) PR TIMES(株式会社カルティブ)のプレスリリース (参照日: 2026-09-06)
- 同3社「【2026年度 中間報告】企業版ふるさと納税に関するアンケート中間結果を公表」(2026年6月・企業1,056名/自治体200件時点の中間集計値) river(株式会社カルティブ運営)の中間報告 (参照日: 2026-09-06)
- 内閣府地方創生推進事務局「企業版ふるさと納税ポータルサイト」(令和8年4月1日更新。制度概要、令和6年度寄附実績、Q&A、人材派遣型資料) 企業版ふるさと納税ポータルサイト (参照日: 2026-09-06)
- 内閣府地方創生推進事務局「企業版ふるさと納税 対象事業(地域別)和歌山県」 和歌山県内の対象事業一覧 (参照日: 2026-09-06)
- 内閣府地方創生推進事務局「『寄附を行うことの代償として経済的な利益を供与すること』についての解説」(PDF) 経済的な利益の供与に関する解説(PDF) (参照日: 2026-09-06)
- 田辺市「企業版ふるさと納税について」(2026年3月31日更新)/「ご寄附いただいた企業の皆様」(2026年8月26日更新) 田辺市 企業版ふるさと納税の案内 / 田辺市 寄附企業一覧 (参照日: 2026-09-06)
- 串本町「企業版ふるさと納税」(対象事業・下限額・対象外企業・窓口) 串本町 企業版ふるさと納税 (参照日: 2026-09-06)
- 税理士法人山田&パートナーズ「地方創生応援税制(企業版ふるさと納税)の延長」(令和7年度税制改正の解説。適用期限2028年3月31日、報告手続きの義務化・寄附法人名の公表等) 令和7年度税制改正の解説 (参照日: 2026-09-06)
あわせて読みたい
- 田辺市の事業者が使える補助金まとめ|創業・設備・販路の制度と申請手順【2026年8月】: 国・県・市の3層で、地元での投資に直接使える制度を整理しています
- 南紀の町の補助金まとめ|上富田・すさみ・みなべ・串本・那智勝浦の制度と窓口【2026年8月】: 町ごとの窓口と制度の有無を一覧にしています
※本記事は2026年9月6日時点で公表されている情報に基づく解説です。税額の計算・適用可否の判断、法令解釈は税理士・弁護士等の有資格者および各自治体の窓口にご確認ください。当社(株式会社Tip)は税務・法務の代理を行いません。実績は代表およびメンバー個人としての活動を含みます。